この記事の結論
更新で保険料が上がるのは、更新するときの年齢で、保険料が計算し直されるからです。年齢が上がるほど、病気になったり亡くなったりする人の割合は統計的に高くなるため、同じ保障でも保険料は上がるのが一般的です。
一方で、更新は「健康状態に関係なく、同じ保障を続けられる」仕組みでもあります。更新の案内が届いたら、すぐに解約を考える前に、「この保障は今の暮らしに必要か」「いつまで続けられるか」を確認してみてください。
そもそも「更新」とは?
生命保険文化センターによると、「更新」とは、定期保険や医療保険などの保険期間が終わったときに、健康状態に関係なく、80歳までなど決められた年齢の範囲内で、原則としてそれまでと同じ保障内容・保険金額・保険期間で保障を続けられる制度です。
5年、10年、15年など、契約のときに決めた年数が過ぎると、自動的に次の期間へ続く「自動更新」が一般的です。
保険料が上がる理由
生命保険の保険料は、主に次の3つの見込み(予定率)をもとに計算されています。
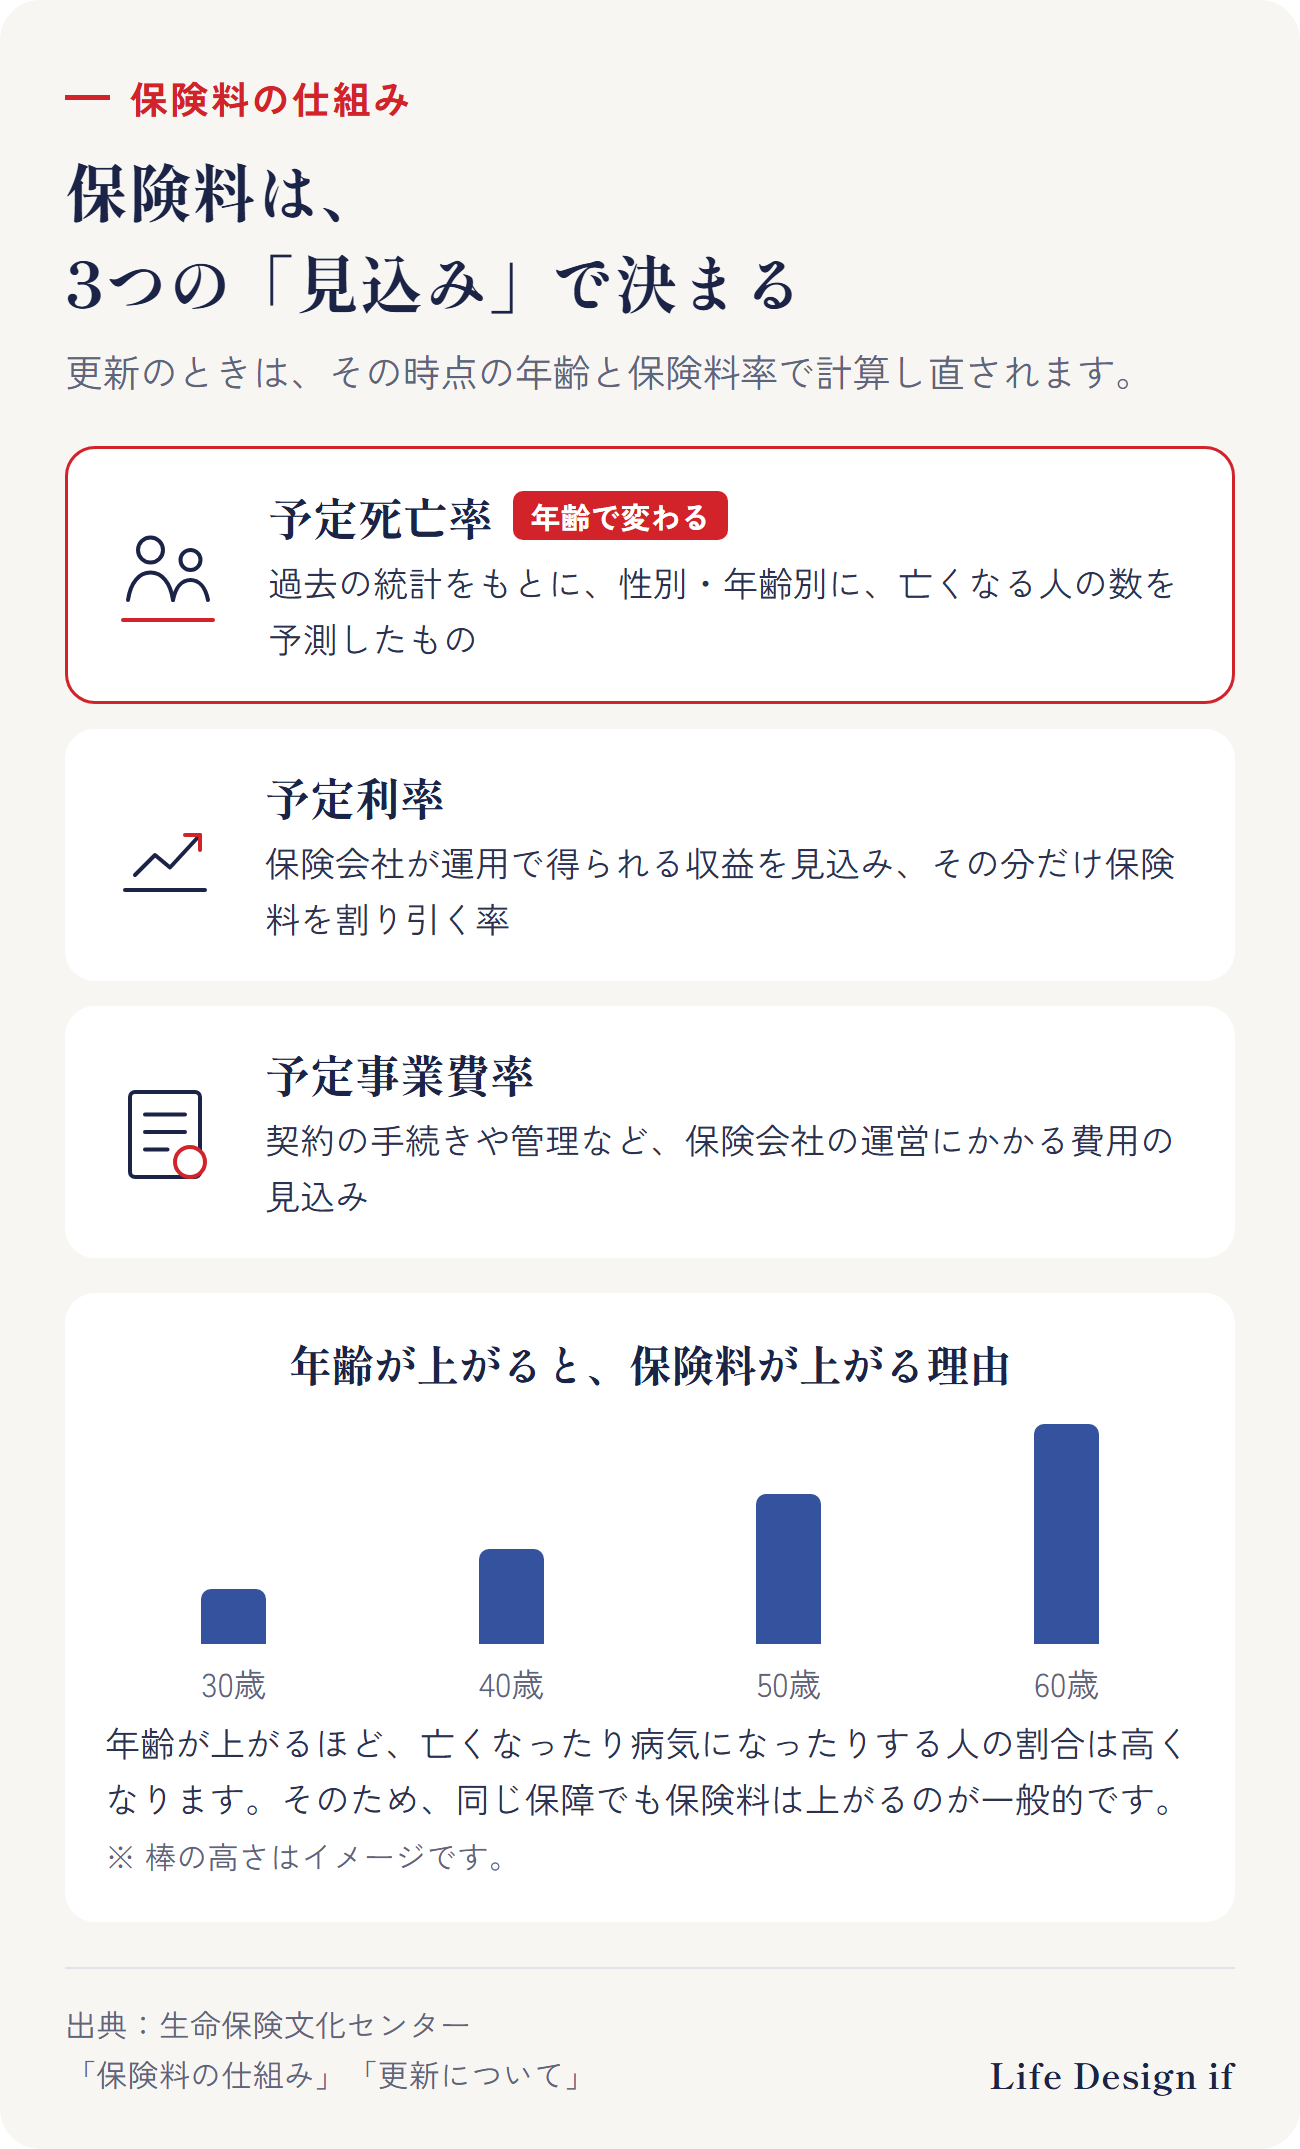
このうち、保険料が年齢で変わる大きな理由が「予定死亡率」です。年齢が上がるほど、亡くなったり病気になったりする人の割合は高くなるため、同じ保障を用意するための保険料も高くなります。
更新のときは、更新時点の年齢と、その時点の保険料率で保険料が計算し直されます。そのため、一般的に更新前よりも保険料は高くなります。
例えば、30歳のときに10年ごとに更新するタイプの保障に入った場合、40歳、50歳と、更新のたびにその年齢で保険料が計算し直されるということです。
「更新型」と「全期型」の違い
保険料の払い方には、大きく分けて「更新型」と「全期型」があります。
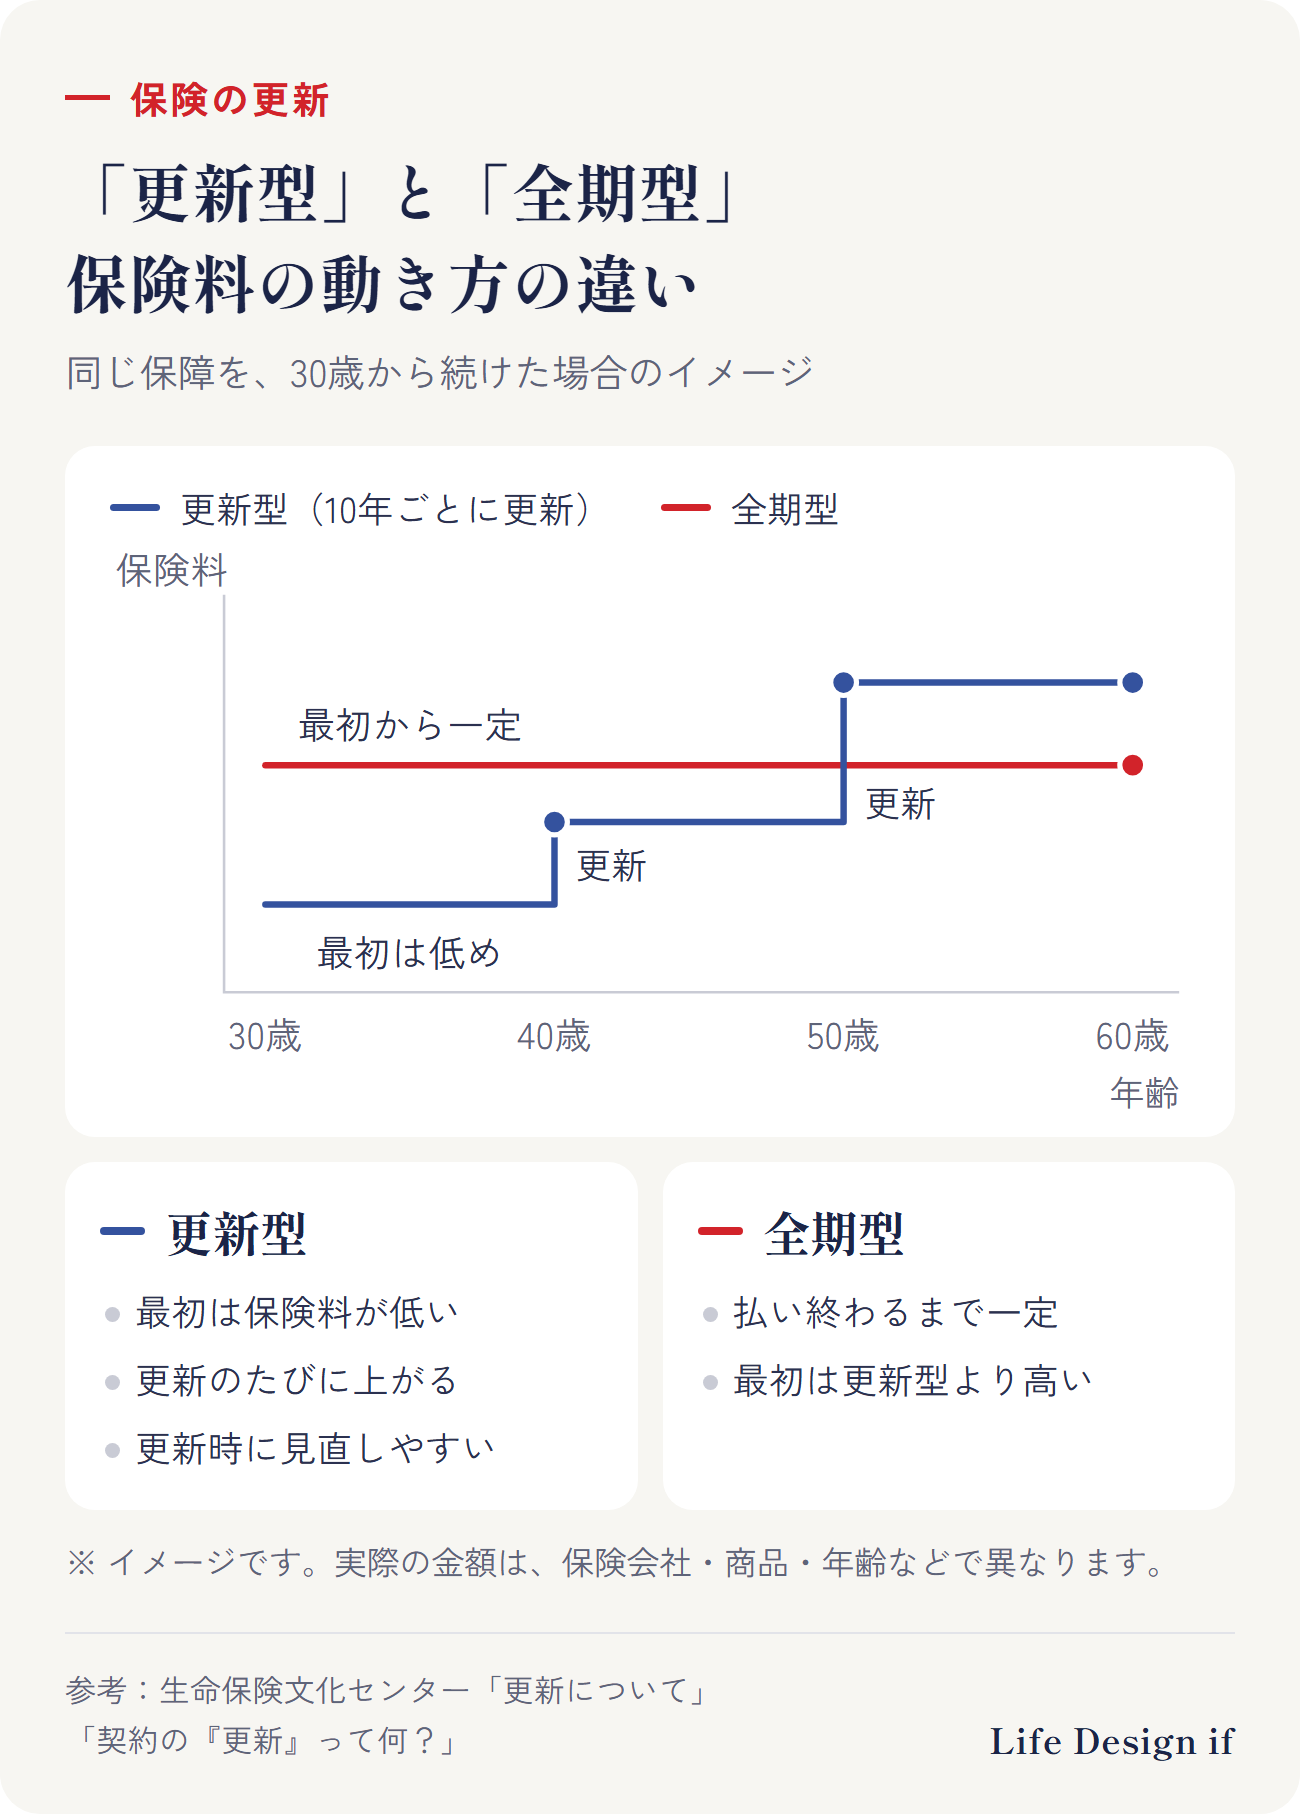
- 更新型:最初の保険料は全期型より低く、更新のたびに上がるのが一般的。更新のときに、更新しない・保障額を減らして更新するなどを選べる
- 全期型:払い込みが終わるまで保険料は一定。最初の保険料は更新型より高い。途中の見直しは、解約や減額などの手続きになる
更新型は、子育て中など今の保険料を抑えたい時期に、必要な保障を持ちやすいのが特長です。全期型は、先々まで保険料が変わらない安心があります。
どちらが良い・悪いではなく、今の家計と、これからの暮らしにどちらが合うかで考えるものです。
主契約は一生涯でも、特約が「更新型」のことがある
「一生涯の保険に入っているはずなのに、保険料が上がった」という場合は、付いている特約だけが更新型になっていることがあります。
主契約は一生涯続くタイプでも、医療や死亡の保障の特約が10年ごとに更新するタイプ、ということもあります。保険証券で、主契約と特約それぞれの「保険期間」と「更新」の記載を確認してみてください。
更新の案内が届いたら、確認したい4つのこと
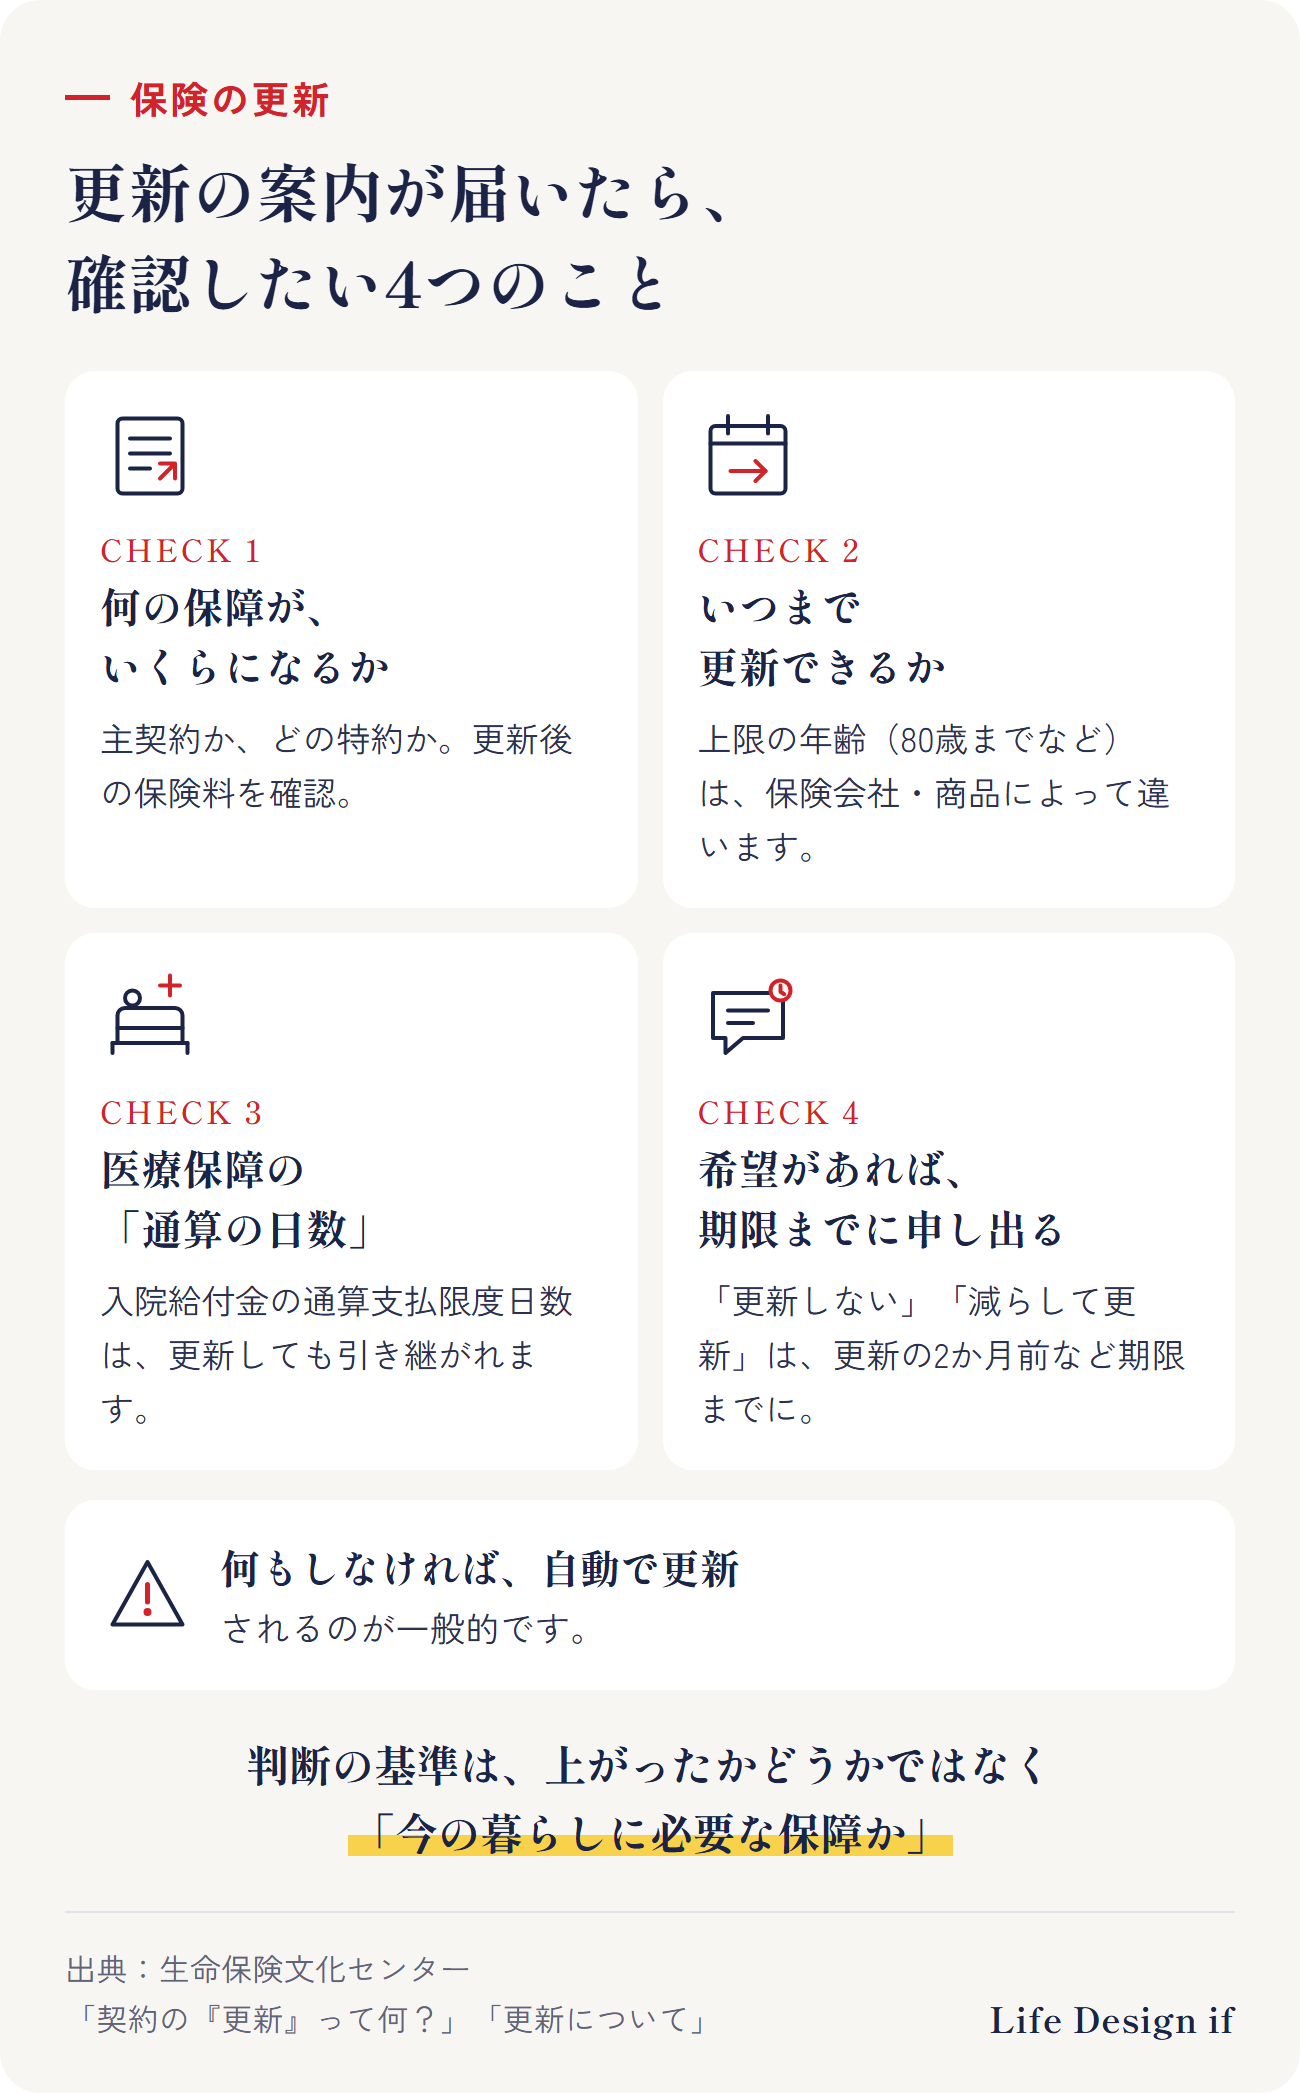
1. 何の保障が、いくらになるのか
案内には、更新後の保険料が書かれています。どの保障(主契約か、どの特約か)の保険料が、いくらからいくらに変わるのかを確認しましょう。
2. いつまで更新できるのか
更新できる年齢には上限があります(80歳までなど)。上限は保険会社や商品によって違うため、いつまで続けられるのかも確認しておくと、この先の準備を考えやすくなります。
3. 医療保障の「通算の日数」
医療保険などの入院給付金には、保険期間を通じて受け取れる日数の上限(通算支払限度日数)があり、これは更新しても引き継がれます。これまでに入院給付金を受け取ったことがある方は、残りの日数も確認しておくと安心です。
4. 希望があれば、期限までに申し出る
何も手続きをしなければ、自動で更新されるのが一般的です。「更新しない」「保障額を減らして更新する」といった希望がある場合は、更新の2か月前など、決められた期限までに保険会社へ申し出る必要があります。
なお、契約のときに告知の結果によって条件付きで契約している場合などは、更新できないこともあります。
「上がったから、やめる」の前に考えたいこと
保険料が上がると、「もうやめてしまおうか」と思うこともあるかもしれません。
ただ、更新は、健康状態に関係なく同じ保障を続けられる仕組みです。いったんやめて新しい保険に入り直す場合は、その時点の年齢で保険料が計算され、健康状態などの告知も必要になります。生命保険文化センターによると、健康状態によっては新しく契約できないこともあります。
だからこそ、判断の基準は「保険料が上がったかどうか」ではなく、「この保障は、今の自分と家族の暮らしに必要か」です。
子どもが独立した、住宅ローンを払い終えたなど、暮らしが変わっていれば、必要な保障も変わっているかもしれません。反対に、今も同じように必要な保障なら、上がった保険料でも続ける価値があります。
何に、いつまで、いくら払っているのかを知ったうえで決めること。それが、更新の案内との上手な付き合い方です。
このテーマの全体の流れ(完全ガイド)
まとめ
- 更新で保険料が上がるのは、更新時の年齢と保険料率で計算し直されるから
- 年齢が上がるほど、病気や死亡の割合が高くなるため、同じ保障でも保険料は上がるのが一般的
- 更新型は最初の保険料が低く、更新のたびに上がる。全期型は保険料が一定
- 案内が届いたら、①何がいくらになるか ②いつまで更新できるか ③医療保障の通算日数 ④申し出の期限、を確認する
- 判断の基準は「上がったかどうか」ではなく、「今の暮らしに必要な保障か」
ご相談のご案内
更新の案内が届いたけれど、どうすればいいか分からない。そんな方に向けて、今の保険が何に備えているのかを、保険証券を見ながら一緒に確認するご相談を受け付けています。見直さない、という結論になることもあります(相談無料/対面:香川・徳島、オンライン:全国)。
出典
- 公益財団法人 生命保険文化センター「契約の『更新』って何?」 https://www.jili.or.jp/knows_learns/q_a/life_insurance/155.html
- 公益財団法人 生命保険文化センター「更新について」 https://www.jili.or.jp/knows_learns/basic/change/20.html
- 公益財団法人 生命保険文化センター「保険料の仕組み」 https://www.jili.or.jp/knows_learns/basic/insurance/mechanism.html
- 公益財団法人 生命保険文化センター「生命保険の契約にあたっての手引 その4:生命保険の仕組みと主契約・特約」 https://www.jili.or.jp/tebiki/chapter4.html
- 公益財団法人 生命保険文化センター「生命保険の契約にあたっての手引 その3:生命保険の見直しと留意点」 https://www.jili.or.jp/tebiki/chapter3.html
(2026年9月29日時点の情報です)