この記事の結論
保険料の高さは、主に次の5つで決まります。
- 入った年齢(更新のときは、その時点の年齢)
- 保障の大きさ(保険金額と、付いている特約の数)
- 保障が続く期間(一生続くか、決まった期間か)
- 払い込む期間(短く払い終えるほど、毎回の保険料は高くなる)
- 貯蓄の部分(満期保険金や解約返戻金があるか)
「高い」こと自体が悪いわけではありません。理由が分かると、納得して続けられる高さなのか、今の暮らしに合わなくなった高さなのかが見えてきます。
「高い気がする」のは、中身が見えていないから
保険料が高いと感じるとき、多くの場合、目に入っているのは毎月の金額だけです。
でも、同じ月1万円でも、「一生続く保障に、60歳までで払い終える保険料」と、「10年だけの保障に、付けた覚えのない特約がたくさん付いた保険料」では、意味がまったく違います。
まずは、保険料が何で決まるのかを知るところから始めましょう。
保険料が高くなる5つの理由
生命保険の保険料は、亡くなる人の割合の見込み(予定死亡率)、運用の見込み(予定利率)、保険会社の運営費の見込み(予定事業費率)の3つをもとに計算されています(仕組みは保険の更新で保険料が上がるのはなぜ?で詳しく説明しています)。
そのうえで、契約の内容によって、保険料は次の5つで大きく変わります。
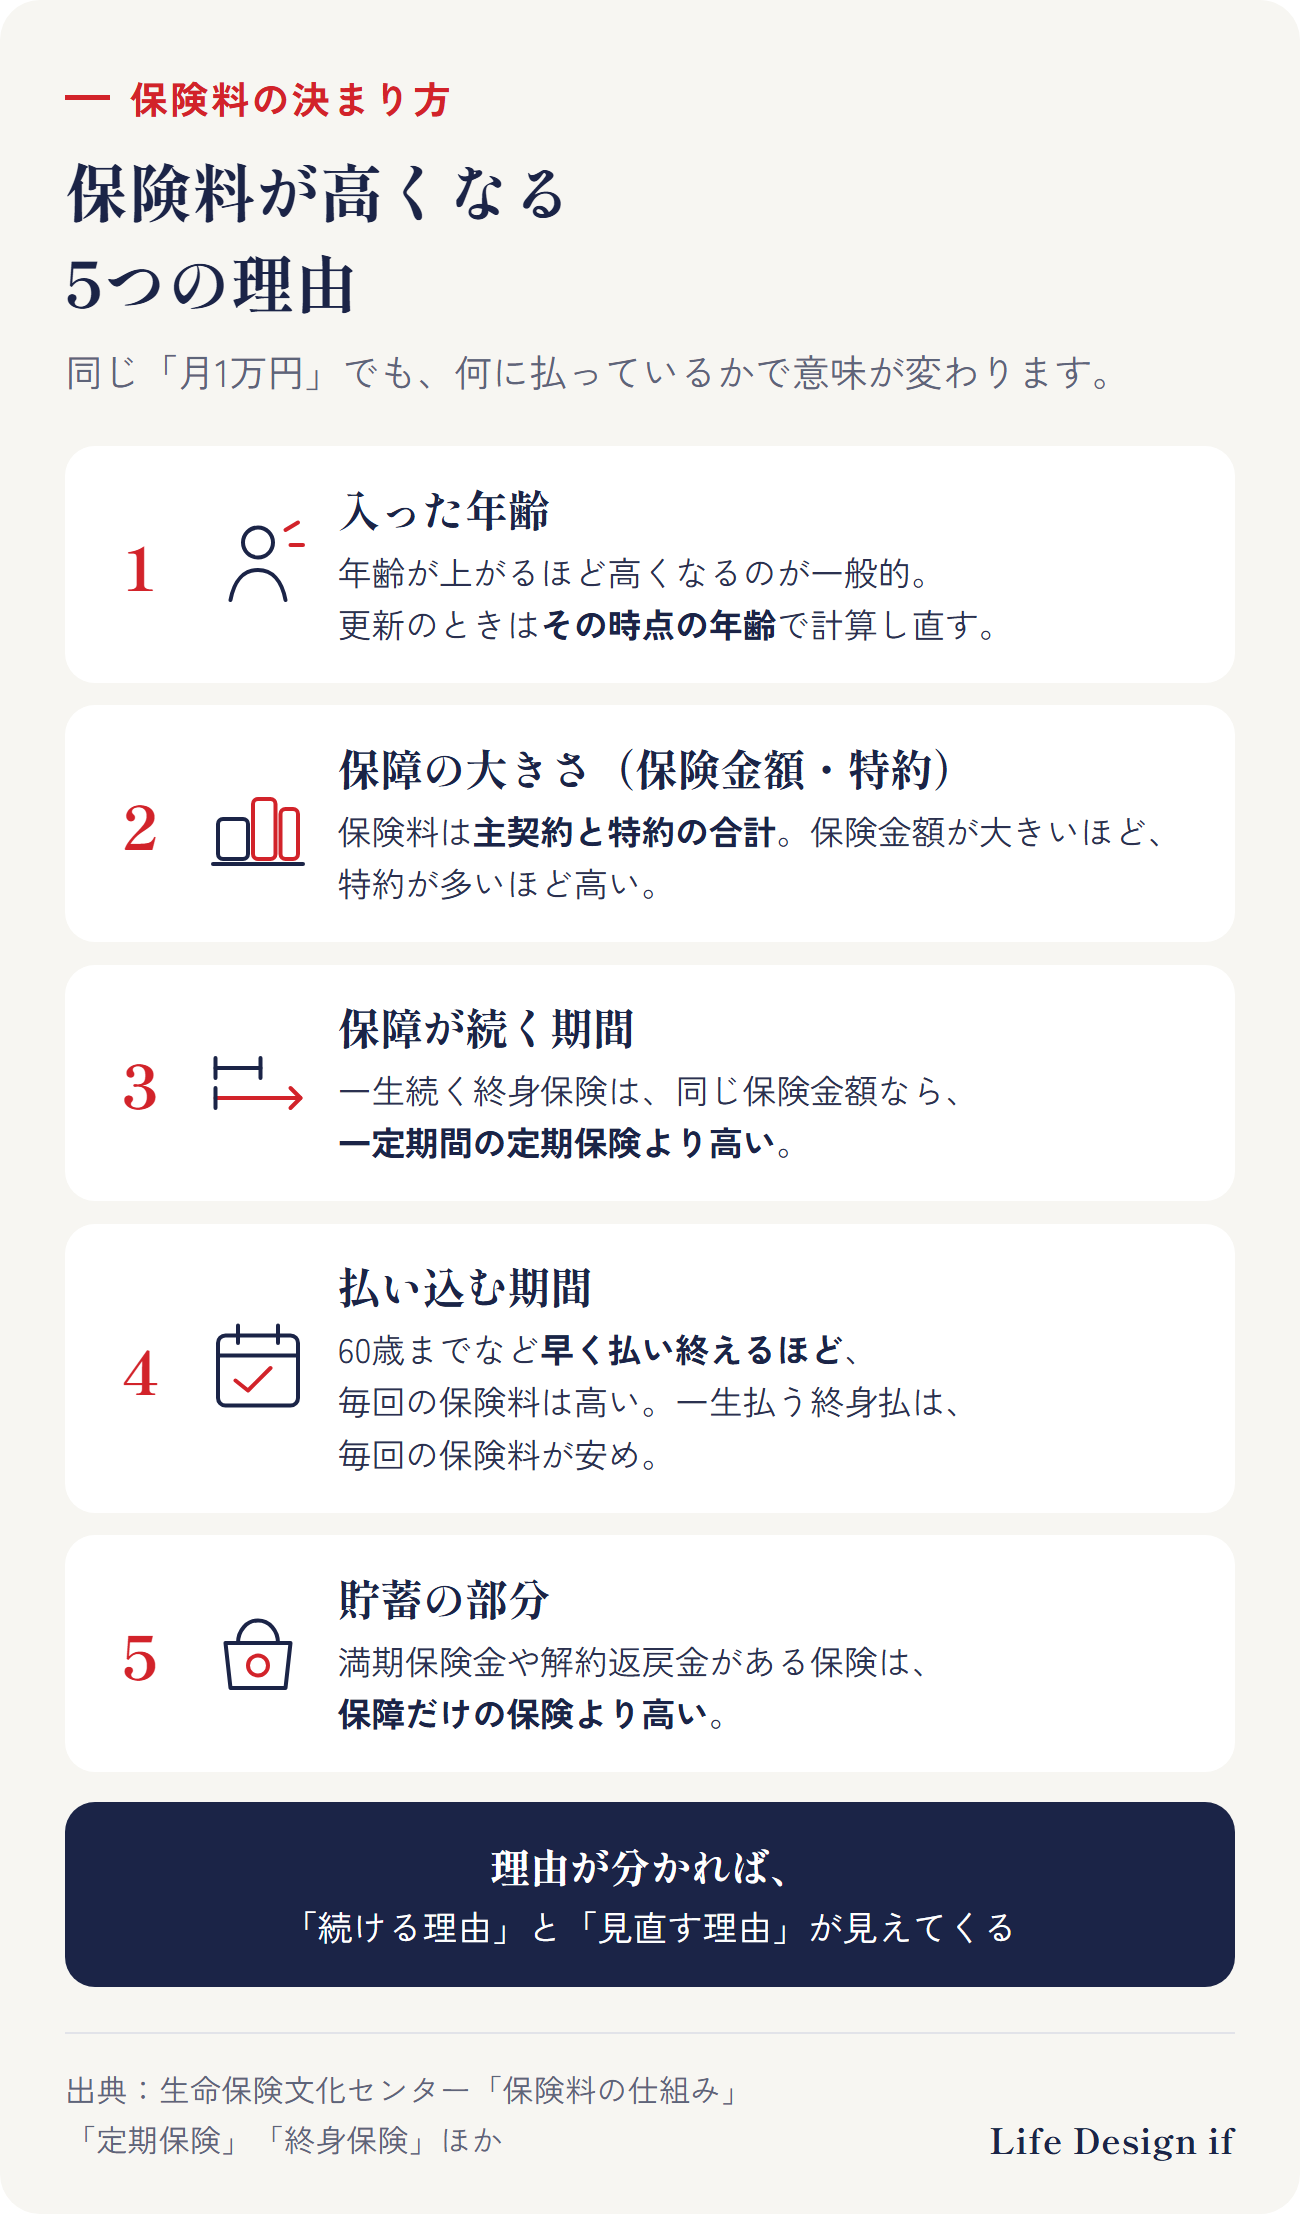
1. 入った年齢
年齢が上がるほど、病気になったり亡くなったりする人の割合は高くなるため、同じ保障でも保険料は高くなるのが一般的です。
10年ごとなどに更新するタイプは、更新のときの年齢で保険料が計算し直されるため、更新のたびに上がります。
2. 保障の大きさ(保険金額と特約)
死亡保険金や入院給付金の額が大きいほど、保険料は高くなります。
見落としやすいのが特約です。毎月の保険料は、中心となる「主契約」と、付けている「特約」の保険料の合計です。医療、がん、三大疾病、介護など、特約がいくつも付いていると、そのぶん保険料も上がります。
3. 保障が続く期間
保障が一生続く「終身保険」と、10年・20年など決まった期間だけの「定期保険」では、保険料が大きく違います。
生命保険文化センターによると、定期保険は、終身保険や養老保険に比べて少ない保険料で多くの保険金を準備できます。その代わり、定期保険には貯蓄性がなく、満期保険金もありません。
4. 払い込む期間
終身保険などでは、60歳までなど決まった年齢で払い終える「有期払」と、一生払い続ける「終身払」があります。
一般的に、終身払は有期払に比べて毎回の保険料が安くなります。反対に言えば、早く払い終えるほど、毎回の保険料は高くなります。ただし、終身払は払い込みが一生涯にわたることも考えておく必要があります。
5. 貯蓄の部分
養老保険の満期保険金や、終身保険の解約返戻金のように、貯蓄の働きがある保険は、保障だけの保険より保険料が高くなります。
ただし、生命保険文化センターによると、預貯金のように「預けたお金が増えて戻ってくる」とは限りません。保険料を払い込んでいる途中で解約すると、戻ってくるお金は、払い込んだ保険料の合計を下回ることがほとんどです。
「納得できる高さ」と「見直す候補」
5つの理由に当てはめると、同じ「高い」でも、意味が分かれてきます。
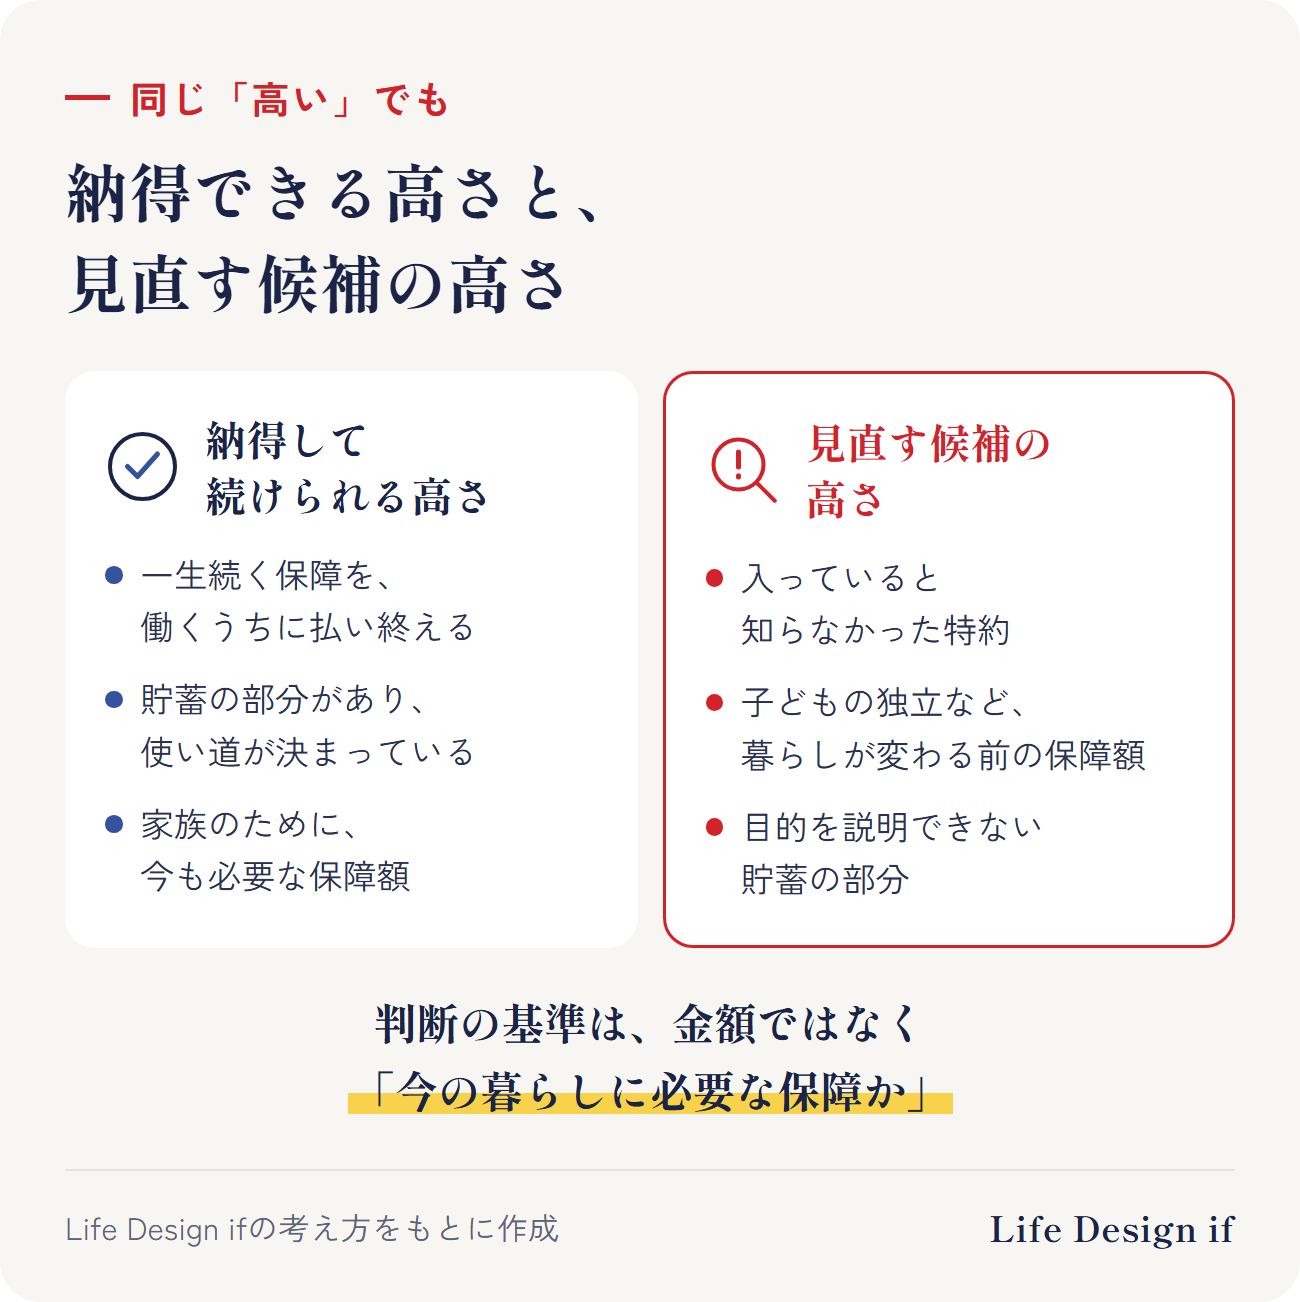
例えば、「一生続く保障を、働いているうちに払い終える」ための高さなら、それは選んだ結果です。
一方で、「付いていることを知らなかった特約」や「子どもが独立する前のままの保障額」が理由なら、今の暮らしに合わせて見直す候補になります。
大切なのは、金額が高いか安いかではなく、その保障が今の暮らしに必要かどうかです。
自分の保険で確かめるには
手元の保険証券(または保険会社の契約者向けページ)で、次の順に見てみてください。
- 主契約と特約:どんな保障がいくつ付いているか
- 保険期間:終身か、何歳まで・何年間か。「更新」の記載はあるか
- 保険料払込期間:何歳まで払うのか
- 保険料の内訳:主契約と特約、それぞれいくらか
- 解約返戻金や満期保険金:貯蓄の部分があるか(「解約返戻金額例表」などに載っていることがあります)
ほかの家庭と比べてみたい方は、生命保険料の平均は? 年代・年収・家族構成別のデータも参考にしてください。
このテーマの全体の流れ(完全ガイド)
まとめ
- 保険料は、①入った年齢 ②保障の大きさ(保険金額・特約)③保障が続く期間 ④払い込む期間 ⑤貯蓄の部分、で大きく変わる
- 毎月の保険料は、主契約と特約の合計。特約の数も確かめる
- 早く払い終えるほど、毎回の保険料は高くなる
- 「高い」かどうかは、金額ではなく、今の暮らしに必要な保障かどうかで考える
ご相談のご案内
保険証券を見ても、どこが高いのか分からない。そんな方に向けて、今の保険が何に・いつまで・いくら払っているのかを、一緒に確認するご相談を受け付けています。見直さない、という結論になることもあります(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、保険の仕組みの一般的な説明です。特定の保険会社・商品をおすすめするものではありません。
出典
- 公益財団法人 生命保険文化センター「保険料の仕組み」 https://www.jili.or.jp/knows_learns/basic/insurance/mechanism.html
- 公益財団法人 生命保険文化センター「定期保険」 https://www.jili.or.jp/knows_learns/kind/main/41.html
- 公益財団法人 生命保険文化センター「終身保険」 https://www.jili.or.jp/knows_learns/kind/main/37.html
- 公益財団法人 生命保険文化センター「定期保険・養老保険・終身保険の違いは?」 https://www.jili.or.jp/knows_learns/q_a/life_insurance/8797.html
- 公益財団法人 生命保険文化センター「生命保険の契約にあたっての手引 その4:生命保険の仕組みと主契約・特約」 https://www.jili.or.jp/tebiki/chapter4.html
(2026年10月4日時点の情報です)