この記事の結論
医療保険が「何歳まで必要か」に、全員に当てはまる答えはありません。考えるときに知っておきたいのは、次の2つです。
- 年をとるほど、入院する人の割合は上がる
- 一方で、窓口で払う医療費の割合は70歳から下がり、1か月の自己負担には上限(高額療養費制度)もある
そのうえで、老後の医療費を貯蓄でまかなえるか、保険料を何歳まで払うかを考えると、自分にとっての「何歳まで」が見えてきます。
年齢と入院のしやすさ
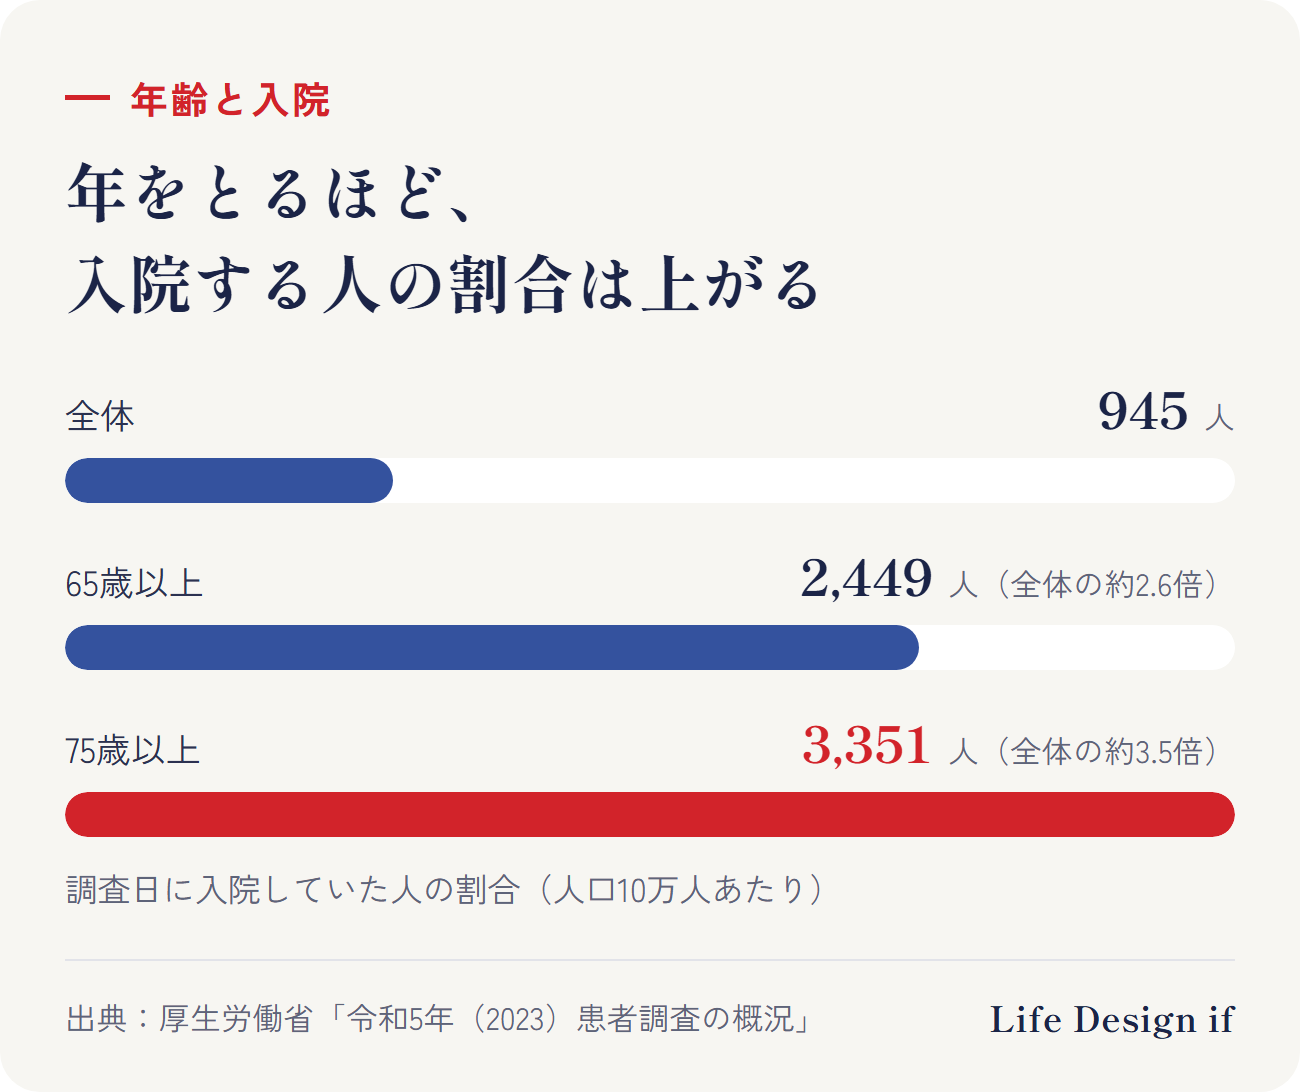
厚生労働省の「患者調査」(2023年)によると、調査日に入院していた人の割合(人口10万人あたり)は、
- 全体:945人
- 65歳以上:2,449人(全体の約2.6倍)
- 75歳以上:3,351人(全体の約3.5倍)
でした。年をとるほど、入院に備える意味は大きくなります。
公的な医療保険は、年齢で負担が変わる
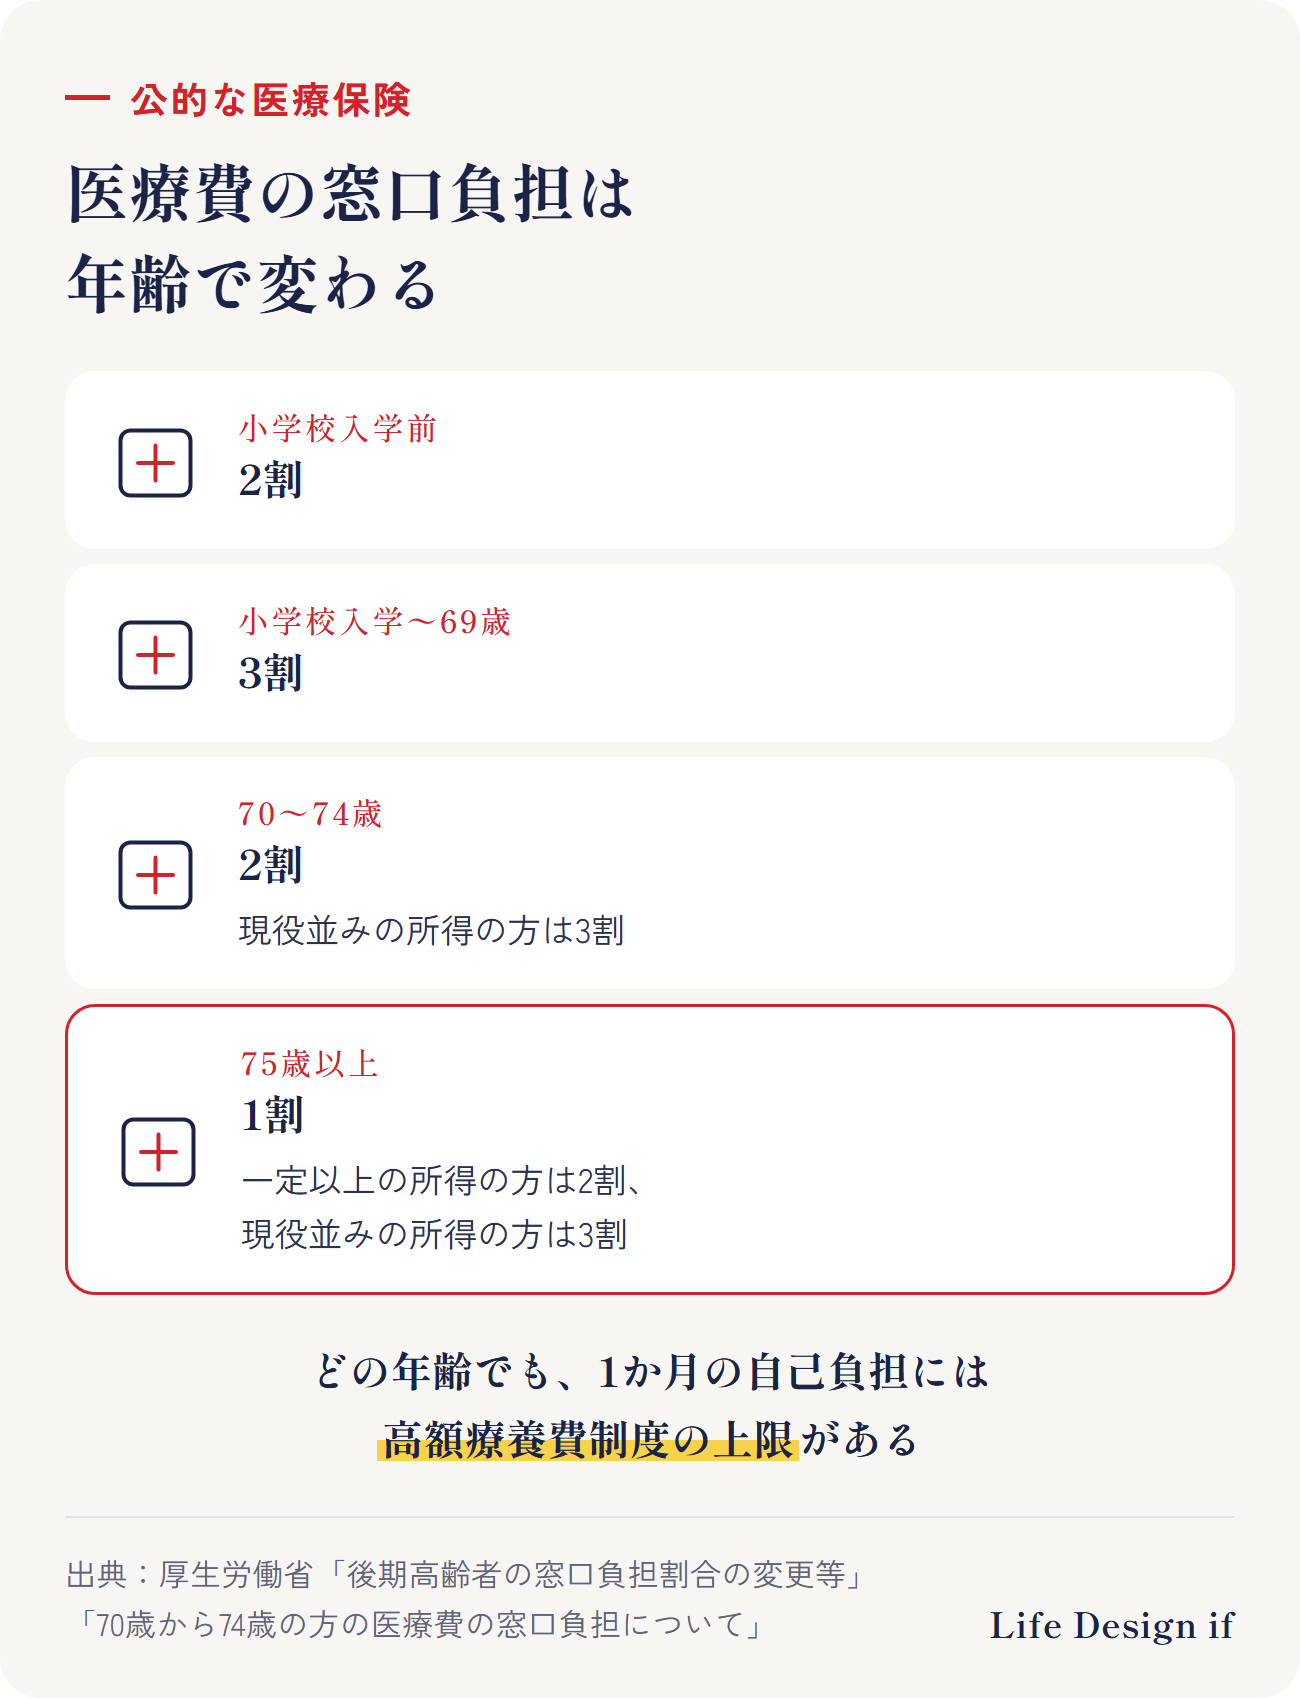
一方で、窓口で払う医療費の割合は、年齢で変わります(厚生労働省)。
- 小学校入学〜69歳:3割
- 70〜74歳:2割(現役並みの所得の方は3割)
- 75歳以上:1割(一定以上の所得の方は2割、現役並みの所得の方は3割)
さらに、どの年齢でも、1か月の自己負担には高額療養費制度の上限があります(高額療養費制度とは?)。
公的な保険で払われないもの
ただし、次のようなお金は、公的な医療保険や高額療養費の対象外です。
- 個室などを希望したときの差額ベッド代
- 入院中の食事代の一部
- 先進医療の技術料
- 通院の交通費、家族の付き添いの費用など
「何歳まで」を決める3つの問い
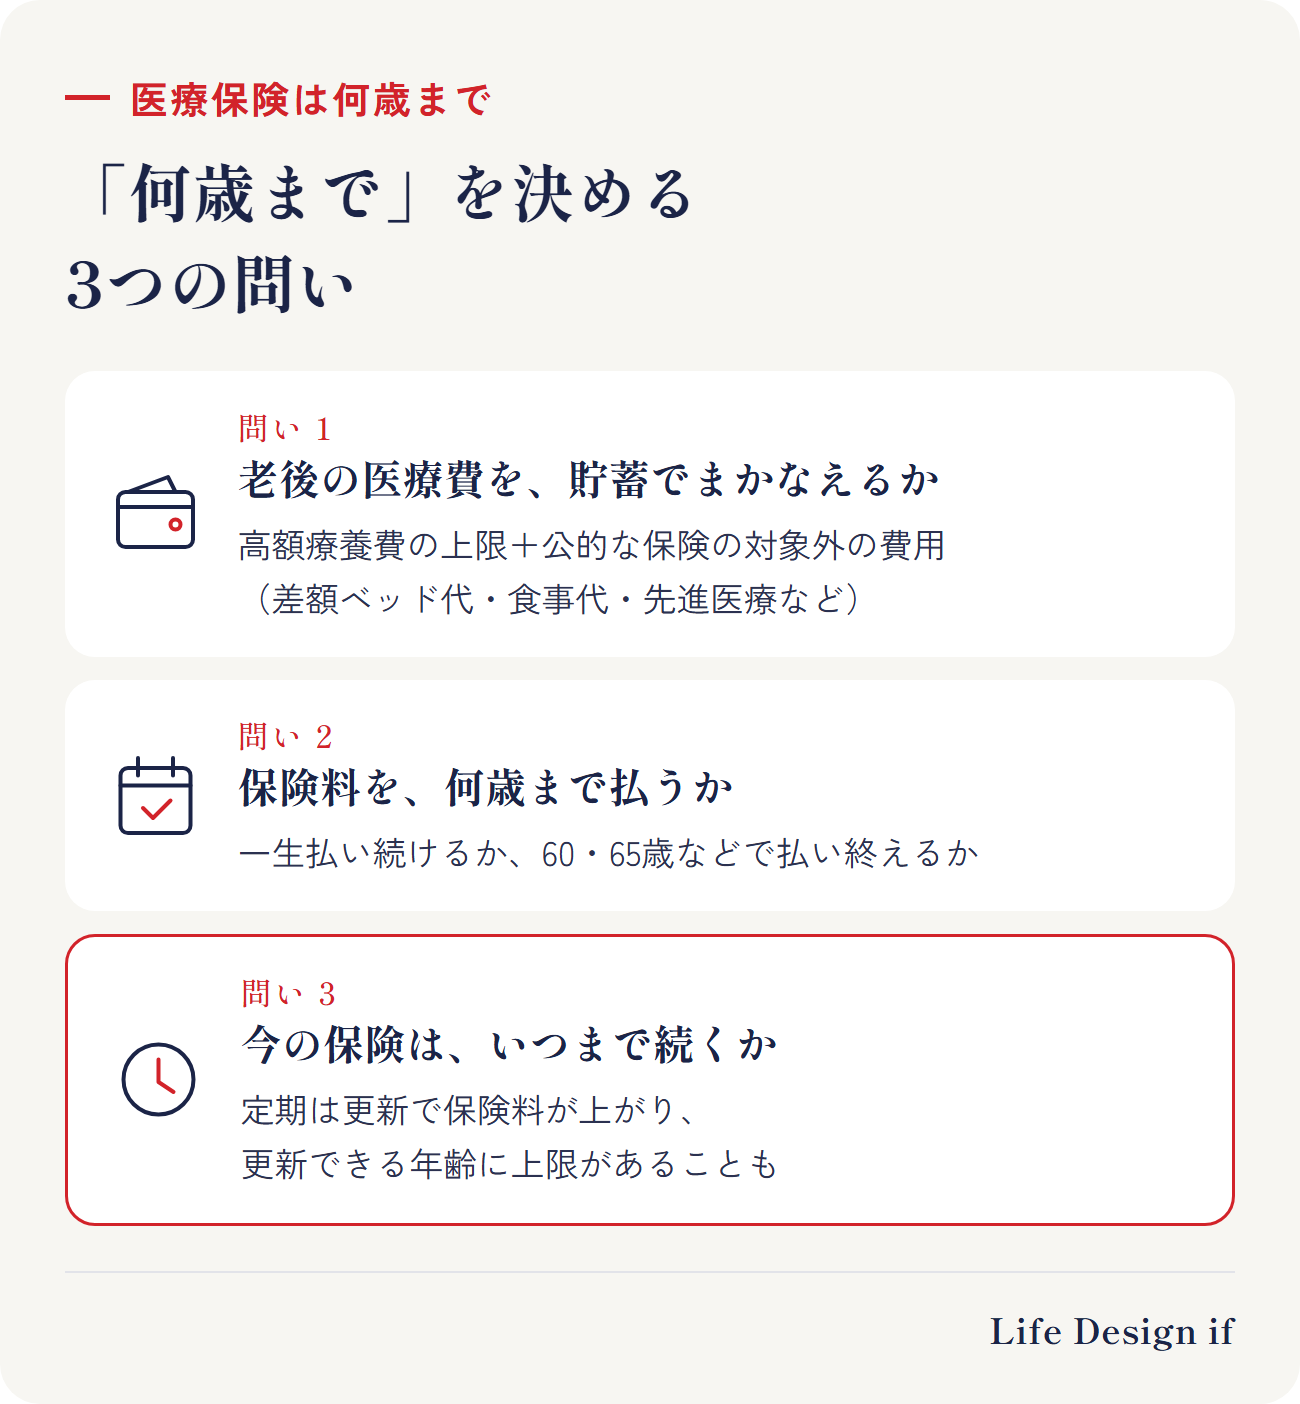
1. 老後の医療費を、貯蓄でまかなえるか
高額療養費の上限と、公的な保険の対象外の費用を、手元のお金で払えるなら、医療保険にかける保険料を減らすという考え方もあります。逆に、老後の貯蓄に不安があるなら、医療保険が「家計の防波堤」になります。
2. 保険料を、何歳まで払うか
一生保障が続く医療保険でも、保険料を一生払い続けるタイプと、60歳・65歳などで払い終えるタイプがあります。年金生活になってからも払い続けられるかを、確かめておきましょう。
3. 今の保険は、いつまで続くか
保険期間が10年などの保険は、更新のたびに保険料が上がるのが一般的で、更新できる年齢に上限があることもあります(保険の更新で保険料が上がるのはなぜ?)。終身と定期の違いは、明日の記事でまとめます(10月16日公開予定)。
このテーマの全体の流れ(完全ガイド)
まとめ
- 入院する人の割合は、65歳以上で全体の約2.6倍、75歳以上で約3.5倍
- 窓口の負担は70歳から下がり、1か月の自己負担には上限がある
- 差額ベッド代・食事代・先進医療などは、公的な保険の対象外
- 「老後の医療費を貯蓄でまかなえるか」「保険料を何歳まで払うか」「今の保険はいつまで続くか」で決める
ご相談のご案内
この記事では、医療保険を何歳まで持つかの考え方を一般的にまとめました。ご相談では、保険証券をもとに、今の医療保険がいつまで続き、保険料をいつまで払うのかを一緒に確認し、老後の貯蓄とあわせて、ご自身が納得して選べるように整理します(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、公的制度と保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。
出典
- 厚生労働省「令和5年(2023)患者調査の概況」 https://www.mhlw.go.jp/toukei/saikin/hw/kanja/23/index.html
- 厚生労働省「後期高齢者の窓口負担割合の変更等(令和3年法律改正について)」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/newpage_21060.html
- 厚生労働省「70歳から74歳の方の医療費の窓口負担についてのお知らせ」 https://www.mhlw.go.jp/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/iryouhifutan.html
(2026年10月8日時点の情報です)