この記事の結論
健康保険には、1か月(1日〜末日)の医療費の自己負担が上限額を超えたら、超えた分が戻ってくる高額療養費制度があります。
例えば、70歳未満で年収約370万〜770万円の方が、1か月に100万円の医療費がかかっても、自己負担は約9.3万円までです(2026年8月からの上限額)。
ただし、入院中の食事代や差額ベッド代など、健康保険の対象外の費用は計算に入りません。働けない間の収入の減少も、この制度では補えません。民間の医療保険は、「公的な保障で足りない部分を、何で補うか」を考えるときの選択肢のひとつです。
高額療養費制度とは
医療機関の窓口で払う医療費(70歳未満は原則3割)が、1か月で上限額(自己負担限度額)を超えたとき、超えた分が払い戻される仕組みです。上限額は、年齢と所得によって決まっています。
マイナ保険証を使うなどして手続きをしておくと、窓口での支払いを、はじめから上限額までにすることもできます。
2026年8月から、上限額が見直されました
高額療養費制度は、2026年8月の診療分から見直されました。月の上限額が引き上げられ、新たに年間の上限ができています。全国健康保険協会(協会けんぽ)によると、70歳未満の上限額は次のとおりです。
| 所得の区分(標準報酬月額) | 2026年8月からの月の上限額 | 多数回該当 | 年間上限 |
|---|---|---|---|
| 83万円以上(年収約1,160万円〜) | 270,300円+(医療費−901,000円)×1% | 140,100円 | 168万円 |
| 53万〜79万円(年収約770万〜1,160万円) | 179,100円+(医療費−597,000円)×1% | 93,000円 | 111万円 |
| 28万〜50万円(年収約370万〜770万円) | 85,800円+(医療費−286,000円)×1% | 44,400円 | 53万円 |
| 26万円以下(〜年収約370万円) | 61,500円 | 44,400円 | 53万円(標準報酬月額15万円以下は41万円) |
| 住民税非課税など | 36,900円 | 24,600円 | 29万円 |
- 多数回該当:直近12か月で3回以上上限額に達した場合、4回目からは上限額が下がります。
- 年間上限:8月から翌年7月までの1年間の自己負担に上限があります。毎月の上限額に届かなくても、治療が長く続くと年間で上限に達することがあります。
なお、2027年8月からは、所得区分をさらに細かくする見直しが予定されています。
計算してみると
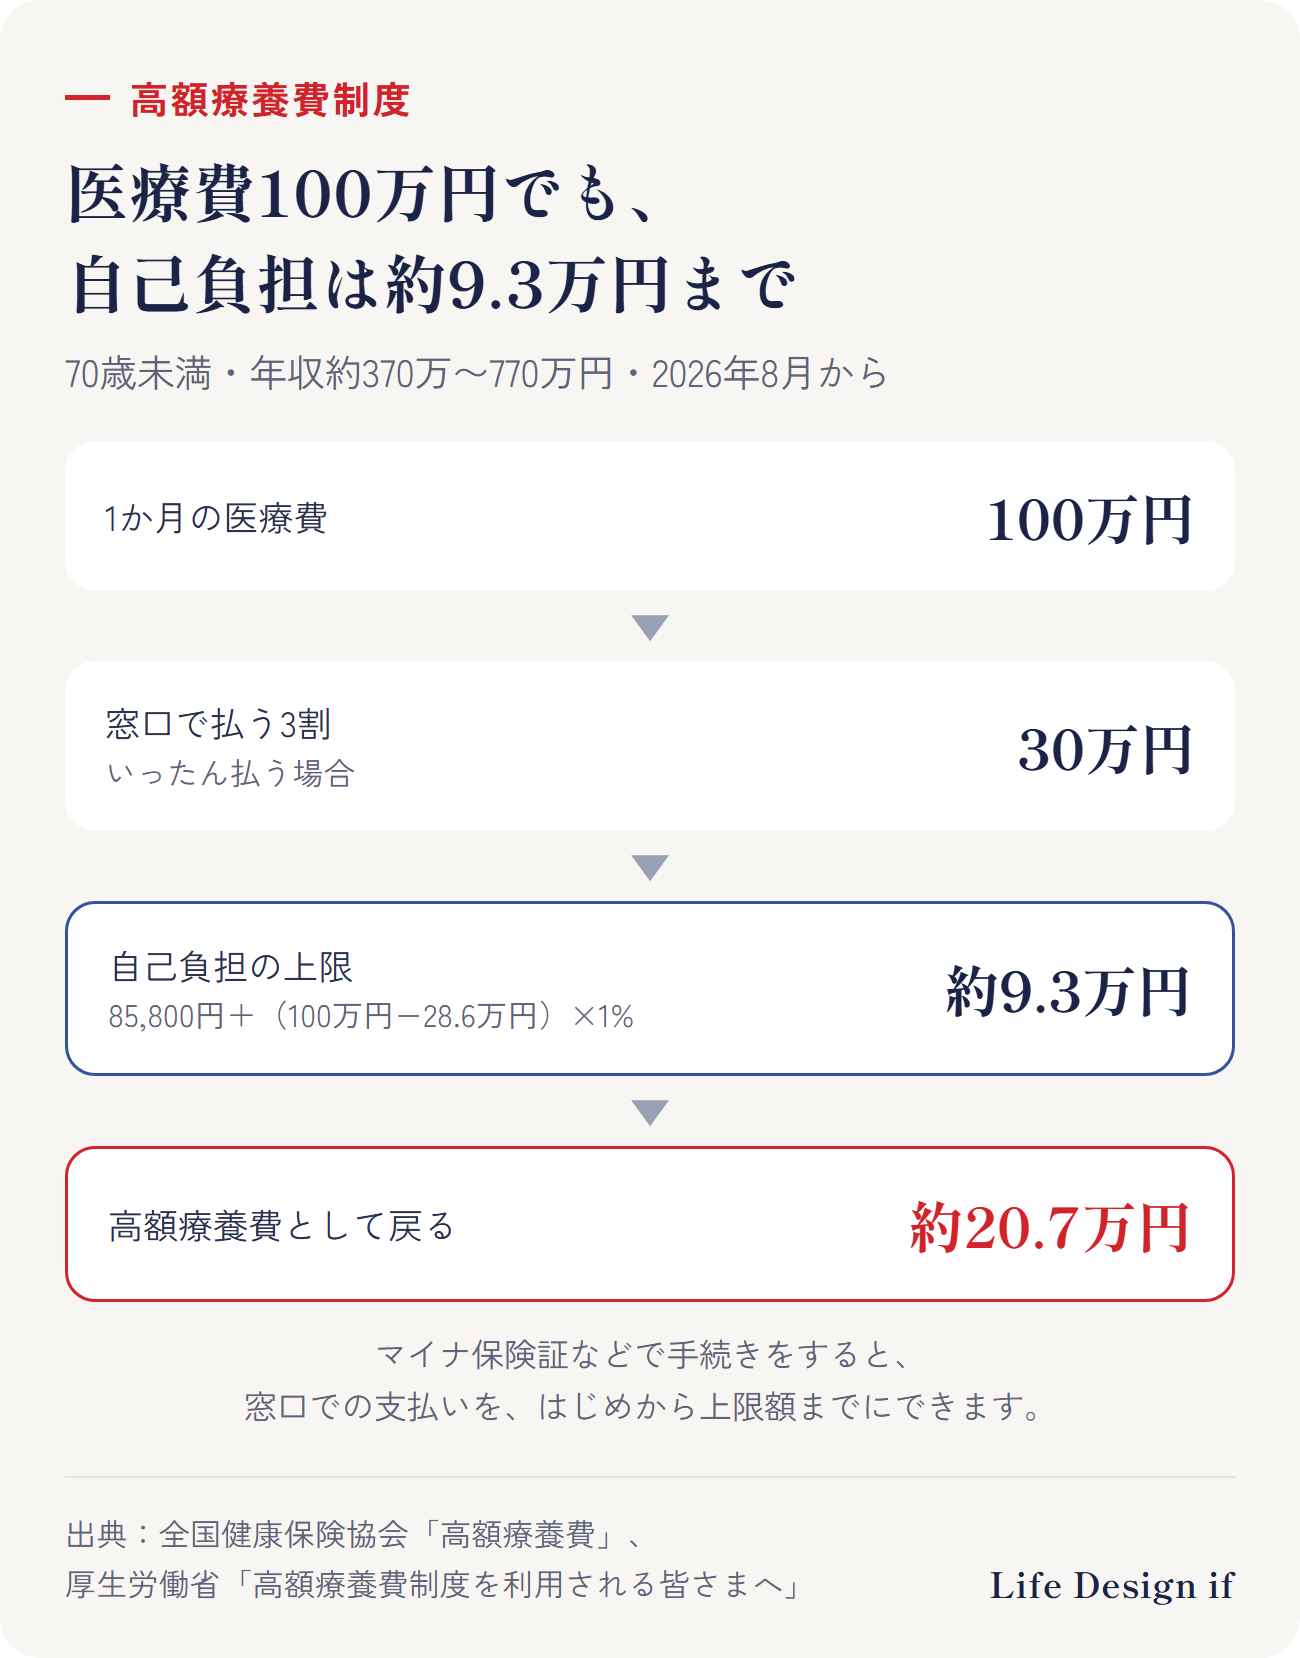
1か月の医療費が100万円の場合、窓口の3割負担は30万円です。上限額は「85,800円+(1,000,000円−286,000円)×1%」で92,940円。残りの約20.7万円は、高額療養費として戻ってきます。
対象にならない費用もある
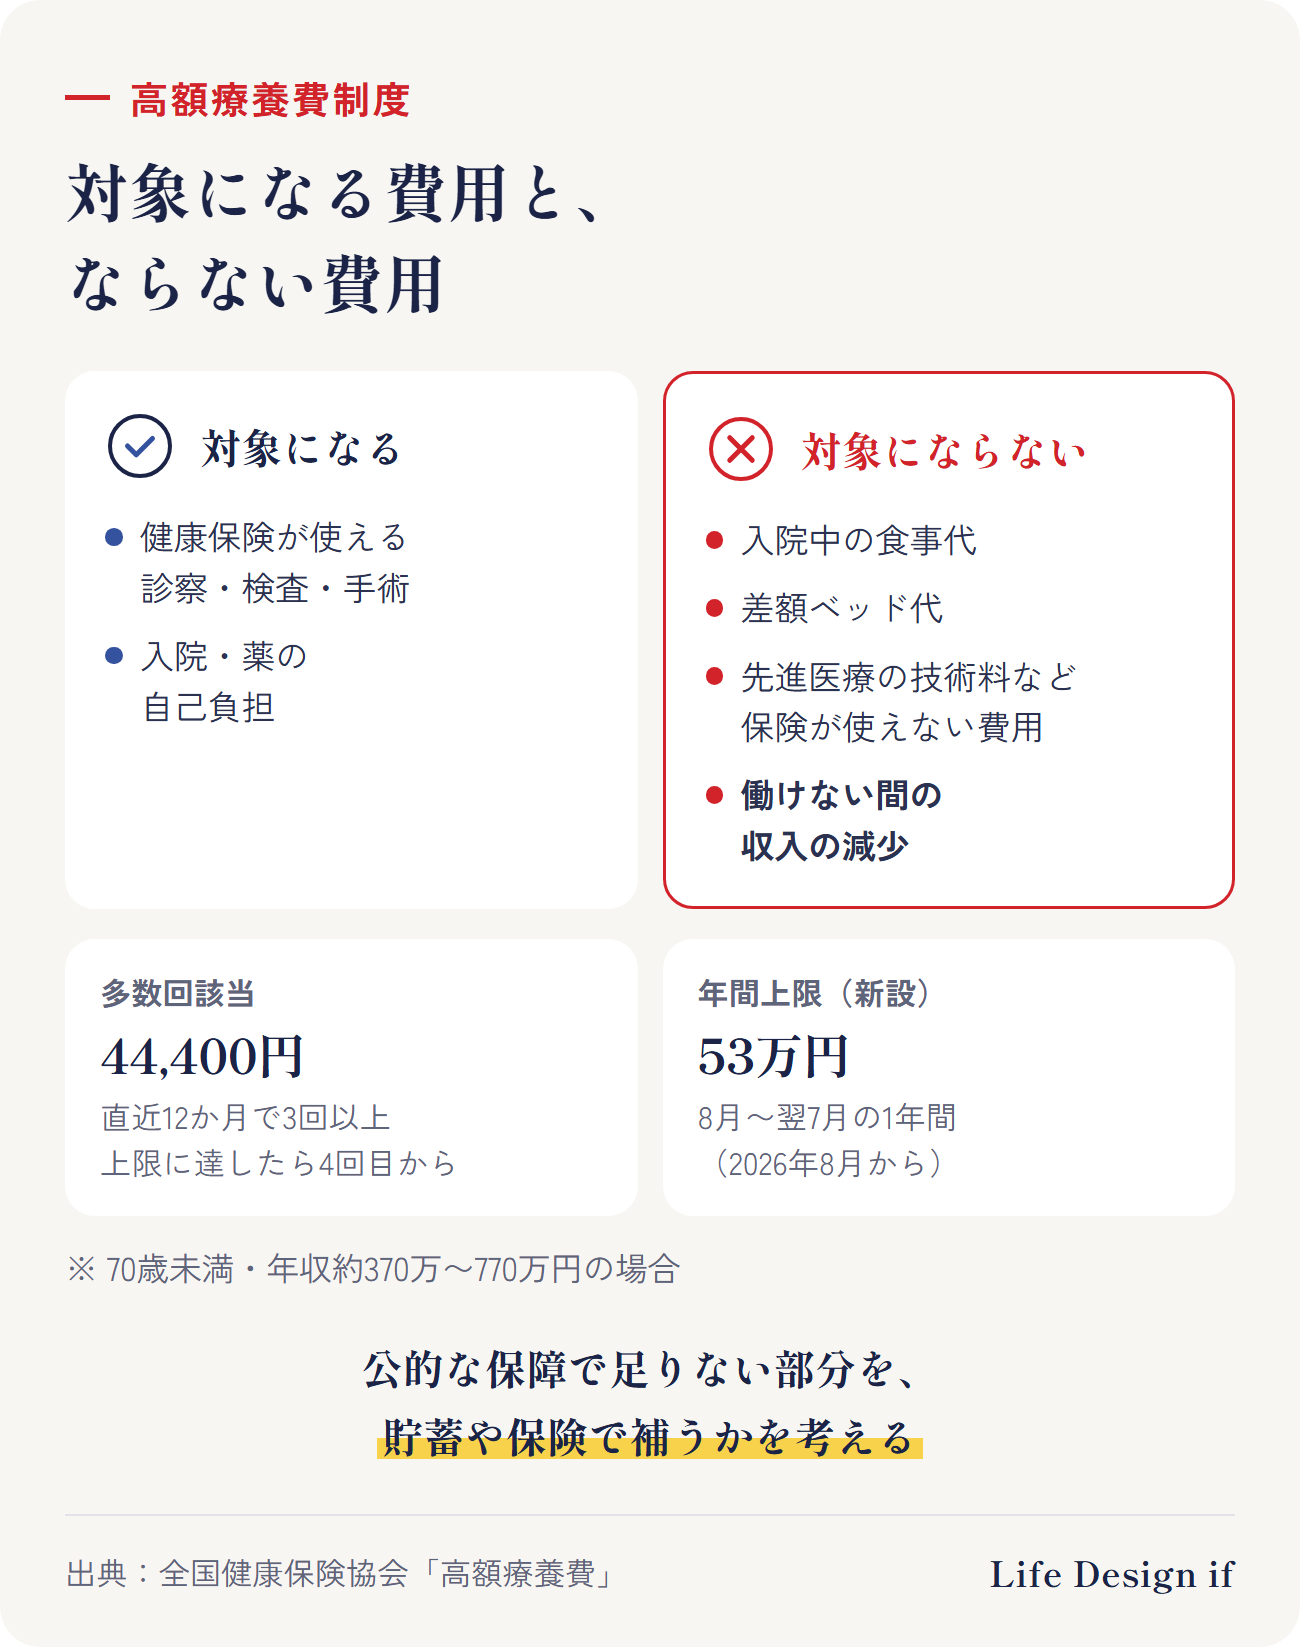
高額療養費の計算に入るのは、健康保険が使える医療費の自己負担です。次のような費用は計算に入りません。
- 入院中の食事代
- 個室などを希望したときの差額ベッド代
- 先進医療の技術料など、健康保険が使えない費用
そして、もうひとつ大きいのが、働けない間の収入の減少です。高額療養費制度は医療費の上限の仕組みなので、収入までは補ってくれません。
「上限があるなら医療保険はいらない?」の前に
上限があると知ると、「民間の医療保険はいらないのでは」と思うかもしれません。
大切なのは、いる・いらないを先に決めることではなく、公的な保障で足りない部分を、何で補うかを決めることです。
- 上限額までの自己負担や、対象外の費用を、貯蓄で払えるか
- 入院や治療が長引いて収入が減ったとき、生活費はどうするか
- 貯蓄を医療費に使ったとき、ほかの目的のお金(教育費・住宅など)に影響が出ないか
貯蓄で十分にまかなえる方もいれば、貯蓄は別の目的のために残しておきたい方もいます。答えは家庭によって違います。
このテーマの全体の流れ(完全ガイド)
まとめ
- 高額療養費制度で、1か月の医療費の自己負担には上限がある
- 2026年8月から月の上限額が引き上げられ、年間上限が新しくできた(年収約370万〜770万円なら月 85,800円+α、年間53万円)
- 入院中の食事代、差額ベッド代、保険が使えない費用、収入の減少は対象外
- 「医療保険がいるか」ではなく、「公的な保障で足りない部分を何で補うか」で考える
ご相談のご案内
今入っている医療保険が、公的な保障と比べて何を補っているのか分からない。そんな方に向けて、保険証券を見ながら一緒に確認するご相談を受け付けています。見直さない、という結論になることもあります(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、公的制度と保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。加入している健康保険(健康保険組合・国民健康保険など)によって、手続きや付加給付が異なります。
出典
- 全国健康保険協会(協会けんぽ)「高額な医療費を支払ったとき(高額療養費)」 https://www.kyoukaikenpo.or.jp/g3/sb3030/r150/
- 厚生労働省「高額療養費制度を利用される皆さまへ」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html
(2026年10月4日時点の情報です)