この記事の結論
生活防衛資金は、病気やけが、仕事の変化、急な出費などに備えて、すぐ使える形で置いておくお金です。
金額は 「毎月の生活費 × 何か月分」 で考えます。何か月分にするかに決まった答えはなく、働き方(会社員か自営業か)、家族、収入の安定、近いうちの出費などで決めます。
生活防衛資金を先に分けておくと、残りのお金を「何のためのお金か」で分けやすくなり、長く使わないお金は、値動きのある運用にも回しやすくなります。
なぜ、投資の前に「手元のお金」なのか
投資は、値動きがあるからこそ、長い時間をかけて増えることが期待できます。ただし、使いたいときに値下がりしていることもあります。
急にお金が必要になったとき、手元にお金がなければ、値下がりしているときに売るしかありません。「急に必要なお金」と「長く置いておけるお金」を分けておくことが、投資を続けるための土台になります。
金融庁も、貯蓄と投資は、資産の状況や今後のライフプランに合わせて使い分けることが大切だとしています。
お金を3つに分けて考える
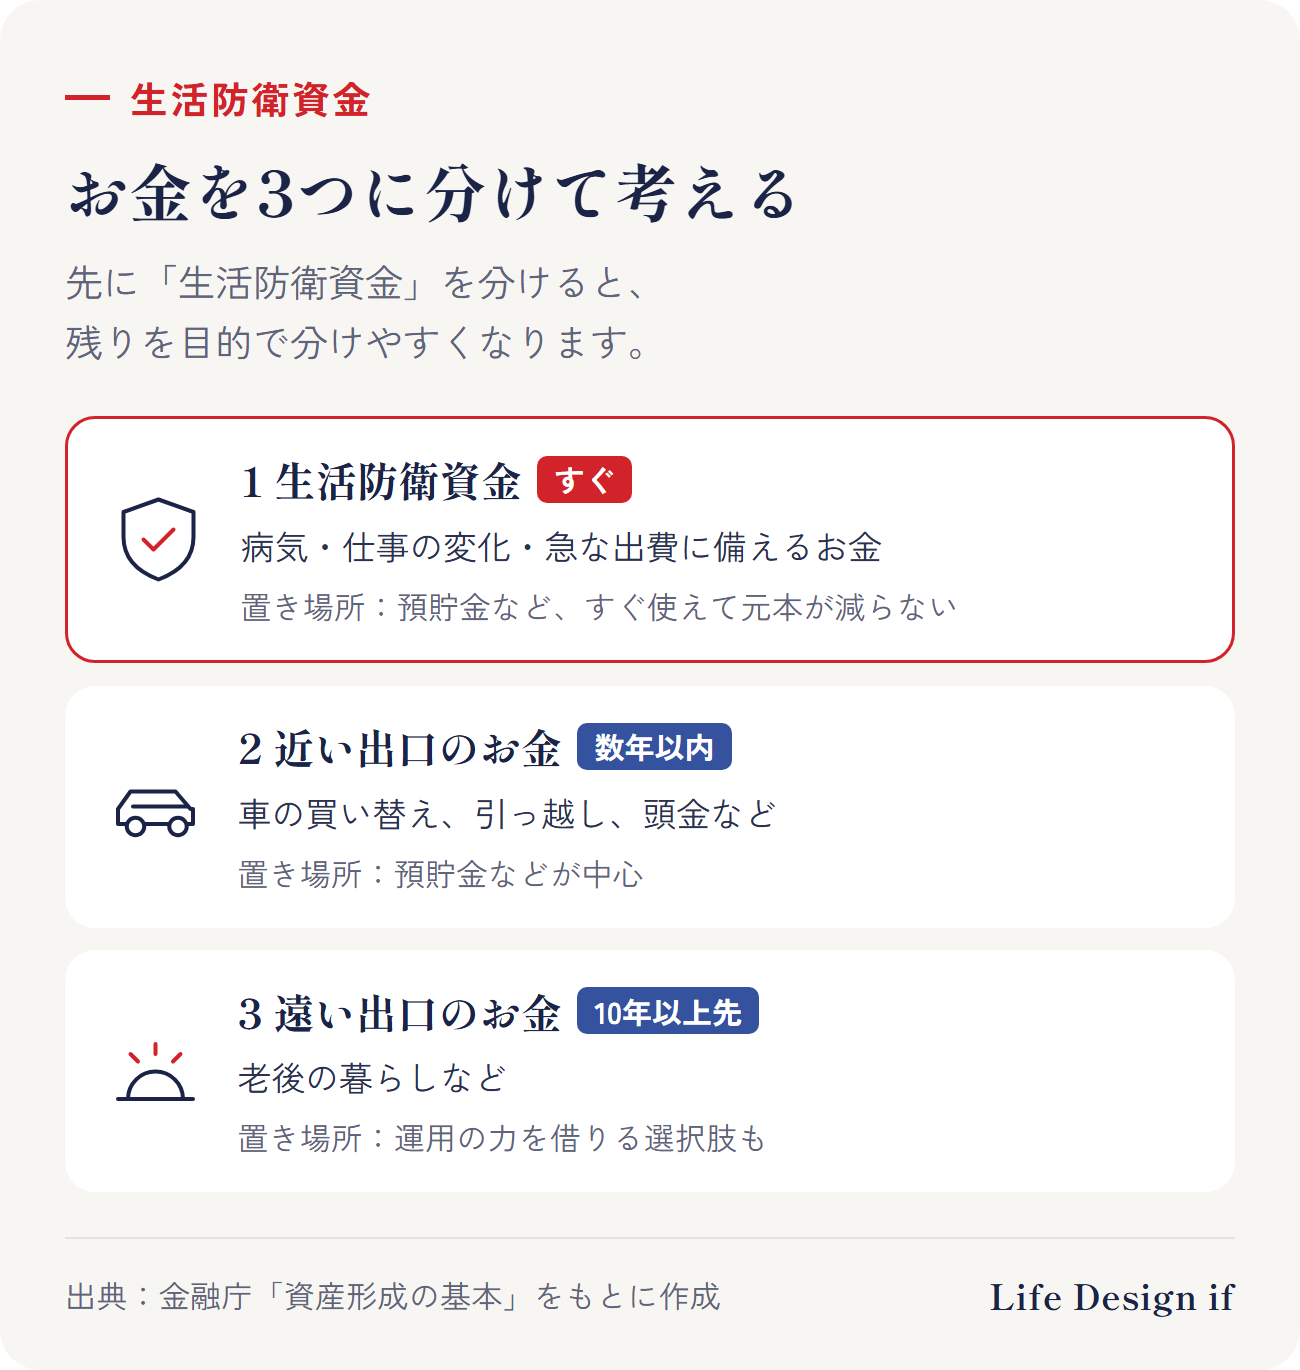
- 生活防衛資金:急な出費や収入の減少に備えるお金。預貯金など、すぐ引き出せて元本が減らない置き場所に
- 近い出口のお金:車の買い替えや引っ越しなど、数年以内に使う予定のお金
- 遠い出口のお金:老後など、10年以上先に使うお金。長い期間をかけて、運用の力を借りる選択肢もある
「何のためのお金か」で置き場所を分ける考え方は、資産運用、何から始めればいい? 答えは「何のためのお金か」から見えてくるで説明しています。
何か月分にする? 決めるときのヒント
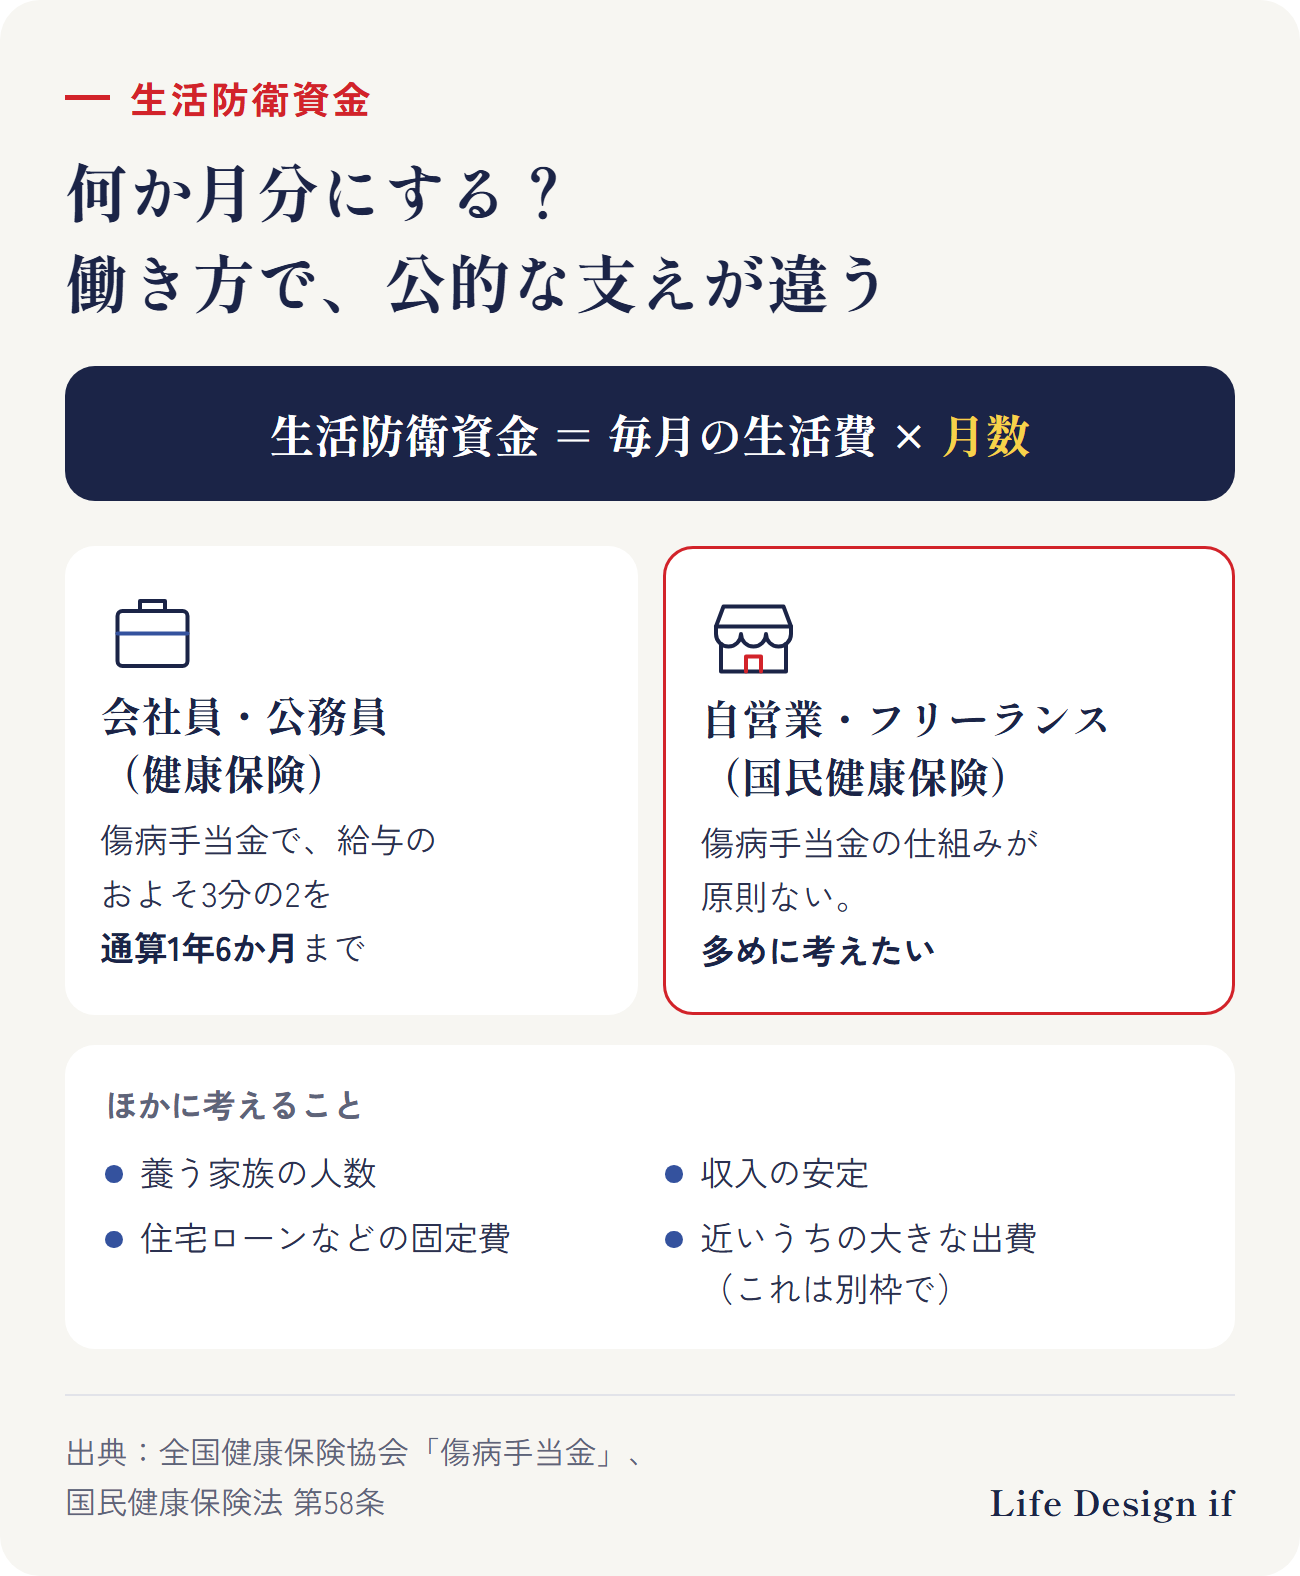
働き方で、公的な支えが違う
- 会社員・公務員など(健康保険):病気やけがで働けないときは、傷病手当金があります。全国健康保険協会(協会けんぽ)によると、1日あたり「標準報酬月額の平均÷30×3分の2」を、支給を始めた日から通算1年6か月まで受け取れます。
- 自営業・フリーランスなど(国民健康保険):国民健康保険法では、傷病手当金は保険者が条例などで決めて行うことが「できる」給付で、多くの国民健康保険には設けられていません。働けない間の収入の支えが少ないぶん、生活防衛資金は多めに考えておきたいところです。
ほかに考えること
- 家族:養う家族が多いほど、毎月の生活費も、いざというときの影響も大きくなります
- 収入の安定:歩合や季節で収入が大きく変わる方は、多めに
- 毎月の固定費:住宅ローンや家賃など、減らしにくい支出が多いほど、多めに
- 近いうちの大きな出費:これは生活防衛資金とは別に、「近い出口のお金」として分けておきます
金額の出し方
- 毎月の生活費を出す(食費・住まい・光熱費・通信・保険・ローンなど。家計簿がなければ、通帳で1か月に出ていくお金を見る)
- 上のヒントから、何か月分にするかを決める
- 毎月の生活費 × 月数 が、あなたの生活防衛資金
例えば、毎月の生活費が25万円で、6か月分にするなら150万円です。
すでに預貯金がある方は、その中から生活防衛資金のぶんを「使わないお金」として分けておくと、残りを目的ごとに考えやすくなります。
まとめ
- 生活防衛資金は、急な出費や収入の減少に備えて、すぐ使える形で置いておくお金
- 金額は「毎月の生活費 × 何か月分」。何か月分かは、働き方・家族・収入の安定・固定費で決める
- 会社員には傷病手当金があるが、自営業の国民健康保険には原則ない
- 生活防衛資金を先に分けると、残りのお金を「何のためのお金か」で分けやすい
Life Design ifでは、お金の計画(ライフプラン)を立てる前に、どんな人生を描きたいか(ライフデザイン)から考えます。
ご相談のご案内
「どこまでを手元に置いて、どこからを準備に回せばいいか分からない」という段階からでも、ご相談いただけます。今の家計と叶えたい未来を整理して、次の一歩を一緒に考えます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、制度や考え方の一般的な説明です。特定の金融商品をおすすめするものではありません。
出典
- 金融庁「資産形成の基本(NISA特設ウェブサイト)」 https://www.fsa.go.jp/policy/nisa2/invest/
- 全国健康保険協会(協会けんぽ)「病気やケガで会社を休んだとき(傷病手当金)」 https://www.kyoukaikenpo.or.jp/g3/sb3040/r139/
- 国民健康保険法 第58条(e-Gov法令検索) https://laws.e-gov.go.jp/law/333AC0000000192
(2026年10月4日時点の情報です)