この記事の結論
積立投資は、決まった金額を、決まったタイミングで、続けて買う方法です。
金融庁は、値動きと上手に付き合う工夫として「長期・積立・分散」の3つを挙げています。
ただし、積立投資は値動きのある運用です。使う時期が遠いお金ほど向いていて、数年以内に使うお金には向いていません。何から始めるかの前に、「そのお金は、いつ使うのか」を決めておきましょう。
「長期・積立・分散」とは
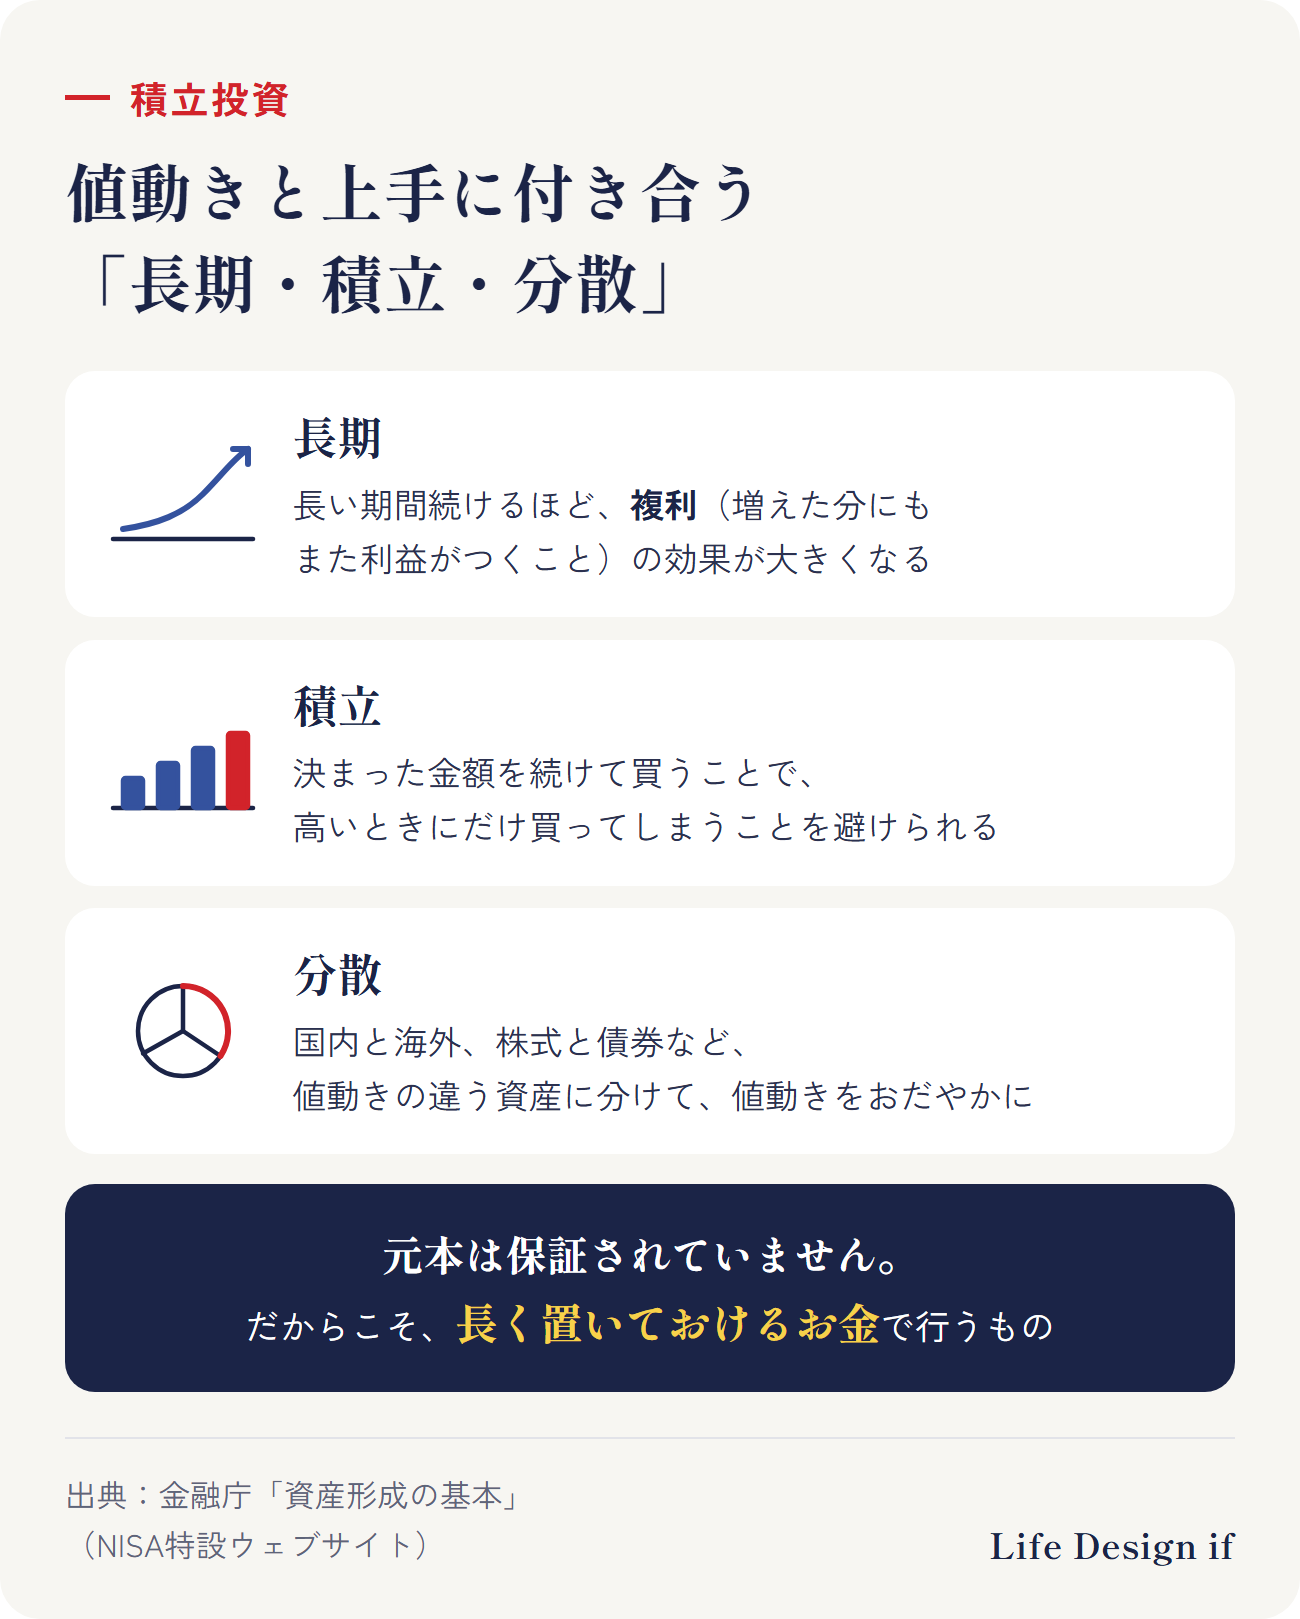
金融庁の「資産形成の基本」では、次のように説明されています。
- 長期:長い期間投資を続けると、複利(増えた分にも、また利益がつくこと)の効果が大きくなる
- 積立:決まった金額を続けて投資することで、安いときに買わなかったり、高いときにだけ買ってしまったりすることを避けられる
- 分散:値動きの違う複数の資産(国内と海外、株式と債券など)に分けて投資することで、値動きをおだやかにする
積立投資のいいところ
- 始めるタイミングに悩みにくい:毎月決まった金額で買うので、「今は高いか、安いか」を毎回考えなくてよい
- 少しずつ始められる:まとまったお金がなくても始められる
- 続けやすい:一度決めれば、あとは仕組みで続く
知っておきたいこと
- 元本は保証されていません。値動きによって、使いたいときに買ったときより減っていることもあります
- 短い期間では、値下がりの影響を受けやすい。だからこそ、長く置いておけるお金で行うものです
- 手数料など、どこで何にお金がかかるかも確かめておきましょう
NISAの「つみたて投資枠」
金融庁によると、NISAのつみたて投資枠は、年間120万円まで、長期・積立・分散に適した一定の投資信託を買うことができます(成長投資枠と合わせた生涯の非課税保有限度額は1,800万円)。日本に住む18歳以上の方が口座を開設できます。
制度の選び方も、「いつ使うお金か」から考えると分かりやすくなります(資産運用、何から始めればいい?)。
「いつ使うお金か」で、向き・不向きが分かれる
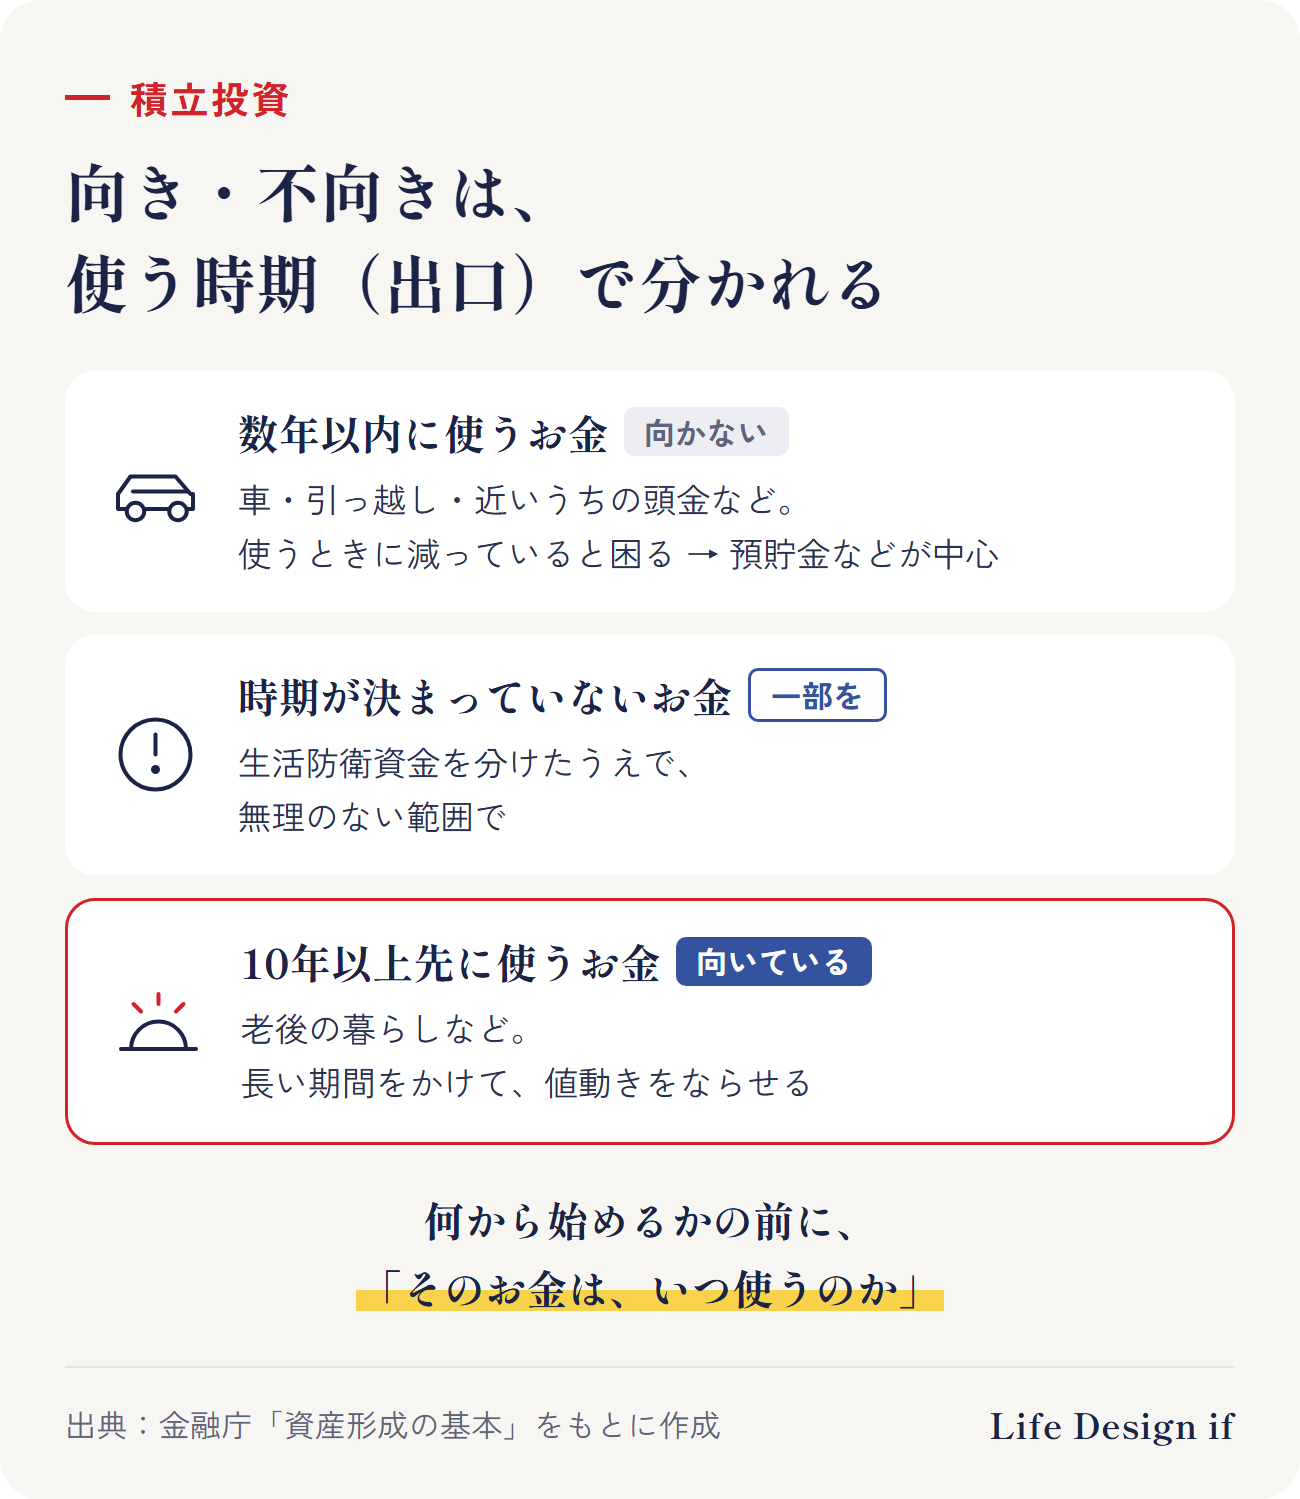
- 数年以内に使うお金(車の買い替え、引っ越し、近いうちの頭金など):使うときに減っていると困るので、向いていません。預貯金などが中心です
- 10年以上先に使うお金(老後の暮らしなど):長い期間をかけて値動きをならせるので、積立投資が向いています
- 時期がまだ決まっていないお金:生活防衛資金を分けたうえで、無理のない範囲で
毎月いくら積み立てるかも、出口から逆算できます。老後のお金の目安の出し方は、老後資金はいくら必要?でまとめています。
まとめ
- 積立投資は、決まった金額を、決まったタイミングで、続けて買う方法
- 金融庁が挙げる工夫は「長期・積立・分散」
- 元本は保証されない。数年以内に使うお金には向かず、10年以上先のお金に向いている
- NISAのつみたて投資枠は年間120万円まで。まず「いつ使うお金か」を決める
Life Design ifでは、お金の計画(ライフプラン)を立てる前に、どんな人生を描きたいか(ライフデザイン)から考えます。
ご相談のご案内
この記事では、積立投資の考え方を一般的にまとめました。ご相談では、あなたのお金を「いつ使うか」で分けて、どこから・どのくらいで始めるか、または今は始めないかを一緒に整理します。まずは1分の簡易チェックで、「老後の暮らし」に向いているお金の置き場所を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、制度や考え方の一般的な説明です。特定の金融商品をおすすめするものではありません。投資には元本割れのおそれがあります。
出典
- 金融庁「資産形成の基本(NISA特設ウェブサイト)」 https://www.fsa.go.jp/policy/nisa2/invest/
- 金融庁「NISAを知る(NISA特設ウェブサイト)」 https://www.fsa.go.jp/policy/nisa2/about/index.html
(2026年10月4日時点の情報です)