この記事の結論
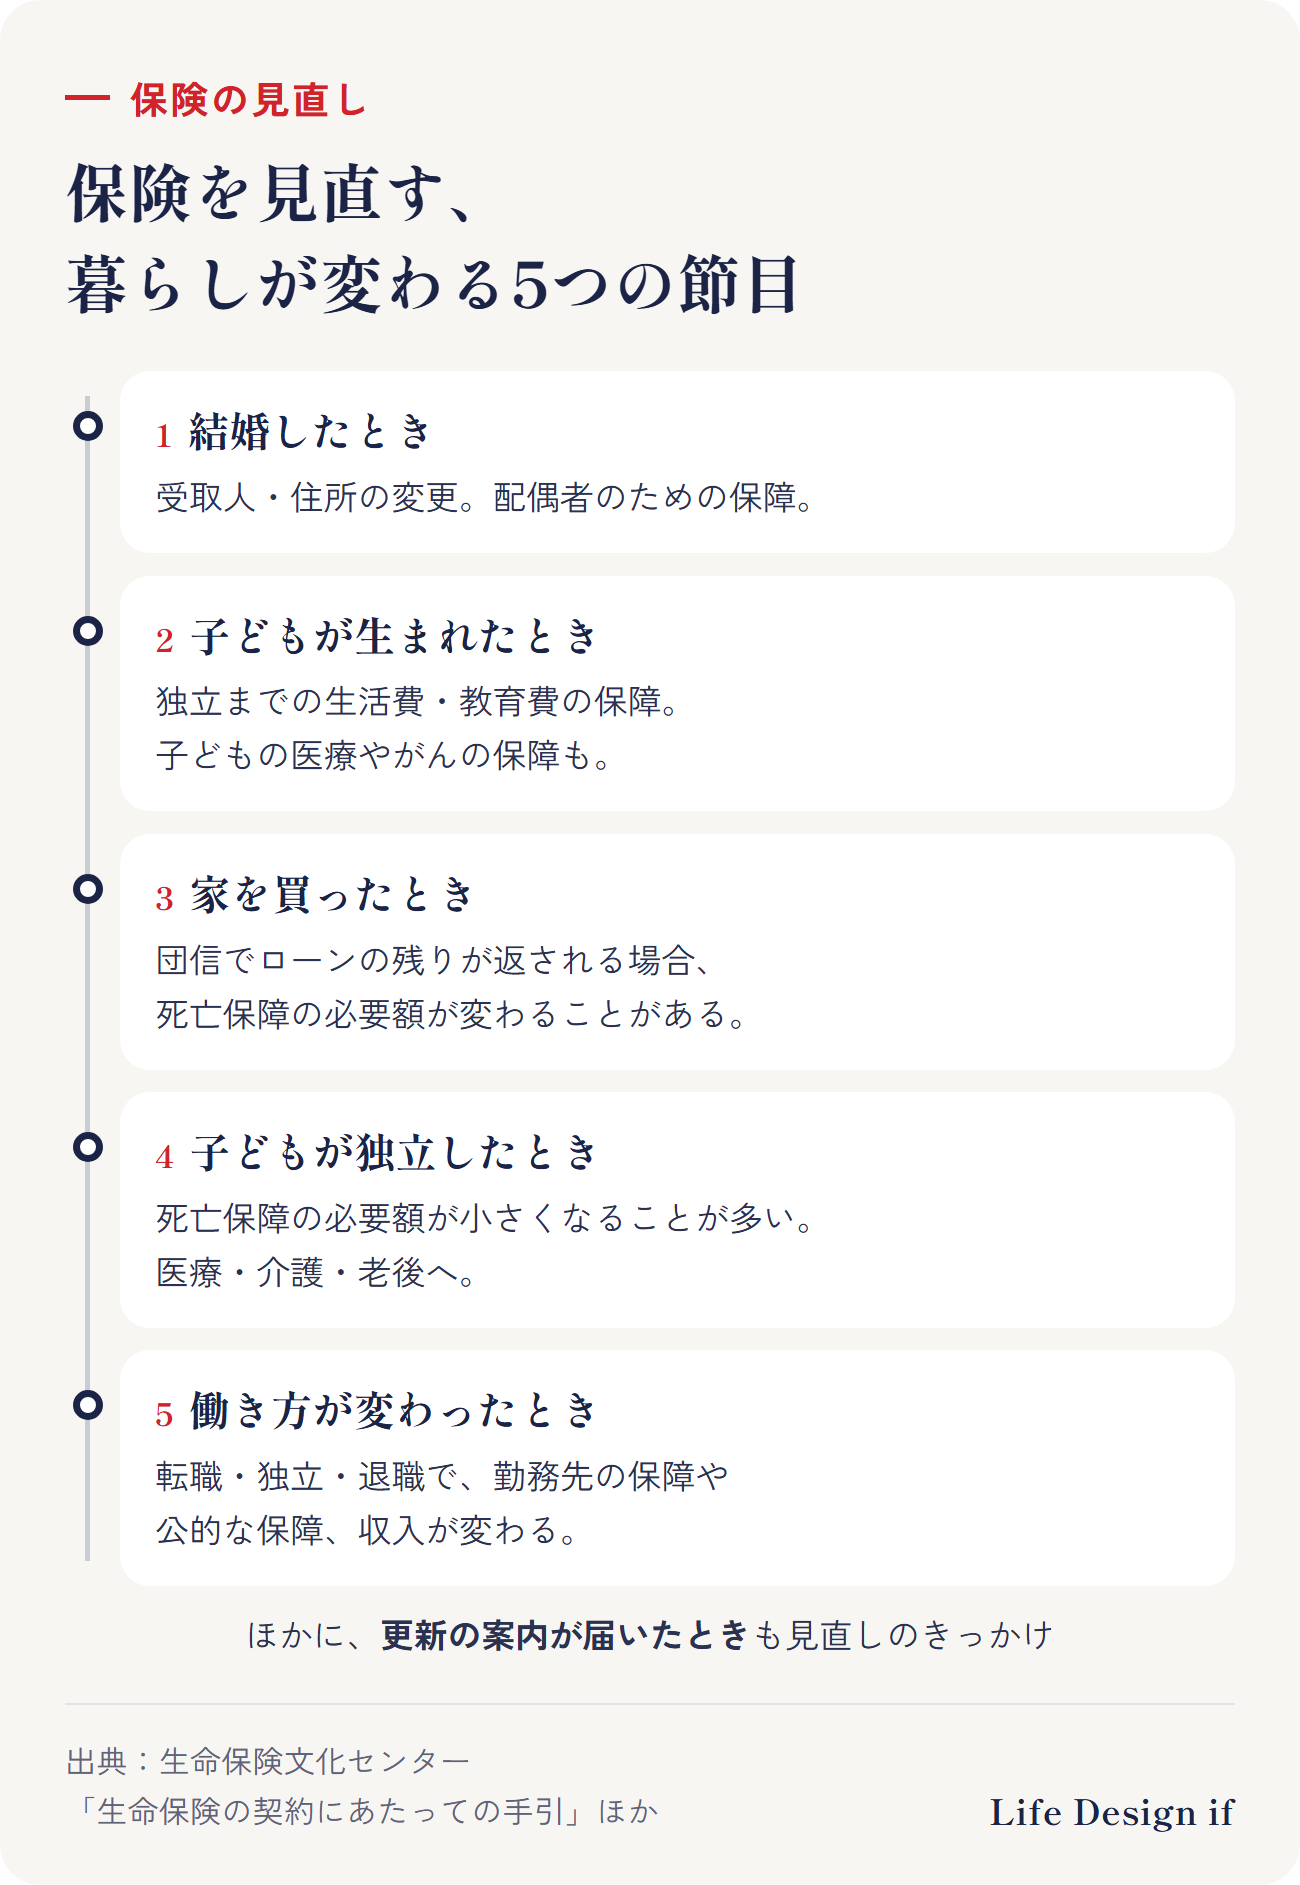
保険の見直しのタイミングは、暮らしが変わったときです。特に次の5つの節目は、必要な保障が大きく変わります。
- 結婚したとき
- 子どもが生まれたとき
- 家を買ったとき
- 子どもが独立したとき
- 働き方が変わったとき(転職・独立・退職)
生命保険文化センターも、年齢や家族構成、生活環境の変化によって保障の必要性は変わるため、入ったときはぴったりだった保険でも、変化に合わせて見直すことが大切だとしています。
節目ごとに、何が変わる?
1. 結婚したとき
- 受取人や住所の変更を忘れずに
- 配偶者のための保障(いざというときの生活費)を考える
- 夫婦それぞれの医療保障を確認する
2. 子どもが生まれたとき
- 子どもが独立するまでの生活費や教育費を、いざというときにどう用意するかを考える。必要な保障額が一番大きくなりやすい時期です
- 子ども自身の医療やがんの保障も、この時期に考えておきたいことです(理由は子どもの医療保険・がん保険は0歳から必要?で書いています)
3. 家を買ったとき
住宅ローンを組むとき、多くの場合は団体信用生命保険(団信)に入ります。団信は、ローンを借りた人が亡くなったときなどに、ローンの残りが保険金で返される仕組みです。住まいの費用が変わるので、死亡保障の必要額が変わることがあります。
4. 子どもが独立したとき
子どもの生活費や教育費のための保障は、必要が小さくなることが多い時期です。一方で、自分たちの医療や介護、老後の準備に目が向く時期でもあります。
5. 働き方が変わったとき
転職や独立、退職で、勤務先の保障(団体保険・福利厚生)や、病気で働けないときの公的な保障、収入が変わります。特に会社員から自営業になると、公的な保障が大きく変わります。
ほかにも
- 更新の案内が届いたとき(保険の更新で保険料が上がるのはなぜ?)
- 保険料が高い気がしたとき(保険料が高いのはなぜ? 保険料が高くなる5つの理由)
見直しの方法は、「解約して入り直す」だけではない
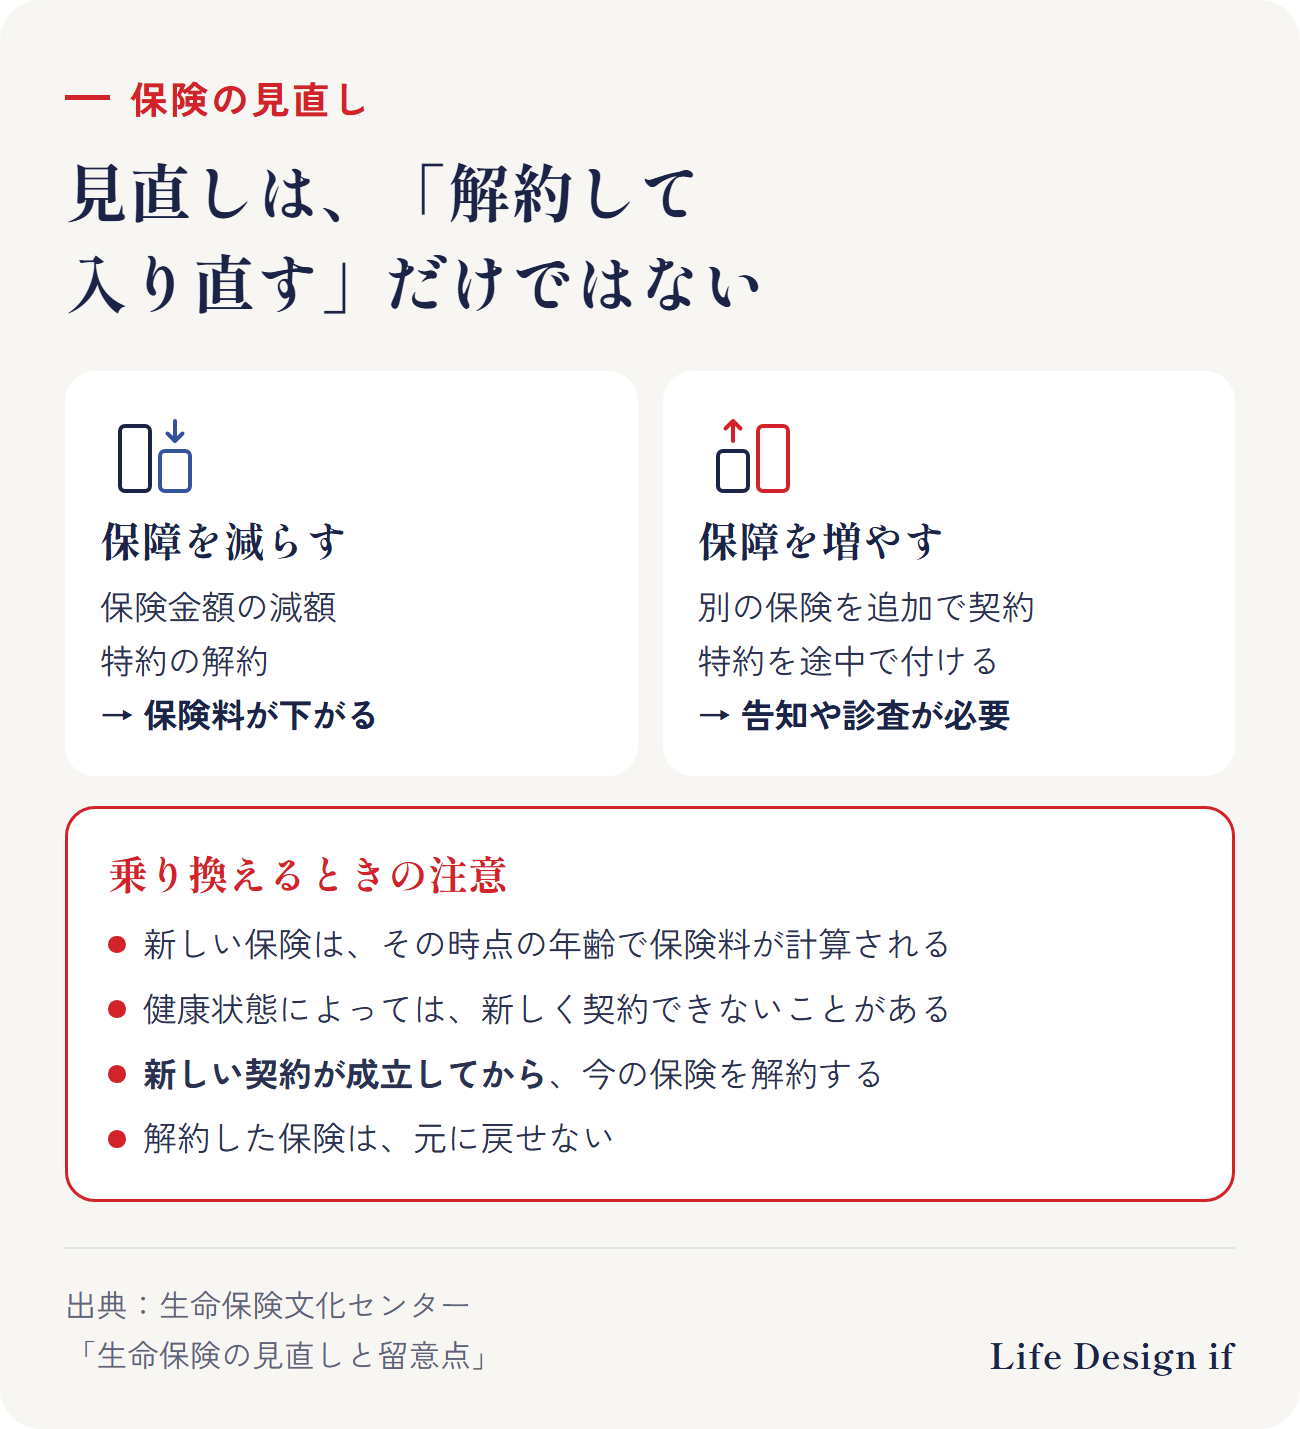
生命保険文化センターによると、見直しの方法には次のようなものがあります。
- 保障を減らす:保険金額の減額、特約の解約
- 保障を増やす:別の保険を追加で契約する、特約を途中で付ける(どちらも告知や診査が必要)
- 乗り換える:今の保険を解約して、新しい保険に入る
今の契約を生かしたまま、必要な部分だけを減らしたり増やしたりできることもあります。
乗り換えるときの注意
- 新しい保険は、その時点の年齢で保険料が計算されるため、高くなることがある
- 健康状態によっては、新しく契約できないことがある
- 解約した保険は元に戻せない。新しい契約が成立してから、今の契約を解約する
このテーマの全体の流れ(完全ガイド)
生命保険の見直し 完全ガイド|何から・いつ・どう確かめる?
生命保険の見直しを、何から・いつ・どう確かめればいいかを順番にまとめた完全ガイドです。保険証券で見るところ、生命保険料が高く感じる理由と平均、見直しのタイミング、先に知りたい公的な保障、切り替えの注意、高松・香川で相談するときのポイントまで。
if1-11.com
2026.10.08
まとめ
- 保険の見直しは、暮らしが変わる節目に:結婚、子どもの誕生、住宅購入、子どもの独立、働き方の変化
- 見直しの方法は、減らす(減額・特約の解約)、増やす(追加契約・特約の中途付加)、乗り換える
- 乗り換えるときは、新しい契約が成立してから今の契約を解約する
ご相談のご案内
この記事では、見直しのタイミングと方法を一般的にまとめました。ご相談では、あなたの家族と暮らしの変化に合わせて、今の保険のどこを残し、どこを変えるか(または変えないか)を、保険証券を見ながら一緒に整理します(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、保険の見直しの一般的な説明です。特定の保険会社・商品をおすすめするものではありません。
出典
- 公益財団法人 生命保険文化センター「生命保険の契約にあたっての手引 その3:生命保険の見直しと留意点」 https://www.jili.or.jp/tebiki/chapter3.html
- 公益財団法人 生命保険文化センター「ライフイベントから見る生活設計」 https://www.jili.or.jp/lifeplan/lifeevent/index.html
- 独立行政法人 住宅金融支援機構「新機構団体信用生命保険制度」 https://www.jhf.go.jp/danshin_menu/shin-danshin/index.html
(2026年10月4日時点の情報です)