この記事の結論
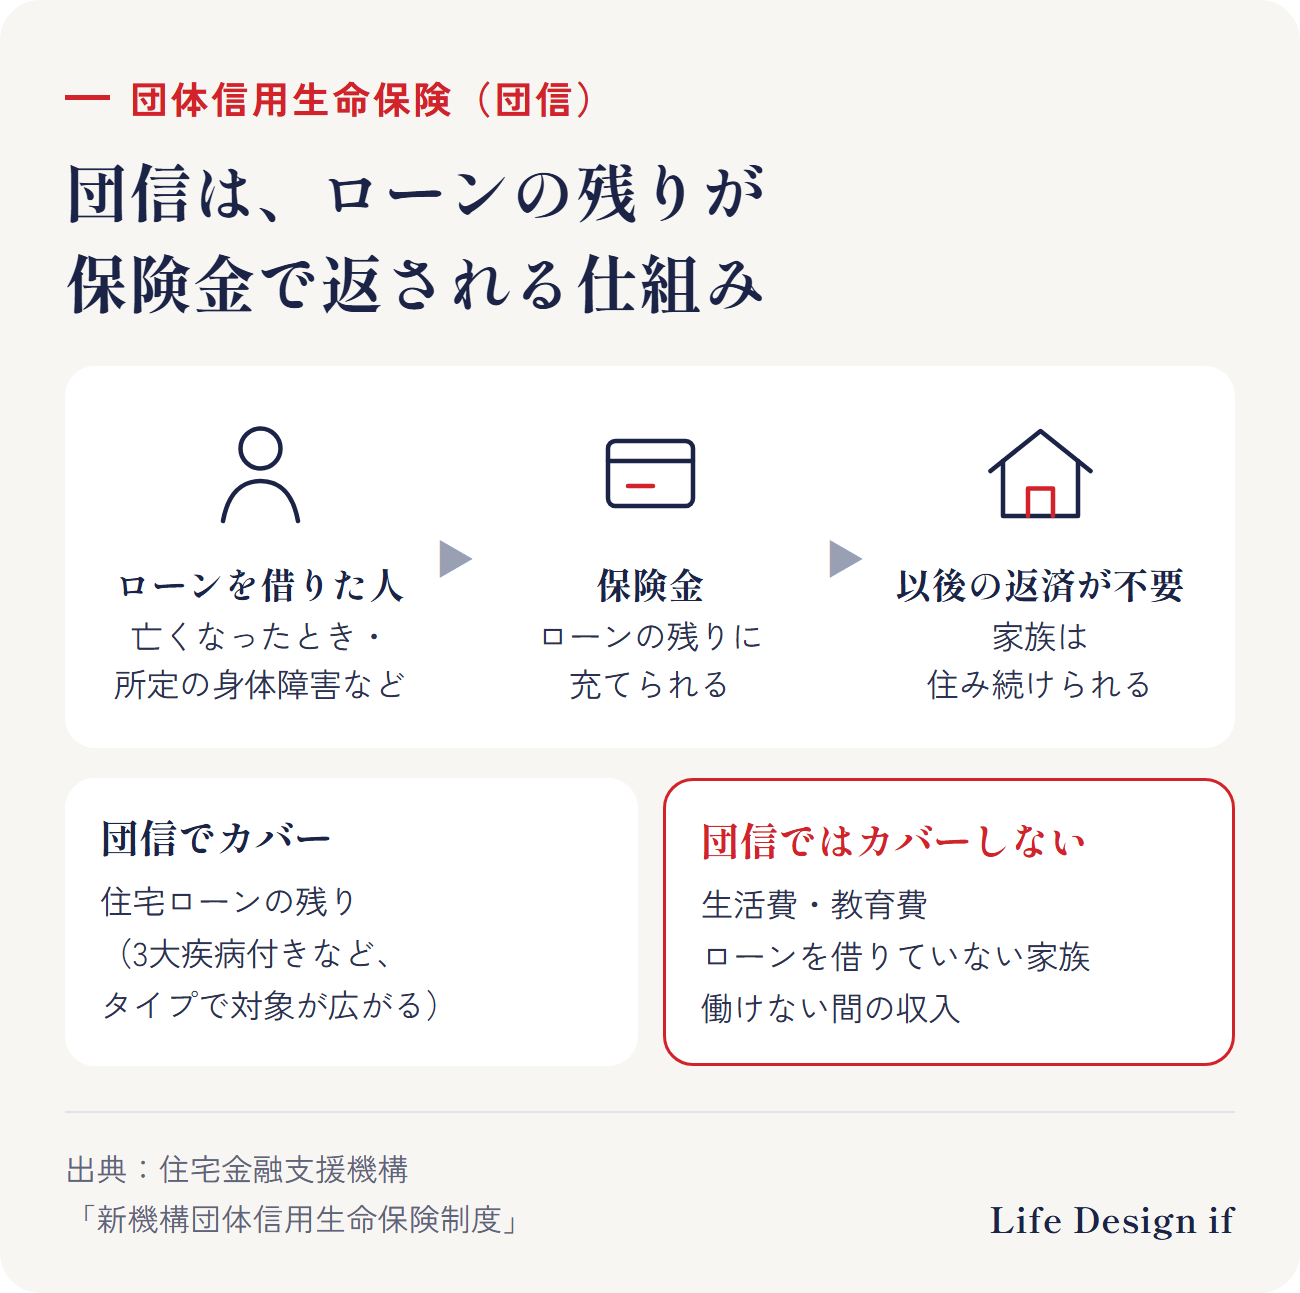
住宅ローンを組むと、多くの場合、団体信用生命保険(団信)に入ります。ローンを借りた人が亡くなったときなどに、保険金でローンの残りが返される仕組みです。
そのため、家を買ったあとは、いざというときに家族が必要とする住まいの費用が変わり、死亡保障の必要額が変わることがあります。
ただし、団信でカバーされるのは住宅ローンだけです。生活費、教育費、ローンを借りていない家族の保障などは、別に考える必要があります。見直すときは、団信の中身を確かめる → 必要な保障額を計算し直す → 新しい形を決めるの順番で進めましょう。
団信とは
住宅金融支援機構によると、新機構団体信用生命保険制度では、加入者が亡くなったり、所定の身体障害状態になったりした場合に、支払われた保険金がローンに充てられ、以後の返済が不要になります。
また、3大疾病付きのタイプでは、がん・急性心筋梗塞・脳卒中が原因で一定の要件に当てはまった場合や、公的介護保険の要介護2〜5の状態になった場合にも、残りの返済が不要になります。
団信で「変わること」と「変わらないこと」
変わること
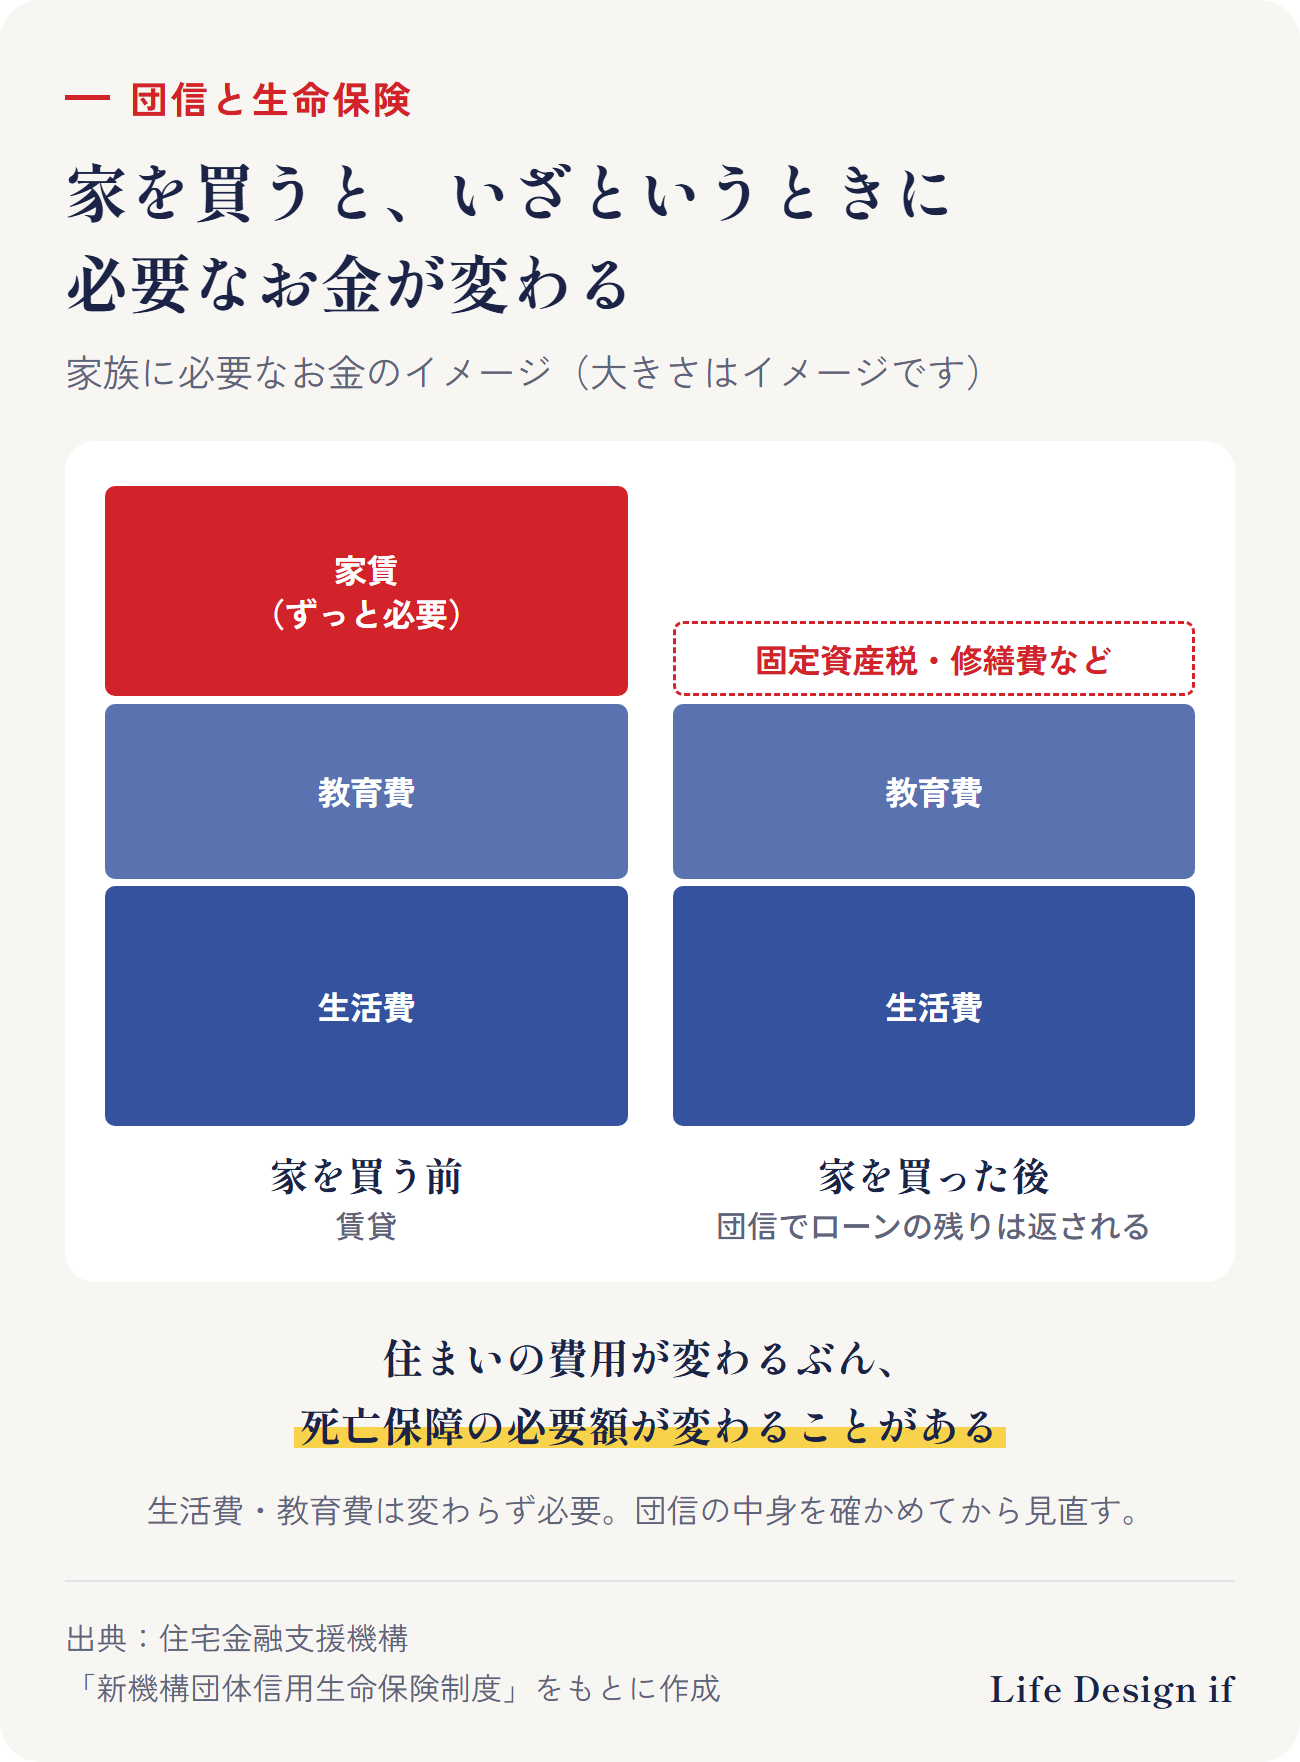
いざというとき、賃貸なら家賃を払い続ける必要があります。団信付きの住宅ローンなら、ローンの残りは保険金で返されるので、住まいの費用は固定資産税や修繕費などが中心になります。
そのぶん、家族に必要なお金の合計(必要な保障額)が小さくなることがあります。
変わらないこと
- 生活費:食費、光熱費、通信費など
- 教育費:子どもが独立するまでのお金
- ローンを借りていない家族の保障:例えば夫だけがローンを借りている場合、妻が亡くなっても、ローンは残ります(夫婦で借りる場合の団信のタイプもあります)
- 医療や働けないときの備え:団信は、病気で働けない間の収入を補う仕組みではありません(3大疾病付きなど、タイプによって対象が広がるものもあります)
見直しの順番
- 団信の中身を確かめる:誰が入っているか、どんなとき(死亡・身体障害・3大疾病など)にローンの残りが返されるか
- 必要な保障額を計算し直す:住まいの費用が変わったぶんを反映して、生活費・教育費などから計算し直す
- 今の生命保険と比べる:多すぎるところ、足りないところを確かめる
- 新しい形を決める:保険金額の減額、特約の解約などで調整できることもあります。乗り換える場合は、新しい契約が成立してから今の契約を解約します
見直しの節目と方法は、保険の見直しはいつ? 暮らしが変わる5つの節目でもまとめています。
このテーマの全体の流れ(完全ガイド)
まとめ
- 団信は、住宅ローンを借りた人が亡くなったときなどに、ローンの残りが保険金で返される仕組み
- 家を買うと、いざというときの住まいの費用が変わり、死亡保障の必要額が変わることがある
- 生活費・教育費、ローンを借りていない家族の保障、医療や働けないときの備えは、別に考える
- 団信の中身 → 必要な保障額 → 今の保険と比べる → 新しい形、の順に見直す
ご相談のご案内
この記事では、団信と生命保険の関係を一般的にまとめました。ご相談では、あなたの住宅ローンと団信の中身、今の保険証券を見ながら、家族に必要な保障が今いくらなのかを一緒に計算し直します。見直さない、という結論になることもあります(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、保険の一般的な説明です。特定の保険会社・商品・住宅ローンをおすすめするものではありません。団信の内容は、住宅ローンを借りる金融機関や団信のタイプによって異なります。
出典
- 独立行政法人 住宅金融支援機構「新機構団体信用生命保険制度」 https://www.jhf.go.jp/danshin_menu/shin-danshin/index.html
- 公益財団法人 生命保険文化センター「生命保険の契約にあたっての手引 その3:生命保険の見直しと留意点」 https://www.jili.or.jp/tebiki/chapter3.html
(2026年10月4日時点の情報です)