この記事の結論
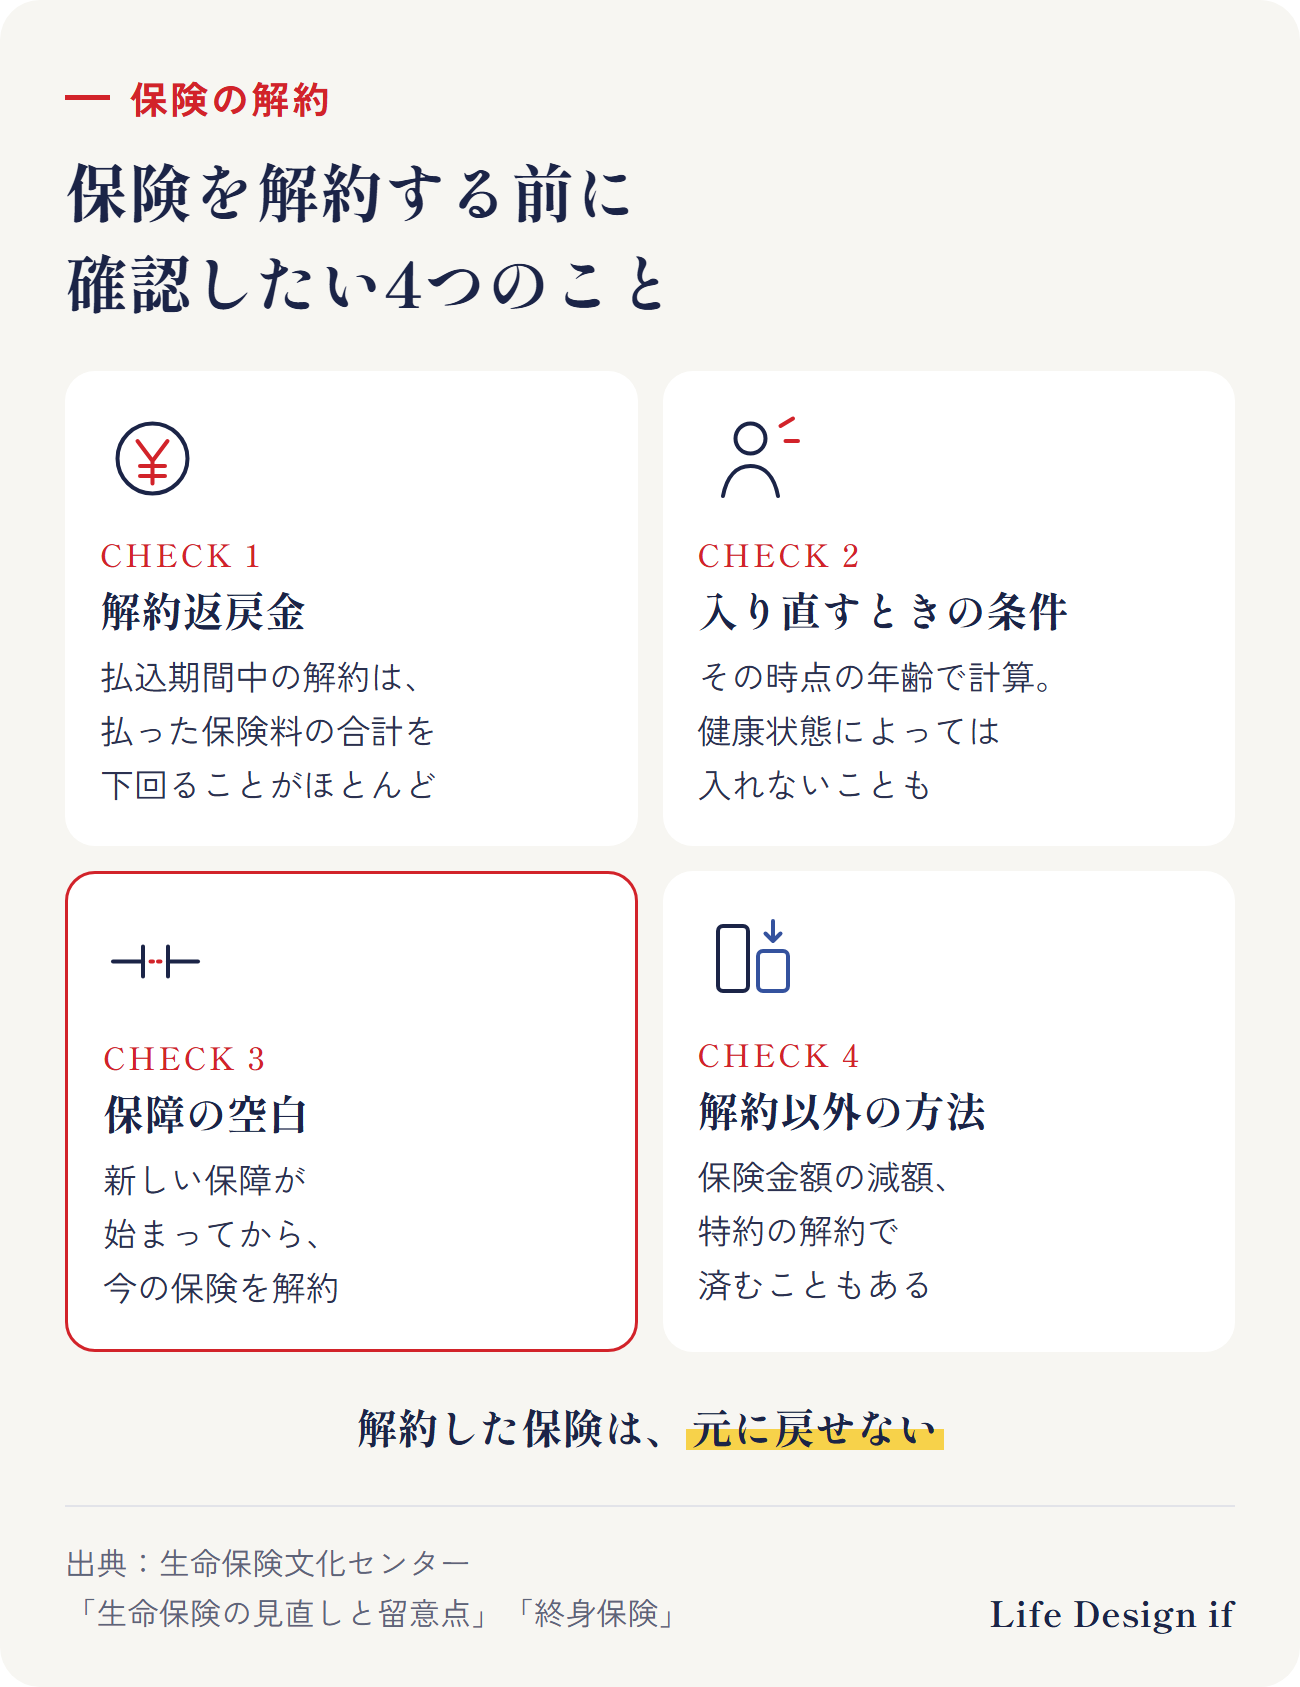
保険を解約する前に、次の4つを確認してください。
- 戻ってくるお金(解約返戻金)はいくらか
- 入り直すときの条件(年齢・健康状態)
- 保障の空白ができないか
- 解約以外の方法(減額・特約の解約など)はないか
生命保険文化センターも注意しているとおり、解約した保険は元に戻せません。「高いから解約」の前に、「この保障は、今の暮らしに必要か」を考えることが大切です。
解約する前に確認したい4つのこと
1. 戻ってくるお金(解約返戻金)
終身保険などで解約すると、解約返戻金が戻ってくることがあります。ただし生命保険文化センターによると、解約返戻金は期間がたつにつれて増えていきますが、保険料を払い込んでいる途中で解約すると、払い込んだ保険料の合計を下回ることがほとんどです。
保険証券の「解約返戻金額例表」などで、今解約するといくら戻るのか、もう少し続けるとどう変わるのかを確かめてみましょう。
2. 入り直すときの条件
今の保険を解約して新しい保険に入る場合、新しい保険はその時点の年齢で保険料が計算されるため、保険料が高くなることがあります。
また、新しく入るときは健康状態などの告知が必要です。健康状態によっては、新しく契約できないこともあります。入ったときは健康でも、今は持病があるという方は特に注意が必要です。
3. 保障の空白
新しい保険の保障が始まる前に今の保険を解約すると、その間に病気やけがをしても、どちらの保険からも受け取れないことがあります。
乗り換えるときは、新しい契約が成立して保障が始まってから、今の保険を解約する、という順番を守りましょう。
4. 解約以外の方法
保険料を下げたいなら、解約しなくても、次のような方法で調整できることがあります。
- 保険金額の減額:保障を小さくして、保険料を下げる
- 特約の解約:必要のなくなった特約だけを外す
商品によっては、保険料の払い込みが難しくなったときに使える方法が用意されていることもあります。まずは保険会社や担当者に、どんな方法があるかを聞いてみましょう。
乗り換えるときの順番
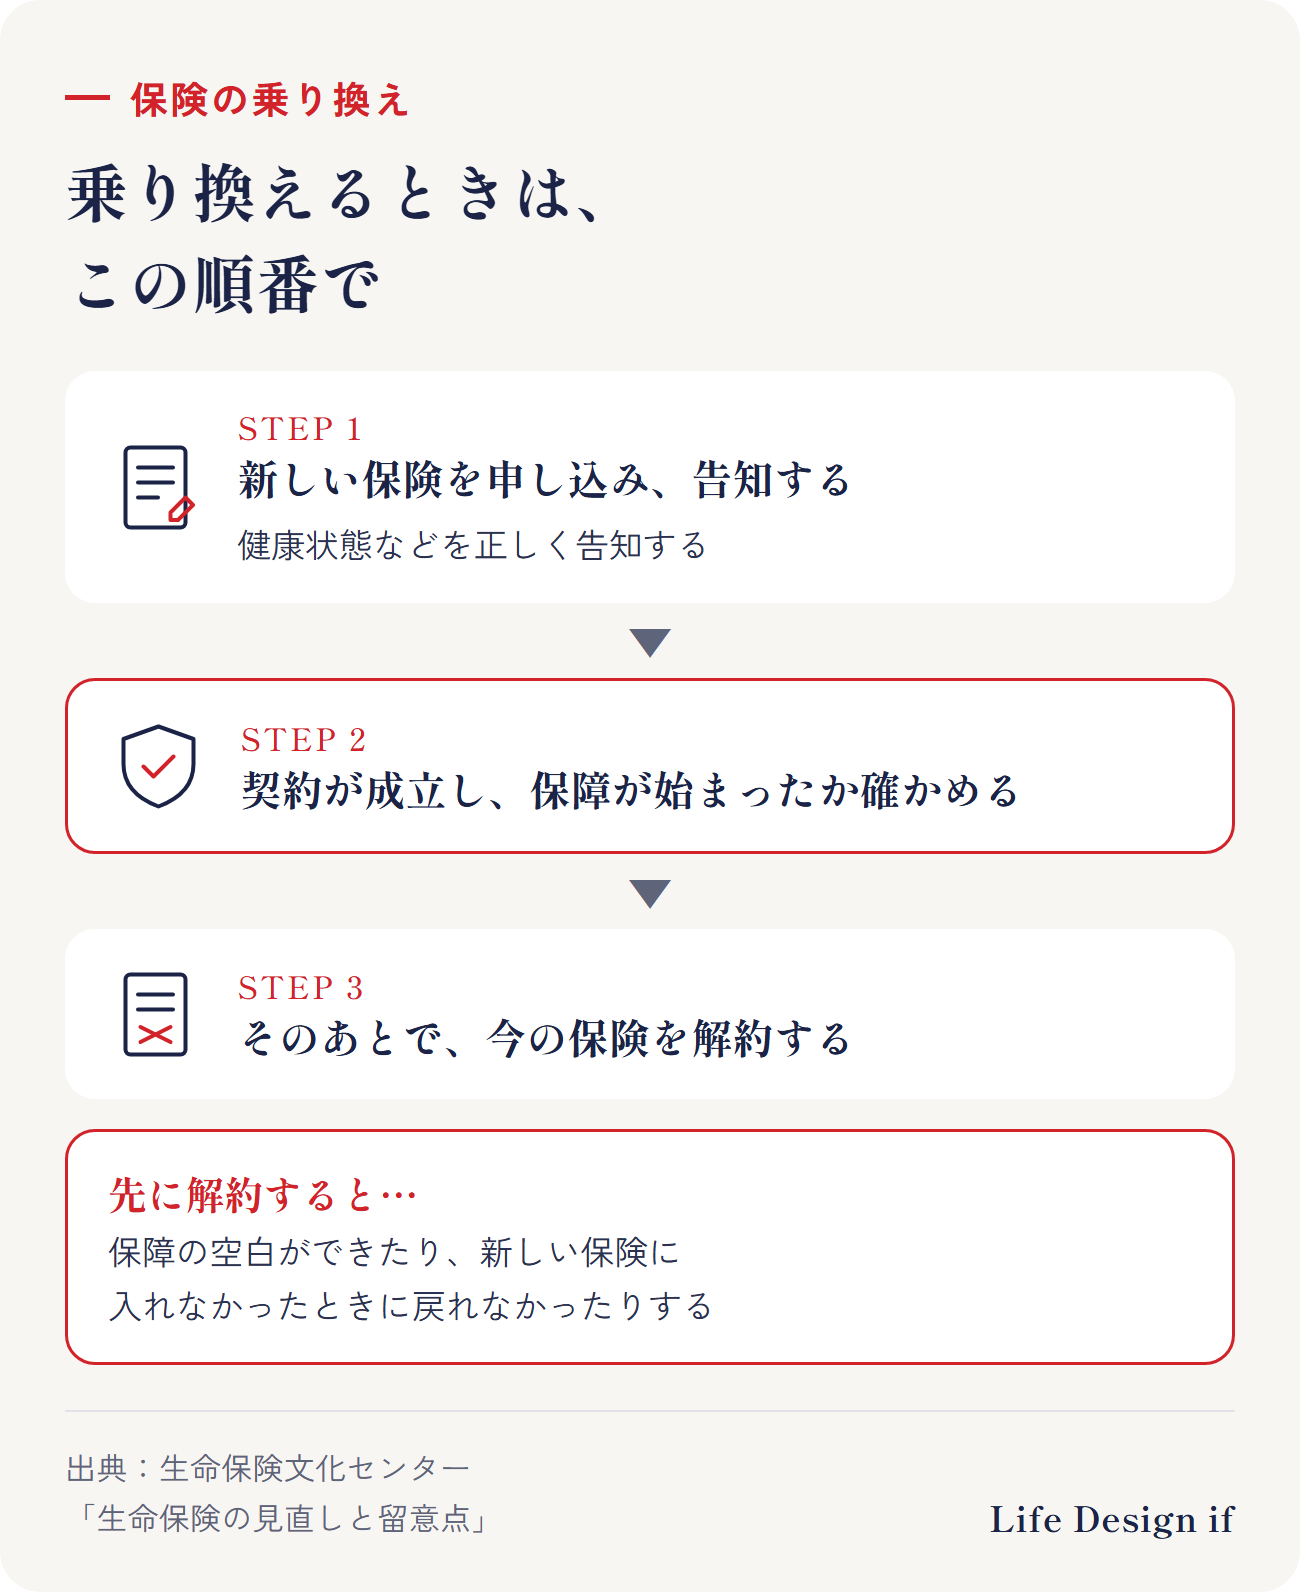
- 新しい保険を申し込み、健康状態などを告知する
- 新しい契約が成立し、保障が始まったことを確かめる
- そのあとで、今の保険を解約する
「高いから解約」の前に
保険料が高いと感じたとき、解約はいちばん大きな変化です。
まずは、何に・いつまで・いくら払っているのかを確かめて(保険料が高いのはなぜ?)、その保障が今の暮らしに必要かを考えてみてください。必要な保障なら、続ける価値があります。必要のない部分だけなら、減額や特約の解約で済むこともあります。
このテーマの全体の流れ(完全ガイド)
まとめ
- 解約返戻金は、払込期間中だと払い込んだ保険料の合計を下回ることがほとんど
- 入り直すときは、その時点の年齢で保険料が計算され、健康状態によっては入れないことも
- 乗り換えるときは、新しい保障が始まってから今の保険を解約する
- 減額や特約の解約で済むこともある。解約した保険は元に戻せない
ご相談のご案内
この記事では、解約の前に確認したいことを一般的にまとめました。ご相談では、あなたの保険証券を見ながら、解約・減額・続けるのどれが合っているかを、今の暮らしに必要な保障から一緒に整理します。見直さない、という結論になることもあります(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。
出典
- 公益財団法人 生命保険文化センター「生命保険の契約にあたっての手引 その3:生命保険の見直しと留意点」 https://www.jili.or.jp/tebiki/chapter3.html
- 公益財団法人 生命保険文化センター「終身保険」 https://www.jili.or.jp/knows_learns/kind/main/37.html
(2026年10月4日時点の情報です)