この記事の結論
医療保険の「終身」と「定期」の違いは、2つです。
- 保障がいつまで続くか:定期は決まった期間だけ、終身は一生
- 保険料がどう変わるか:定期は更新のたびに上がるのが一般的、終身は入ったときの保険料のまま
どちらが良いかは、何歳まで備えたいか、老後に保険料を払い続けたいか、保障の中身を見直したくなったときにどうするかで変わります。
終身と定期の違い
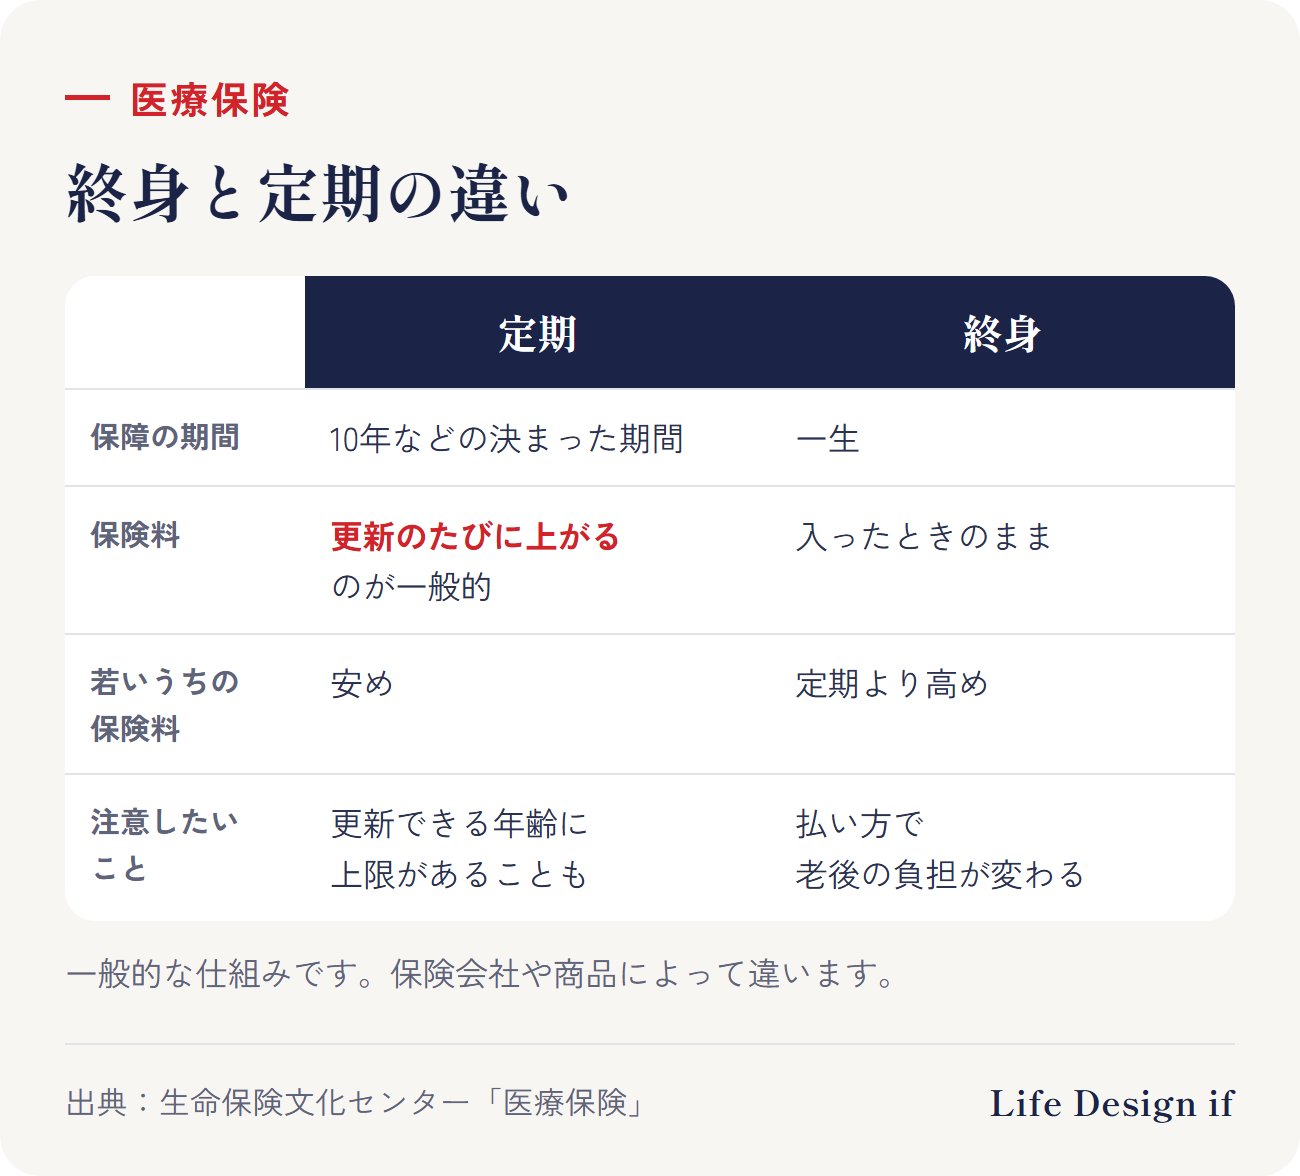
| 定期 | 終身 | |
|---|---|---|
| 保障の期間 | 10年などの決まった期間 | 一生 |
| 保険料 | 更新のたびに上がるのが一般的 | 入ったときのまま |
| 若いうちの保険料 | 安め | 定期より高め |
| 注意したいこと | 更新できる年齢に上限があることも | 払い方で老後の負担が変わる |
定期の保険は、更新するとき、その時点の年齢で保険料を計算し直すため、更新のたびに保険料が上がるのが一般的です(保険の更新で保険料が上がるのはなぜ?)。
保険料の払い方のイメージ
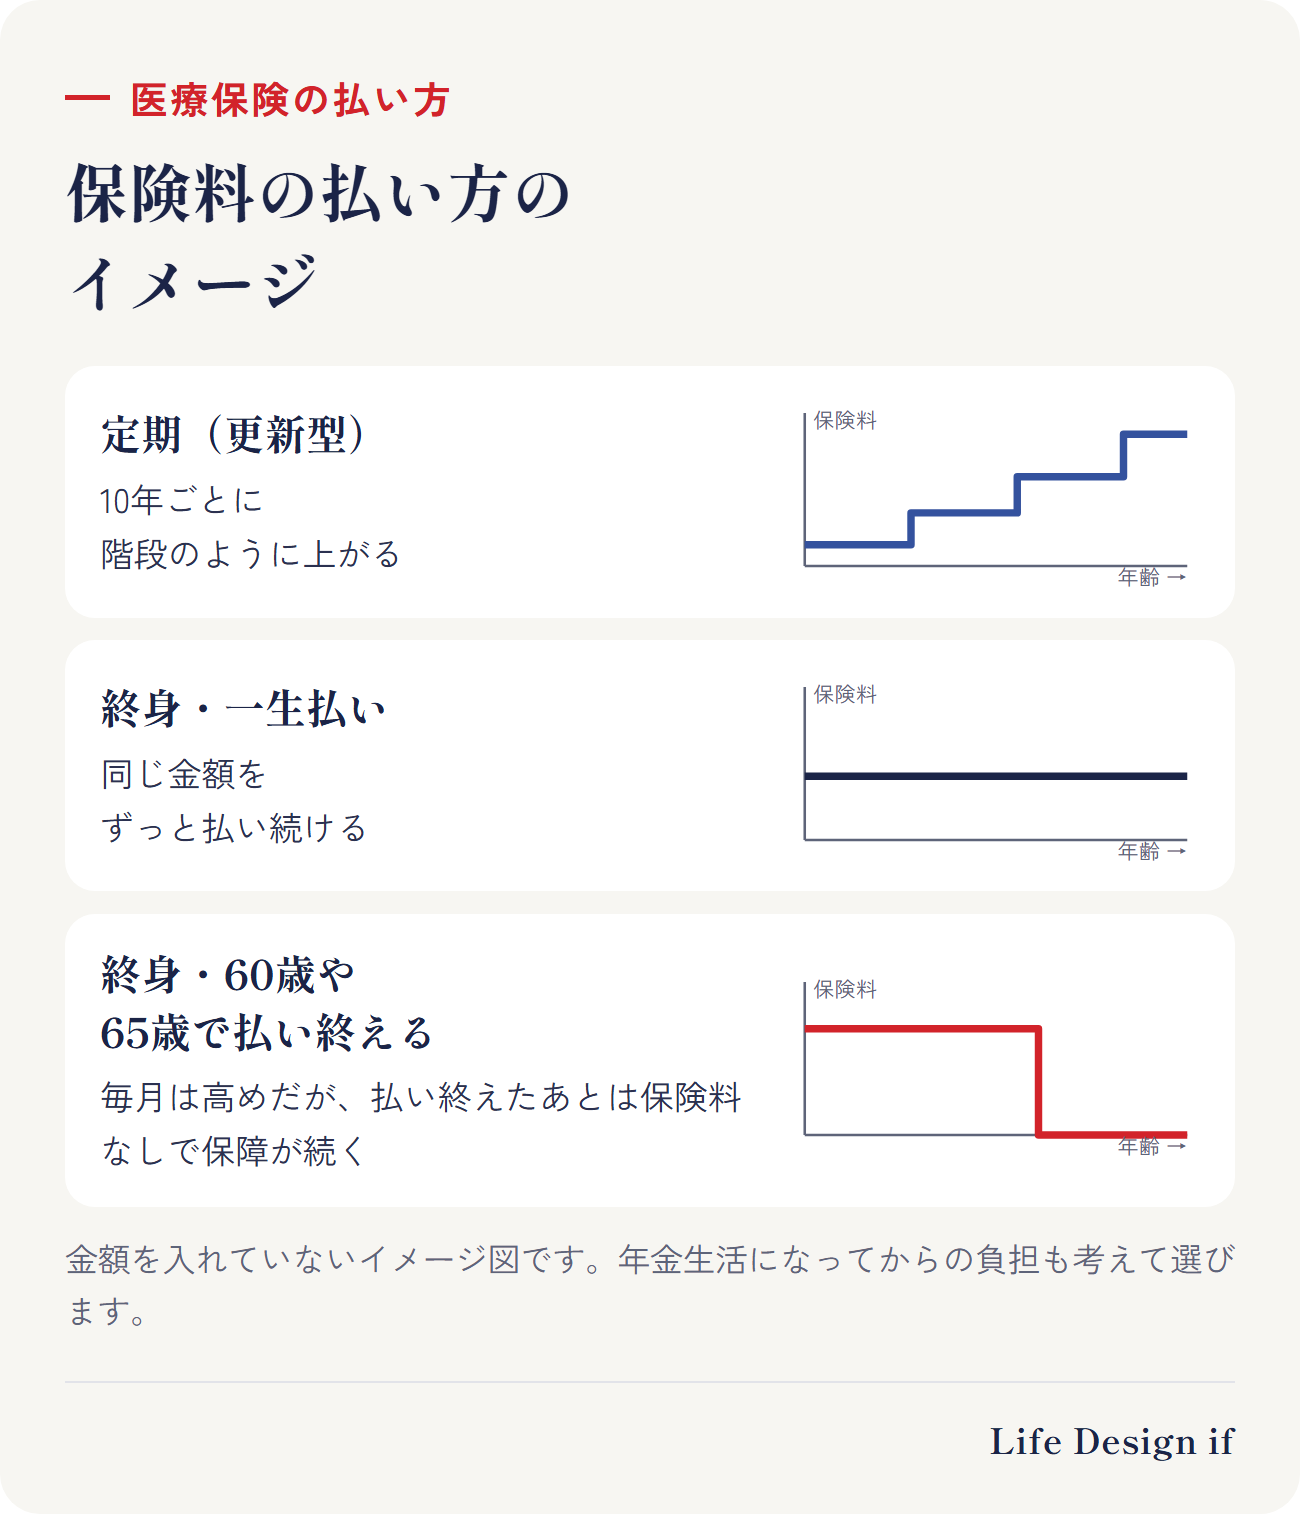
終身の医療保険には、保険料を一生払い続ける払い方と、60歳・65歳などで払い終える払い方があります。
- 一生払い続ける:毎月の保険料は安め。ただし年金生活になっても払い続けます
- 早めに払い終える:毎月の保険料は高め。払い終えたあとは、保険料なしで保障が続きます
選ぶときの3つの考え方
1. 何歳まで備えたいか
年をとるほど入院する人の割合は上がります(医療保険は何歳まで必要?)。老後も医療保険で備えたいなら、終身や、長く更新できる定期を考えます。子どもが独立するまでなど、期間を区切って手厚くしたいなら、定期が合うこともあります。
2. 老後に保険料を払い続けたいか
定期を更新し続けると、高い年齢ほど保険料が上がります。終身でも、一生払いなら年金生活中も払います。老後の家計で、保険料をいくらまでなら払えるかから逆算するのも一つの方法です。
3. 保障の中身を見直したくなったら
終身の保険は、入ったときの保障の形のまま続きます。治療の受け方は時代とともに変わっていくので、今の保障の形が、これからの治療に合っているかも、ときどき確かめておきたいところです。見直すときは、新しく入り直すと、その時の年齢で保険料が決まることも覚えておきましょう。
このテーマの全体の流れ(完全ガイド)
まとめ
- 定期は決まった期間・更新で保険料が上がる。終身は一生・保険料は入ったときのまま
- 終身は、一生払うか、早めに払い終えるかで、老後の負担が変わる
- 何歳まで備えたいか、老後に払い続けたいか、中身を見直したくなったらどうするかで選ぶ
ご相談のご案内
この記事では、医療保険の終身と定期の違いを一般的にまとめました。ご相談では、保険証券をもとに、今の医療保険が定期か終身か、いつまで続き、保険料をいつまで払うのかを一緒に確認します。続けるか見直すかを、ご自身が納得して選べるように整理します(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、保険の一般的な仕組みの説明です。保険会社や商品によって仕組みは異なります。特定の保険会社・商品をおすすめするものではありません。
出典
- 公益財団法人 生命保険文化センター「医療保険」 https://www.jili.or.jp/knows_learns/kind/main/35.html
(2026年10月8日時点の情報です)