この記事の結論
「共働きなのに、思ったより貯金が増えない」。よくある理由は、お互いがいくら使って、いくら貯めているかが見えていないことです。
家計管理には、大きく3つの型があります。どれが正解ということはありませんが、どの型でも次の4つを決めておくと、お金が見えるようになります。
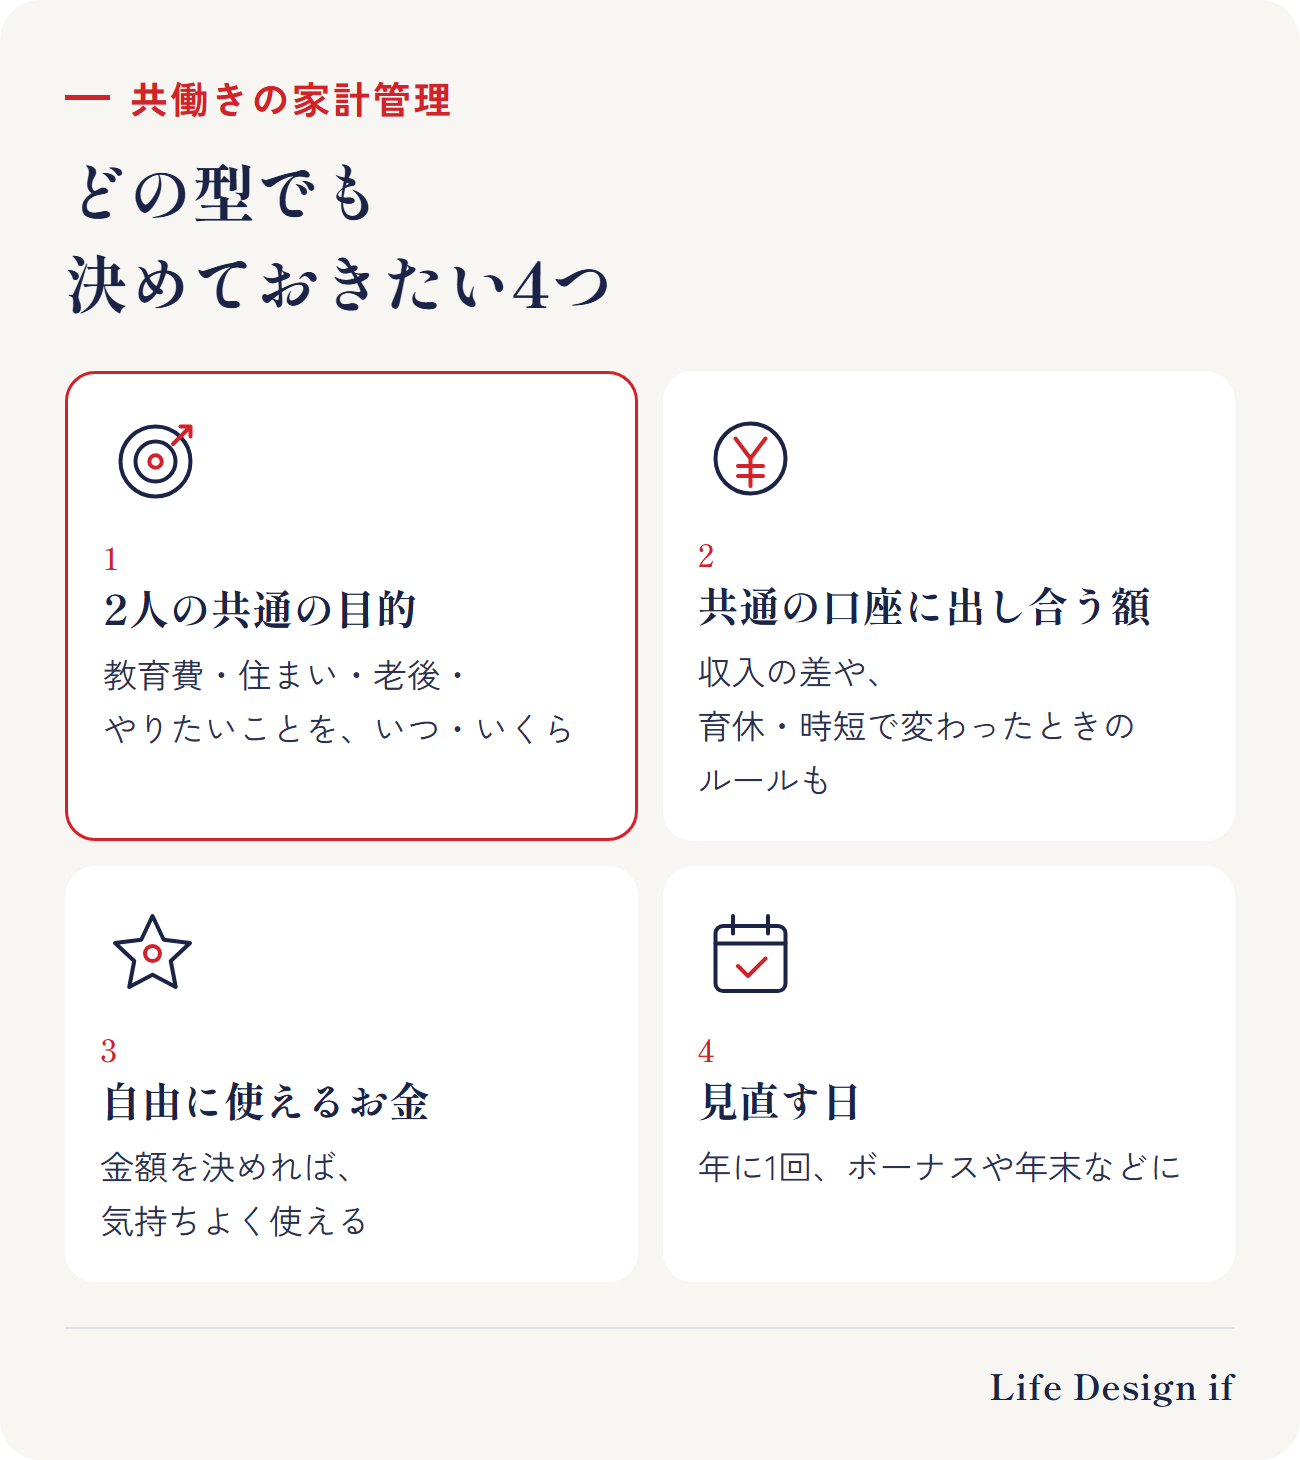
- 2人の共通の目的(教育費・住まい・老後・やりたいこと)
- 共通の口座に出し合う額
- それぞれが自由に使えるお金
- 見直す日
家計管理の3つの型
1. 一つの財布
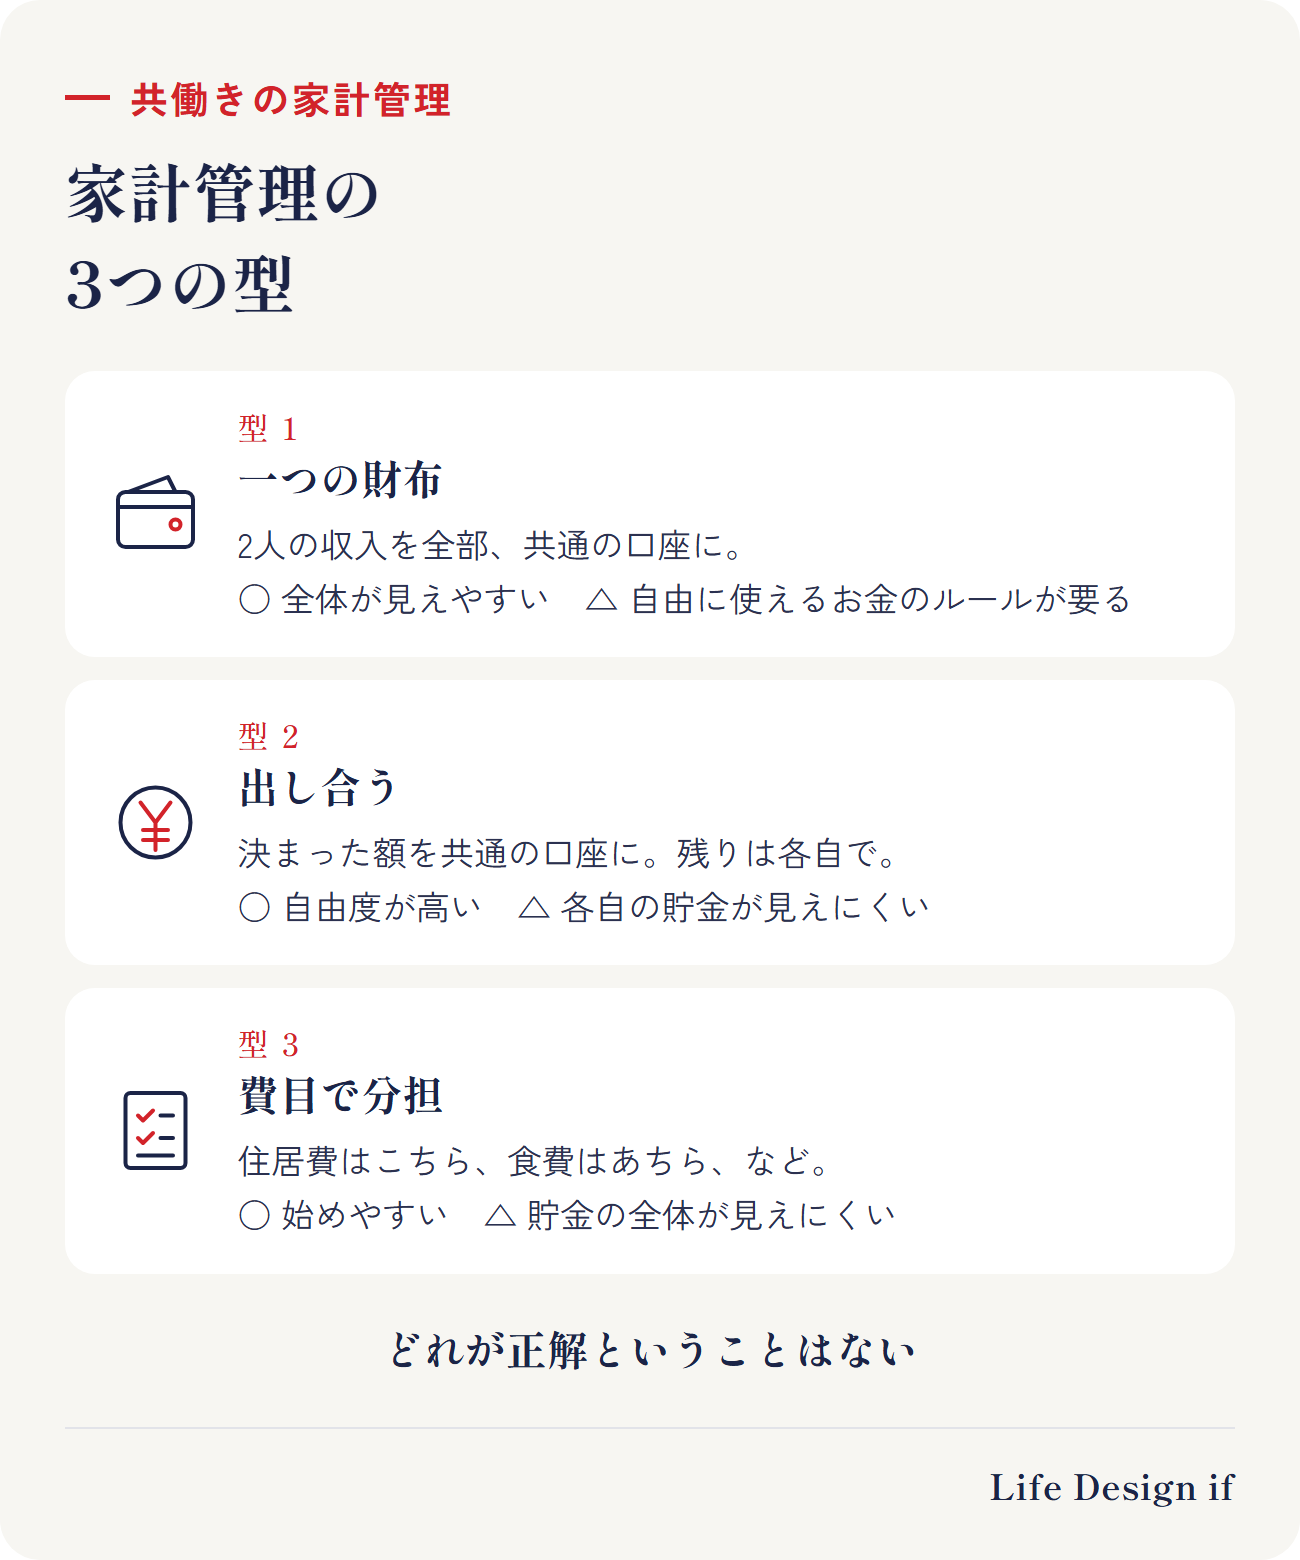
2人の収入を全部、共通の口座に入れて、そこから生活費も貯金も出す型です。家計の全体が見えやすいのが良いところ。一方で、それぞれが自由に使えるお金のルールを決めておかないと、窮屈に感じることがあります。
2. 出し合う
それぞれの収入から決まった額を共通の口座に入れ、生活費と貯金はそこから出します。残りは各自で管理します。自由度は高いですが、各自がいくら貯めているかが見えにくくなりがちです。
3. 費目で分担
「住居費はこちら、食費と日用品はあちら」のように、払うものを分ける型です。始めやすい一方で、貯金の全体が見えにくいのが弱点です。
どの型でも決めておきたい4つのこと
1. 2人の共通の目的
子どもの教育費、家、老後、2人でやりたいこと。何のためのお金を、いつまでに、いくら貯めるかを、一度話し合っておきましょう。目的が共有できると、どの型でも貯金の向け先がぶれにくくなります(「いつか〇〇したい」を叶えるお金の準備)。
2. 共通の口座に出し合う額
収入に差があるなら、同じ額か、収入の割合かも決めます。育休や時短などで、どちらかの収入が変わったときのルールも決めておくと安心です。
3. それぞれが自由に使えるお金
自由に使える金額を決めておけば、その範囲は気兼ねなく使えます。我慢ばかりの家計は続きません。
4. 見直す日
年に1回、ボーナスや年末など、2人で家計を見直す日を決めておきましょう(冬のボーナスの使い道、何から決める?)。
まとめ
- 家計管理の型は「一つの財布・出し合う・費目で分担」の3つ。正解はない
- どの型でも、共通の目的・出し合う額・自由に使えるお金・見直す日を決める
- 収入が変わったときのルールも、先に決めておく
ご相談のご案内
この記事では、共働きの家計管理の考え方を一般的にまとめました。ご相談では、ご夫婦の「何のためのお金か」を整理し、毎月の積み立てと、どこにどのくらい置くかを一緒に考えます。オンラインなら、お2人が別々の場所から参加することもできます。Life Design ifは、個別の投資商品の販売・おすすめはしていません(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、考え方の一般的な説明です。特定の金融商品をおすすめするものではありません。
出典
- 金融庁「資産形成の基本(NISA特設ウェブサイト)」 https://www.fsa.go.jp/policy/nisa2/invest/
(2026年10月8日時点の情報です)