この記事の結論
2026年10月1日から、パートやアルバイトで会社の社会保険(健康保険・厚生年金)に入る条件のうち、「月8.8万円以上」の条件がなくなりました。いわゆる「106万円の壁」です。
社会保険に入ると、手取りは減ります。その代わり、公的な保障が増えます。
- 病気やけがで休んだとき:傷病手当金
- 出産で休んだとき:出産手当金
- 障害が残ったとき・亡くなったとき:障害厚生年金・遺族厚生年金
- 老後:老齢厚生年金(一生受け取れる年金が増える)
民間の保険は、この公的な保障で足りない分だけを考えれば十分です。入る前と同じ保険を、そのまま続ける必要はないかもしれません。
何が変わった?
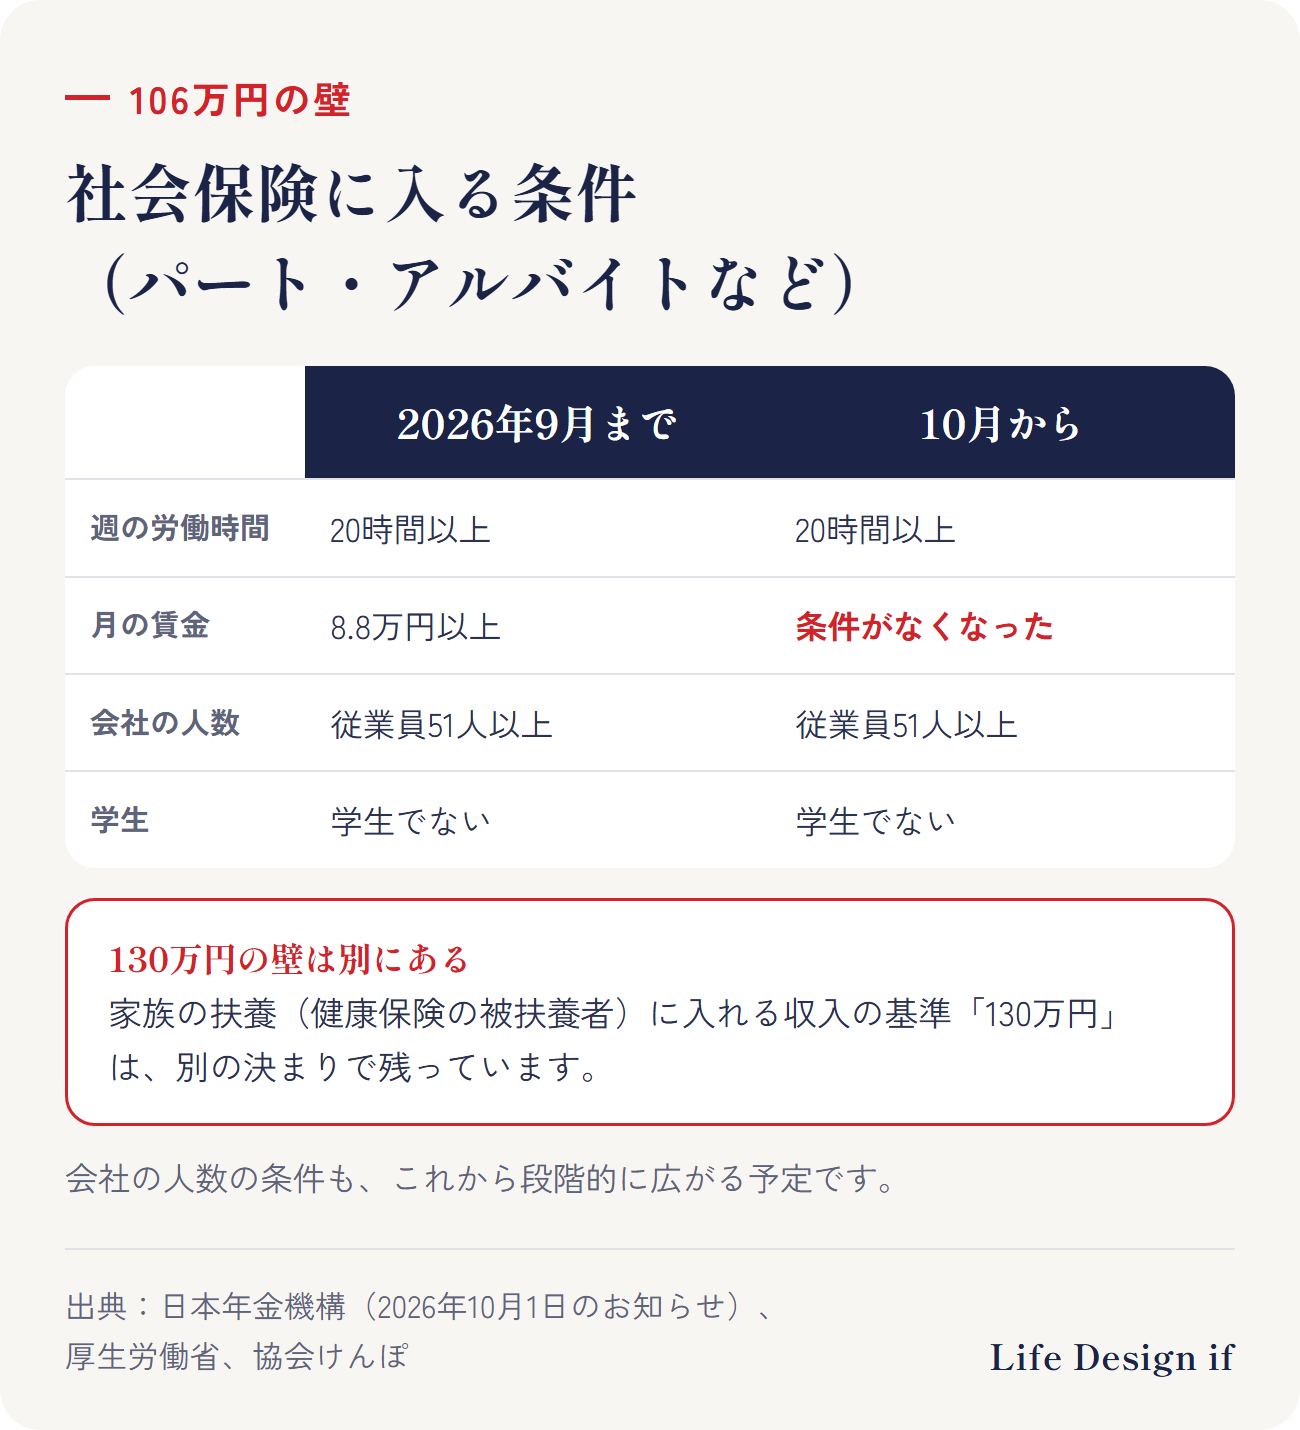
日本年金機構によると、2026年10月1日から、パートやアルバイトなどの短い時間で働く人が社会保険に入る条件は、次の3つになりました。
| 条件 | 2026年9月まで | 2026年10月から |
|---|---|---|
| 週の所定労働時間が20時間以上 | 必要 | 必要 |
| 月の賃金が8.8万円以上 | 必要 | なくなった |
| 従業員51人以上の会社 | 必要 | 必要 |
| 学生でない | 必要 | 必要 |
たとえば、週20時間以上働いていても、月の給料が8.8万円に届かないので入っていなかった方は、10月から会社の社会保険に入ることになります。会社の人数の条件も、これから段階的に広がる予定です(厚生労働省)。
なお、家族の扶養(健康保険の被扶養者)に入れる収入の基準「130万円」は、別の決まりで、今回なくなったわけではありません。
手取りはどれくらい減る?
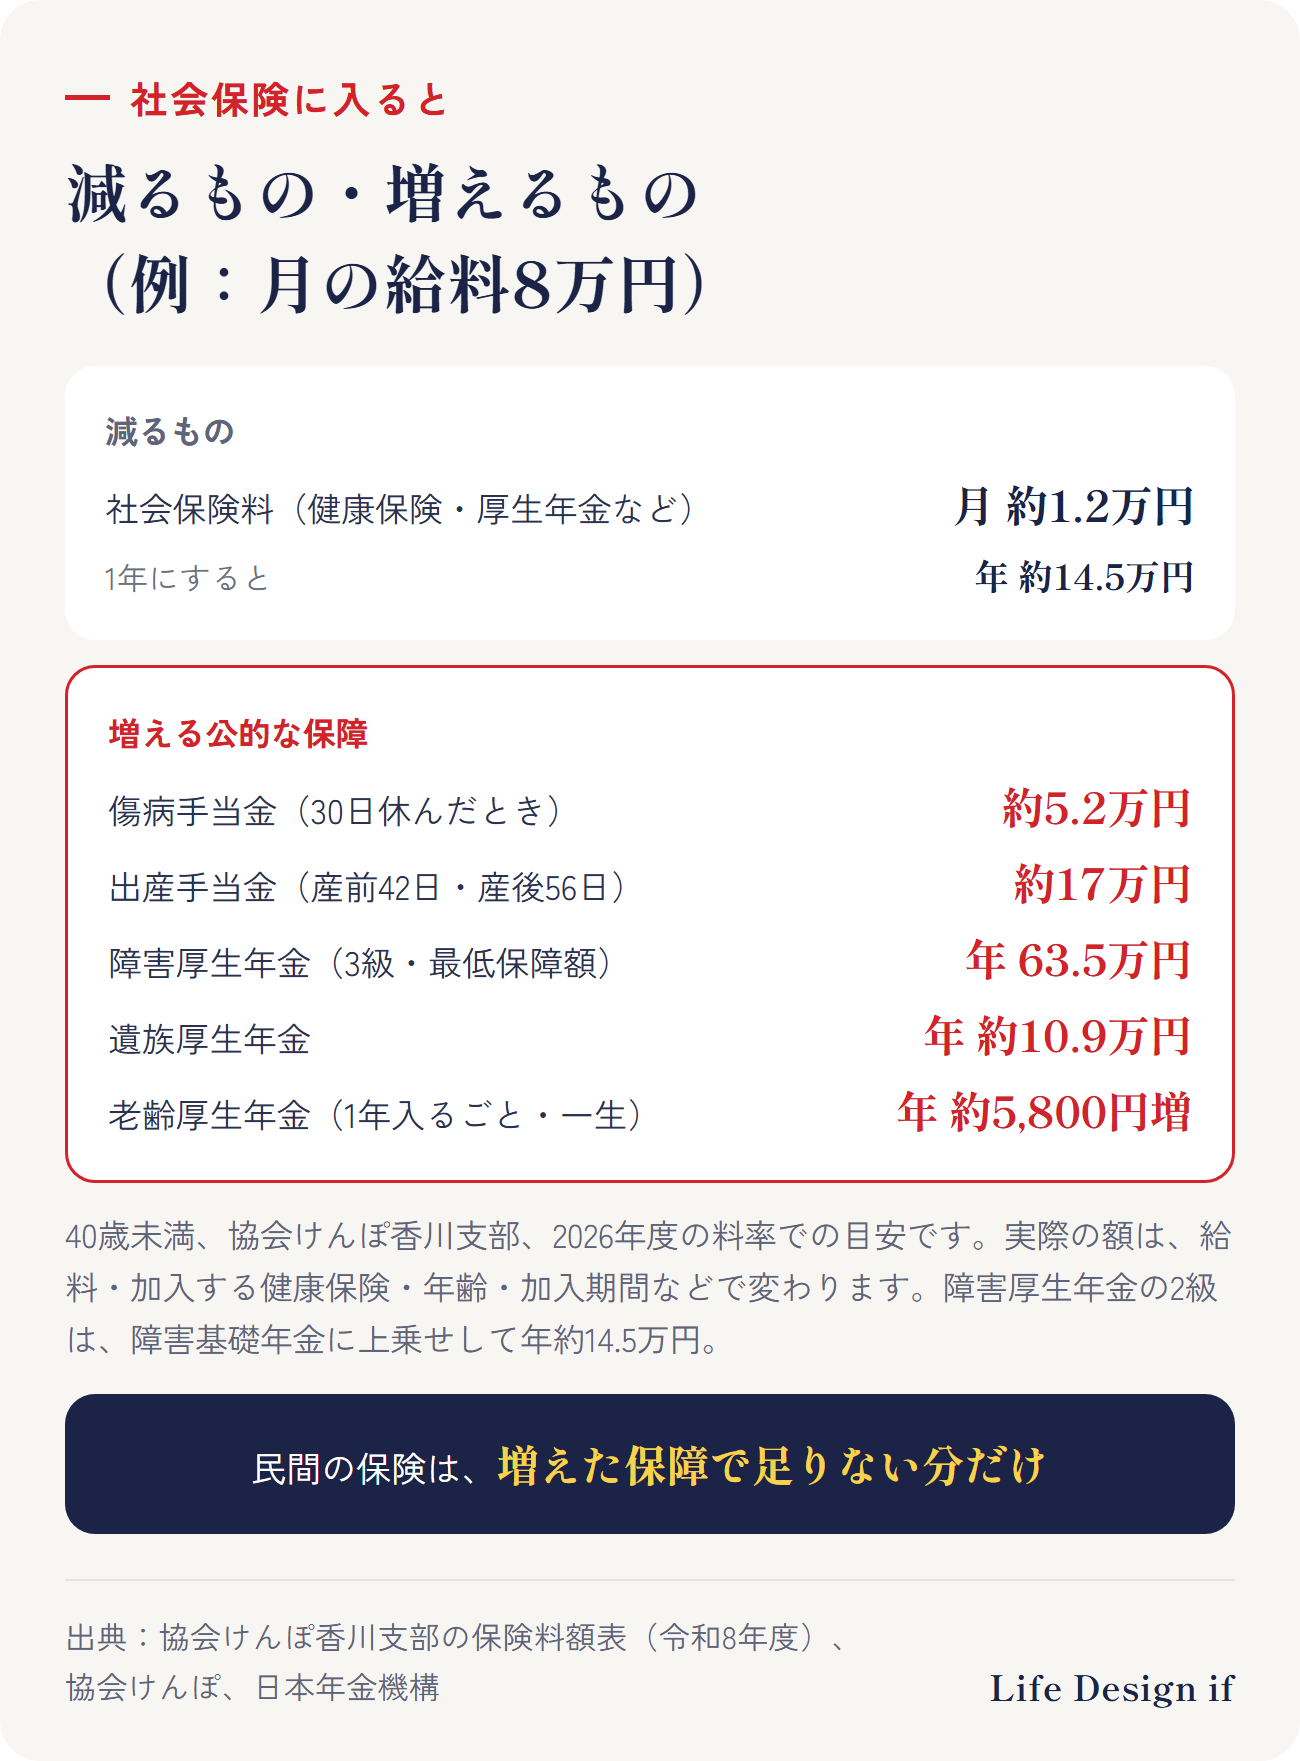
例として、月の給料が8万円、40歳未満で、協会けんぽ(香川支部)に入る場合を計算してみます(2026年度の保険料率)。
| 保険料(本人の負担) | 月額 |
|---|---|
| 健康保険(料率10.02%の半分) | 約3,908円 |
| 子ども・子育て支援金(0.23%の半分) | 約90円 |
| 厚生年金(18.3%の半分) | 8,052円 |
| 合計 | 約1万2,000円(年約14.5万円) |
保険料は、給料をもとにした「標準報酬月額」で決まります。月8万円の場合、健康保険は7万8,000円、厚生年金はいちばん下の8万8,000円で計算します。40〜64歳の方は、介護保険料が加わって月約1万2,700円です。会社の健康保険組合に入る場合は、料率が違います。
増える公的な保障
同じ例で、増える保障を金額で見てみます(目安)。
| 場面 | 増える保障 | 金額の目安 |
|---|---|---|
| 病気やけがで休んだ | 傷病手当金 | 1日約1,733円。30日休むと約5.2万円。最長で通算1年6か月 |
| 出産で休んだ | 出産手当金 | 約17万円(産前42日・産後56日を休んだ場合) |
| 障害が残った | 障害厚生年金 | 3級:年63万5,500円(最低保障額)/2級:障害基礎年金に上乗せして年約14.5万円 |
| 亡くなった | 遺族厚生年金 | 年約10.9万円(受け取れる遺族の順位・年齢の条件あり) |
| 老後 | 老齢厚生年金 | 入った期間1年ごとに、65歳から受け取る年金が年約5,800円ずつ増える(一生) |
- 傷病手当金・出産手当金は、会社の健康保険の保障です。家族の扶養に入っている間は受け取れず、国民健康保険にも原則ありません。休んで給料が出ない日に、標準報酬月額をもとにした額のおよそ3分の2が出ます(協会けんぽ)。
- 障害厚生年金の3級は、障害基礎年金にはない等級です。加入期間が短くても、300か月入ったものとして計算します(日本年金機構)。
- 遺族厚生年金は、亡くなった方の厚生年金の4分の3の額で、子のある配偶者、子、子のない配偶者、父母…の順に受け取ります。夫は、子がいない場合は55歳以上などの条件があります(日本年金機構)。
- 老齢厚生年金は、厚生年金に入った期間と給料に応じて、一生受け取る年金に上乗せされます。
民間の保険は「足りない分」だけ
社会保険に入ると、病気・出産・障害・万一・老後のそれぞれで、公的な保障が増えます。民間の保険を見直すときは、次の順番で考えるのがおすすめです。
- 増えた公的な保障を知る:傷病手当金・出産手当金・障害厚生年金・遺族厚生年金
- それでも足りない分を考える:働けない間の生活費、医療費の自己負担、子どもの教育費など
- 足りない分だけを、貯蓄や民間の保険で備える
たとえば、扶養に入っていたころに「働けなくなったときの収入」に備えて入った保険は、傷病手当金でまかなえる部分があるかもしれません。逆に、増えた保障だけでは足りない部分もあります。どちらも、今の保障と照らし合わせて確かめることが大切です。
医療費の自己負担の上限(高額療養費制度)や、傷病手当金のくわしい仕組みは、次のコラムにまとめています。
くわしく読む
働き方を選ぶことは、これからを選ぶこと
「手取りが減るなら、時間を減らそうか」と考える方もいると思います。どちらが正しい、という答えはありません。
週に何時間働くか、扶養の内で働くか、社会保険に入って働くか。それは、これからどんな暮らしをしたいか、どんな未来を叶えたいかを選ぶことでもあります。手取りだけでなく、増える保障も並べて、ご家族で選んでみてください。
なお、働く人の税や社会保険料の負担を軽くするための「就業者負担軽減支援金」の法案が、2026年10月9日に国会に出されました(内閣官房。始まるのは2027年4月の予定)。まだ審議中なので、内容が決まったら、あらためてお知らせします。
このテーマの全体の流れ(完全ガイド)
まとめ
- 2026年10月1日から、社会保険に入る条件の「月8.8万円以上」がなくなった(週20時間以上・従業員51人以上・学生でない、は残る)
- 扶養に入れる収入の基準「130万円」は別の決まりで、残っている
- 社会保険に入ると手取りは減るが、傷病手当金・出産手当金・障害厚生年金・遺族厚生年金・老齢厚生年金が増える
- 民間の保険は、増えた公的な保障で足りない分だけを考える
ご相談のご案内
社会保険に入ったら、今の保険はどうすればいいか。ご相談では、保険証券と、増えた公的な保障を並べて、足りない分があるか、重なっている分がないかを一緒に確認します。見直さない、という結論になることもあります(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、制度の一般的な説明です。金額は例の家庭での目安で、実際の額は給料・加入する健康保険・年齢・加入期間などによって違います。特定の保険会社・商品をおすすめするものではありません。
出典
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」 https://www.nenkin.go.jp/oshirase/taisetu/jigyosho/2026/202610/100104.html
- 厚生労働省「社会保険の加入対象の拡大について」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000147284_00021.html
- 全国健康保険協会(協会けんぽ)香川支部「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表」 https://www.kyoukaikenpo.or.jp/assets/R8_37kagawa.pdf
- 全国健康保険協会(協会けんぽ)「病気やケガで会社を休んだとき(傷病手当金)」 https://www.kyoukaikenpo.or.jp/g3/sb3040/r139/
- 全国健康保険協会(協会けんぽ)「出産手当金」 https://www.kyoukaikenpo.or.jp/benefit/childbirth/001/index.html
- 全国健康保険協会(協会けんぽ)「被扶養者とは?」 https://www.kyoukaikenpo.or.jp/g7/cat710/sb3160/sbb3163/1959-230/
- 日本年金機構「障害厚生年金の受給要件・請求時期・年金額」 https://www.nenkin.go.jp/service/jukyu/seido/shougainenkin/jukyu-yoken/20150401-02.html
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」 https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150424.html
- 日本年金機構「報酬比例部分」 https://www.nenkin.go.jp/service/yougo/hagyo/hoshuhirei.html
- 内閣官房「提出法律案(第222回国会)」 https://www.cas.go.jp/jp/houan/222.html
(2026年10月10日時点の情報です)