この記事の結論
会社員など健康保険に入っている方は、病気やけがで働けないとき、傷病手当金を受け取れます。金額は給与のおよそ3分の2、期間は通算1年6か月までです。
一方で、自営業・フリーランスの方が入る国民健康保険には、傷病手当金の仕組みが原則としてありません。
働けない間に足りなくなるのは、医療費よりも毎月の生活費であることも多いもの。公的な保障でいくら受け取れるかを先に知ってから、足りない部分を貯蓄や保険でどう補うかを考えましょう。
傷病手当金とは
全国健康保険協会(協会けんぽ)によると、次の4つの条件を満たすと受け取れます。
- 仕事以外の病気やけがの療養のための休業であること
- 仕事に就くことができないこと
- 連続する3日間を含み、4日以上仕事に就けなかったこと(最初の3日間は「待期」で、支給は4日目から)
- 休んだ期間について、給与の支払いがないこと(給与が傷病手当金より少ない場合は、差額が支給されます)
いくら、いつまで受け取れる?
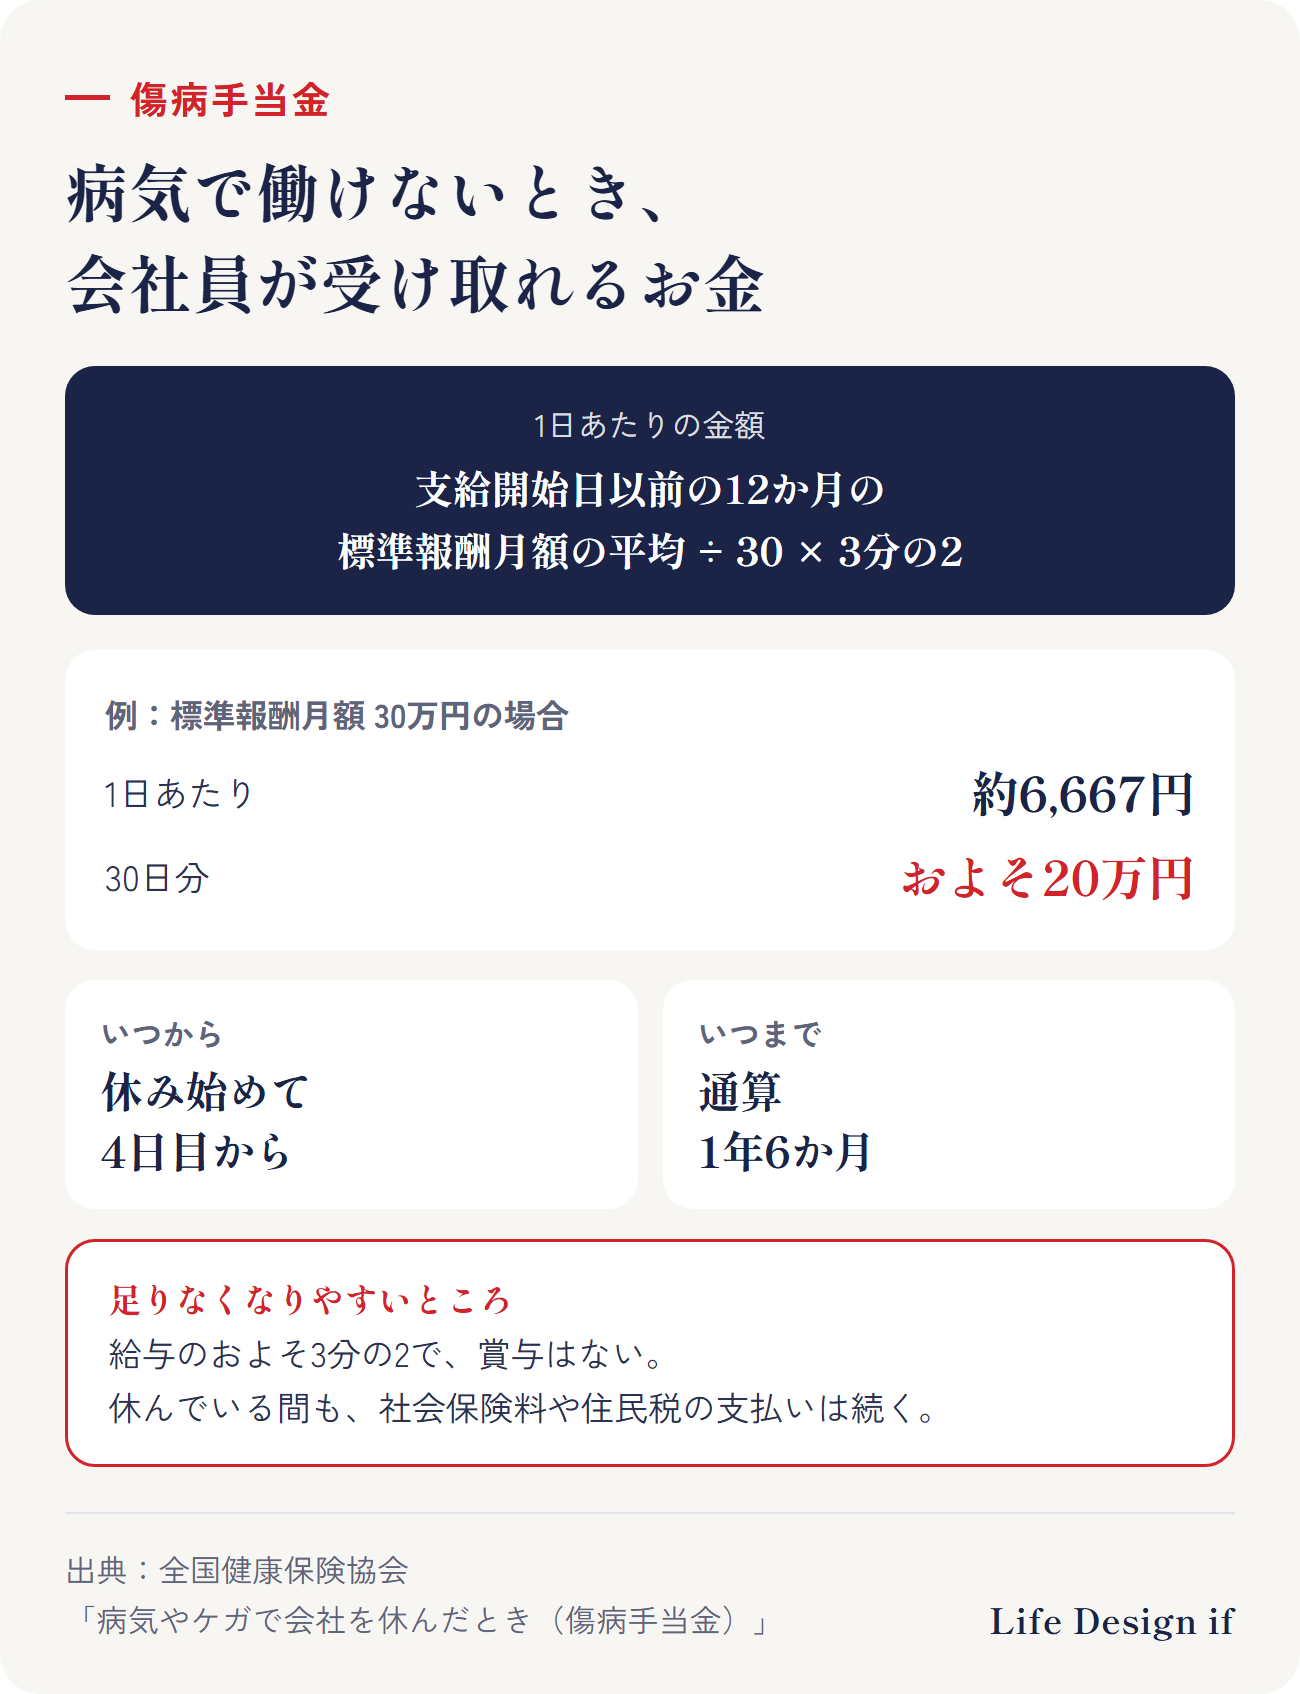
1日あたりの金額は、次の計算で決まります。
支給開始日以前の12か月の標準報酬月額の平均 ÷ 30 × 3分の2
例えば、標準報酬月額が30万円なら、1日あたり約6,667円。30日分でおよそ20万円です。受け取れる期間は、支給を始めた日から通算1年6か月までです。
傷病手当金だけでは足りないとき
- 受け取れるのは給与のおよそ3分の2。賞与(ボーナス)はありません
- 傷病手当金そのものに所得税・住民税はかかりません。ただ、在職中は休んでいる間も、社会保険料(本人の負担分)の支払いは原則続きます。前年の所得をもとにした住民税の支払いが残ることもあります
- 住宅ローンや教育費など、減らしにくい支出はそのまま
自営業・フリーランスの場合
国民健康保険法では、傷病手当金は、保険者が条例などで決めて行うことが「できる」給付です。多くの国民健康保険には、この仕組みがありません。
働けない間の収入を支える公的な仕組みが少ないぶん、生活防衛資金を多めに置いておく、働けないときに備える保険を考えるなど、会社員より手厚く準備しておきたいところです。
足りない部分の考え方
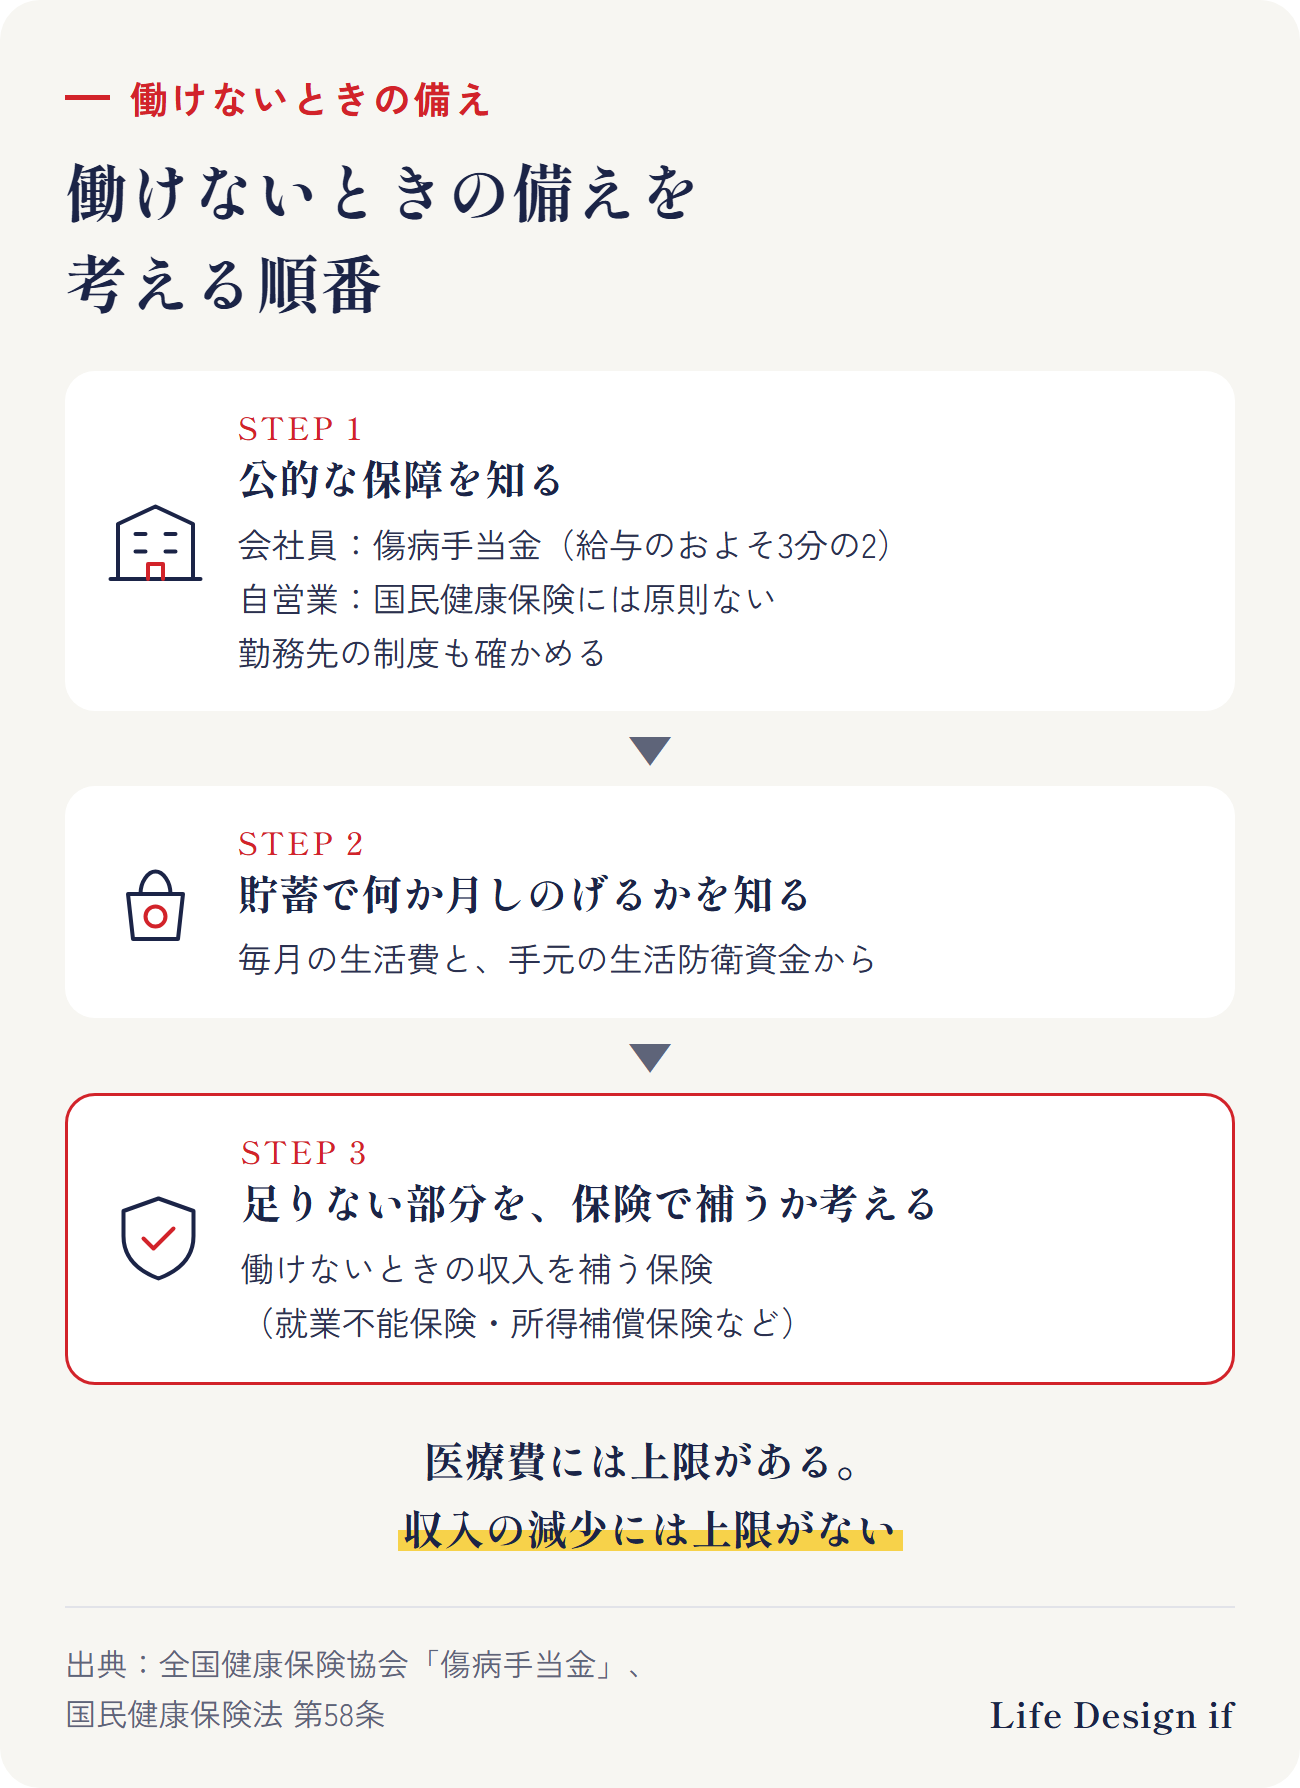
- 公的な保障を知る:傷病手当金がいくら、いつまで出るか。勤務先に独自の制度(休業中の補償など)があるかも確かめます
- 貯蓄で何か月しのげるかを知る:毎月の生活費と、手元の貯蓄から考えます(生活防衛資金とは?)
- それでも足りない部分を、保険で補うか考える:働けないときの収入を補う保険(就業不能保険・所得補償保険など)もあります
医療費には高額療養費制度という上限があります(高額療養費制度とは?)。一方で、収入の減少には上限がありません。医療費と収入を分けて考えることが大切です。
休職中に生活費が足りないときに確かめること
休んでいる間に毎月のお金が足りなくなりそうなときは、次の項目を確かめてみてください。
- 足りないのは毎月の額か、振込みまでのお金か:申請が済んでいるか、書類の不足がないか、入金の見込みはいつかを、勤め先や加入している健康保険に確かめます
- 勤め先と健康保険の制度:健康保険組合によっては、傷病手当金に上乗せ(付加給付)があります。会社独自の補償や、会社で入っている保険も確かめます。休んでいる間に会社から給与が出る場合は、傷病手当金が調整されることがあります
- 毎月の支払い:健康保険・厚生年金の保険料(本人の負担分)を、会社にいつ・どう払うかを確かめます。会社がいったん立て替える場合も、本人の負担がなくなるわけではありません
- 医療費:保険診療の自己負担には、月ごとの上限があります(高額療養費制度)。マイナ保険証を使うと、対象となる窓口の支払いを上限までに抑えられます。食事代や差額ベッド代などは対象外です
- 今入っている保険:入院・手術の給付だけでなく、働けないときに受け取れる保障(就業不能の保険や特約)や、住宅ローンの団体信用生命保険に働けないときの保障が付いているかを、保険証券で確かめます
- 療養が長引くときの障害年金:障害の状態や保険料の納付などの条件を満たすと、障害年金を受け取れる場合があります。障害認定日は、原則として初診日から1年6か月後です(例外もあります)。同じ病気やけがで障害厚生年金などを受け取るときは、傷病手当金と調整されます。早めに年金事務所に相談しておくと安心です
すでに生活費や家賃の支払いに困っているときは、ほかの確認と並行して、お住まいの地域の生活困窮者自立相談支援の窓口に相談できます。家計の整理や、使える支援を一緒に確かめてもらえます。
くわしく読む
このテーマの全体の流れ(完全ガイド)
まとめ
- 会社員などは、病気やけがで働けないとき、傷病手当金で給与のおよそ3分の2を、通算1年6か月まで受け取れる
- 待期の3日間のあと、4日目から。賞与はなく、社会保険料などの支払いは続く
- 自営業の国民健康保険には、傷病手当金が原則ない
- 公的な保障→貯蓄→保険の順に、足りない部分を考える
- 足りないときは、入金の見込み・勤め先と健康保険の制度・毎月の支払い・医療費の上限・今の保険・療養が長引くときの障害年金を確かめる
ご相談のご案内
この記事では、傷病手当金の仕組みを一般的にまとめました。ご相談では、あなたの働き方と家計から、働けなくなったときに毎月いくら足りなくなるか、今の保険でどこまで補えているかを一緒に確認します(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、公的制度と保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。加入している健康保険によって、付加給付などが異なります。
出典
- 全国健康保険協会(協会けんぽ)「病気やケガで会社を休んだとき(傷病手当金)」 https://www.kyoukaikenpo.or.jp/g3/sb3040/r139/
- 国民健康保険法 第58条(e-Gov法令検索) https://laws.e-gov.go.jp/law/333AC0000000192
- 国税庁「No.1400 給与所得」Q&A(傷病手当金は非課税) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1400_qa.htm
- 全国健康保険協会(協会けんぽ)「傷病手当金」(給与・年金との調整) https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/
- 全国健康保険協会(協会けんぽ)よくあるご質問(限度額の適用と対象外の費用) https://www.kyoukaikenpo.or.jp/faq/benefit/003/index.html
- 日本年金機構「傷病手当金を受給されている皆様・病気やけがで療養中の皆様へ 障害年金のご案内」 https://www.nenkin.go.jp/service/pamphlet/kyufu.files/2-8.pdf
- 厚生労働省「生活困窮者自立支援制度」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000059425.html
(2026年10月14日時点の情報です)