この記事の結論
死亡保険がいくら必要か(必要保障額)は、平均の金額ではなく、自分の家族の数字で出せます。生命保険文化センターも紹介している、積み上げて考える方法です。
必要保障額 = 支出(これからかかるお金)− 収入(これから入るお金)− 今ある備え
- 支出:残された家族の生活費・教育費・住まい・葬儀など
- 収入:公的な遺族年金と、配偶者の収入
- 今ある備え:貯金・死亡退職金など
出た額を、今入っている死亡保険と比べると、追加で備えたい額が分かります。必要保障額は、子どもの成長や暮らしの変化で変わるので、節目ごとに計算し直しましょう。
必要保障額の出し方
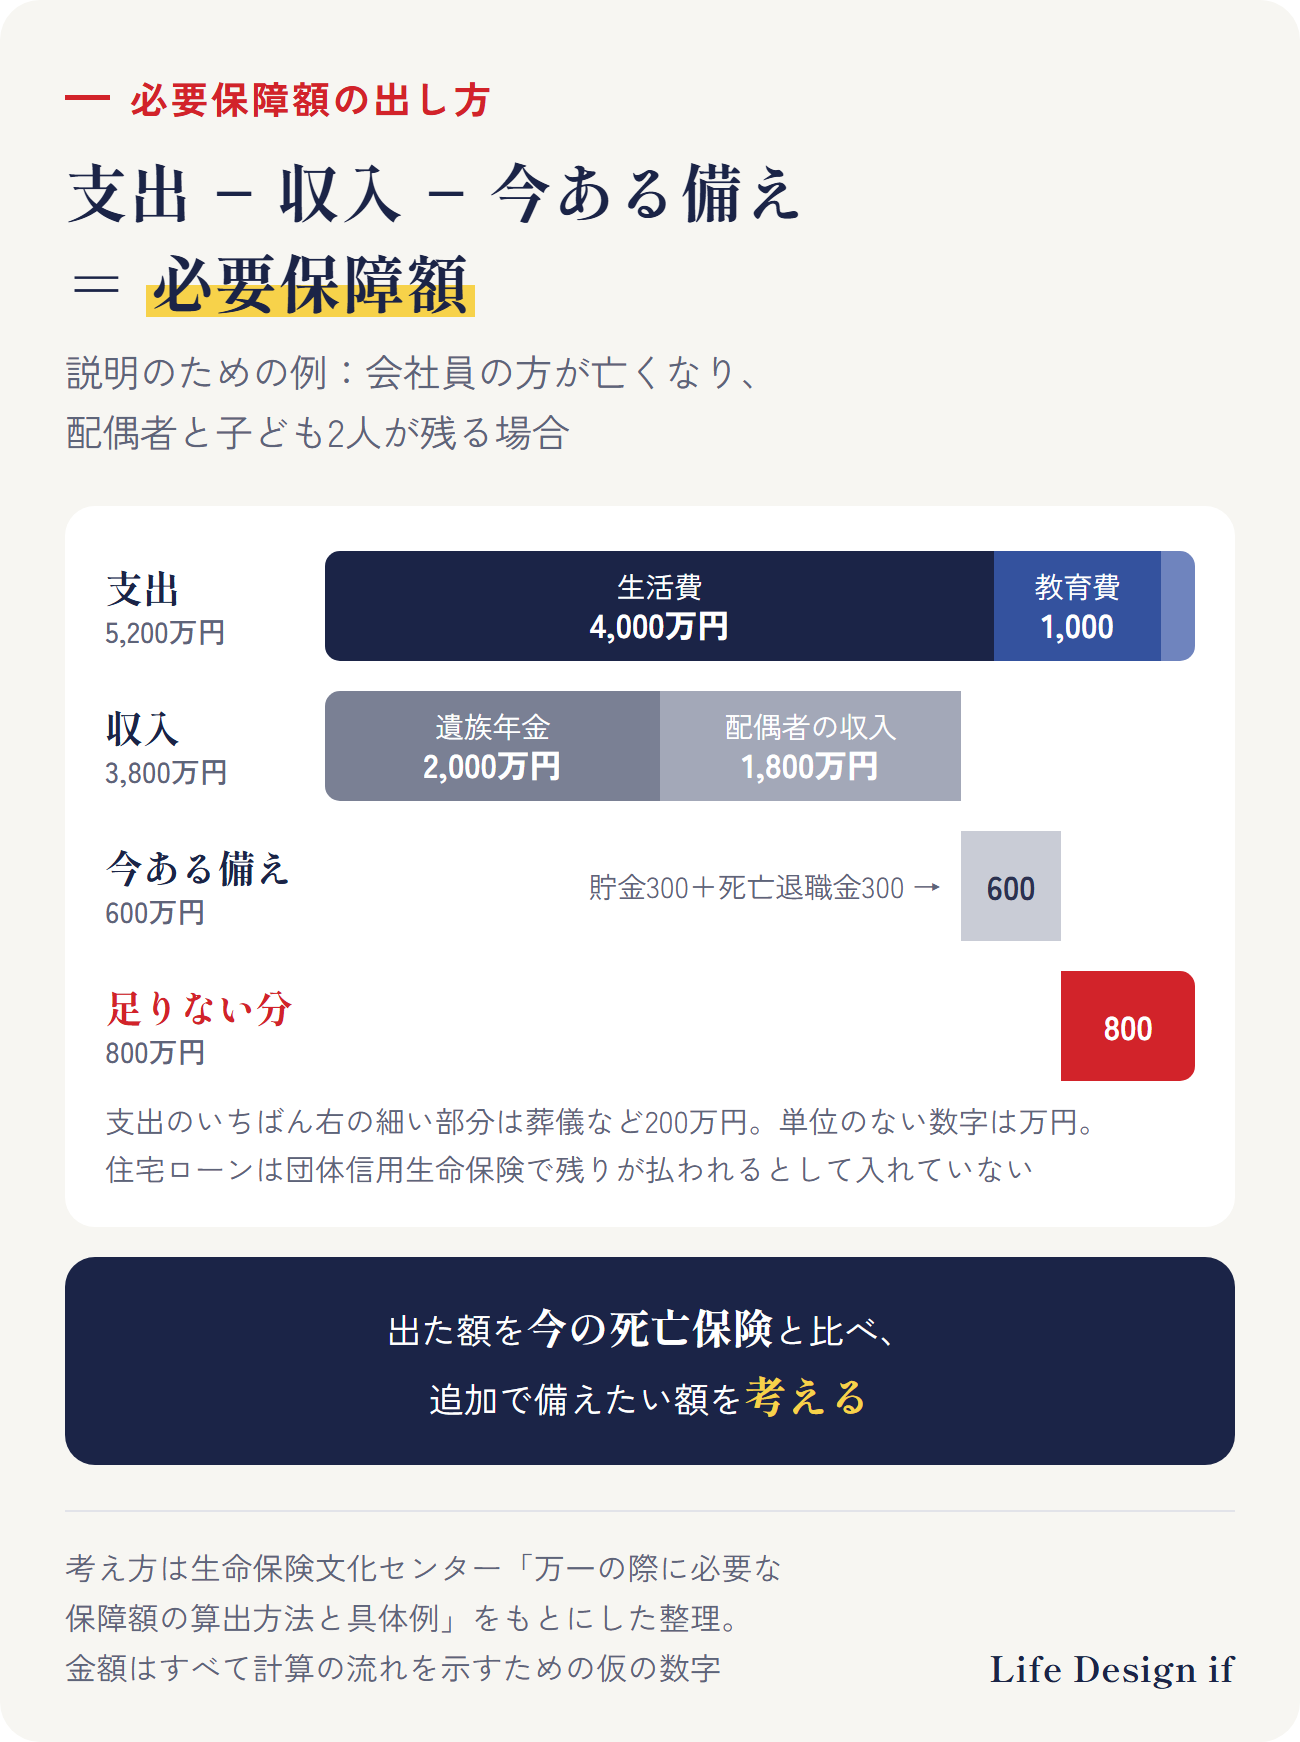
説明のための例で、計算の流れを見てみます。会社員の方が亡くなり、配偶者と子ども2人が残る場合です。数字は流れを示すための仮のもので、特定の家族の目安ではありません。
- 支出:生活費 4,000万円+教育費 1,000万円+葬儀など 200万円=5,200万円
- 収入:遺族年金 2,000万円+配偶者の収入 1,800万円=3,800万円
- 今ある備え:貯金 300万円+死亡退職金 300万円=600万円
5,200万円−3,800万円−600万円=800万円が、この例の必要保障額です。
この800万円と、今入っている死亡保険の保険金を比べて、追加で備えたい額を考えます。今の保険で足りていれば、追加は要らないこともあります。
支出:残された家族に、これからかかるお金
- 生活費:月の生活費×12か月×必要な年数。生命保険文化センターの計算例では、今の生活費(住居費・教育費を除く)に、末の子が独立するまでは0.7、独立後は0.5をかけています。これは計算例の仮定なので、実際に減る支出はご家庭で確かめましょう
- 教育費:これからかかる分。進学先によって大きく違います
- 住まい:家賃など。住宅ローンは、団体信用生命保険に入っていれば、亡くなったときに残りが払われることが多くあります。その場合は払われる分を支出から除き(夫婦それぞれのローンなどは、払われる範囲を契約で確かめます)、「今ある備え」でもう一度差し引かないようにします。固定資産税や修繕費などは支出に入れます
- 葬儀・お墓など:亡くなったときに一度にかかるお金
支出と収入は、同じ期間でそろえて計算します。
収入と今ある備え
遺族年金は、収入の大きな柱です。日本年金機構によると、次の2つがあります(受け取れるかどうかは、保険料を納めた期間などの条件によります)。
- 遺族基礎年金:子のある配偶者または子が受け取れます。子のある配偶者が子ども2人を対象に受け取る場合、年1,334,900円(2026年4月分から)。子が18歳になった年度の3月31日まで(障害等級1級・2級の子は20歳未満)で、対象の子が減ると加算も変わります
- 遺族厚生年金:厚生年金に加入していた方が亡くなった場合など。亡くなった方の老齢厚生年金の報酬比例部分の4分の3で、加入中に亡くなった場合などは、加入期間が300月未満でも300月として計算します
厚生年金の加入歴がなく国民年金だけの方(自営業の方など)には遺族厚生年金がないため、同じ家族の形でも収入が少なくなり、必要保障額は大きくなりやすいです(今は自営業でも、過去に厚生年金の加入歴があれば、受け取れる場合があります)。見込みや条件は、ねんきん定期便の加入記録や年金事務所などで確かめられます。なお、遺族厚生年金は2028年4月から見直される予定です。内容は年齢・性別などで違い、子が18歳年度末になるまでは今の仕組みと同じです(厚生労働省)。
くわしく読む
配偶者の収入は、働き続けるか、働き方を変えるかで変わります。手取りの額で考えます。
今ある備えには、ほかの目的に残しておきたい分を除いた貯金、勤務先の死亡退職金・弔慰金などを入れます。
必要保障額は、時期によって変わる
子どもが大きくなるにつれて、残りの生活費・教育費の年数が短くなり、必要保障額は小さくなっていくことが多くあります。一方で、住宅の購入や転職、配偶者の働き方の変化などで、増えることもあります。
- 入るときだけでなく、子どもの進学・住宅の購入・転職などのときに計算し直す
- 共働きなら、配偶者が亡くなった場合も同じ式で計算する
- 時がたつにつれて受け取る総額が減っていく形の保険には、収入保障保険がある
くわしく読む
高松市・香川で相談するなら
このテーマの全体の流れ(完全ガイド)
まとめ
- 必要保障額は「支出 − 収入 − 今ある備え」で、自分の家族の数字から出す
- 支出は生活費・教育費・住まい・葬儀など。住宅ローンは、団体信用生命保険で払われる分を支出から除く
- 収入の柱は遺族年金。厚生年金に加入していた方などは、遺族厚生年金も加わる
- 出た額と今の死亡保険を比べて、追加で備えたい額を考える
- 必要保障額は時期によって変わるので、節目ごとに計算し直す
ご相談のご案内
この記事では、必要保障額の出し方を一般的にまとめました。ご相談では、ご家族の支出と、遺族年金の見込み、貯金・勤務先の制度・今入っている保険を一緒に整理し、ご自身が亡くなったときにいくら足りなくなるかを、ご自身で計算できるようにします。今の保険で足りている、という結論になることもあります(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、公的制度と保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。遺族年金を受け取れるかどうかや額は、加入の状況や受け取る方の条件によって違います。
出典
- 生命保険文化センター「万一の際に必要な保障額の算出方法と具体例」 https://www.jili.or.jp/lifeplan/lifesecurity/1218.html
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」 https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」 https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150424.html
- 厚生労働省「遺族厚生年金の見直しについて」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000147284_00020.html
(2026年10月22日時点の情報です)