この記事の結論
子どもが生まれたら、「自分が亡くなったとき、家族の生活をどう守るか」を考える時期です。
亡くなったときの保障(死亡保障)の金額は、なんとなく決めるのではなく、
残された家族の支出 − 遺族年金などの収入 − 今ある備え = 足りない分
で考えます。この「足りない分」が、保険で備える金額の目安です。
公的な保障:遺族年金
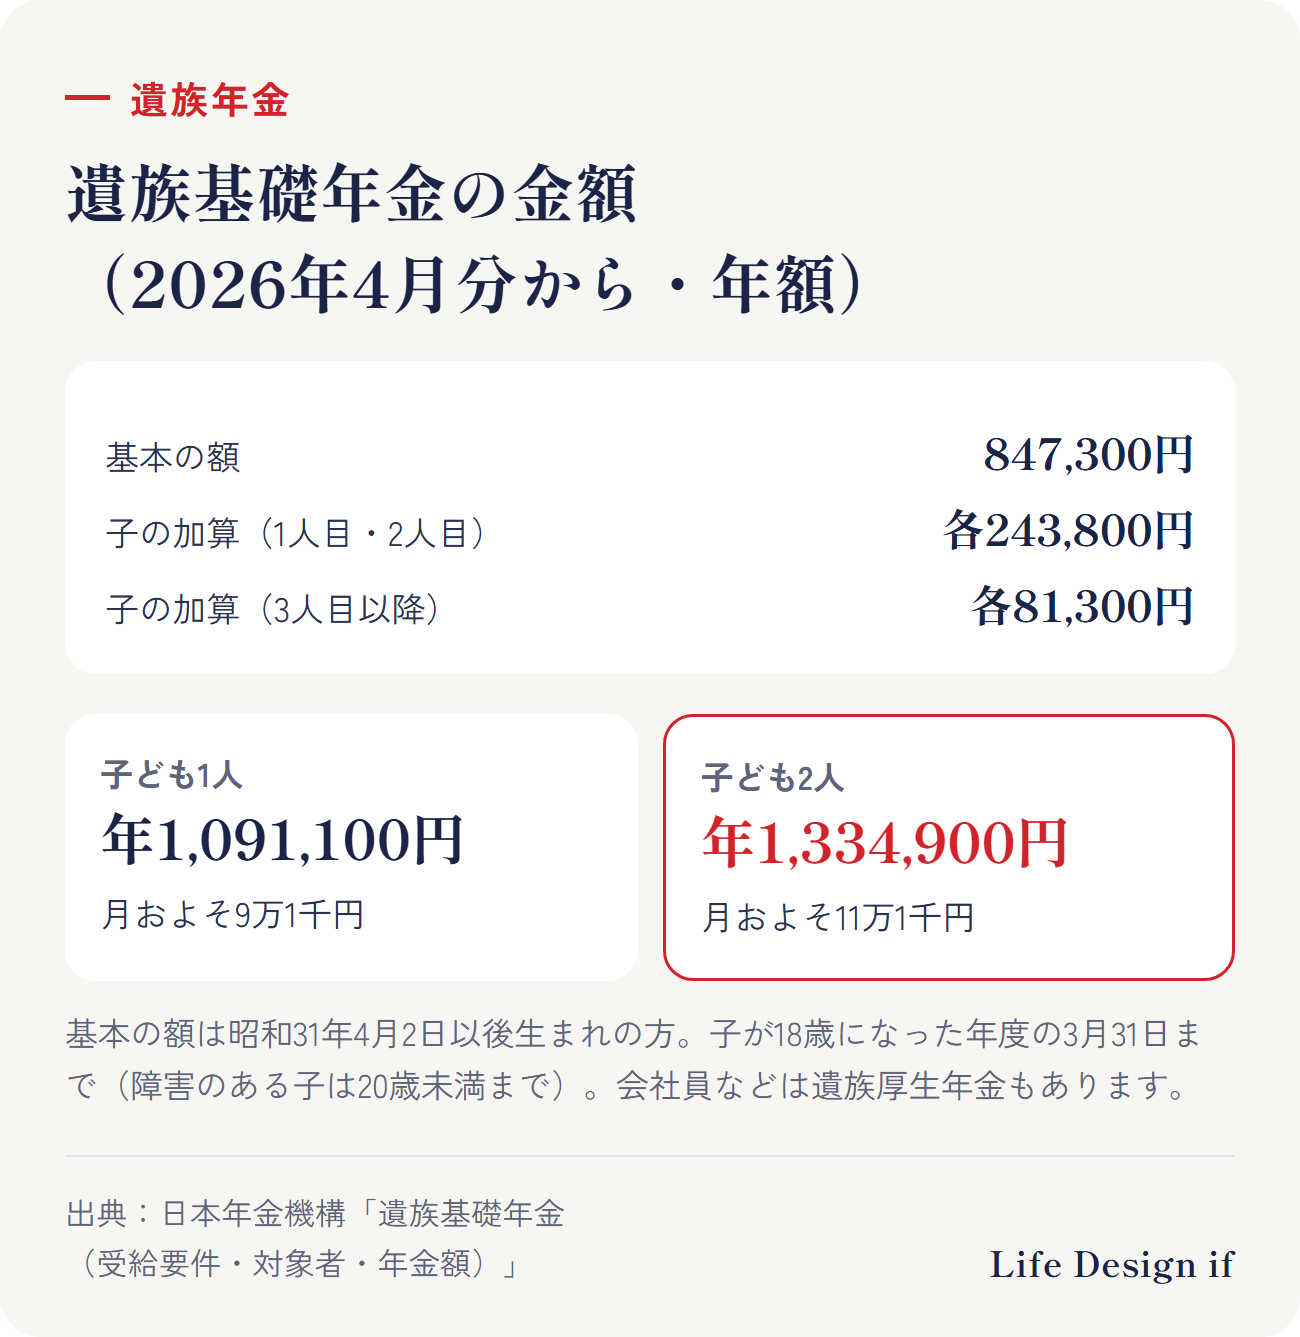
国民年金に入っている方が亡くなったとき、子どものいる配偶者(または子)は、遺族基礎年金を受け取れます。日本年金機構によると、2026年4月分からの金額(年額)は次のとおりです。
- 基本の額:847,300円(昭和31年4月2日以後生まれの方)
- 子の加算:1人目・2人目は各243,800円、3人目以降は各81,300円
例えば、子ども1人なら年1,091,100円(月およそ9万1千円)、子ども2人なら年1,334,900円(月およそ11万1千円)です。受け取れるのは、子が18歳になった年度の3月31日までです(障害のある子は20歳未満まで)。
会社員や公務員の方が亡くなったときは、これに加えて遺族厚生年金もあります。金額は、加入していた期間や給与によって違います。目安は「ねんきん定期便」などで確かめられます。
足りない分の考え方
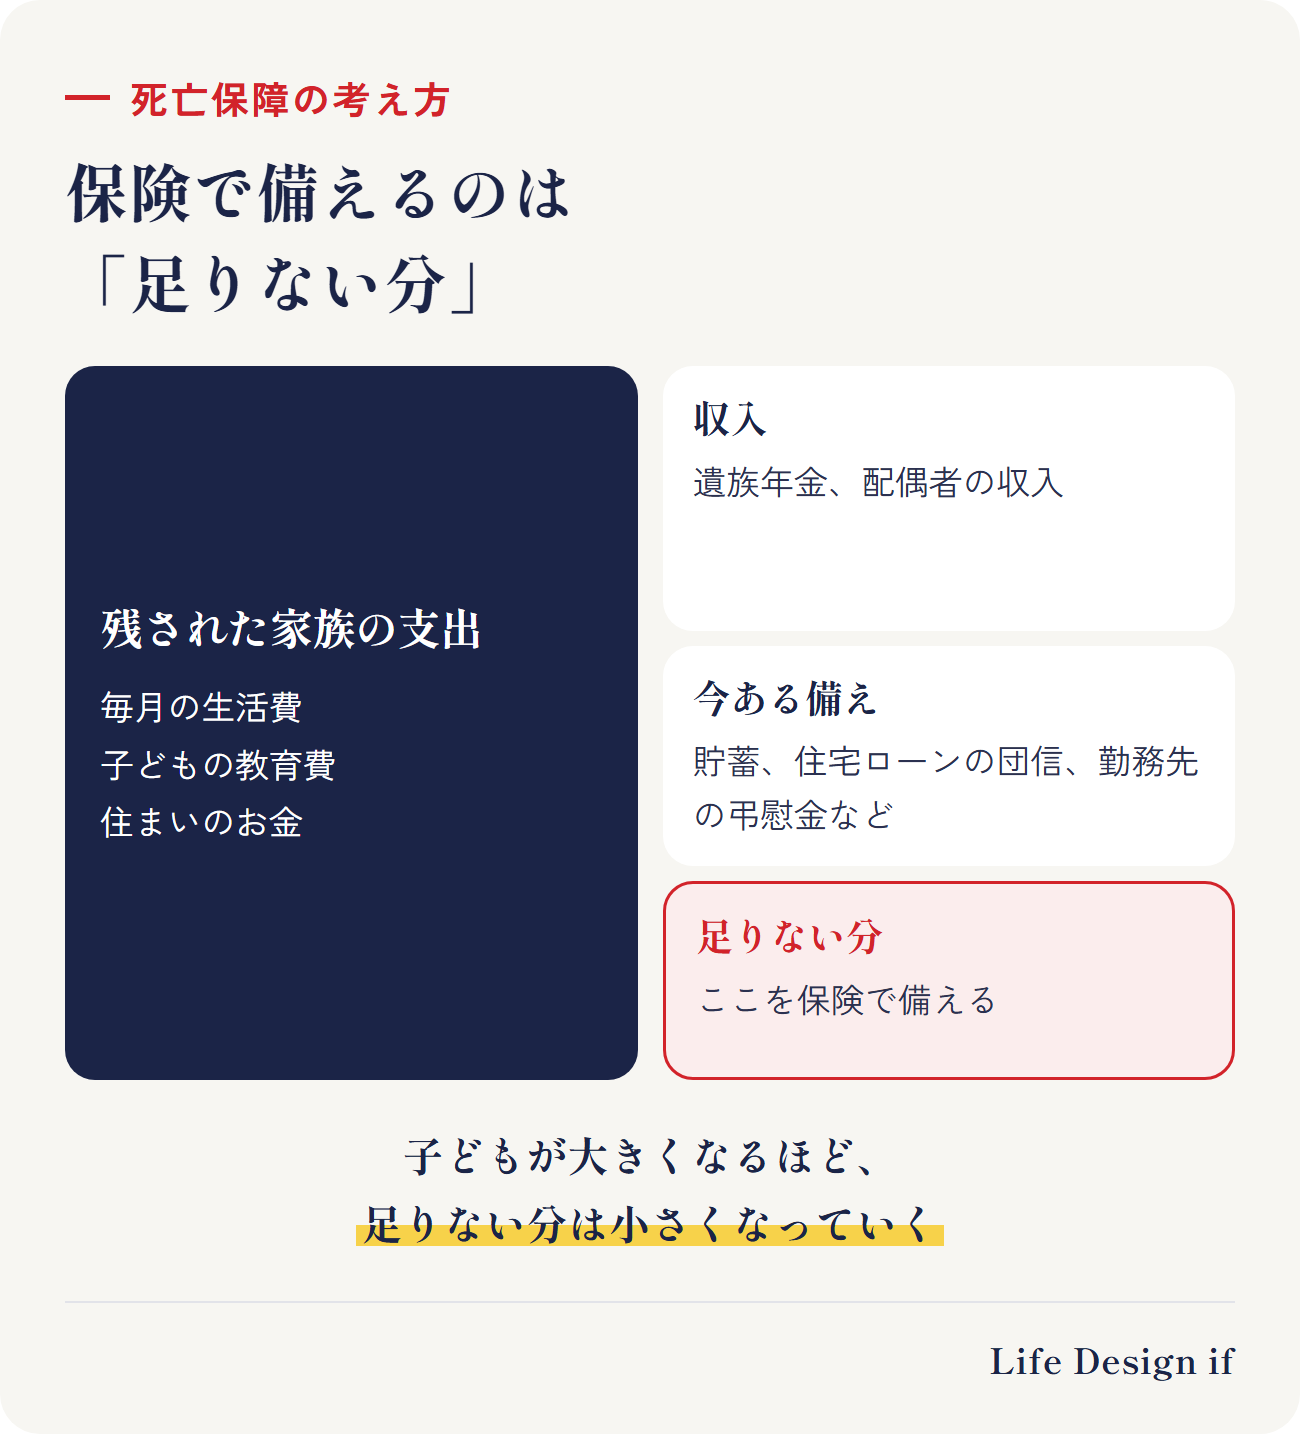
1. 残された家族の支出
- 毎月の生活費(今より少し減ることも)
- 子どもの教育費(子どもの教育費、いつまでにいくら準備する?)
- 住まいのお金(家賃、または住宅ローン)
2. 収入
- 遺族年金(上の金額)
- 配偶者の収入(働き続けるか、働き方を変えるか)
3. 今ある備え
- 貯蓄
- 住宅ローンの団体信用生命保険(亡くなったときにローンの残りが払われるもの。住宅ローンを組んだら生命保険は見直す?)
- 勤務先の弔慰金などの制度
この差が「足りない分」です。子どもが大きくなるほど、残りの教育費や生活費の期間が短くなるので、足りない分は少しずつ小さくなっていきます。この形に合わせて保障を考えるのも一つの方法です。
子ども自身の保険は?
子ども自身の医療保険やがん保険の考え方は、子どもの医療保険・がん保険は0歳から必要?にまとめています。
このテーマの全体の流れ(完全ガイド)
まとめ
- 死亡保障は「支出 − 収入 − 今ある備え = 足りない分」で考える
- 遺族基礎年金は、子ども1人なら年109万1,100円、2人なら年133万4,900円(2026年度)
- 会社員などは遺族厚生年金もある。団信や貯蓄も「備え」に入れる
- 子どもが大きくなるほど、足りない分は小さくなる
ご相談のご案内
この記事では、子どもが生まれたときの保障の考え方を一般的にまとめました。ご相談では、ご家族の暮らしと、遺族年金・今の保険・住宅ローンなどをもとに、ご自身が亡くなったときに毎月いくら足りなくなるかを一緒に整理し、今の保険で足りているかを確認します(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、公的制度と保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。遺族年金は、受け取る方の条件によって金額や受け取れるかどうかが変わります。
出典
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」 https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html
(2026年10月8日時点の情報です)