この記事の結論
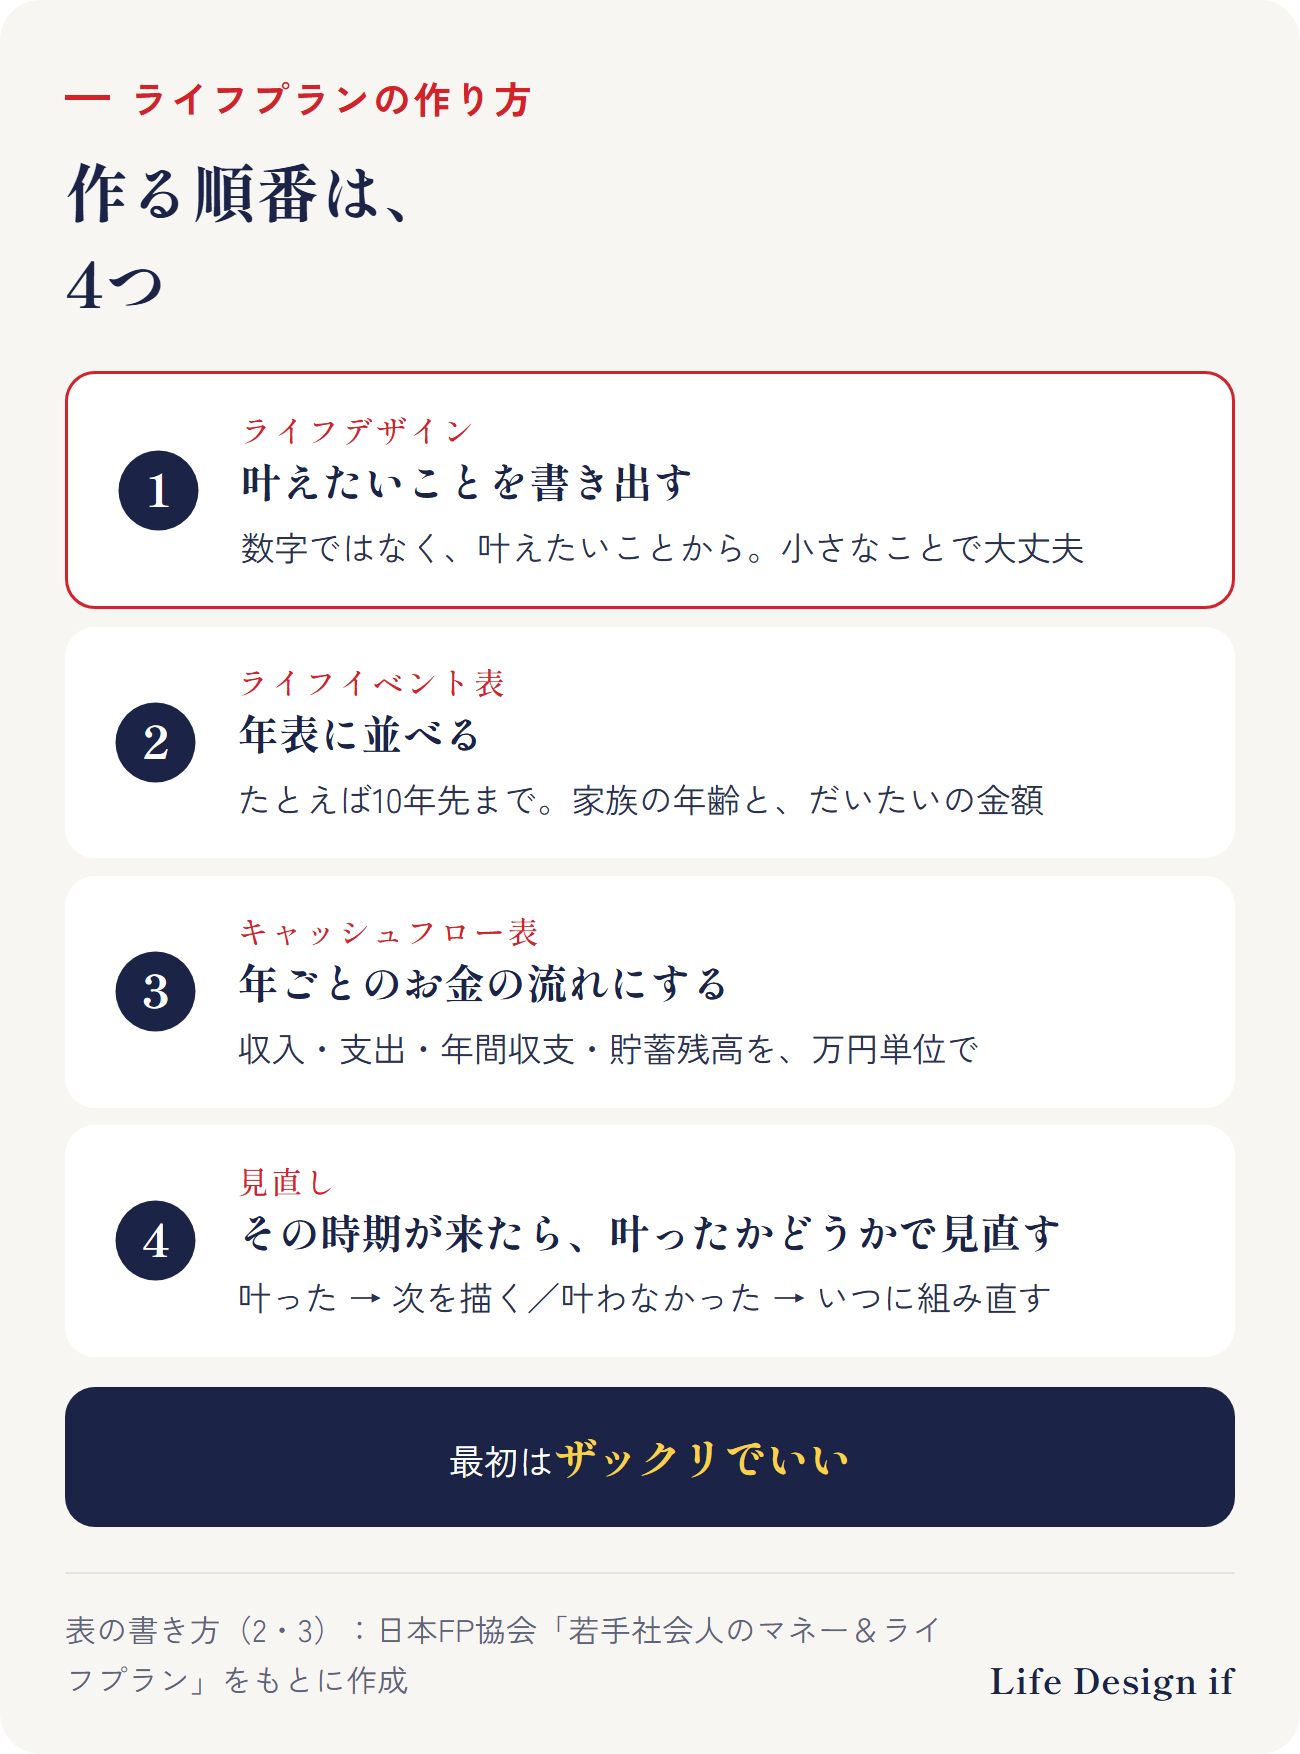
ライフプランは、これからの人生の予定と、お金の流れを合わせた計画です。理想のライフプラン作りには、やり方があります。人生設計を形にするとき、先に描くのはお金の表ではなく、叶えたいことです。ライフプランの作り方(立て方)の順番は、次の4つです。
- 叶えたいことを書き出す(ライフデザイン)
- 年表に並べる(ライフイベント表。たとえば10年先まで)
- 年ごとのお金の流れにする(キャッシュフロー表)
- その時期が来たら、叶ったかどうかで見直す(見直し)
最初から完璧な計画を作らなくて大丈夫です。分からない金額は、だいたいで書いておき、あとで直していけばいいのです。大切なのは、平均の数字ではなくあなた自身の叶えたいことから始めることと、作ったままにしないことです。
ライフプランとは:ライフイベント表とキャッシュフロー表
金融庁は、人生の希望や計画を具体的に描くことを「ライフプランニング」と呼び、希望するライフプランにどのくらいお金がかかるのか、必要な時期についても考えてみましょう、としています。
ライフプランを形にすると、多くの場合、次の2つの表になります。
- ライフイベント表:何年後に、家族が何歳で、どんな出来事(ライフイベント)があるかを並べた年表
- キャッシュフロー表:年ごとの収入・支出・その年の収支・貯蓄の残りを並べた表
この2つを合わせて、ライフプラン表(ライフプランシート)と呼ぶこともあります。
日本FP協会の冊子「若手社会人のマネー&ライフプラン」には、この2つの表の書き方の見本があり、書き込み式とExcelのキャッシュフロー表も用意されています。
ライフプランの前に、ライフデザインを
Life Design ifでは、ライフプランの前に、もう一つ大切にしていることがあります。それがライフデザインです。
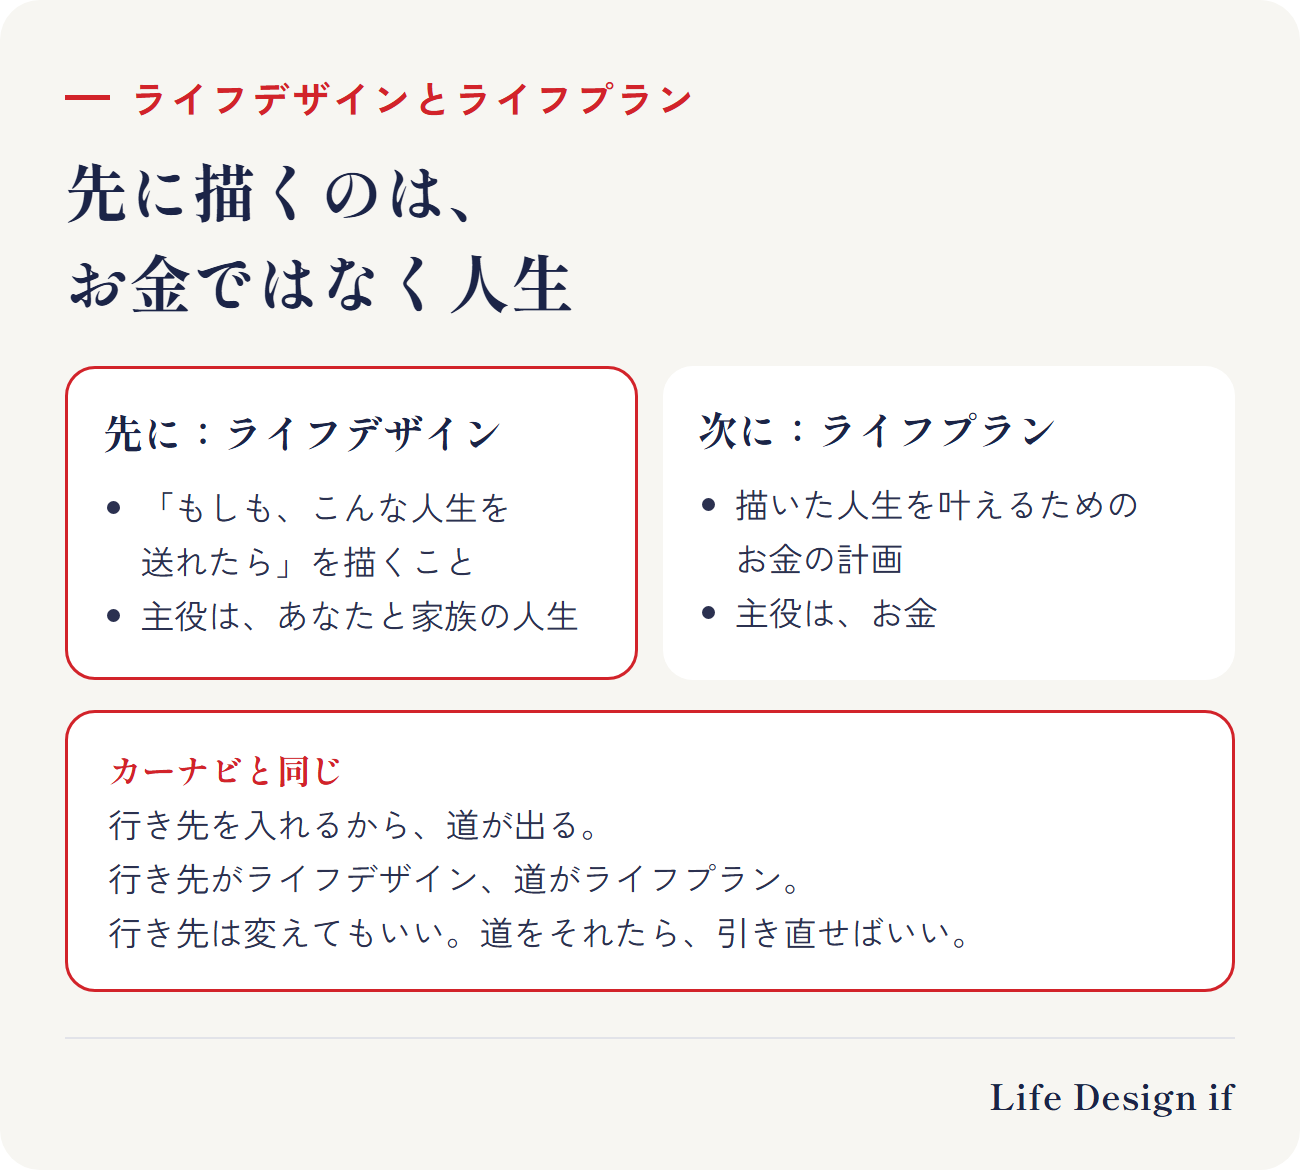
- ライフデザイン:「もしも、こんな人生を送れたら」を描くこと。主役は、あなたと家族の人生です
- ライフプラン:描いた人生を叶えるための、お金の計画。主役は、お金です
カーナビは、行き先を入れるから道が出ます。行き先がライフデザイン、道がライフプランです。行き先は途中で変えてもいいし、道をそれたら、引き直せばいい。ライフプランがいらないのではありません。ライフデザインがあって初めて、ライフプランの数字に、あなたの人生が乗ります。
例:同じ「家族旅行」でも、始め方で変わる
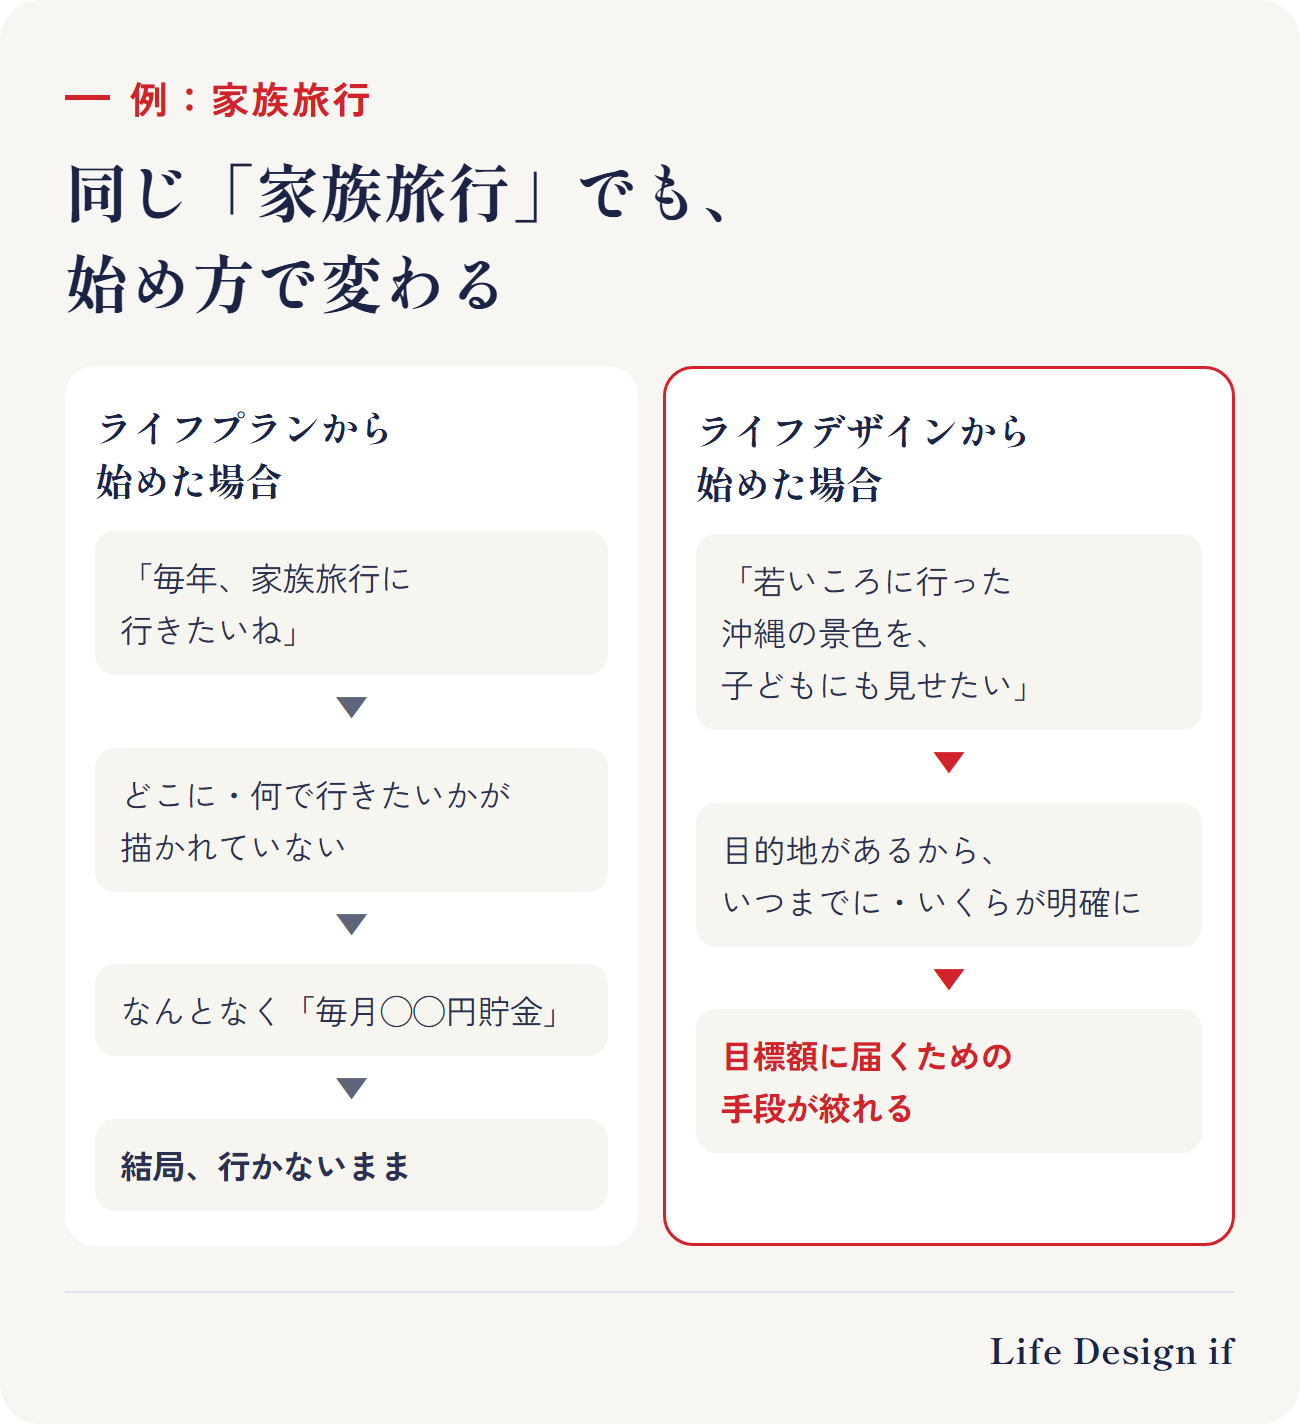
- ライフプランから始めた場合:「毎年、家族旅行に行きたいね」。どこに、何で行きたいかが描かれていないので、具体的な計画が生まれず、なんとなく「毎月◯◯円貯金」。結局、行かないまま。
- ライフデザインから始めた場合:「自分たちが若いころに行った沖縄の景色を、子どもにも見せたい」。目的地があるから、いつまでに・いくらが明確になります。目標額が決まれば、届くための手段も絞れます。
ライフプランが作れない・続かない、3つの理由
ライフプランを作ろうとして手が止まった、作ったけれどそのままになっている。そんな声をよく聞きます。私は、理由は大きく3つあると考えています。
- 完璧に作ろうとする:何十年分を、正確な数字で。そう思うほど、手が止まります
- 平均やモデルケースの数字だけで埋める:調べた平均で表を埋めても、その表には、あなたの人生が乗っていません
- 作ったままにする:予定と違うことが起きても直さなければ、表と暮らしはずれていきます。そして「どうせ計画通りにならない」で終わってしまいます
だから、作り方の順番を変えます。お金の表からではなく、叶えたいことから。何十年分ではなく、見える範囲から。そして、作ったままにしない。
ステップ1:叶えたいことを書き出す(ライフデザイン)
最初に書くのは、数字ではなく、叶えたいことです。
- 来月、新しい服が欲しい
- 来年、最新のパソコンが欲しい
- 3年後の夏、家族で旅行に行きたい
- 5年後に、車を買い替えたい
- いつか、家を持ちたい
小さなことで大丈夫です。来月の服くらいの感覚で書き出して、その延長で、少し先のことも書いてみます。家族がいる方は、それぞれの叶えたいことを書き出してみてください。違っていても大丈夫です。
家族旅行の例のように、「どこへ・誰と・何をしに」まで描けると、計画にしやすくなります。一つひとつは、何に・いつ・だいたいいくらの3行にまとめてみてください。
ステップ2:年表に並べる(ライフイベント表)
何年先まで描く?
決まりはありません。Life Design ifでは、たとえば10年先までを目安にしています。近すぎず、遠すぎず、叶えたいことが見えてくる距離だからです。その時期が来たら、また先まで描き足していけば大丈夫です。
書き方と例
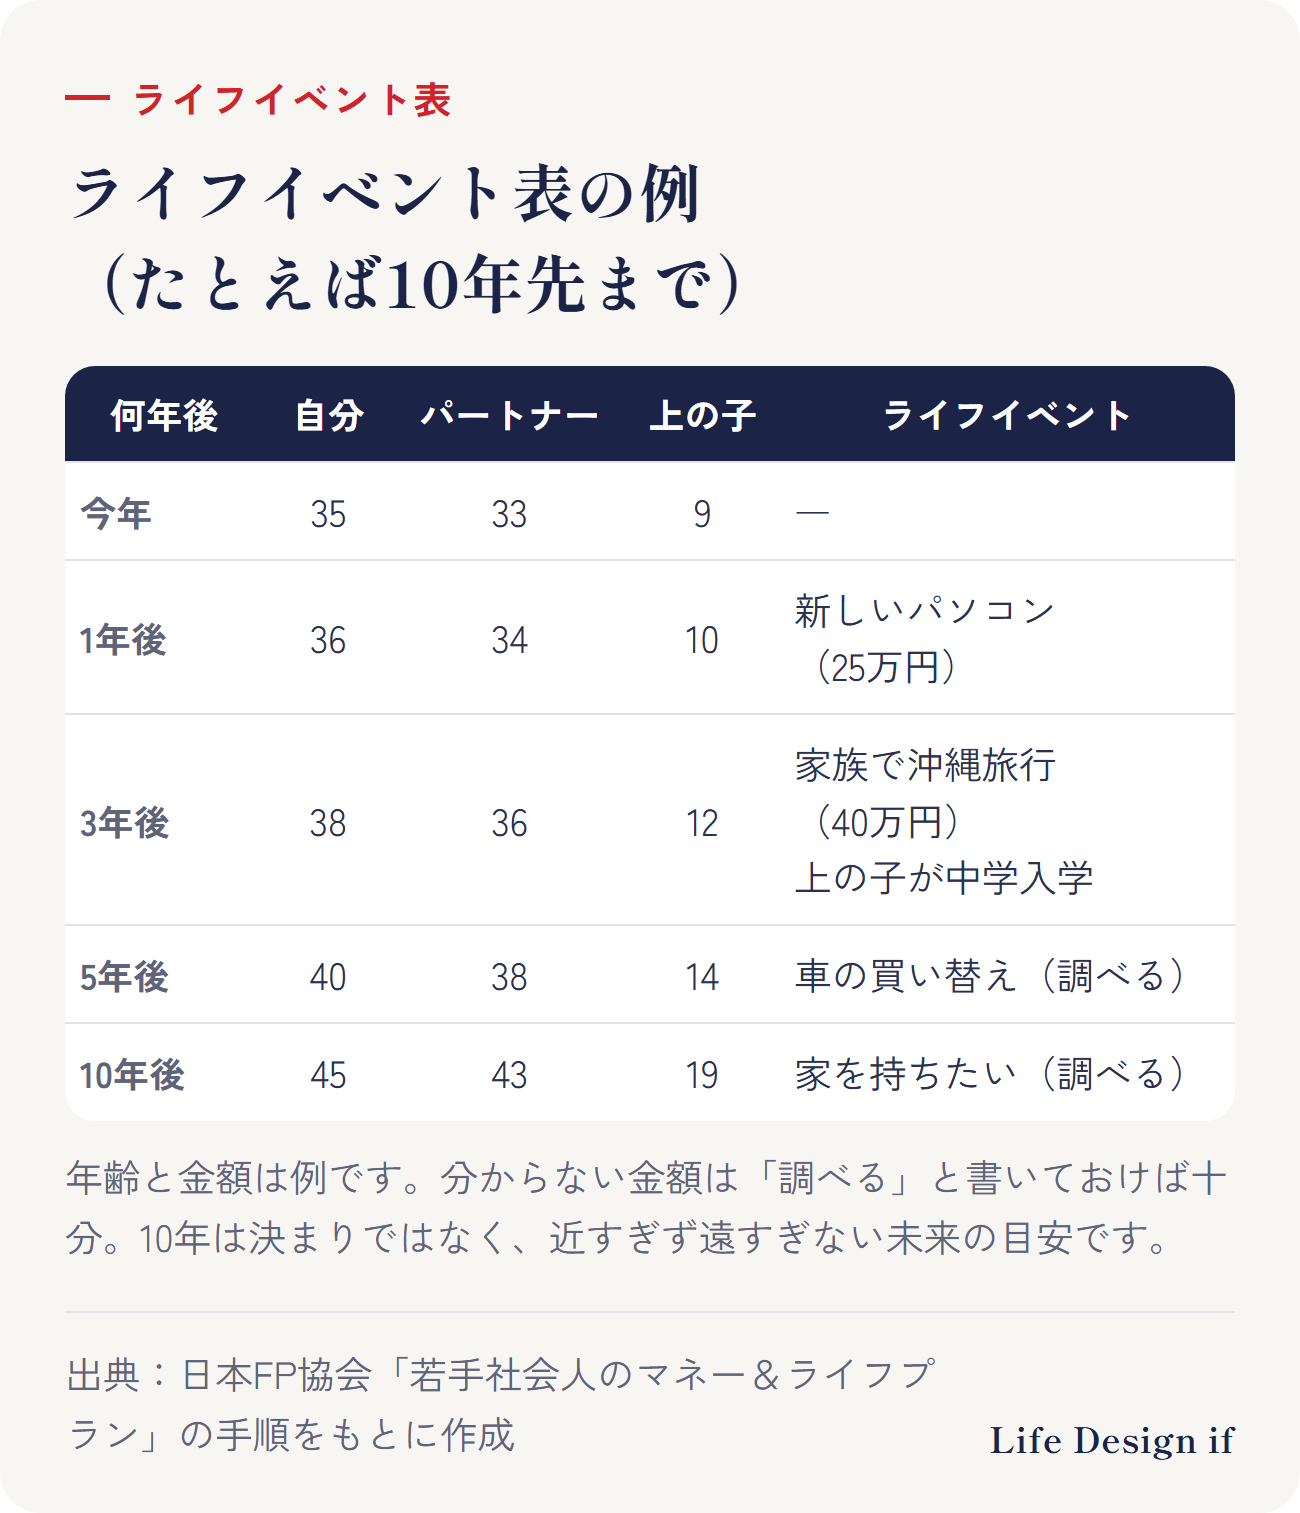
日本FP協会の冊子の手順をもとに、ここでは一例として、今年から10年先までを書いてみます。
- 西暦と、何年後かを書く(今年、1年後、2年後…)
- 家族の年齢を書く(自分、パートナー、子ども)。子どもの入学や進学の年が見えてきます
- ライフイベントを書く。ステップ1の叶えたいことと、決まっている予定(入学・進学、車検、保険の更新など)
- それぞれにだいたいの金額を書く。分からないところは、まず「調べる」と書いておけば十分です。次に、おおよその金額を調べて入れます
ライフイベントの一覧(何を書けばいい?)
迷ったら、次の中から当てはまるものを書き出してみてください。
- 叶えたいこと:旅行、趣味、習い事、欲しいもの
- 家族:結婚、出産、子どもの入学(小学校・中学校・高校・大学)、子どもの独立
- 住まい:家を買う、リフォーム、住み替え
- 車:買い替え、車検
- 仕事:転職、独立、退職
- 老後:退職後の暮らし
金額の目安の調べ方
教育・住まい・結婚・出産などの費用は、官公庁や民間の調査が参考になります(生命保険文化センター「ライフイベントから見る生活設計」など)。調査の年や対象も確かめてみてください。
ただし、平均は「目安を知る」ためのものです。旅行なら行きたい場所の料金、車なら欲しい車の価格と、最後は、あなたの叶えたいことの金額で書きます。
くわしく読む
ステップ3:キャッシュフロー表の作り方
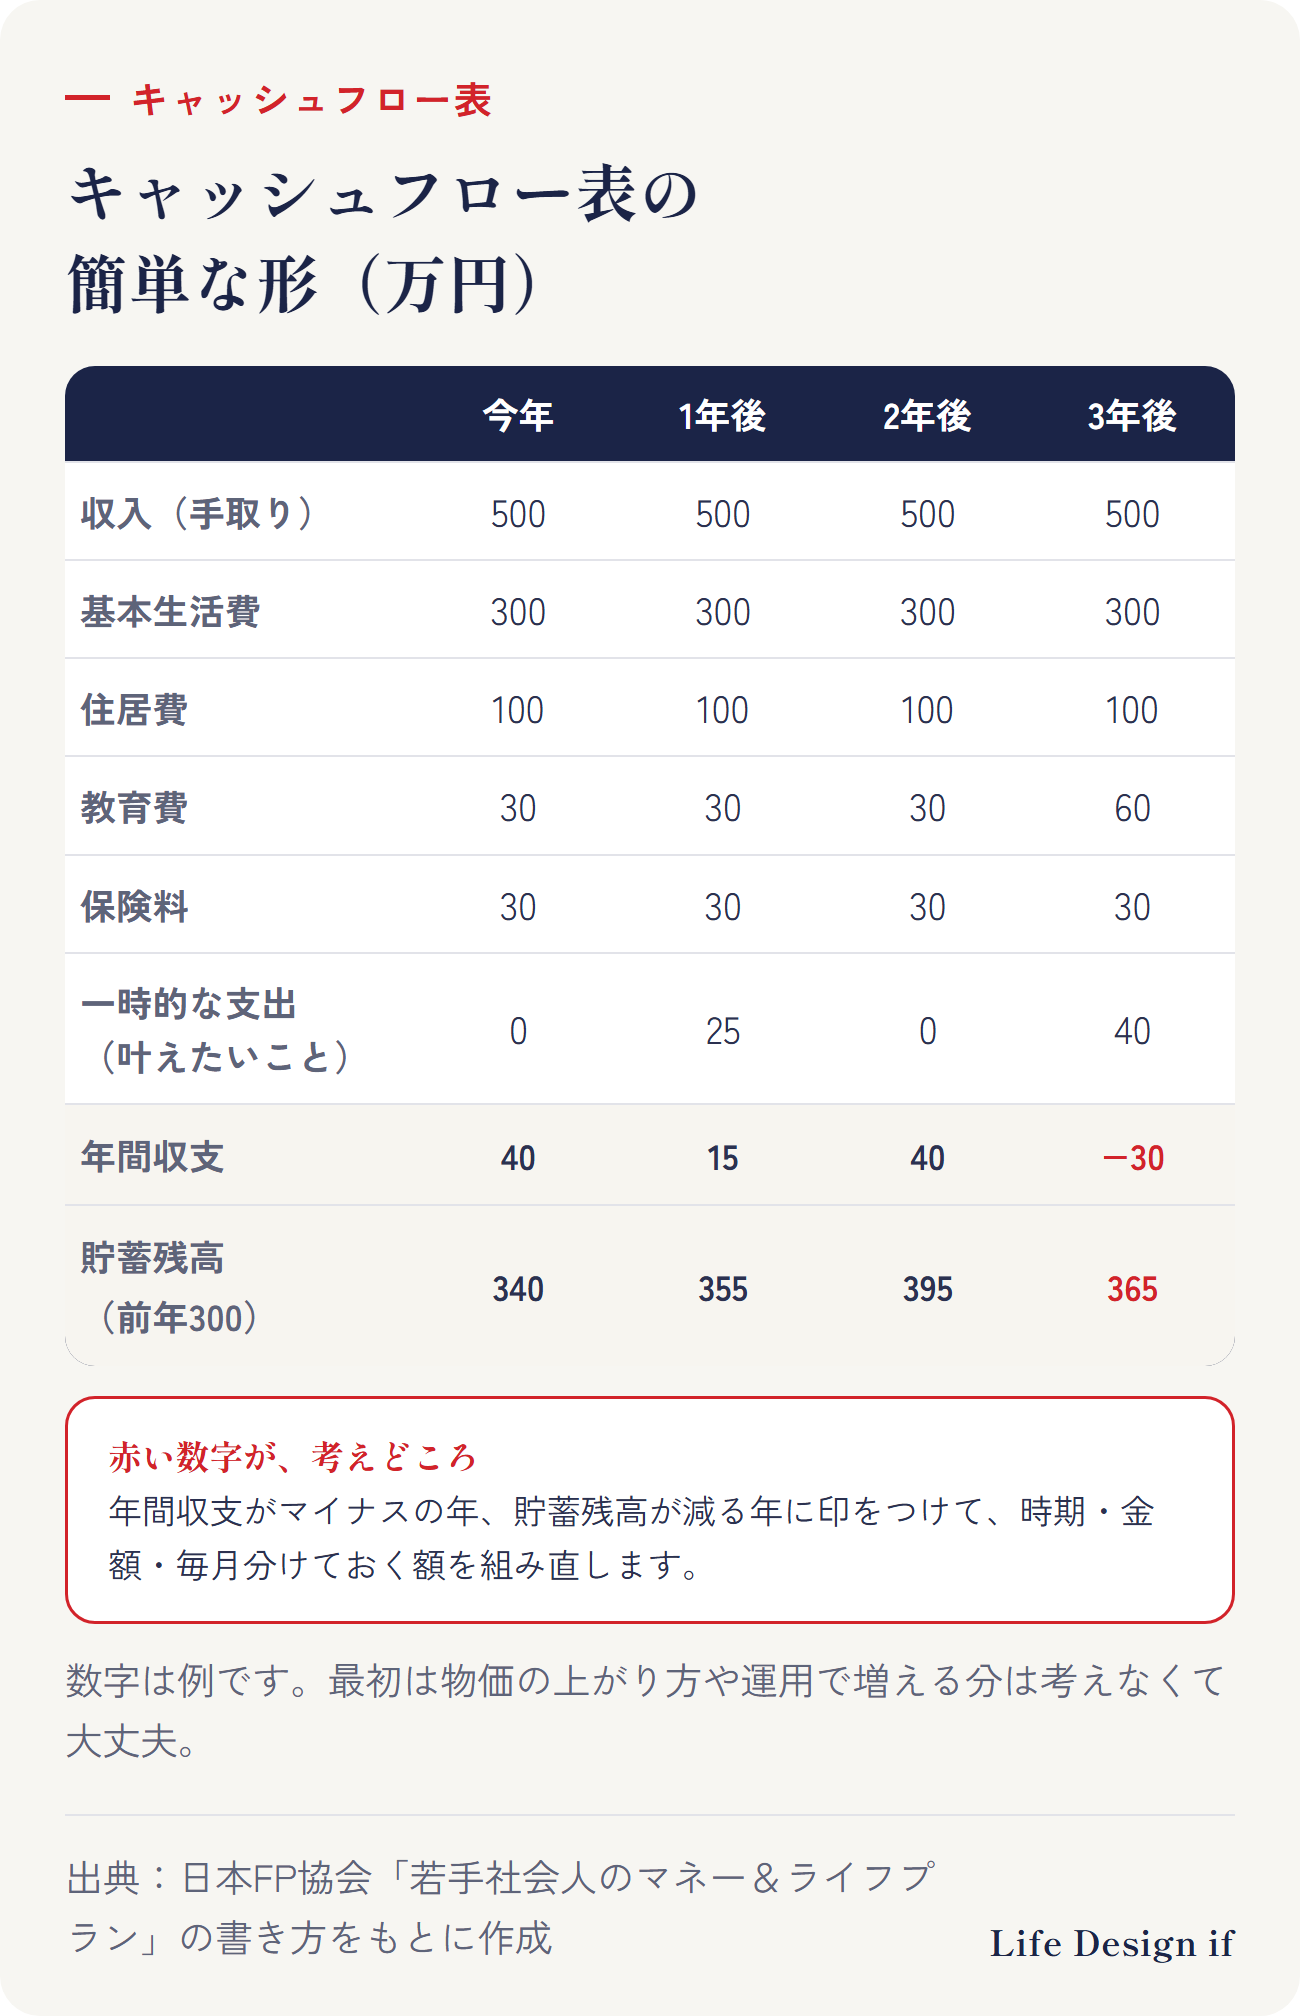
ライフイベント表に、年ごとのお金の流れを足したものがキャッシュフロー表です。日本FP協会の冊子では、次の順番で書きます。
- 収入:給与は手取りで書く
- 支出:基本生活費(食費・光熱費・通信費など)、住居費、教育費、保険料。車の買い替えや旅行などは「一時的な支出」にまとめる
- 年間収支:収入合計 − 支出合計
- 貯蓄残高:前年の貯蓄残高 + その年の年間収支(最初の年は、書き始める時点の貯蓄残高に、その年の年間収支を足す)
- 確かめる:年間収支がプラスか、貯蓄残高が増えているかを確かめる。マイナスが続くようなら、キャッシュフロー表を見直し、必要に応じてライフイベント表も考え直す
支出には、住宅ローンや奨学金などの返済も入れます。抜けがあると、表と暮らしがずれます。
最初は、簡単でいい
- 年表と同じ年数(たとえば10年先まで)、万円単位で書く
- 基本生活費は、今の家計の1年分をそのまま使う
- 最初の練習では、物価の上がり方や運用で増える分を入れずに作ってみましょう。日本FP協会の見本も、計算を簡単にするため変動の率をゼロにしています。実際の準備額を考えるときは、物価や暮らしの変化も入れて見直します
ライフプラン表のテンプレート:紙・Excel・アプリ
続けやすいものなら、どれでも大丈夫です。日本FP協会の冊子のページから、書き込み式のキャッシュフロー表(印刷できるPDF)と、Excelのキャッシュフロー表をダウンロードできます(ページは出典の欄に載せています)。ライフイベント表は、この記事の例の列(何年後・家族の年齢・ライフイベント・だいたいの金額)を、紙やExcelに写せば作れます。
インターネットのシミュレーションも便利です。ただ、入れる数字が平均のままだと、出てくる計画にもあなたの人生が乗りません。先に叶えたいことを書き出してから使うのがおすすめです。
表を見て、組み直す
マイナスになる年や、貯蓄残高が減る年があったら、そこが考えどころです。予定していた支出(旅行や車など)でマイナスになるのは、それだけで問題とは限りません。支出のあとも、暮らしに必要なお金と、その先の予定に使うお金が残るかを確かめます。足りなければ、叶えたいことの時期を少し後ろにする、金額を見直す、毎月の支出を見直して積み立てに回す、などで組み直します。
- 毎月いくら分けておくか:(叶えたいことの金額 − そのために用意済みのお金)÷ 時期までの月数(例:用意済みのお金がなく、3年後に40万円なら、40万円 ÷ 36か月 = 毎月約1万1,100円。利息や運用で増える分は入れない計算)
- 急な出費に備えるお金(生活防衛資金)は、叶えたいことのお金とは別に分けておく
くわしく読む
ステップ4:その時期が来たら、叶ったかどうかで見直す
ライフプランは、作ったときより、そのあとが大切です。見直しは、年に一度と決めなくても大丈夫です。叶えたいことの時期が来たら、叶ったかどうかを確かめます。
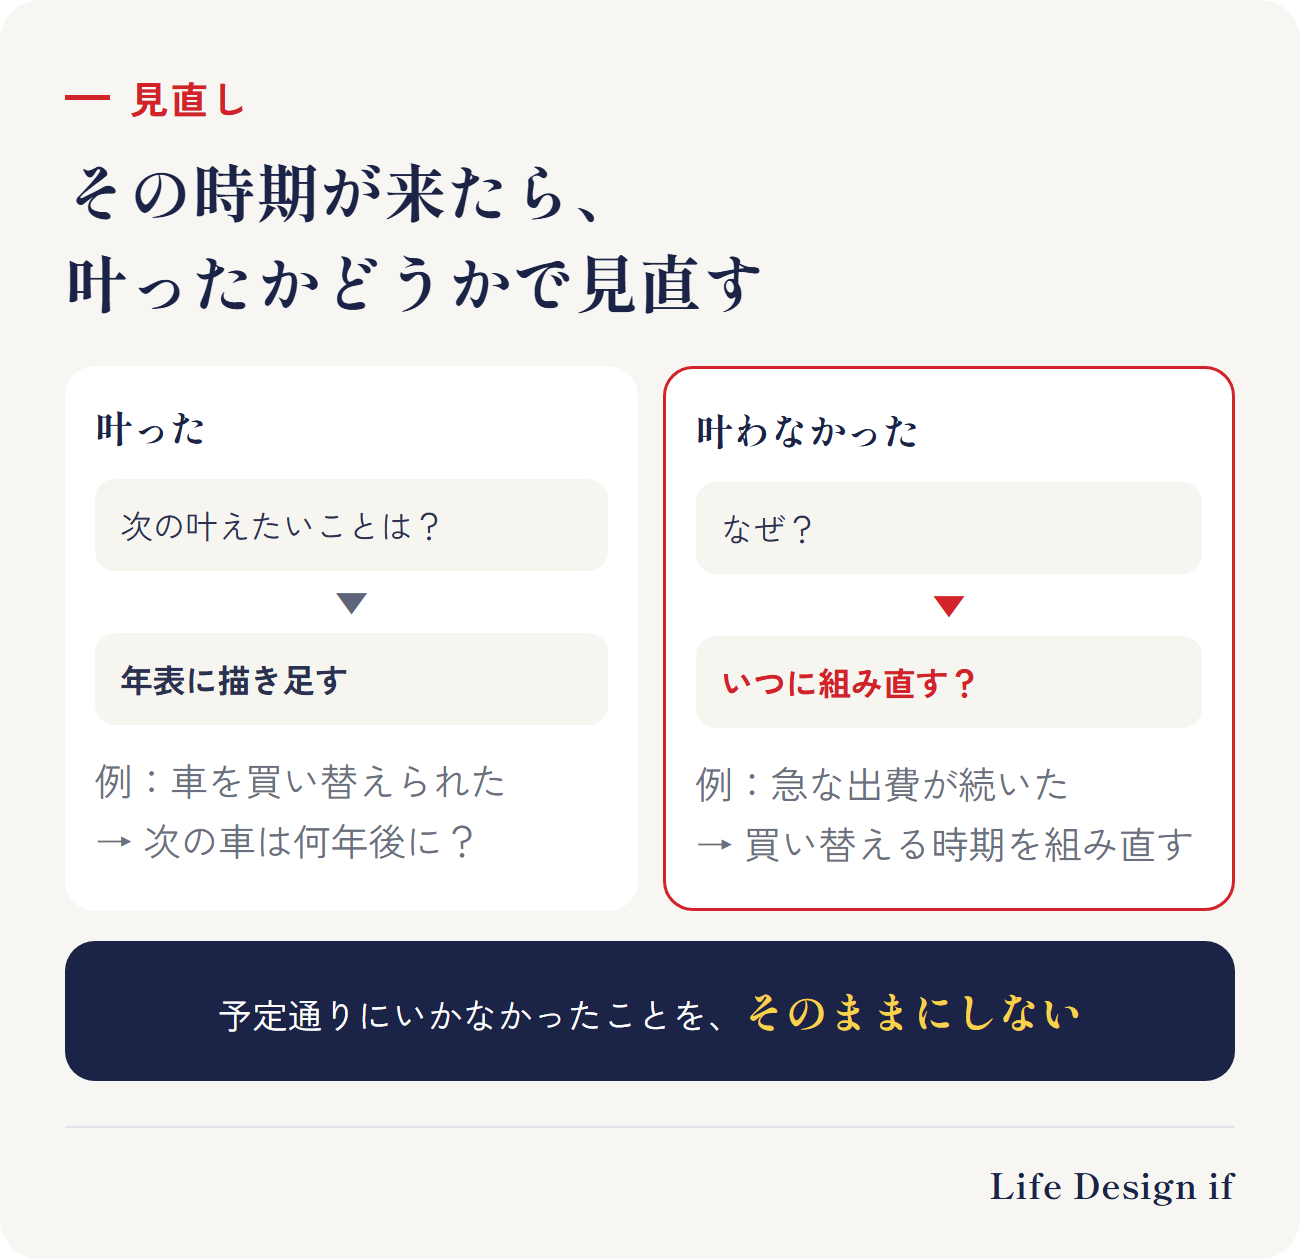
- 叶った → 次の叶えたいことは? 年表に描き足す(例:車を買い替えられた → 次の車は、何年後に?)
- 叶わなかった → なぜ? → いつに組み直す?(例:急な出費が続いた → じゃあ、いつ買い替えるか、計画を組み直す)
予定通りにいかなかったことを、そのままにしない。それが、「どうせ計画通りにならない」で終わらないコツです。
途中が全部叶わなくても、そのたびに見直して、最後にたどり着けば、それは計画通りにいった人生だと、私は思います。
結婚、出産、転職、家を買う、収入が大きく変わるなど、暮らしが変わったときは、叶えたいことの時期を待たずに見直します。保険も、同じ節目で見直します。
夫婦で作るとき
夫婦で作るときは、まずそれぞれの叶えたいことを別々に書き出してから、並べてみてください。違っていて大丈夫です。どちらを先にするか、どう両立するかを話すきっかけになります。
準備の方法は「いつ使うか」で考える
いつ・いくらが決まると、そのお金の置き場所も考えやすくなります。金融庁も、貯蓄と投資は、そのときの資産の状況や今後のライフプランに合わせて使い分けることが大切だとしています。
- 使う時期が近いお金・減ると予定が叶わなくなるお金(旅行、パソコン、車など):円の預貯金など、元本が減らない置き場所が中心
- 長く置いておけるお金(老後など):値下がりに耐えられる範囲で、運用も選択肢になります。長く置いても、元本割れの可能性はあります
置き場所は、叶えたいことを描いたあとに決めるものです。先に商品を選ぶのではなく、何のためのお金かから考えます。
くわしく読む
よくある質問
ライフプランは、何年分作ればいいですか?
決まりはありません。Life Design ifでは、たとえば10年先までを目安にしています。近すぎず遠すぎない、叶えたいことが見えてくる距離だからです。その時期が来たら、また先まで描き足していきます。
数字が分からないところは、どうすればいいですか?
だいたいで大丈夫です。書き出す段階では「調べる」と書いておき、次におおよその金額を調べて表に入れます。その時期が近づいたら、最新の金額に直します。
作ったライフプランは、いつ見直せばいいですか?
叶えたいことの時期が来たとき(叶ったか、叶わなかったかが分かったとき)と、結婚・出産・転職・住宅購入・収入の変化など、暮らしが大きく変わったときです。
自分だけで作れるか不安です。
ステップ1の「叶えたいことを書き出す」だけでも、立派なライフデザインです。表にするところや見直し方で迷ったら、相談先を頼るのも一つの方法です。
まとめ
- 理想のライフプラン作りには、やり方がある。ライフプランの前に、ライフデザインを
- 作る順番は、①叶えたいことを書き出す ②年表に並べる(たとえば10年先まで)③キャッシュフロー表 ④その時期が来たら、叶ったかどうかで見直す
- 最初はザックリでいい。平均ではなく、あなたの叶えたいことの金額で
- 叶わなかったときこそ、なぜ? いつに組み直す? を考える
ご相談のご案内
この記事では、ライフプランの作り方を一般的にまとめました。Life Design ifでは、叶えたいことから始めて、その時期が来たら叶ったかどうかで見直す、ライフプランの作り方を、無料相談でお伝えしています(対面:香川・徳島/オンライン:全国)。
※この記事は、ライフプランの作り方の一般的な説明です。特定の金融商品をおすすめするものではありません。
出典
- 日本FP協会「若手社会人のマネー&ライフプラン」(2026年2月改訂)p.30〜31「ライフイベント表、キャッシュフロー表を作ってみよう」 https://www.jafp.or.jp/personal_finance/fresh/young_handbook/
- 金融庁「資産形成の基本(NISA特設ウェブサイト)」 https://www.fsa.go.jp/policy/nisa2/invest/
- 公益財団法人 生命保険文化センター「ライフイベントから見る生活設計」 https://www.jili.or.jp/lifeplan/lifeevent/index.html
(2026年10月17日時点の情報です)