この記事の結論
ライフイベント表は、年ごとに、家族の年齢と出来事、その費用を並べた年表です。日本FP協会の冊子にある4つの手順をもとに、この記事では、年齢をそろえる日や出来事の分け方など、書きやすくする工夫を足して説明します。
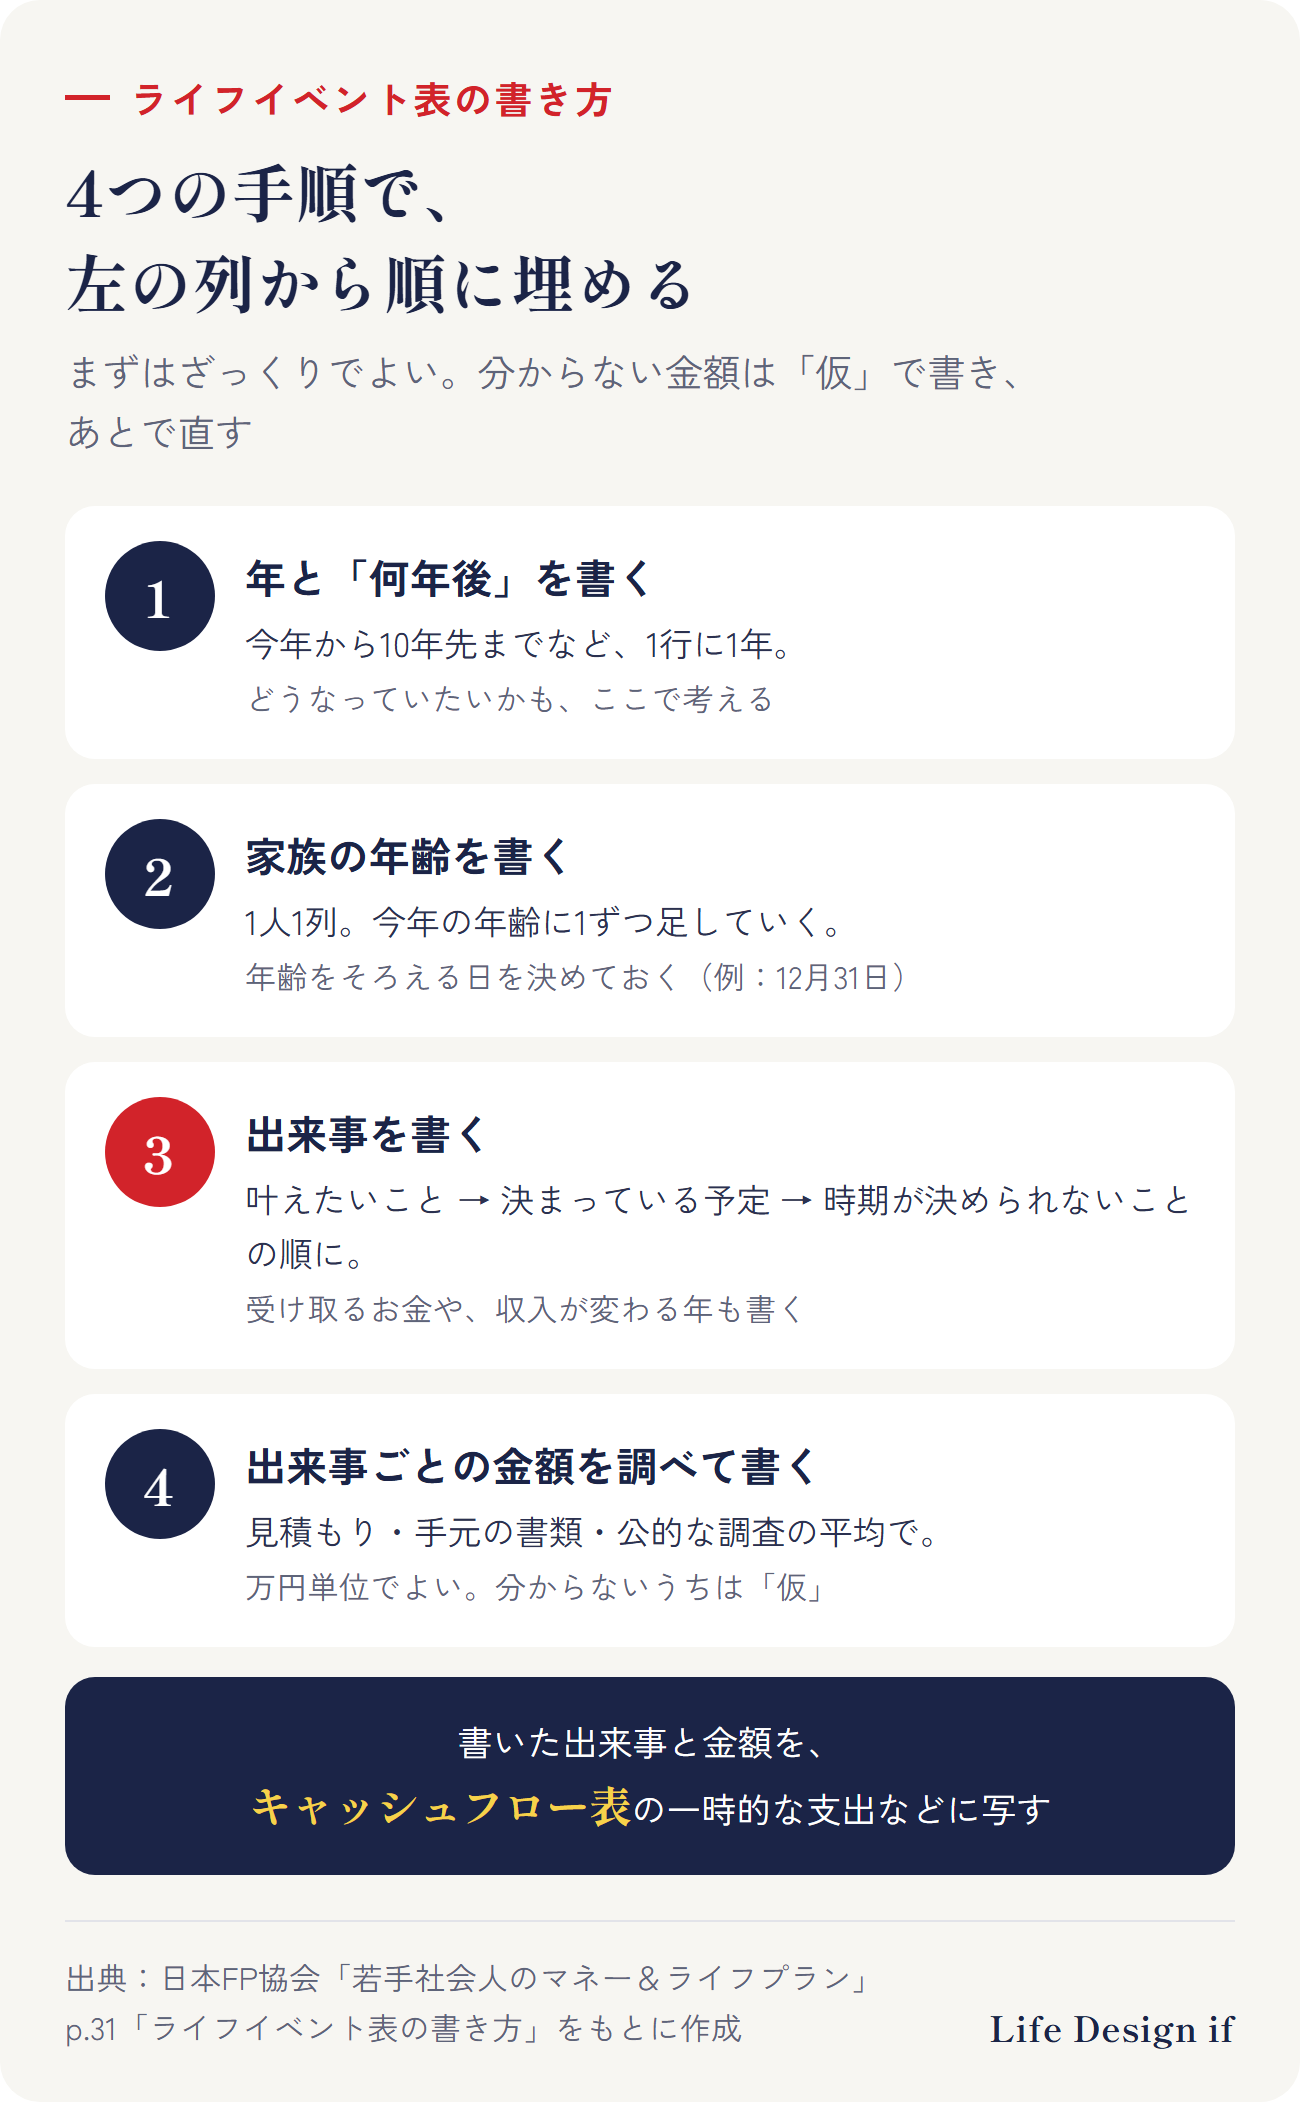
- 年と「何年後」を書き、将来どうなっていたいかを考える
- 家族の年齢を書く:この記事では1人1列にし、今年の年齢に1ずつ足していく
- 出来事を書く:この記事では、叶えたいこと・決まっている予定・時期が決められないことに分ける
- 出来事ごとの金額を調べる:分からないうちは「仮」でよい
最初から正しい数字をそろえる必要はありません。まずはざっくり書き、時期が近づいたら直していきます。
ライフイベント表とは
ライフイベント表は、ライフプラン表の中の「年表」の部分です。何年後に、家族が何歳で、どんな出来事があるかを並べます。
ここに書いた出来事と金額を、年ごとの収入・支出・貯蓄残高を並べるキャッシュフロー表に写すと、お金の流れが見えるようになります。日本FP協会の冊子でも、ライフイベント表を書いてから、キャッシュフロー表を作る流れになっています。
ライフイベント表には、次の列があれば始められます。
| 列 | 書くこと |
|---|---|
| 年 | 西暦と「何年後」 |
| 家族の年齢 | 1人1列 |
| 出来事 | 叶えたいこと・予定 |
| 金額 | だいたいの額(万円) |
ライフイベント表を書く4つの手順
手順1:年と「何年後」を書く
いちばん左の列に、今年から先の年を、1行に1年ずつ書きます。西暦と「今年・1年後・2年後…」の両方を書いておくと、見返したときに分かりやすくなります。
最初は10年先くらいまでで十分です。子どもの独立や老後まで見たいときは、あとから行を足します。
このとき、10年後にどうなっていたいかも考えてみましょう。日本FP協会の冊子でも、最初の手順で「将来どうなっていたいかを考える」としています。
手順2:家族の年齢を書く
家族1人に1列を使い、今年の年齢を書いて、下の行に1ずつ足していきます。
年齢は、そろえる日を決めておくと、ずれにくくなります。この記事の例では、その年の12月31日の年齢(年末の年齢)で書いています。誕生日の前と後で1歳ずれるので、家族全員を同じ決まりで書きましょう。
子どもの入学の年の出し方
子どもの入学の年は、生まれた日で決まります。学校教育法第17条では、小学校には、満6歳に達した日の翌日以後に始まる最初の学年から入ります。年齢の数え方の決まりにより、4月1日生まれの子までが同じ学年になります。
| 生まれた日 | 小学校に入る年 |
|---|---|
| 1月1日〜4月1日 | 生まれた年+6年 |
| 4月2日〜12月31日 | 生まれた年+7年 |
中学校はその6年後、高校は9年後です。大学などは、進学する予定の年として書いておきます。
年末の年齢で書くと、4月2日〜12月31日生まれの子は、小学校に入る年の年齢が「7歳」になります(入学のときは6歳)。表の年齢と入学のときの年齢がずれて見えても、間違いではありません。
手順3:出来事を書く
出来事は、次の3つに分けて考えると、書き漏れが減ります。
- 叶えたいこと:家を買う、家族旅行、車の買い替え、転職、趣味など
- 決まっている予定:子どもの入学・卒業、車検、住宅ローンの返し終わり、年金の受け取りなど
- 時期が決められないこと:親の介護など。「親が◯歳ごろ」など、仮の時期で書く
先に叶えたいことから書くのがおすすめです。決まっている予定だけを並べると、出ていくお金の表になりやすく、何のための計画かが見えにくくなります。
お金を受け取る出来事や、収入が変わる年も書いておきます。例えば、出産育児一時金、働き方が変わる年、退職金、年金の受け取り始めなどです。
手順4:出来事ごとの金額を調べて書く
出来事ごとに、だいたいの金額を万円単位で書きます。調べ方は、次の3つです。
- 見積もり:家・車・旅行など。住宅会社や販売店で見積もりを取る
- 手元の書類:車検の費用は前回の明細、年金はねんきん定期便など
- 公的な調査の平均:教育費や出産費用など。平均は出発点として使い、自分の予定に置き換える
平均を使うときは、いつの調査か、何が含まれているかを確かめて、「仮」と書いておけば大丈夫です。物の値段は変わるので、時期が近づいたら見直します。主な出来事の費用の目安は、次の記事にまとめています。
なお、日本FP協会の冊子の見本では、出来事の費用はキャッシュフロー表の側に書く形です。この記事では、写し間違いを減らすために、ライフイベント表にも金額の列を作っています。
記入例:4人家族の今年から10年後まで
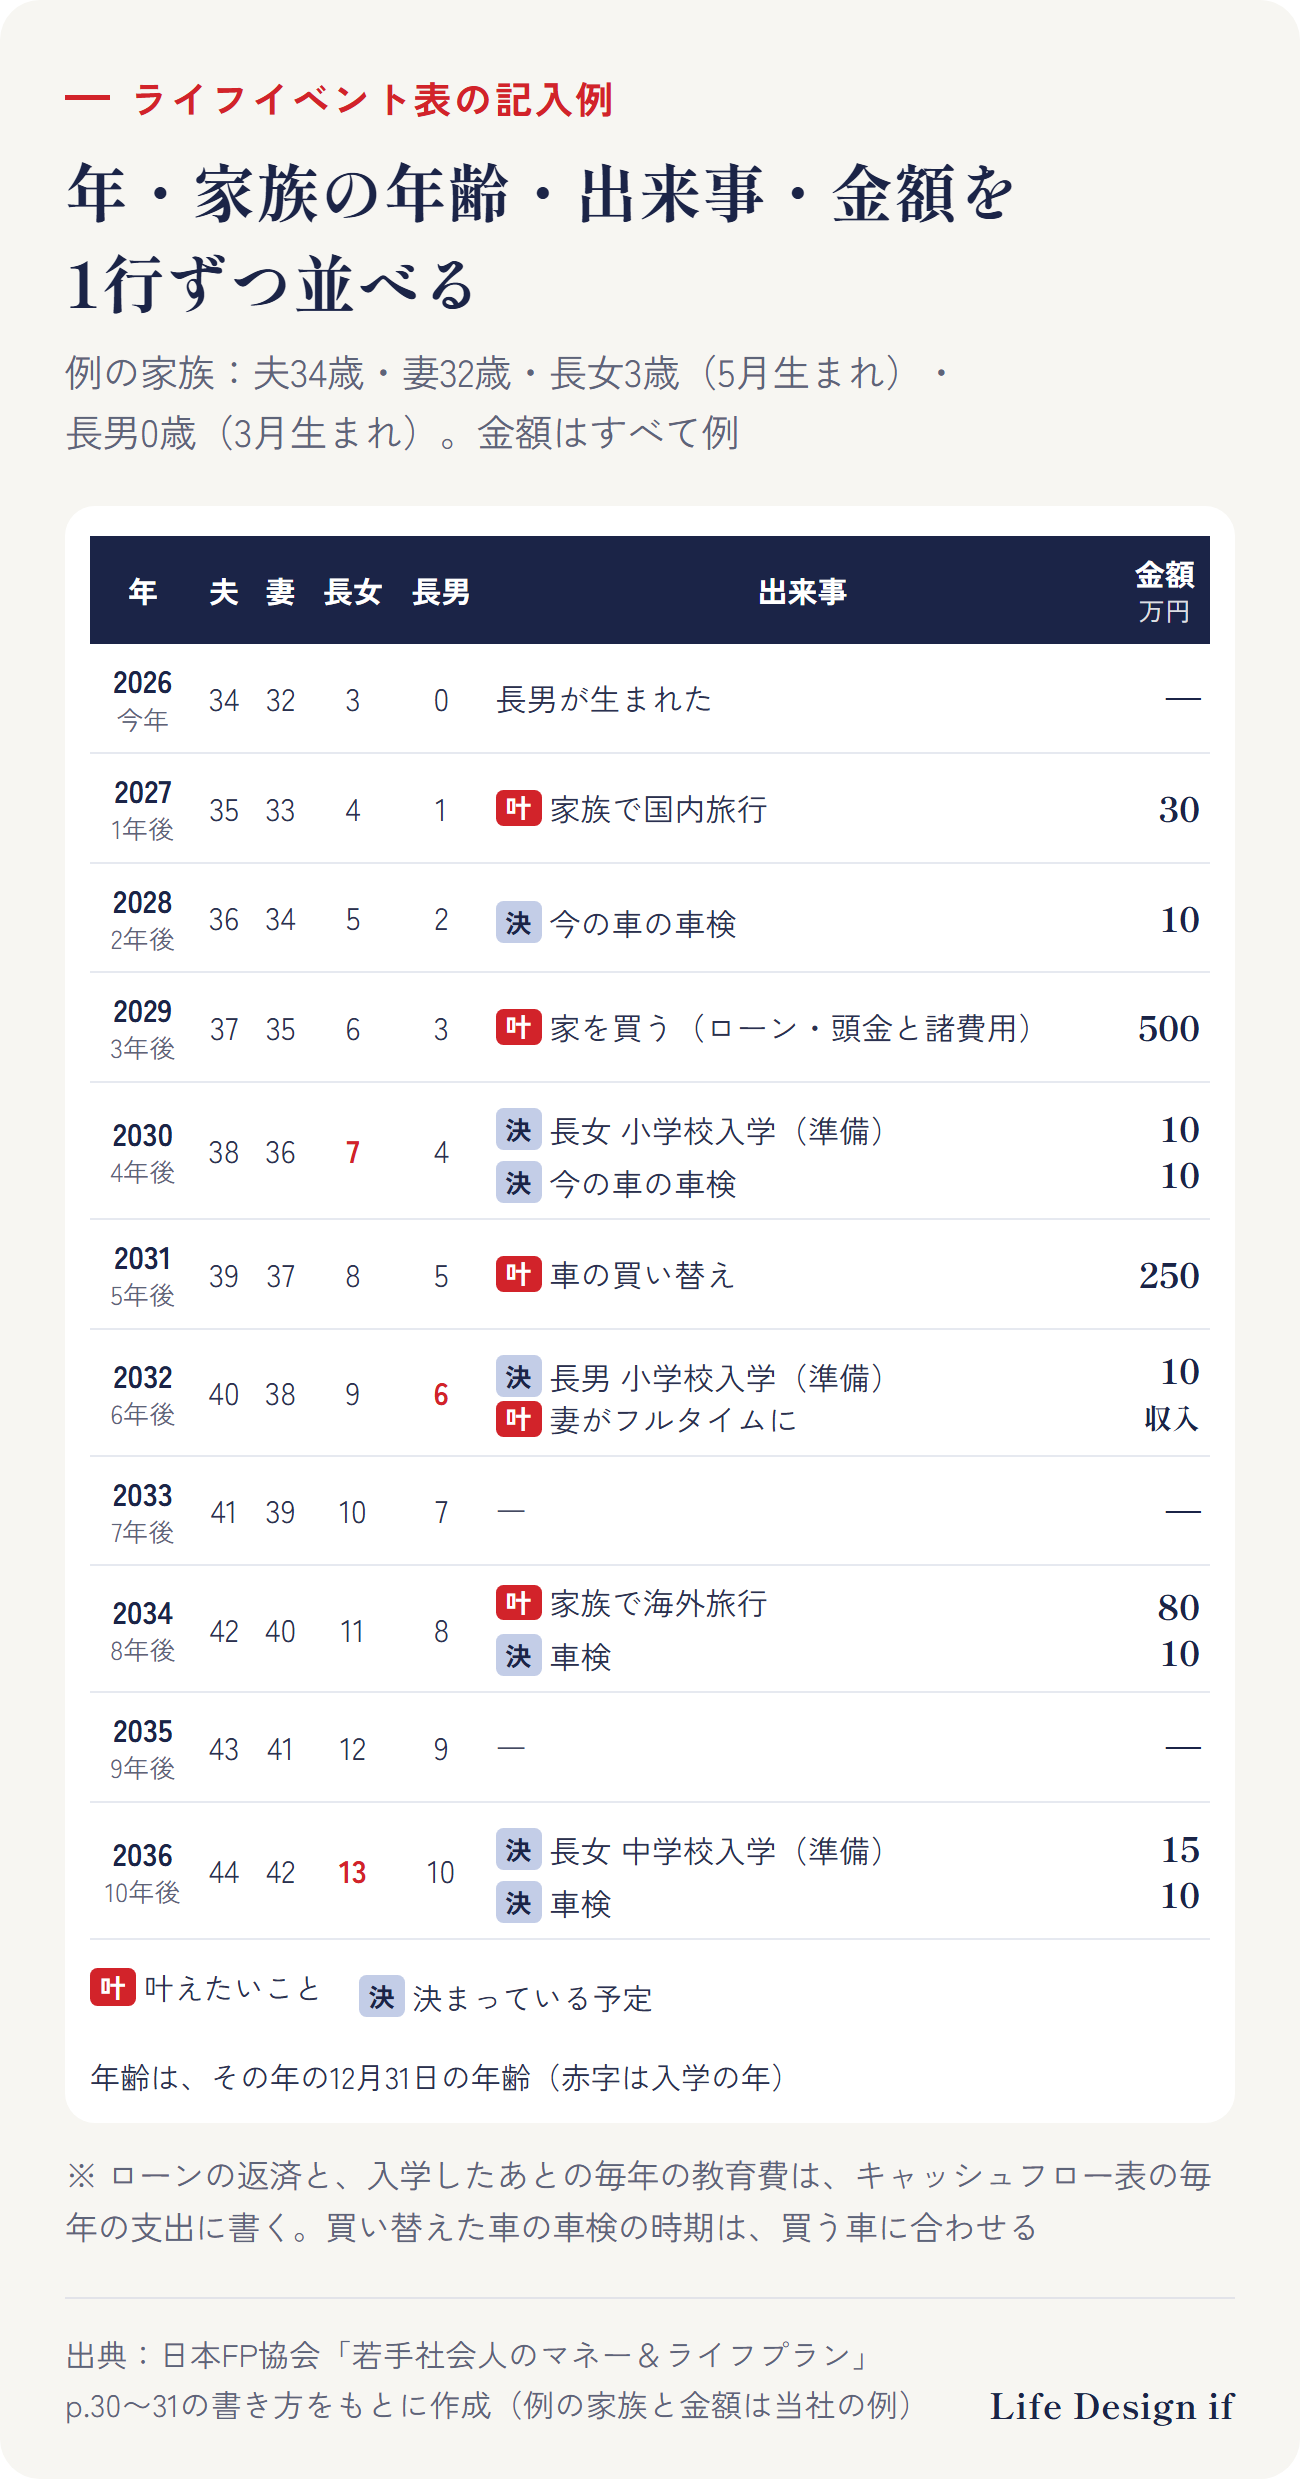
例の家族で、今年から10年後までの11年分を書いてみます(家族の年齢・出来事・金額は、すべて説明のための例です)。
- 夫34歳・妻32歳・長女3歳(2023年5月生まれ)・長男0歳(2026年3月生まれ)
- 叶えたいこと:3年後に家を買う(住宅ローンを使う)、家族旅行、車の買い替え、子どもが小学生になったら妻がフルタイムで働く
- 決まっている予定:子どもの入学、今の車の車検(2028年・2030年)。2031年に買い替えた車の車検の時期は、買う車に合わせて書く(例では2034年・2036年)
入学の年は、上の決まりで出します。長女は5月生まれなので2023+7=2030年、長男は3月生まれなので2026+6=2032年に小学校に入ります。
| 年 | 年齢 | 出来事 | 万円 |
|---|---|---|---|
| 2026 | 3・0 | 長男が生まれた | ― |
| 2027 | 4・1 | 家族で国内旅行 | 30 |
| 2028 | 5・2 | 車検 | 10 |
| 2029 | 6・3 | 家を買う(頭金・諸費用) | 500 |
| 2030 | 7・4 | 長女 小学校入学(準備)/車検 | 10/10 |
| 2031 | 8・5 | 車の買い替え | 250 |
| 2032 | 9・6 | 長男 小学校入学(準備)/妻がフルタイムに | 10/収入 |
| 2033 | 10・7 | ― | ― |
| 2034 | 11・8 | 家族で海外旅行/車検 | 80/10 |
| 2035 | 12・9 | ― | ― |
| 2036 | 13・10 | 長女 中学校入学(準備)/車検 | 15/10 |
(子の年齢は「長女・長男」の年末の年齢。夫・妻の年齢と「何年後」は図を参照。スマートフォンで見やすいように、表は短くしています)
例から分かる、書き方のポイント
- 住宅ローンを使うなら、家を買う年は頭金と諸費用を書く:ローンの返済は、キャッシュフロー表の毎年の支出に書きます。家の値段の総額は、メモとして横に書いておくのはかまいませんが、支出として写すとローンの返済と二重に数えてしまいます。引っ越し代や家具・家電の費用も、あれば足します
- 入学の年の金額は、入学の準備の分:制服やランドセルなど、入学の年に増える分です。入学したあとも続く毎年の教育費は、キャッシュフロー表の教育費の行に毎年書きます
- くり返す出来事は、先の年まで書く:車検のように、何年ごとに来るものは、表の最後の年まで書いておきます
- 収入が変わる出来事は、支出と分けて書く:妻がフルタイムで働く年のように、金額が支出でないときは「収入」と書いておき、キャッシュフロー表の収入の行に、見込みの手取りで反映します
- 同じ年に出来事が重なっていないか見る:例えば家を買う年と車の買い替えの年をずらすと、1年に出ていくお金が大きくなりすぎるのを避けられます
書いたら、キャッシュフロー表に写す
ライフイベント表ができたら、出来事の金額をキャッシュフロー表に写します。日本FP協会の冊子では、車の買い替えや旅行などは「一時的な支出」にまとめて書く形になっています。
- 旅行・車の買い替え・家の頭金などの金額 → 一時的な支出の行
- 入学の準備など → 教育費の行
- 収入が変わる出来事 → 収入の行
キャッシュフロー表を作ってみて、貯蓄残高が減り続ける年があれば、ライフイベント表に戻って、出来事の時期や金額を見直します。この行き来が、ライフプランを「自分で作れる」ようになる近道です。
まとめ
- ライフイベント表は、年ごとに家族の年齢と出来事、その費用を並べた年表。キャッシュフロー表の前に書く
- 書き方は日本FP協会の4つの手順がもと:年と何年後 → 家族の年齢(1人1列、そろえる日を決める)→ 出来事 → 金額
- 出来事は、叶えたいこと・決まっている予定・時期が決められないことに分け、叶えたいことから書く
- 住宅ローンを使うなら家を買う年は頭金と諸費用。入学の年は準備の分。くり返す出来事は先の年まで。収入が変わる年は支出と分けて書く
- 小学校に入る年は、1月1日〜4月1日生まれは生まれた年+6年、4月2日〜12月31日生まれは+7年
ご相談のご案内
この記事では、ライフイベント表の書き方を一般的にまとめました。Life Design ifの無料相談では、叶えたいことの書き出しから、ライフイベント表とキャッシュフロー表に数字を入れるところまで、ご自身で続けられる形でお伝えしています。対面のご相談は香川・徳島で、オンラインのご相談は全国からお受けしています。
※この記事は、ライフイベント表の書き方の一般的な説明です。特定の保険会社・金融商品をおすすめするものではありません。
出典
- 日本FP協会「若手社会人のマネー&ライフプラン」(2026年2月改訂)p.30〜31「ライフイベント表、キャッシュフロー表を作ってみよう」 https://www.jafp.or.jp/personal_finance/fresh/young_handbook/
- 学校教育法 第17条(e-Gov法令検索) https://laws.e-gov.go.jp/law/322AC0000000026
(2026年10月17日時点の情報です)