この記事の結論
終身保険と定期保険は、どちらも亡くなったときに死亡保険金を受け取れる保険です。大きな違いは、保障が続く期間です。
- 定期保険:決まった期間だけの保障。満期保険金はなく、解約返戻金も多くの場合あまりない。同じ年齢・保険金額で比べると、終身保険より保険料は一般に少なめ
- 終身保険:保障が一生続く。満期保険金はないが、解約返戻金がある。金額の推移は商品によって違う
どっちがよいかは、人によって違います。「その備えが、いつまで要るか」で考えると選びやすくなります。期間の決まった備えと一生続く備えを、組み合わせる方法もあります。
終身保険と定期保険の違い
| 定期保険 | 終身保険 | |
|---|---|---|
| 保障の期間 | 決まった期間(10年、60歳までなど) | 一生 |
| 満期保険金 | なし | なし |
| 解約返戻金 | 多くの場合、あまりない | ある(推移は商品で違う) |
| 保険料(同じ年齢・保険金額) | 一般に少なめ | 多め |
定期保険には、保険期間を通じて保険料が変わらない「全期型」と、10年などで更新していく「更新型」があります。更新型は、更新のときの年齢などで保険料が計算し直されるため、通常は更新前より保険料が上がります。
終身保険の解約返戻金の増え方は商品によって違い、保険料を払っている期間の途中で解約すると、払った保険料の合計を下回ることがほとんどです。
くわしく読む
選ぶときは「いつまでの備えか」で考える
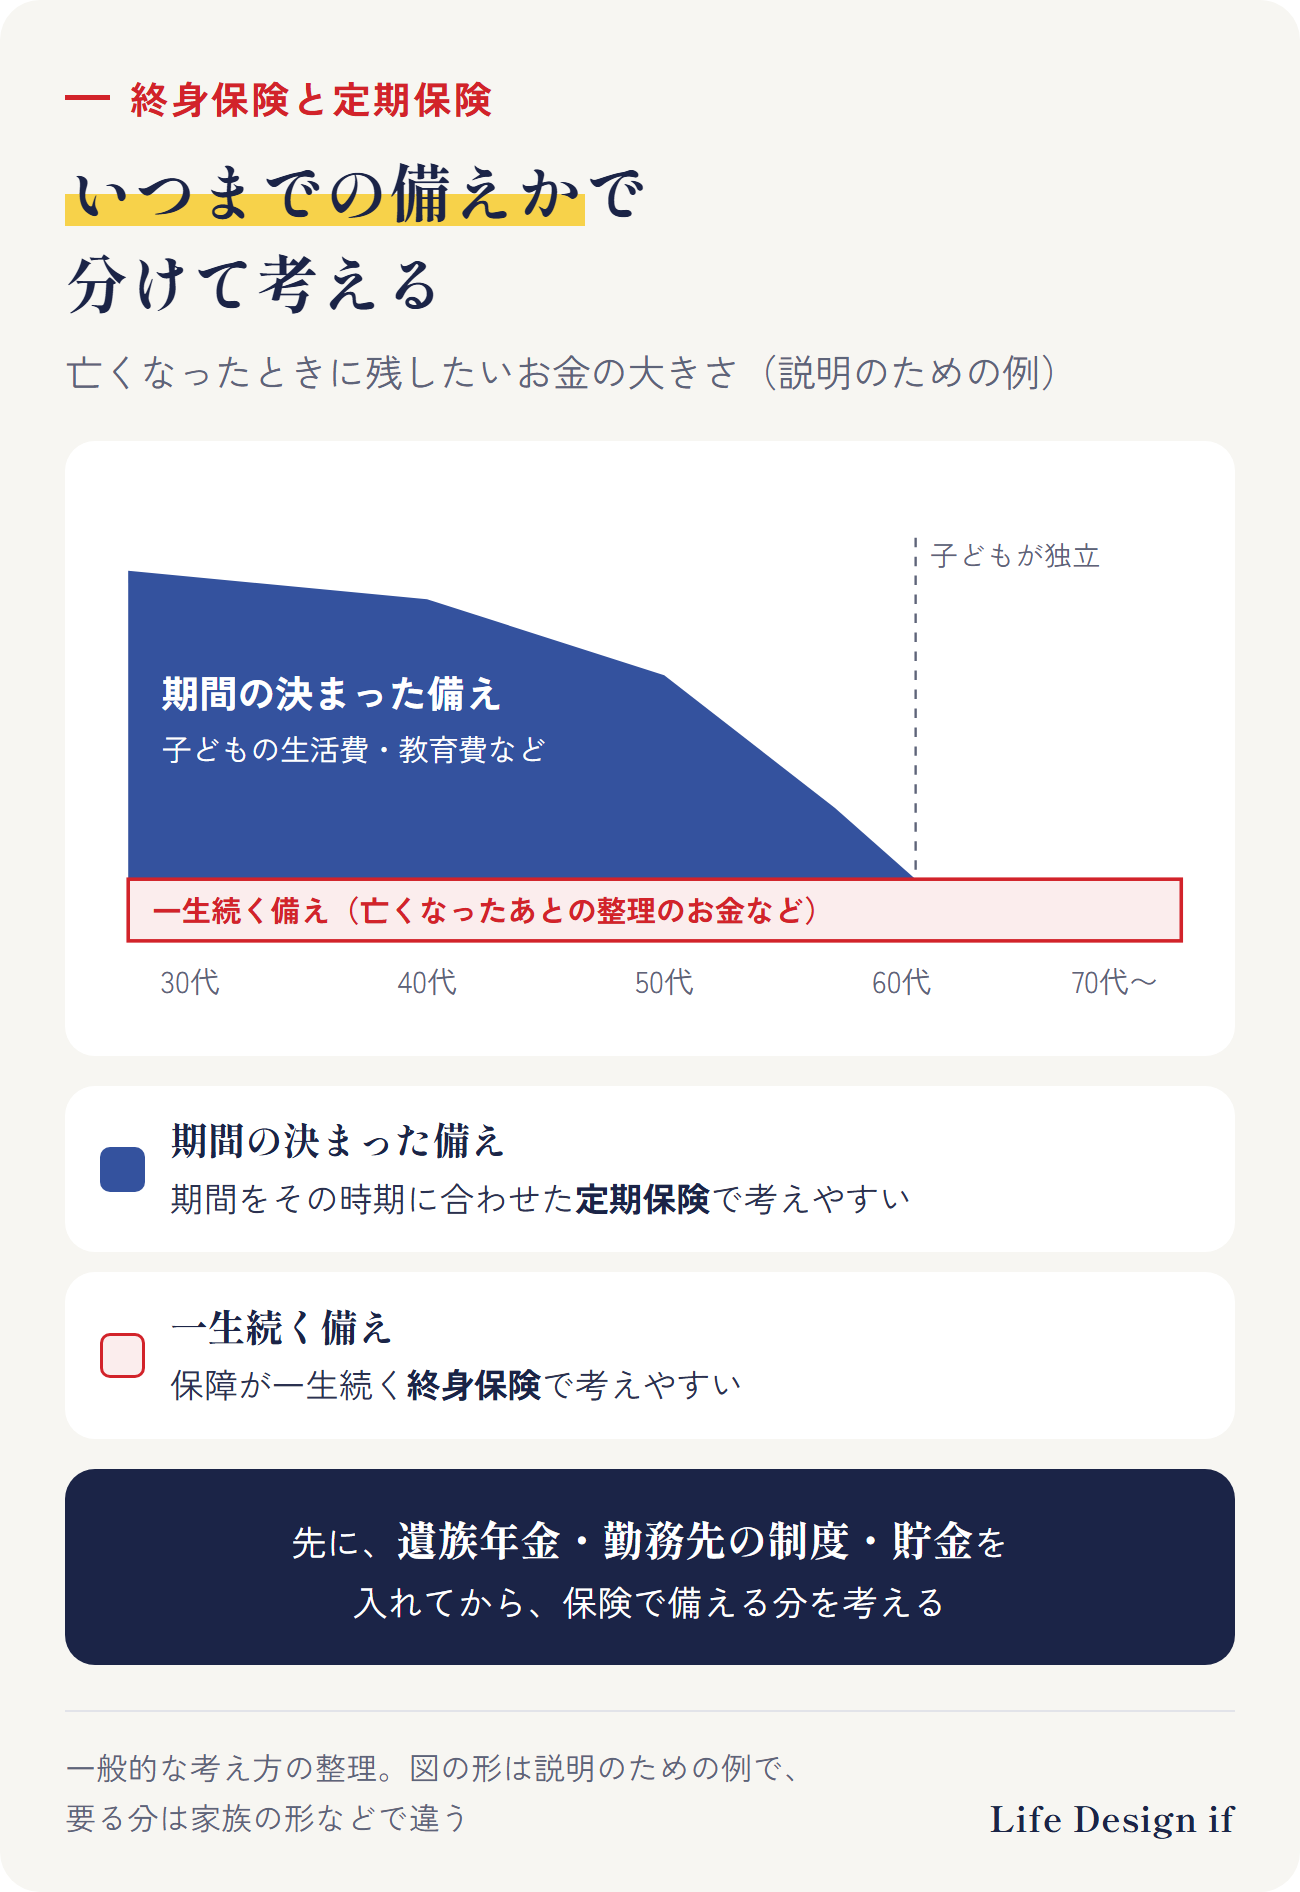
亡くなったときに残したいお金は、時期によって大きさが変わります。
期間の決まった備え
子どもが独立するまでの生活費や教育費などは、子どもが小さいほど大きく、独立すると小さくなります。このような備えは、期間をその時期に合わせた定期保険で考えやすくなります。時間とともに要る分が減っていくことに合わせて、受け取る額が減っていく形の保険もあります。
一生続く備え
亡くなったあとの身の回りの整理のお金など、いつ亡くなってもかかるものは、一生続く備えです。このような備えは、保障が一生続く終身保険で考えやすくなります。
どちらの備えも、まず遺族年金などの公的な保障、勤務先の制度、貯金を入れてから、保険で備える分を考えます。
くわしく読む
選ぶ前に確かめたいこと
- 定期保険の更新型:更新のたびに保険料が上がるのが一般的で、更新できる年齢にも上限がある。いつまで保障が要るかと、更新後の保険料を合わせて見る
- 終身保険の払い方:保険料を決まった年齢まで払う「有期払」と、一生払う「終身払」がある。終身払は1回の保険料が少なめになる一方、払う期間が一生続く
今入っている保険が、定期と終身のどちらなのか、いつまで続くのかは、保険証券で確かめられます。特約として定期保険が付いていることもあるので、主契約と特約を分けて見ておきましょう。
高松市・香川で相談するなら
このテーマの全体の流れ(完全ガイド)
まとめ
- 終身保険と定期保険の大きな違いは、保障が続く期間(定期=決まった期間、終身=一生)
- 定期保険は同じ年齢・保険金額なら保険料が一般に少なめ。終身保険には解約返戻金があるが、推移は商品で違う
- どっちを選ぶかは、「その備えが、いつまで要るか」で考える。組み合わせる方法もある
- 更新型の保険料と、終身保険の払い方も確かめる
ご相談のご案内
この記事では、終身保険と定期保険の違いと、選ぶときの考え方を、一般的にまとめました。ご相談では、今入っている保険が定期と終身のどちらで、いつまで続くのかを保険証券で一緒に確かめ、公的な保障と勤務先の制度を入れて、いつまでの備えが要るかを整理し、どうするかをご自身で決められるようにします。今のままでよい、という結論になることもあります(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、生命保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。保険期間・保険料・解約返戻金・更新の取扱いは、保険会社や商品、契約によって違います。ご契約の保険会社でお確かめください。
出典
- 生命保険文化センター「定期保険」 https://www.jili.or.jp/knows_learns/kind/main/41.html
- 生命保険文化センター「終身保険」 https://www.jili.or.jp/knows_learns/kind/main/37.html
- 生命保険文化センター「定期保険・養老保険・終身保険はどう違うの?」 https://www.jili.or.jp/knows_learns/q_a/life_insurance/8797.html
(2026年10月23日時点の情報です)