この記事の結論
2024年からのNISAには、つみたて投資枠と成長投資枠の2つがあります。違いは、主に次の3つです(金融庁)。
- 1年に買える額:つみたて投資枠は120万円、成長投資枠は240万円
- 買えるもの:つみたて投資枠は、長期の積立・分散投資に向く一定の投資信託だけ。成長投資枠は、上場株式や投資信託など(一部を除く)
- 買い方:つみたて投資枠は積立だけ。成長投資枠は一度にまとめて買うこともできる
2つの枠は同じ年に併用でき、合わせて年360万円まで買えます。非課税で持てる上限は、2つの枠を合わせて1,800万円(うち成長投資枠は1,200万円まで)です。
どちらを使うかは、商品から決めるより、そのお金を何のために、いつ使うかから考えると整理しやすくなります。
2つの枠の違いを表で見る
| 違い | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年の上限 | 120万円 | 240万円 |
| 対象 | 一定の投資信託 | 株式・投資信託など |
| 買い方 | 積立だけ | 積立も一括も |
非課税で持てる期間は、どちらの枠も無期限です。つみたて投資枠で買えるのは、信託期間や手数料などの条件を満たす投資信託(ETFを含む)で、一覧は金融庁が公表しています。成長投資枠では、信託期間20年未満や毎月分配型の投資信託、整理・監理銘柄などは買えません(金融庁)。
非課税で持てる上限は合わせて1,800万円
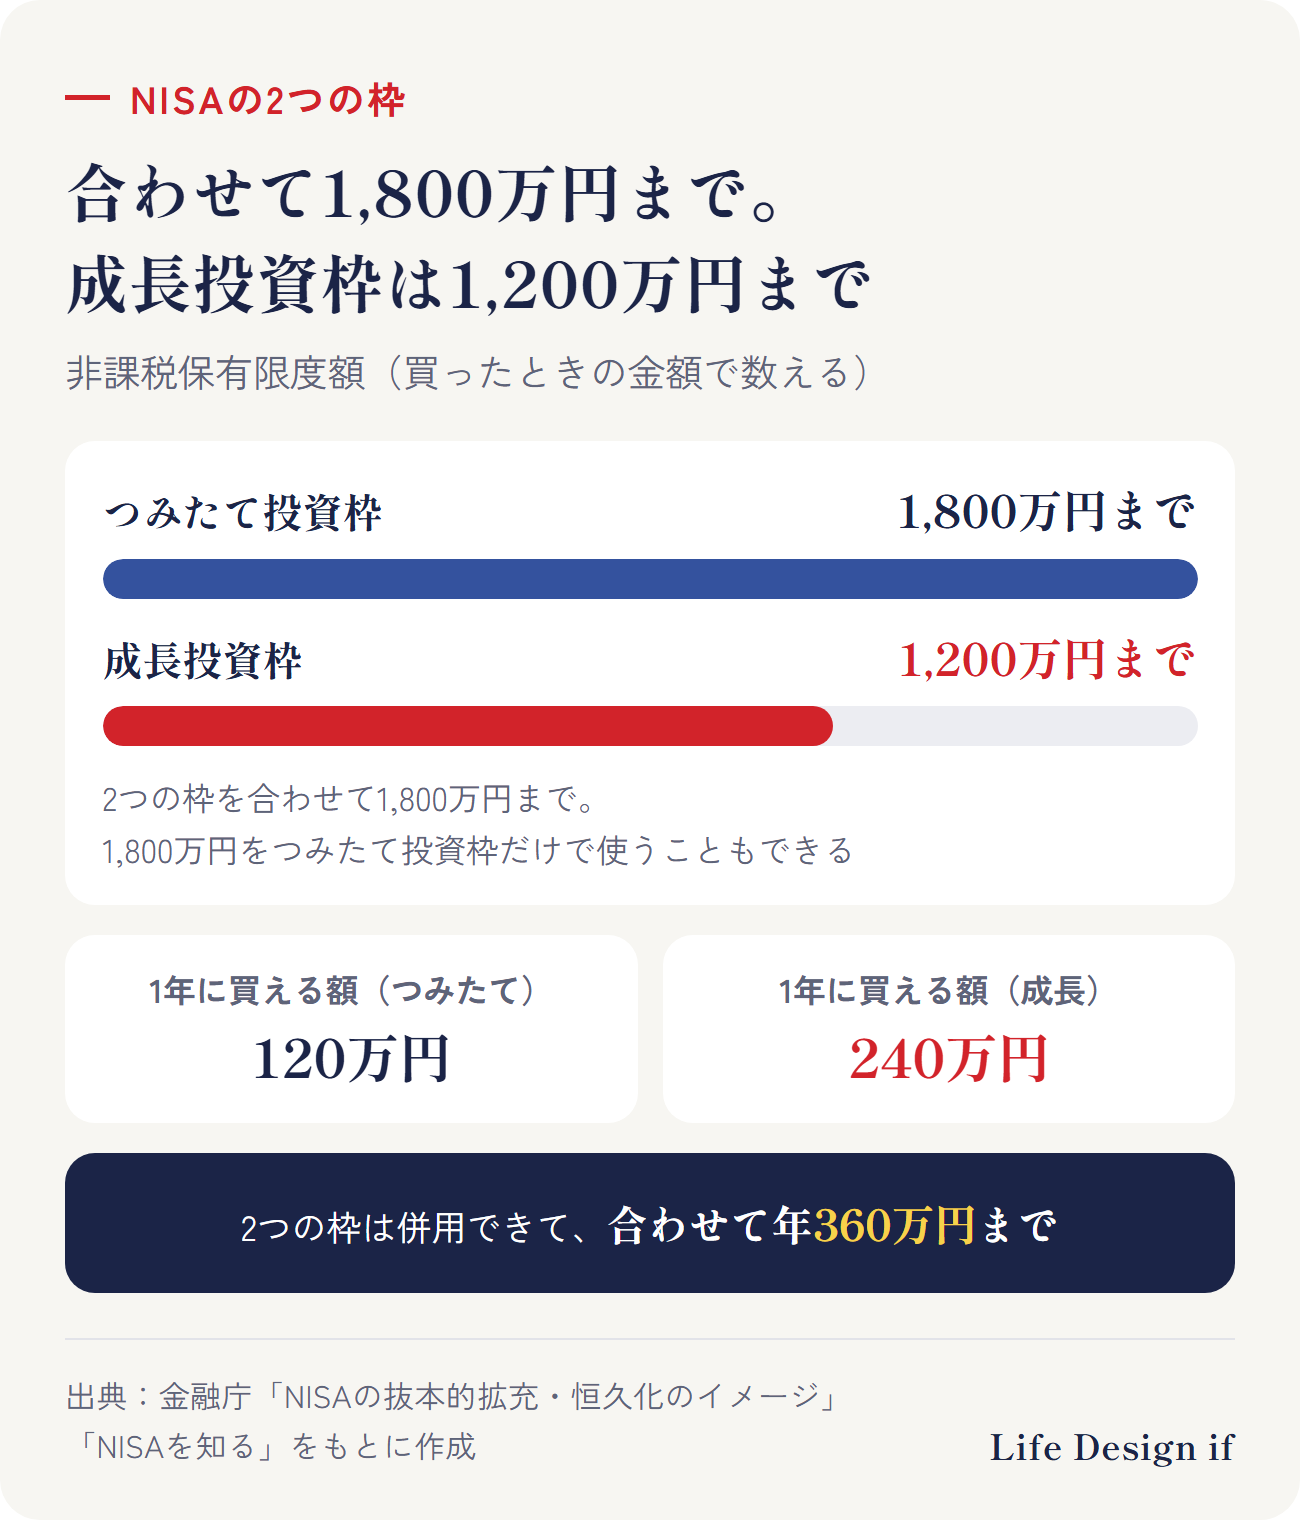
この上限は、買ったときの金額で数えます。売ると、その買ったときの金額の分だけ、翌年以降に枠が空いて、また使えます(金融庁)。
年間の枠は、使い残しても翌年に繰り越せません。また、一度使った年間の枠は、その年のうちに売っても同じ年には戻りません(日本証券業協会)。
使い分けは「何のためのお金か」から
2つの枠の使い分けは、たとえば次のように考えられます。
- 毎月の収入から少しずつ:つみたて投資枠で、毎月など決まった時期に積み立てる
- まとまったお金(ボーナス・退職金など):成長投資枠では一度に買うこともできる。分けて買うかどうかは、値下がりしたときに暮らしや予定に困らないかで考える
- 個別の株式を選びたい:上場株式を買えるのは成長投資枠だけ
たとえば、毎月3万円ずつ積み立てると1年で36万円になり、つみたて投資枠の120万円の範囲に収まります(説明のための例)。年間の枠を使い切ることより、続けられる額かどうかを先に確かめます。
どちらの枠も、元本が保証されたものではなく、値下がりして元本を下回ることがあります。数年のうちに使う予定のお金や、すぐ使えるように残しておきたいお金は、NISAに入れる前に分けておきます。
なお、証券会社と銀行などでは、NISAで買える商品の範囲が違います(日本証券業協会)。2023年までのNISAで買った商品は、新しい枠とは別に管理されます。
くわしく読む
高松市・香川で相談するなら
まとめ
- つみたて投資枠は年120万円・一定の投資信託を積立で。成長投資枠は年240万円・上場株式や投資信託などを一括でも
- 2つの枠は併用でき、非課税で持てる上限は合わせて1,800万円(成長投資枠は1,200万円まで)
- 使い分けは、商品からではなく、何のためのお金か・いつ使うかから考える
ご相談のご案内
この記事では、NISAの2つの枠の違いと使い分けの考え方を、一般的にまとめました。ご相談では、教育費・住まい・老後などの予定をもとに、「いつ・いくら要るか」と、それぞれのお金をどこに置いておくかの考え方を一緒に整理します。Life Design ifは、投資信託・株式などの販売はしていません。まずは1分の簡易チェックで、向いているお金の置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、NISAの制度の一般的な説明です。特定の金融商品をおすすめするものではありません。投資には元本割れのおそれがあります。
出典
- 金融庁「NISAを知る」(NISA特設ウェブサイト) https://www.fsa.go.jp/policy/nisa2/about/nisa2024/index.html
- 金融庁「NISAの抜本的拡充・恒久化のイメージ」 https://www.fsa.go.jp/policy/nisa2/about/nisa2024/summary.pdf
- 日本証券業協会「2024年以降のNISAに関するQ&A」(2026年9月) https://www.jsda.or.jp/shijyo/seido/tax/files/202609_nisa_qa.pdf
(2026年10月23日時点の情報です)