この記事の結論
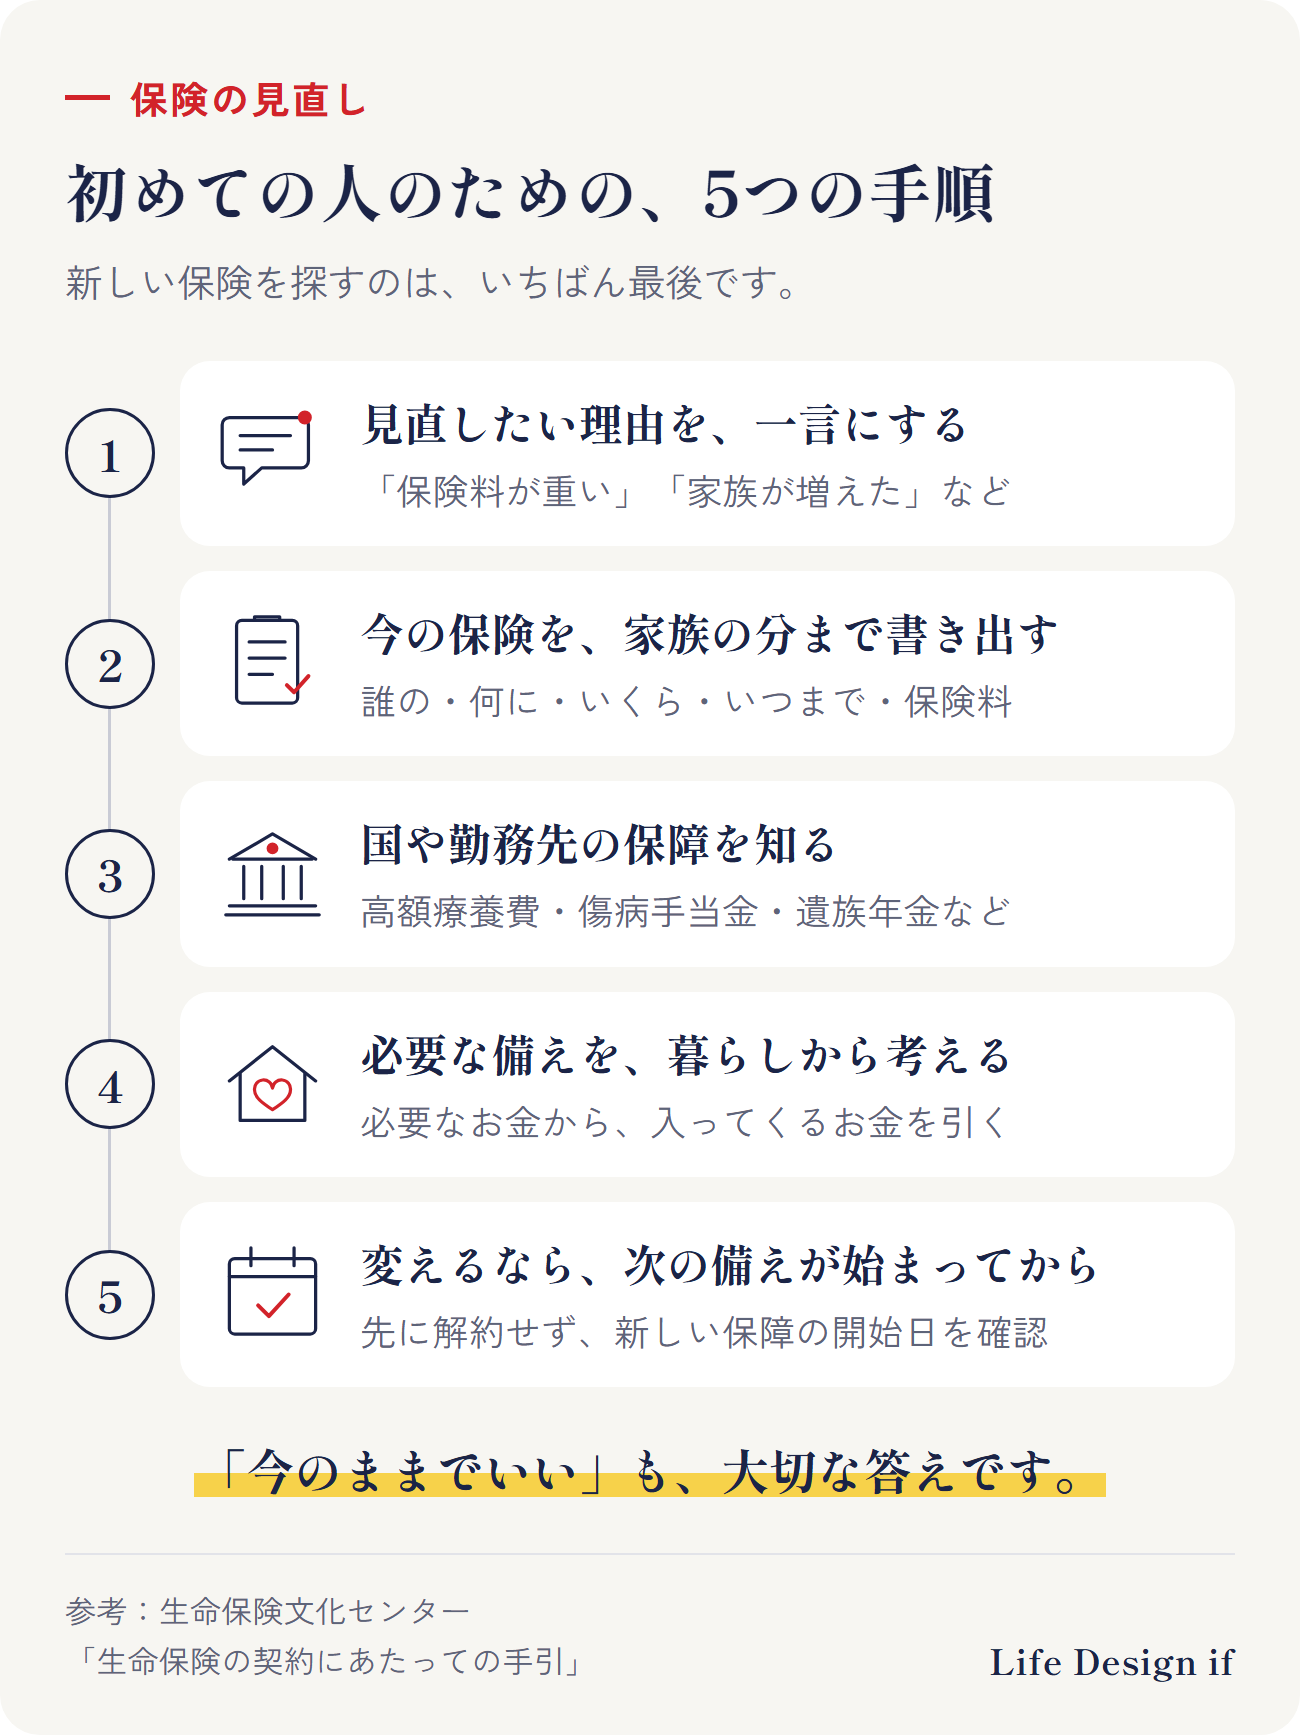
保険の見直しは、新しい保険を探すことから始めるものではありません。次の順番で進めると、「なんとなく高い」「なんとなく不安」が、自分で判断できる材料に変わります。
- 見直したい理由を、一言にする
- 今の保険を、家族の分まで全部書き出す
- 国や勤務先から受けられる保障を知る
- 自分に必要な備えを、暮らしから考える
- 変えるなら、次の備えが始まってから今の契約をどうするか決める
そして、見直した結果「今のままでいい」となることも、大切な答えの一つです。
そもそも「見直し」は、減らすことではありません
「保険の見直し」と聞くと、保険料を下げることを思い浮かべる方が多いかもしれません。
生命保険文化センターは、年齢や家族構成、生活環境の変化によって必要な保障は変わるため、その変化に合わせて見直すことが大切だとしています。見直しの方法には、保障を増やす、保障の範囲を広げる、保障を減らす、のいずれもあります。
つまり見直しとは、今の保険が、今の自分と家族に合っているかを確かめることです。結果として、残すもの、減らすもの、変えるもの、何もしないもの。どれになることもあります。
手順1 見直したい理由を、一言にする
最初に、「なぜ見直したいのか」を一言にしてみてください。
- 毎月の保険料が、家計に重く感じる
- 結婚、出産、住宅の購入、転職など、暮らしが変わった
- 更新のお知らせが届いた
- 何に入っているのか、よく分からない
- 勧められて入ったけれど、自分に合っているのか分からない
理由によって、確認する場所が変わります。「保険料が高い気がする」なら、まず今の保険の中身と内訳。「子どもが生まれた」なら、いざというときに家族の暮らしを支えるお金。理由がはっきりすると、見直しのゴールもはっきりします。
手順2 今の保険を、家族の分まで全部書き出す
次に、今入っている保険を一覧にします。自分の分だけでなく、家族全員の分も一緒に書き出すのがおすすめです。
保険証券のほか、保険会社から年に一度ほど届く契約内容のお知らせや、契約者向けのWebページでも確認できることがあります。
書き出す項目は、「誰の保険か」「何に備えているか」「いくら受け取れるか」「いつまで続くか」「毎月の保険料」の5つです。
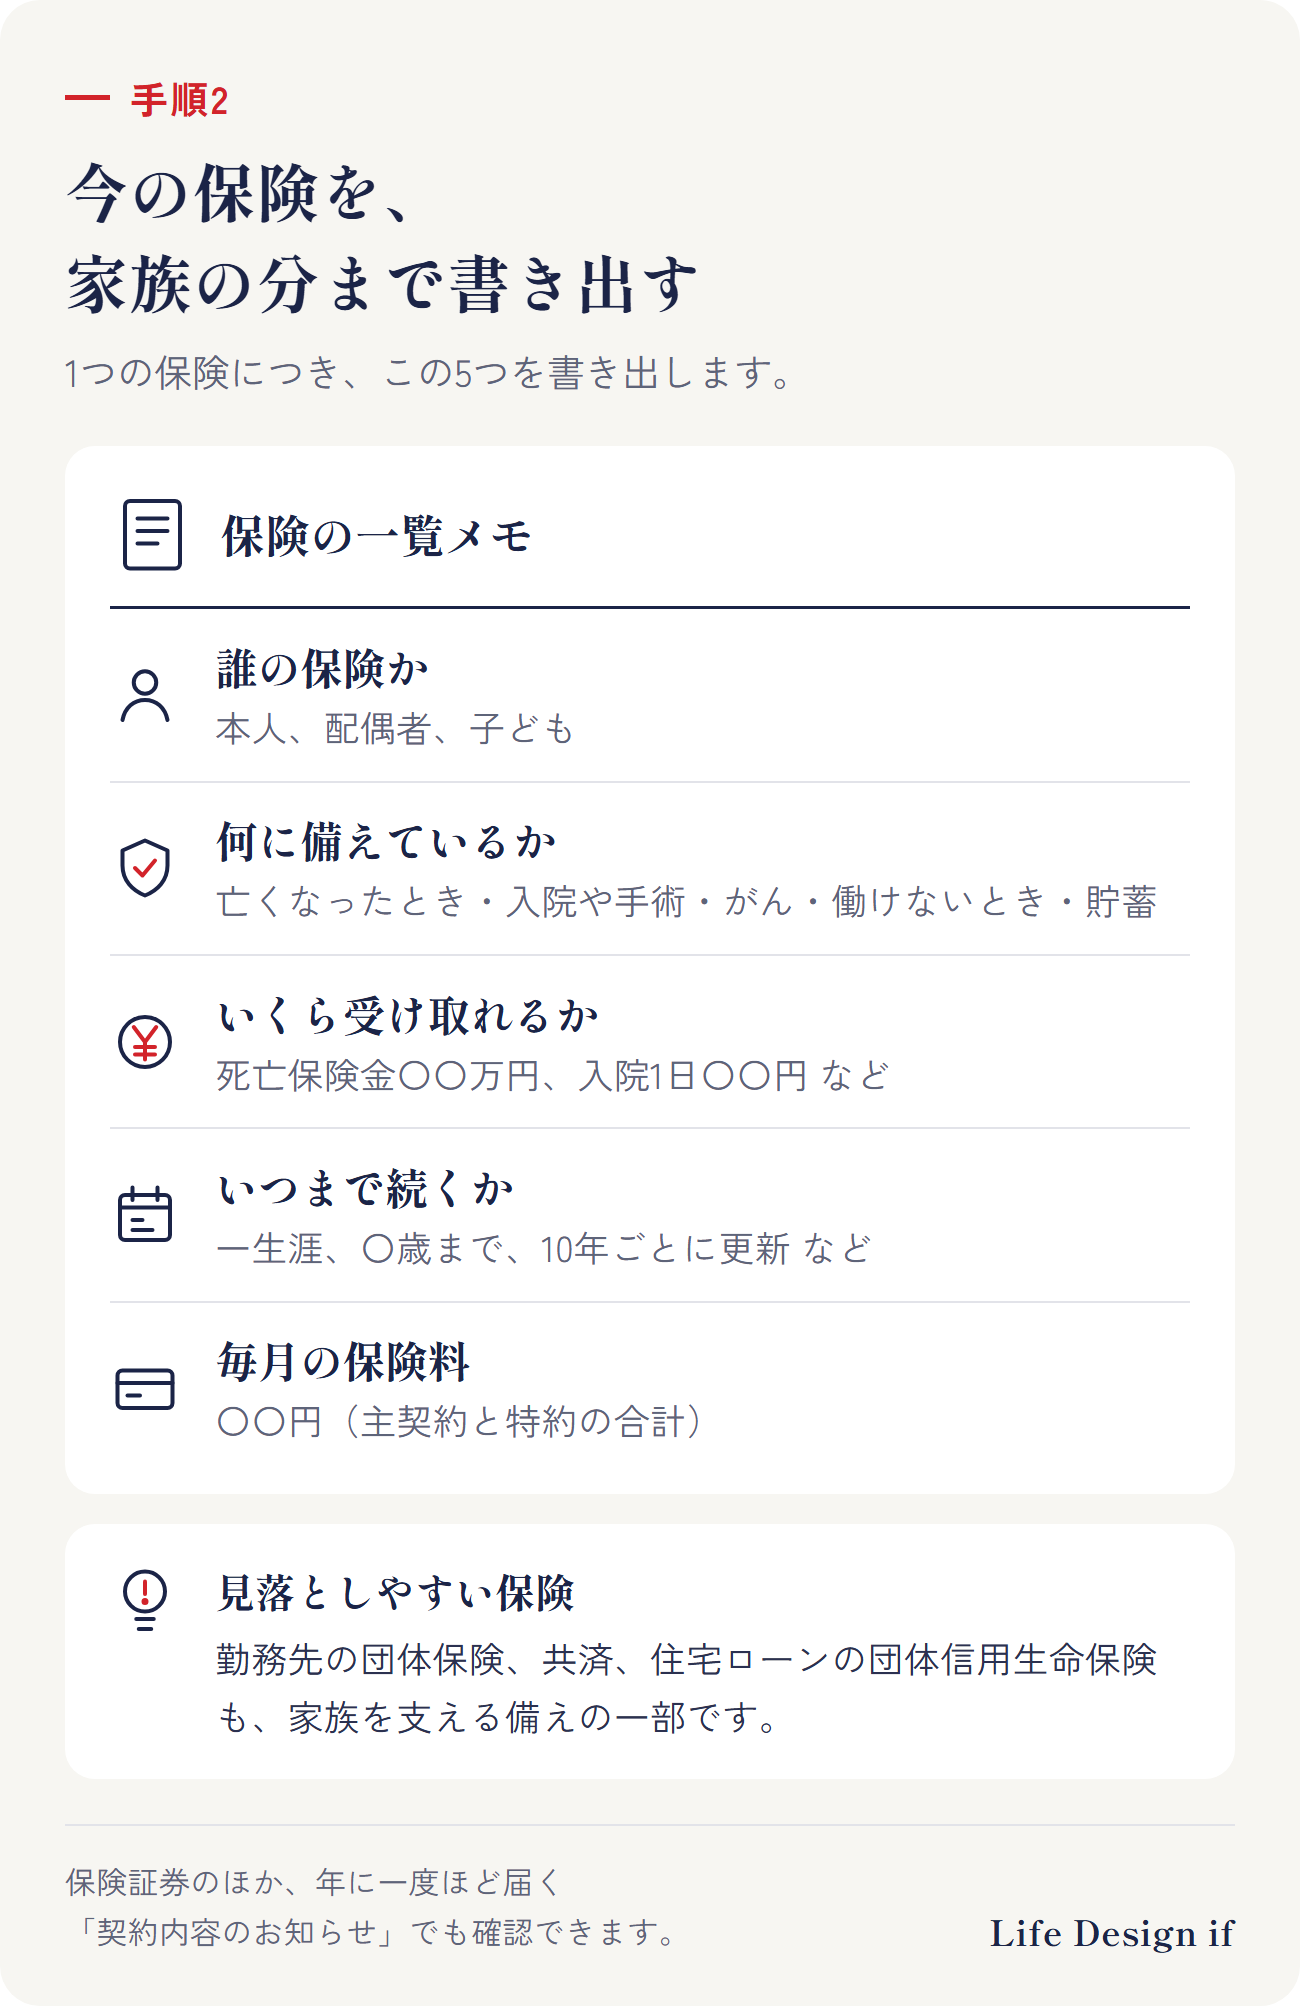
見落としやすいのが、勤務先を通じて入っている団体保険や、共済、住宅ローンを組むときに入る団体信用生命保険です。これらも、家族を支える備えの一部です。
保険証券のどこを見ればいいかは、noteの記事「『保険料が高い気がする』ときに、まず保険証券で見る3つのポイント」で詳しく紹介しています。
手順3 国や勤務先から受けられる保障を知る
民間の保険は、国の制度(公的な保障)や勤務先の保障で足りない部分を補うものです。先に公的な保障を知ると、保険で備える部分がはっきりします。
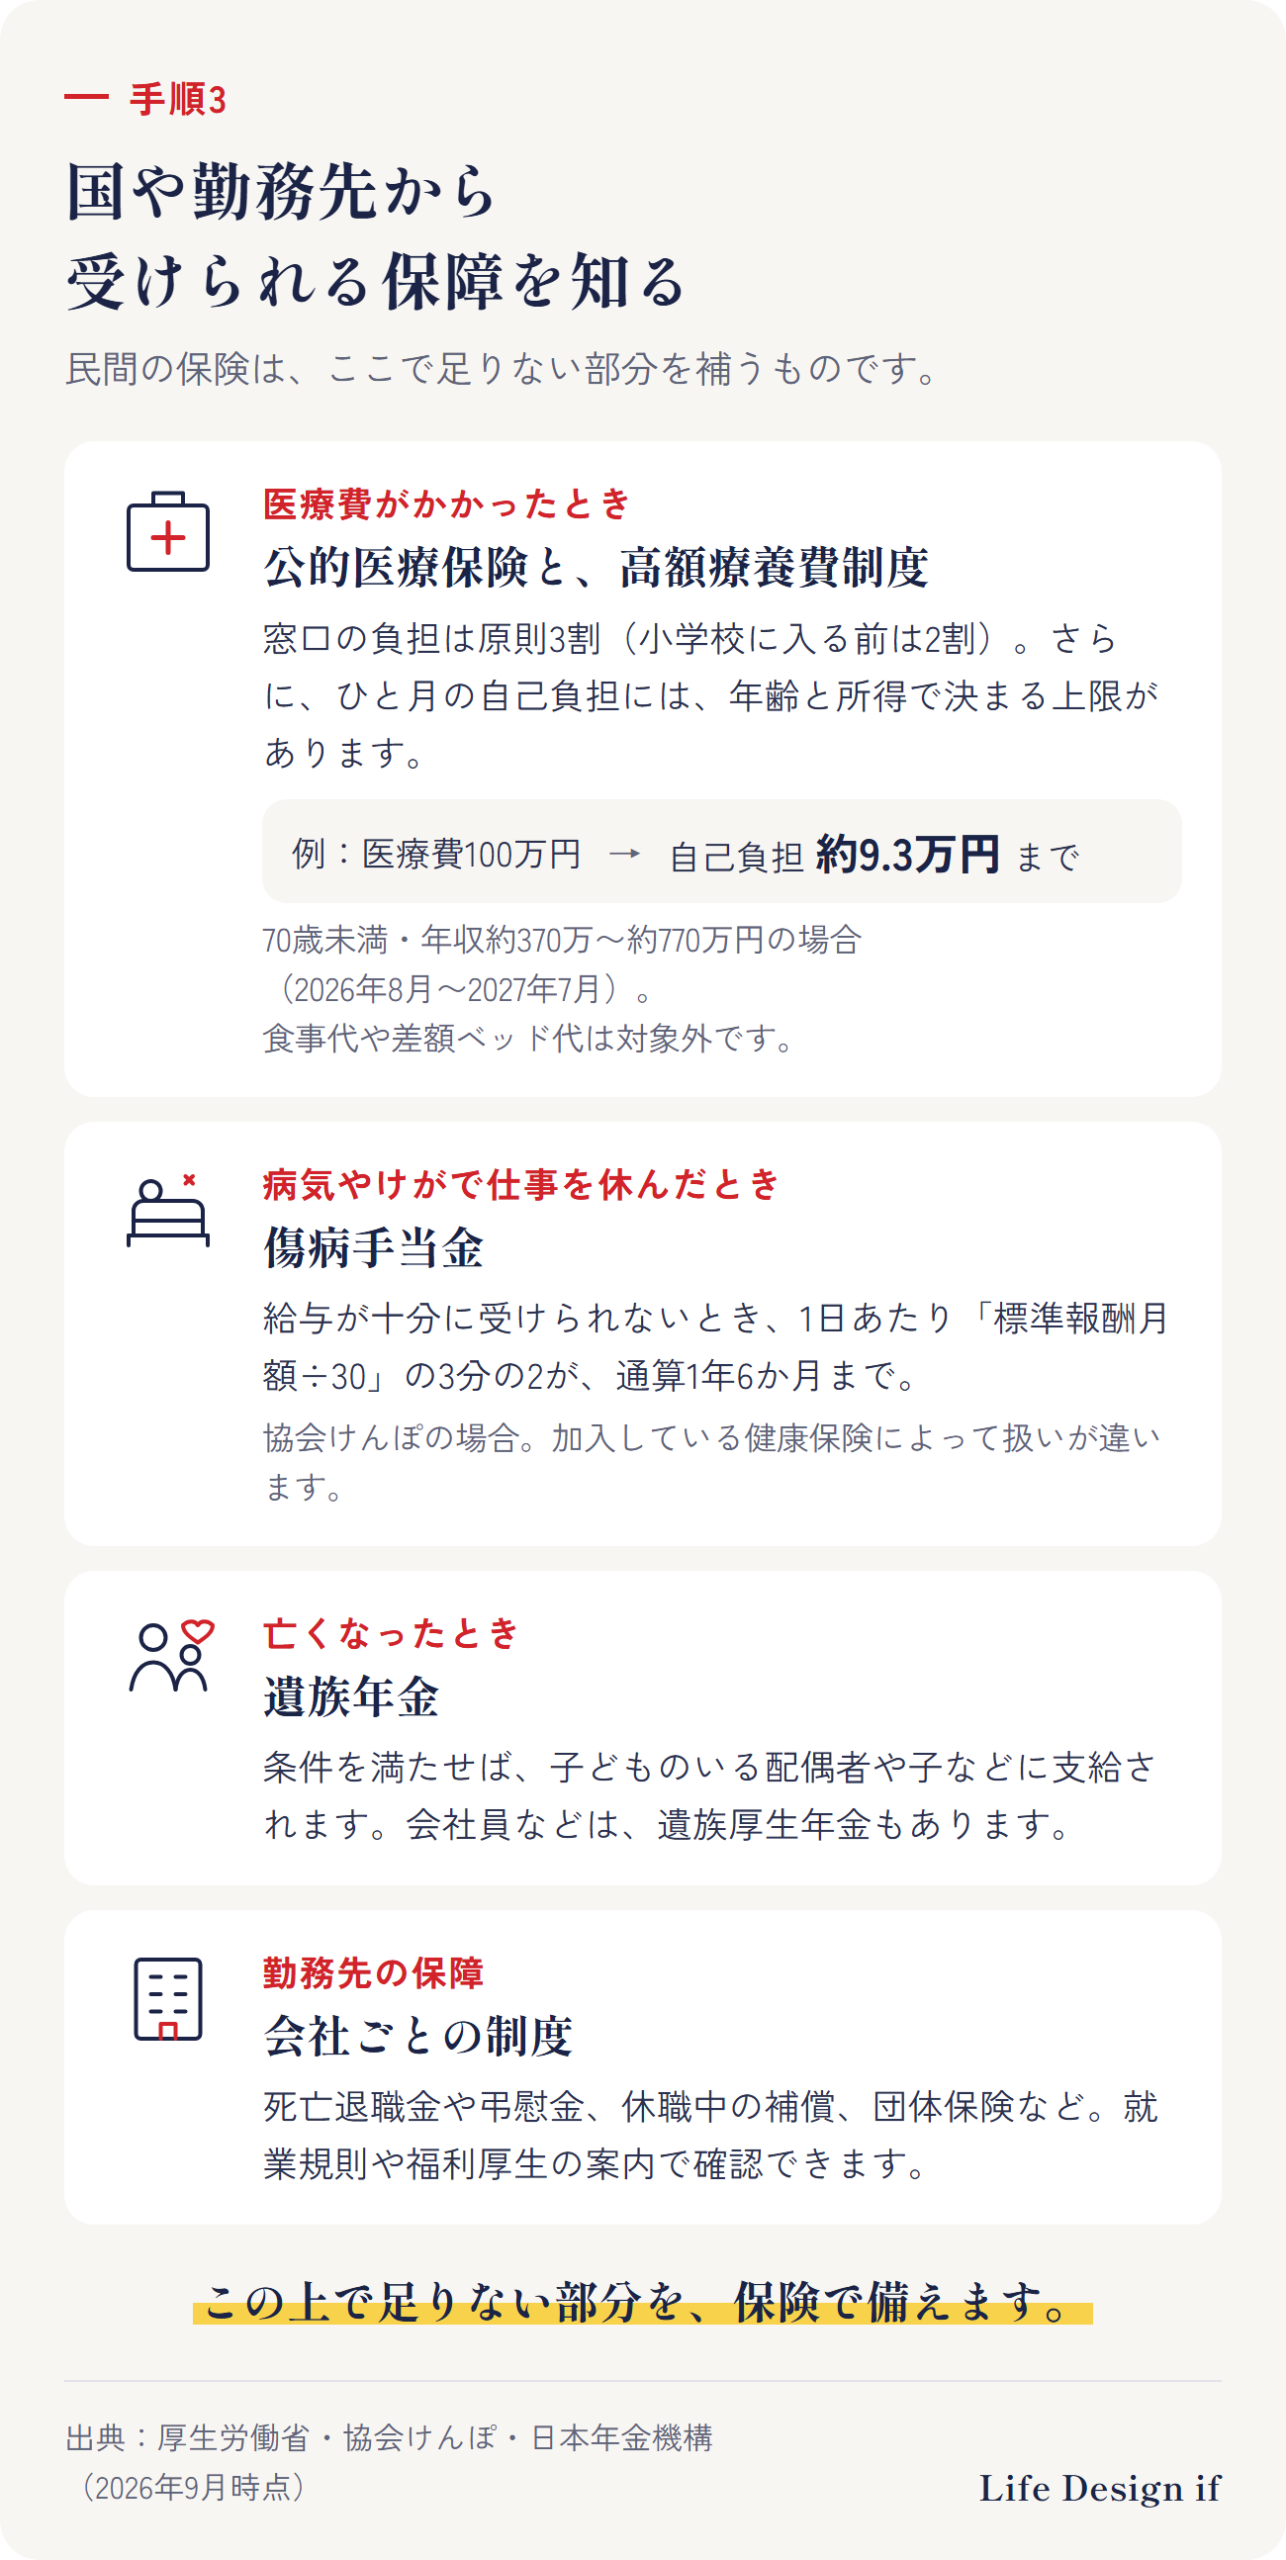
病気やけがで医療費がかかったとき
公的医療保険に入っていれば、医療機関の窓口で払う自己負担は、70歳未満は原則3割(小学校に入る前の子どもは2割)です。
さらに、高額療養費制度があります。窓口で払う医療費がひと月の上限額を超えた場合、超えた分が払い戻される制度で、上限額は年齢や所得によって決まります。厚生労働省によると、2026年8月〜2027年7月の上限額では、70歳未満・年収約370万円〜約770万円の方が1か月に医療費100万円の治療を受けた場合、自己負担は約9.3万円までに抑えられます(2027年8月からは、所得の区分がさらに細かくなります)。
ただし、入院中の食事代や、差額ベッド代などの保険外の費用は、高額療養費の対象になりません。
病気やけがで仕事を休んだとき
会社員などが入る健康保険には、傷病手当金があります。病気やけがで仕事を休み、給与が十分に受けられないときに、1日あたり「標準報酬月額を30で割った額の3分の2」が、通算1年6か月まで支給されます(協会けんぽの場合)。
この制度は、加入している健康保険によって扱いが違います。自営業やフリーランスの方は、ご自身の保険でどうなっているかを確認してみてください。
亡くなったとき
国の年金に入っている人が亡くなったとき、条件を満たせば、残された家族(子どものいる配偶者や子など)に遺族年金が支給されます。会社員などで厚生年金に入っている場合は、遺族厚生年金もあります。
勤務先の保障
死亡退職金や弔慰金、休職中の補償、団体保険など、会社によって独自の保障があることもあります。就業規則や福利厚生の案内で確認できます。
手順4 自分に必要な備えを、暮らしから考える
ここまで来ると、「何が起きたら、いくら必要か」と「どこから、いくら入ってくるか」が見えてきます。
生命保険文化センターは、万一のときに必要な保障額の目安を、「必要になるお金(家族の生活費や教育費など)」から「入ってくるお金(遺族年金などの公的な保障、家族の収入、貯蓄など)」を差し引いた不足分として考える方法を紹介しています。
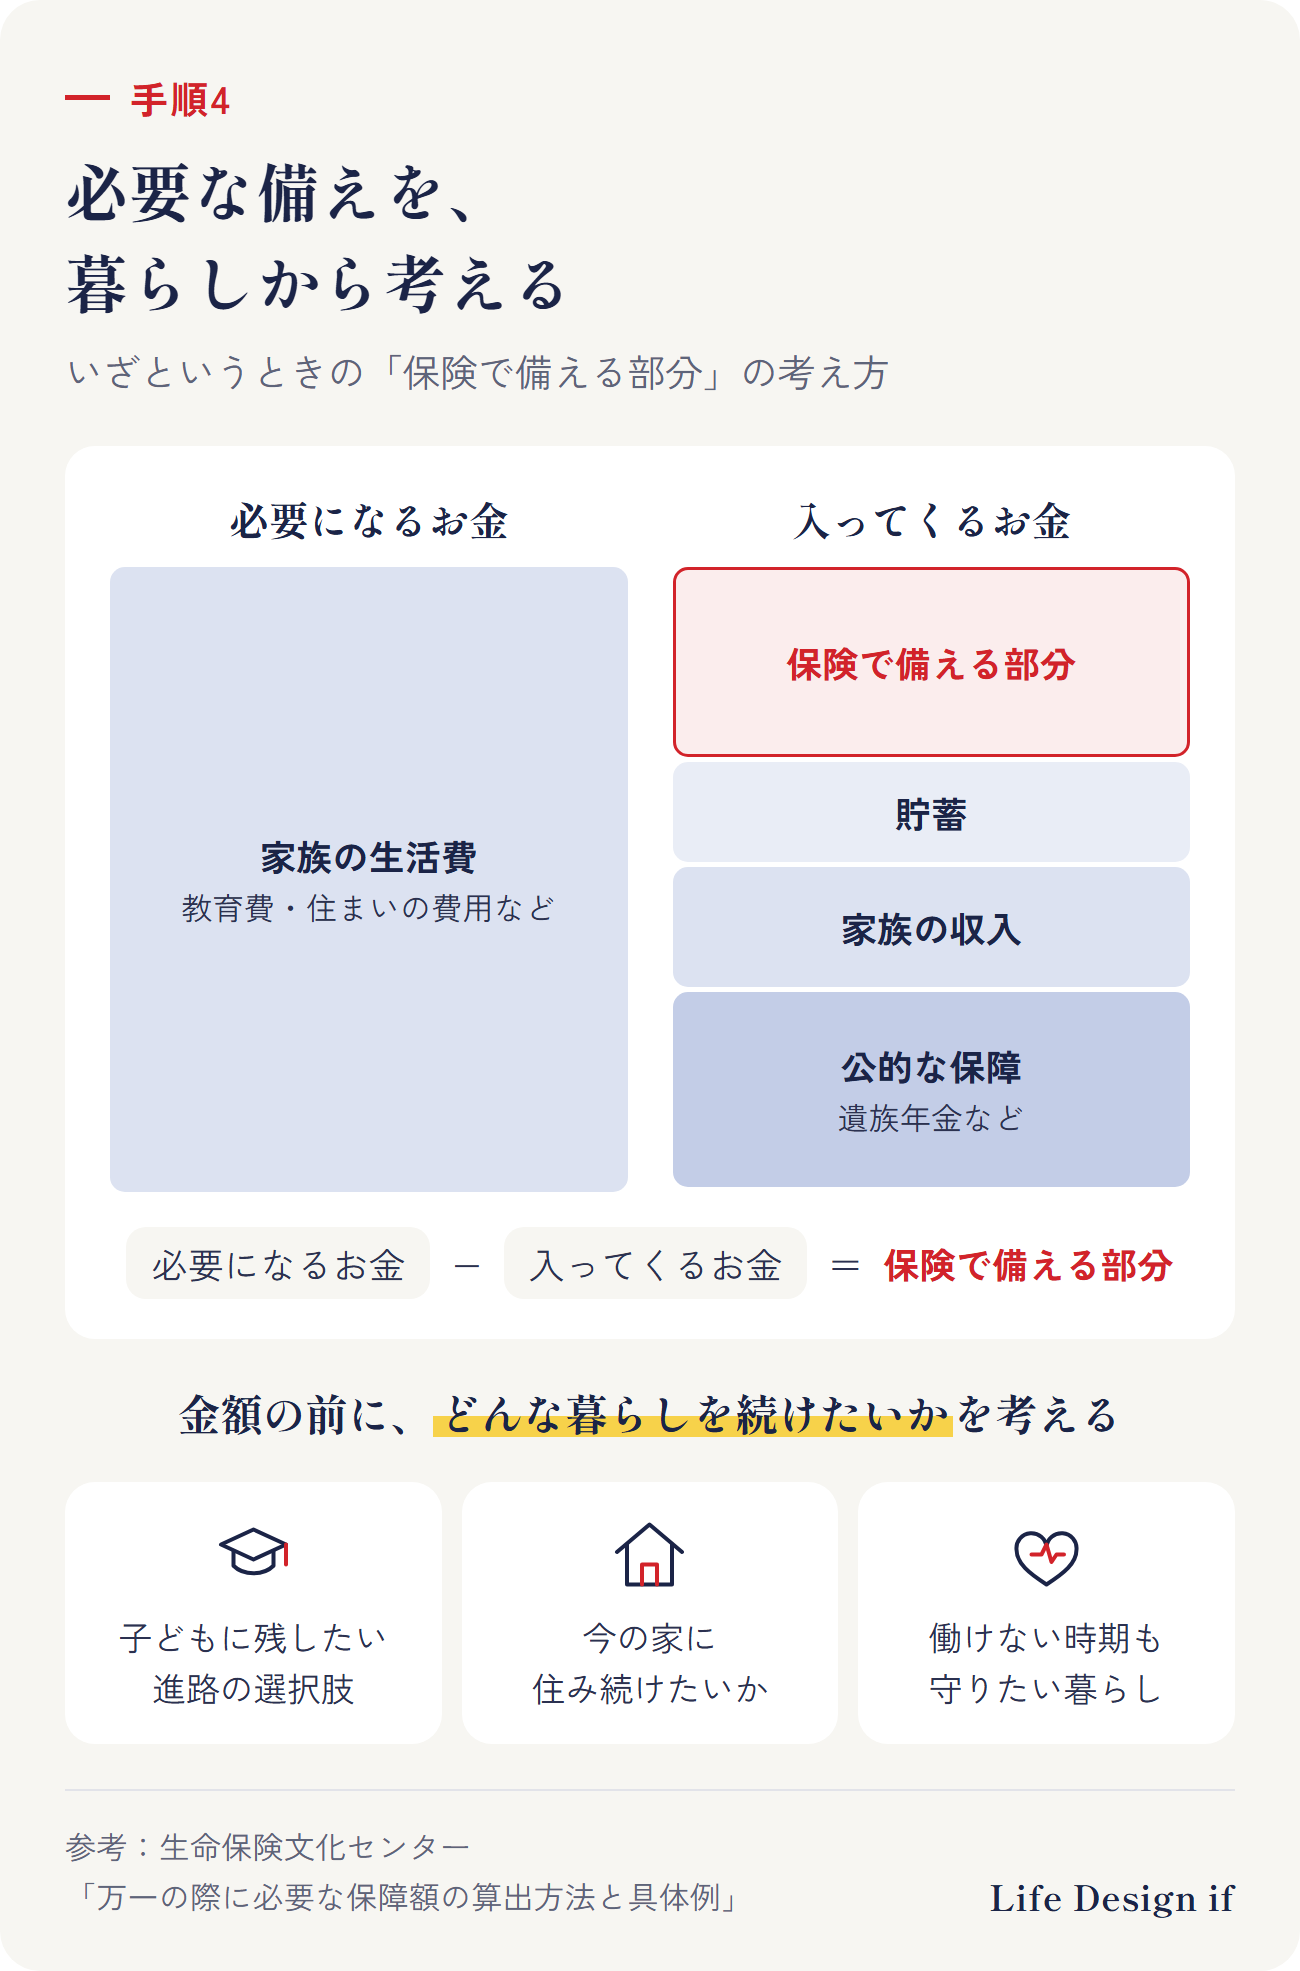
このとき大切にしたいのは、金額の計算より先に、「どんな暮らしを続けたいか」を考えることです。
- 子どもに、どんな進路の選択肢を残したいか
- 今の家に住み続けたいか
- 病気で働けない時期があっても、どんな生活を守りたいか
Life Design ifでは、お金の計画(ライフプラン)を立てる前に、どんな人生を描きたいか(ライフデザイン)から考えます。描きたい暮らしが決まると、必要な備えの形も決まってきます。
手順5 変えるなら、次の備えが始まってから今の契約を決める
見直しの結果、保険を変えることになった場合、順番がとても大切です。
生命保険文化センターによると、今の保険を解約して新しい保険に入り直すと、年齢が上がっている分だけ保険料が高くなることがあり、健康状態によっては新しく契約できないこともあります。
新しい保険に入るときは、健康状態などをありのまま伝える「告知」が必要です。保険会社が契約を承諾し、保障が始まる日を「責任開始日」といいます。
保険を切り替える場合は、新しい契約が成立して、必要な保障がいつから始まるのかを確認してから、今の契約をどうするかを決めるようにしてください。先に解約してしまうと、保障のない期間ができたり、希望する保険に入れなかったりすることがあります。
また、特約を途中で外したあとに、もう一度付けたいと思っても、追加には告知が必要です。外す前に、本当に必要ないかを確認しておきましょう。
「今のままでいい」も、大切な答え
見直しは、何かを変えることがゴールではありません。
何に、いつまで、いくら払っているのかが分かったうえで、「この保険は、このまま持っておこう」と決められたなら、それも立派な見直しです。
なんとなくの安心から、分かって持っている安心へ。それが、保険の見直しで一番大切なことだと、私たちは考えています。
このテーマの全体の流れ(完全ガイド)
まとめ
- 見直しは「減らすこと」ではなく、今の自分と家族に合っているかを確かめること
- 手順は、①理由を一言に ②今の保険を全部書き出す ③公的な保障と勤務先の保障を知る ④暮らしから必要な備えを考える ⑤変えるなら、次の備えが始まってから今の契約を決める
- 見直した結果「今のままでいい」も、大切な答え
ご相談のご案内
保険料が高い気がする。でも、何から手をつければいいか分からない。そんな方に向けて、今の保険が何に備えているのかを、保険証券を見ながら一緒に確認するご相談を受け付けています(相談無料/対面:香川・徳島、オンライン:全国)。
出典
- 公益財団法人 生命保険文化センター「生命保険の契約にあたっての手引 その3:生命保険の見直しと留意点」 https://www.jili.or.jp/tebiki/chapter3.html
- 公益財団法人 生命保険文化センター「生命保険の契約にあたっての手引 その2:生命保険の契約申込みの流れと留意点」 https://www.jili.or.jp/tebiki/chapter2.html
- 公益財団法人 生命保険文化センター「万一の際に必要な保障額の算出方法と具体例」 https://www.jili.or.jp/lifeplan/lifesecurity/1218.html
- 厚生労働省「高額療養費制度を利用される皆さまへ」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html
- 厚生労働省 年齢ごとの医療費の自己負担割合の資料(PDF) https://www.mhlw.go.jp/content/000937919.pdf
- 全国健康保険協会(協会けんぽ)「高額療養費」 https://www.kyoukaikenpo.or.jp/g3/sb3030/r150/
- 全国健康保険協会(協会けんぽ)「傷病手当金」 https://www.kyoukaikenpo.or.jp/g3/sb3040/r139/
- 日本年金機構「遺族年金(受給要件・対象者・年金額)」 https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/index.html
(2026年9月29日時点の情報です)