この記事の結論
住宅購入の相談先に、どこが正解ということはありません。何を決めたいかで、相談先を選びます。
- どの家を、どう買うか:住宅会社・不動産会社
- どのローンを、いくら借りられるか:金融機関の窓口
- 家計全体で、いくらなら返していけるか:FP
先に「返していける額」の目安を持っておくと、ほかの相談先で聞いた話も比べやすくなります。
相談先ごとに、得意なことが違う
| 相談先 | 主に相談できること | 確かめたいこと |
|---|---|---|
| 住宅会社・不動産会社 | 物件、買うまでの流れ、資金計画の目安 | 自社で扱う物件とあわせた相談か |
| 金融機関の窓口 | ローンの種類・金利、借りられる額 | 自社のローンの相談が中心か |
| FP | 教育費・老後まで含めた家計全体 | 相談料と、商品の販売の有無 |
どの相談先にも、得意なことがあります。相談できる範囲は、窓口や担当者によって重なることもあります。1か所で全部を決めようとせず、決めたいことごとに話を聞くと、迷いにくくなります。
くわしく読む
「借りられる額」と「返していける額」は違う
住宅ローンには、年収に対する年間の返済額の割合(返済負担率)の基準があります。たとえば【フラット35】では、ほかのローンも含めて、年収400万円未満は30%以下、400万円以上は35%以下です(住宅金融支援機構)。
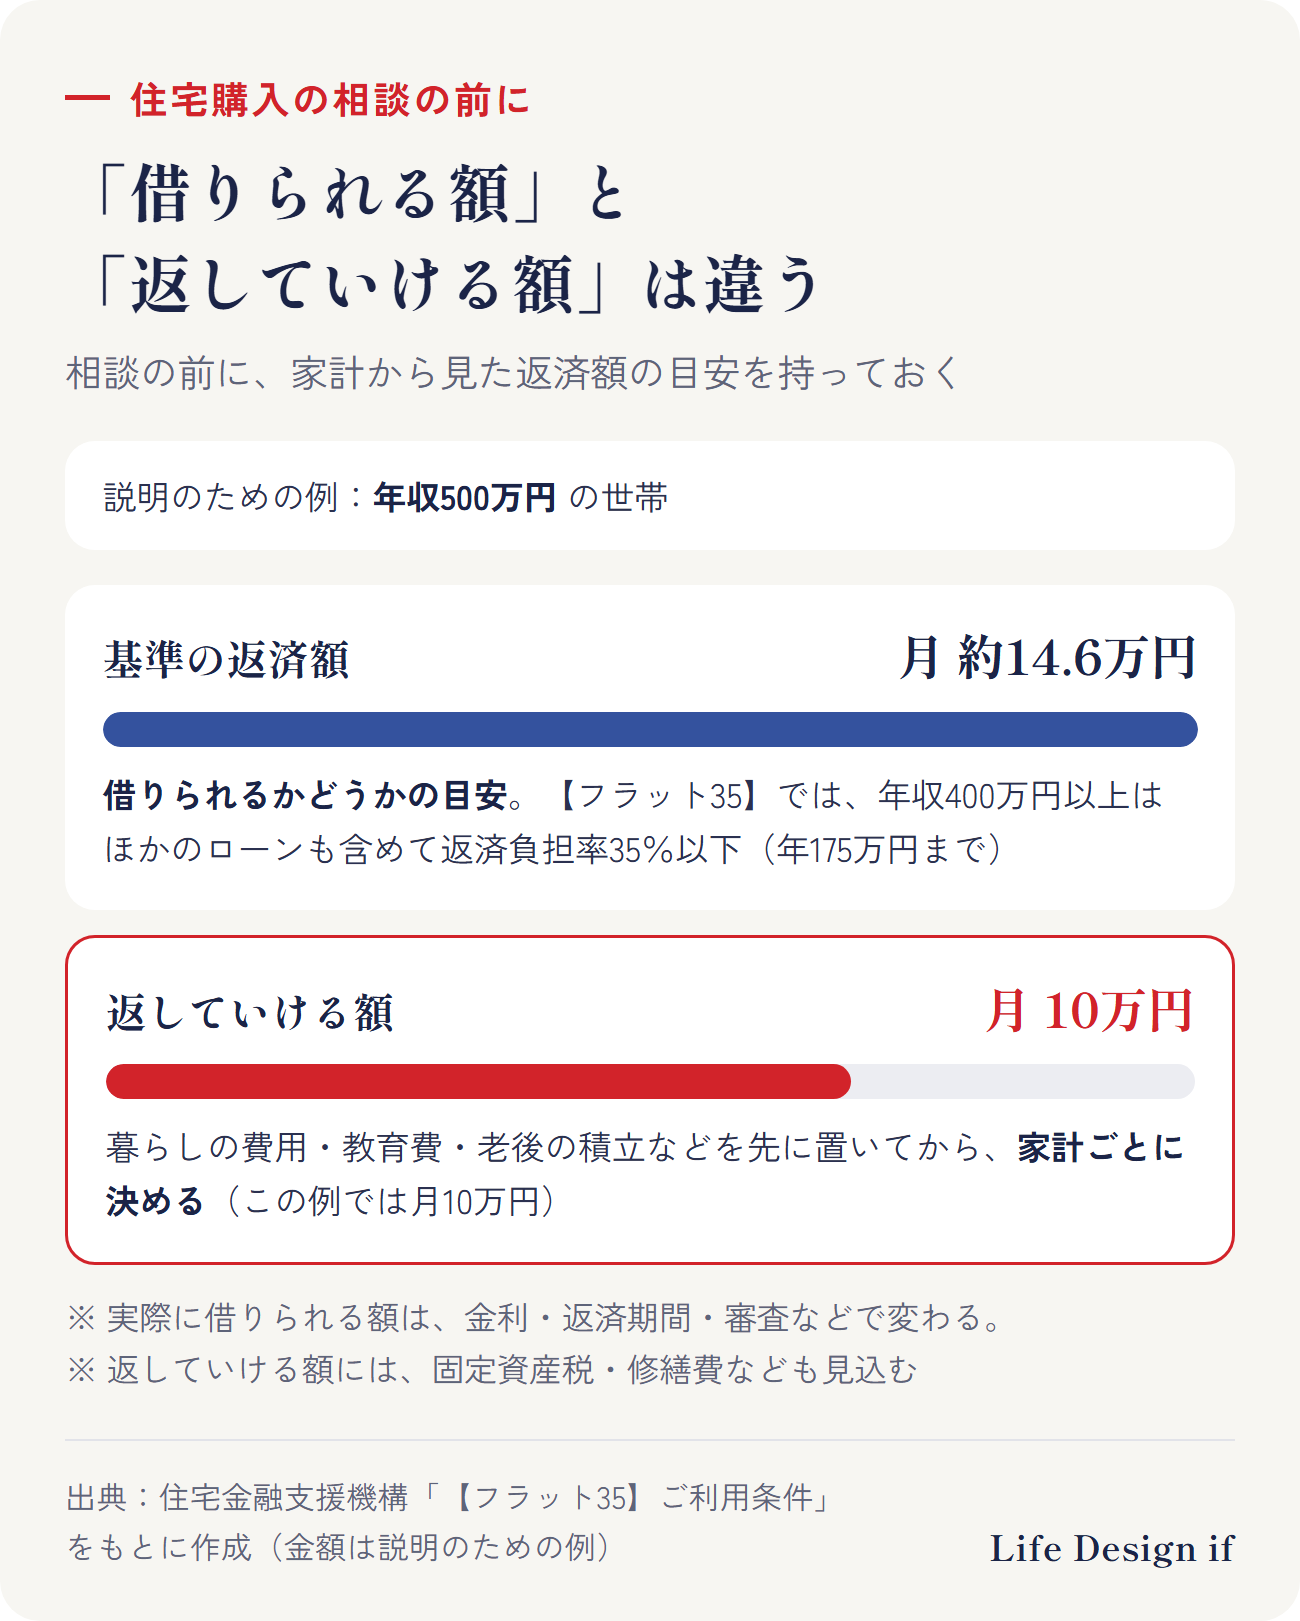
説明のための例で、年収500万円なら、ほかのローンも含めた年間の返済は175万円(月に約14.6万円)までが基準です。これは借りられるかどうかの目安で、暮らしの費用や、教育費・老後の積立まで考えた返していける額とは別のものです。実際に借りられる額は、金利・返済期間・審査などで変わります。
返していける額は、今の家賃や貯蓄額、これから先のお金の予定から、家計ごとに決めます。固定資産税や修繕費、マンションなら管理費・修繕積立金なども見込んでおきます。この数字を持って相談に行くと、話が具体的になります。
無料の相談を使うときに確かめたいこと
住宅購入の相談は、無料で受けられるところも多くあります。無料だから良い・悪いということではなく、次のことを確かめておくと安心です。
- なぜ無料か:物件やローン、保険の契約などで収入を得ている仕組みか
- 得意な範囲:物件・ローン・家計全体のどれを相談できるか
- 自分の数字を持っていく:収入・毎月の支出・貯蓄・これからの予定
ローンを組んだあとの団信と生命保険の関係は、別の記事でまとめています。
高松市・香川で相談するなら
まとめ
- 住宅購入の相談先は、何を決めたいかで選ぶ(物件/ローン/家計全体)
- 返済負担率の基準は「借りられるかどうか」の目安。「返していける額」は家計から決める
- 無料の相談は、なぜ無料か・得意な範囲を確かめ、自分の数字を持っていく
ご相談のご案内
この記事では、住宅購入の相談先の違いを一般的にまとめました。ご相談では、教育費・住まい・老後などの予定をもとに、「いつ・いくら要るか」と、それぞれのお金をどこに置いておくかの考え方を一緒に整理します。Life Design ifは、投資信託・株式などの販売はしていません。まずは1分の簡易チェックで、向いているお金の置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、住宅購入の相談先の一般的な説明です。例の金額は説明のための例です。住宅ローンの条件は、金融機関や商品によって違います。
出典
- 住宅金融支援機構「【フラット35】ご利用条件」 https://www.flat35.com/loan/lineup/flat35/conditions/index.html
(2026年10月22日時点の情報です)