この記事の結論
ライフイベントは、時期と金額の目安を一覧にしておくと、ライフプラン表に書き写しやすくなります。
| 出来事 | 目安の金額 | 調べ先 |
|---|---|---|
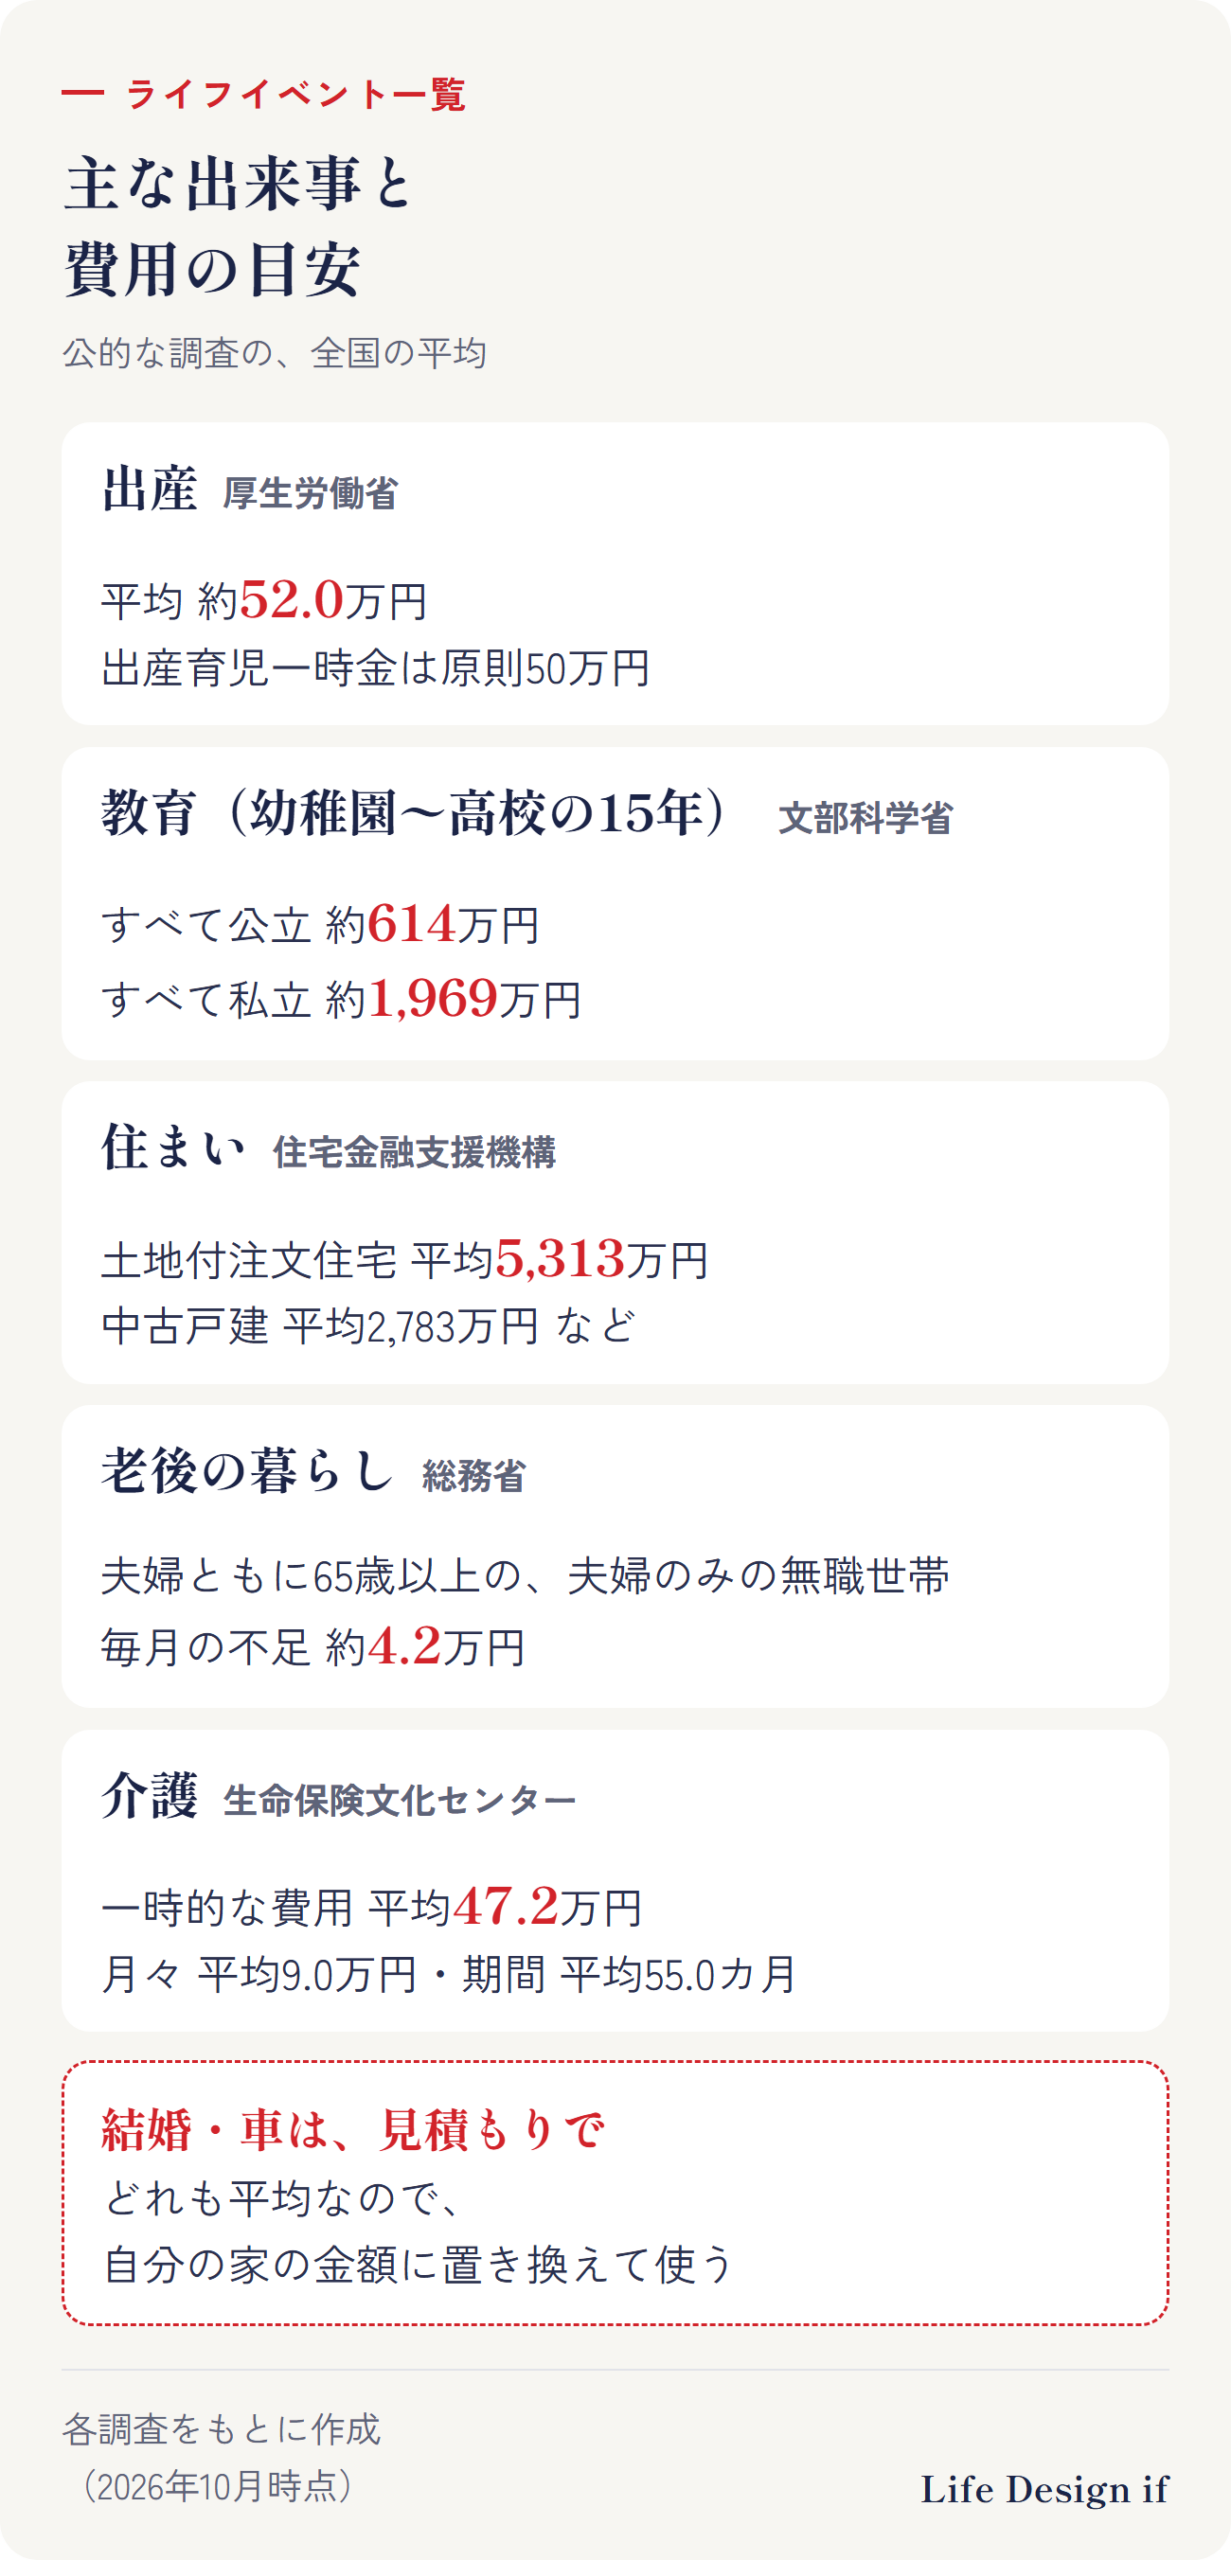
| 出産 | 平均 約52.0万円(出産育児一時金は原則50万円) | 厚生労働省 |
| 教育(幼稚園〜高校の15年) | すべて公立 約614万円/すべて私立 約1,969万円 | 文部科学省 |
| 住まい | 例:土地付注文住宅 平均5,313万円 | 住宅金融支援機構 |
| 老後の暮らし | 毎月の不足 約4.2万円(夫婦ともに65歳以上の、夫婦のみの無職世帯) | 総務省 |
| 介護 | 一時的な費用 平均47.2万円+月々 平均9.0万円 | 生命保険文化センター |
ただし、どれも全国の平均です。表に書くときは、平均の中身を確かめて、自分の家の予定に置き換えます。
ライフイベントとは
ライフイベントは、人生の中で起こる出来事のことです。ライフプランでは、とくにお金が動く出来事を、何年後に起こるかと一緒に書き出します。
- 自分で決めること:結婚、家を買う、車の買い替え、転職、旅行や趣味など
- 時期が決まっていること:子どもの入学・卒業、車検、住宅ローンの返し終わり、年金の受け取りなど
- 時期が決められないこと:介護など
時期で見る、主なライフイベントの一覧
1. 結婚・出産
| 出来事 | 目安 | ひとこと |
|---|---|---|
| 結婚 | 式・指輪・新生活の準備など | 公的な統計は少なく、民間の調査が多い。式の形で大きく変わるので、見積もりで |
| 出産 | 平均出産費用 約52.0万円(2024年) | 室料差額・産科医療補償制度の掛金・その他のサービス費用を除いた額 |
| 出産のときに受け取れるお金 | 出産育児一時金 原則50万円(1児につき) | 加入している健康保険から支給(2023年4月以降の出産) |
厚生労働省は、出産の標準的な費用に自己負担がかからない仕組みへの見直しを進める方針を示しています(準備の整った施設から順に移る、としています)。出産が近づいたら、そのときの制度を確かめてください。
2. 子どもの教育
文部科学省「令和5年度 子供の学習費調査」の、子ども1人あたり1年間の学習費(学校に払うお金、給食費、塾や習い事なども含む)です。
| 学校 | 公立 | 私立 |
|---|---|---|
| 幼稚園 | 約18.5万円 | 約34.7万円 |
| 小学校 | 約36.7万円 | 約174.2万円 |
| 中学校 | 約54.2万円 | 約156.0万円 |
| 高校(全日制) | 約59.7万円 | 約117.9万円 |
幼稚園(3歳)から高校3年生までの15年間では、すべて公立で約614万円、すべて私立で約1,969万円です。
- 小学校・中学校の入学の年は、子どもの生年月日(学年)で決まります。4月1日時点の年齢でみると、小学校は6歳、中学校は12歳の春です。高校・大学は、進学する予定の年として書いておきます。
- この調査の数字は、2026年1月に訂正されています。ほかのページで見かける古い数字と違うことがあります。
3. 住まい
住宅金融支援機構「2025年度【フラット35】利用者調査」の、住まいを手に入れるのにかかったお金(平均所要資金)です。
| 建て方 | 平均所要資金 |
|---|---|
| 注文住宅(土地はすでにある) | 4,262万円 |
| 土地付注文住宅 | 5,313万円 |
| 建売住宅 | 4,215万円 |
| マンション | 5,882万円 |
| 中古戸建 | 2,783万円 |
| 中古マンション | 3,602万円 |
【フラット35】を使った人だけの、全国の平均です。地域によって、土地や建物の価格は大きく変わります。ライフプラン表では、買う年に頭金と諸費用を書き、その翌年からローンの返済を毎年の支出に書きます(購入の総額をそのまま支出に書くと、ローンの返済と二重になります)。リフォームや住み替えは、その年の出来事として書いておきます。
4. 車
車の買い替えや車検は、公的な平均があまりありません。今の車の車検の年と、次に買いたい車の見積もりで書くのが確実です。何年ごとに買い替えるかを決めておくと、ライフプラン表のくり返しの行になります。
5. 仕事・老後
- 転職・独立・退職:収入が変わる年として書きます。退職金のだいたいの額は、勤務先の制度で確かめます。
- 老後の暮らし:総務省「家計調査」(2025年平均)では、夫婦ともに65歳以上の、夫婦のみの無職世帯の可処分所得(手取り)は約22.2万円、消費支出は約26.4万円で、毎月の不足は約4.2万円です。
6. 介護
生命保険文化センターの調査(2024年度「生命保険に関する全国実態調査」)では、介護にかかったお金と期間は次のとおりです。
| 項目 | 平均 |
|---|---|
| 一時的な費用(住宅の改造、介護用ベッドの購入など) | 47.2万円 |
| 月々の費用 | 9.0万円 |
| 介護の期間 | 55.0カ月(4年7カ月) |
単純に掛け合わせると、47.2万円+9.0万円×55.0カ月=約542万円です(この記事での計算)。ただし、これは平均どうしを掛けた仮の試算で、実際にかかった総額の平均ではありません。また、介護の期間には、調査の時点でまだ介護が続いている人の、それまでの期間も入っています。表に書くときの、おおまかな目安として使います。介護は、いつ始まるかを決められません。表には「親が◯歳ごろ」など、仮の時期で書いておきます。
平均を「自分の家の金額」に置き換える3つの手順
一覧の数字は、たくさんの家の平均です。そのまま書くと、自分の家とずれることがあります。次の3つの手順で置き換えます。
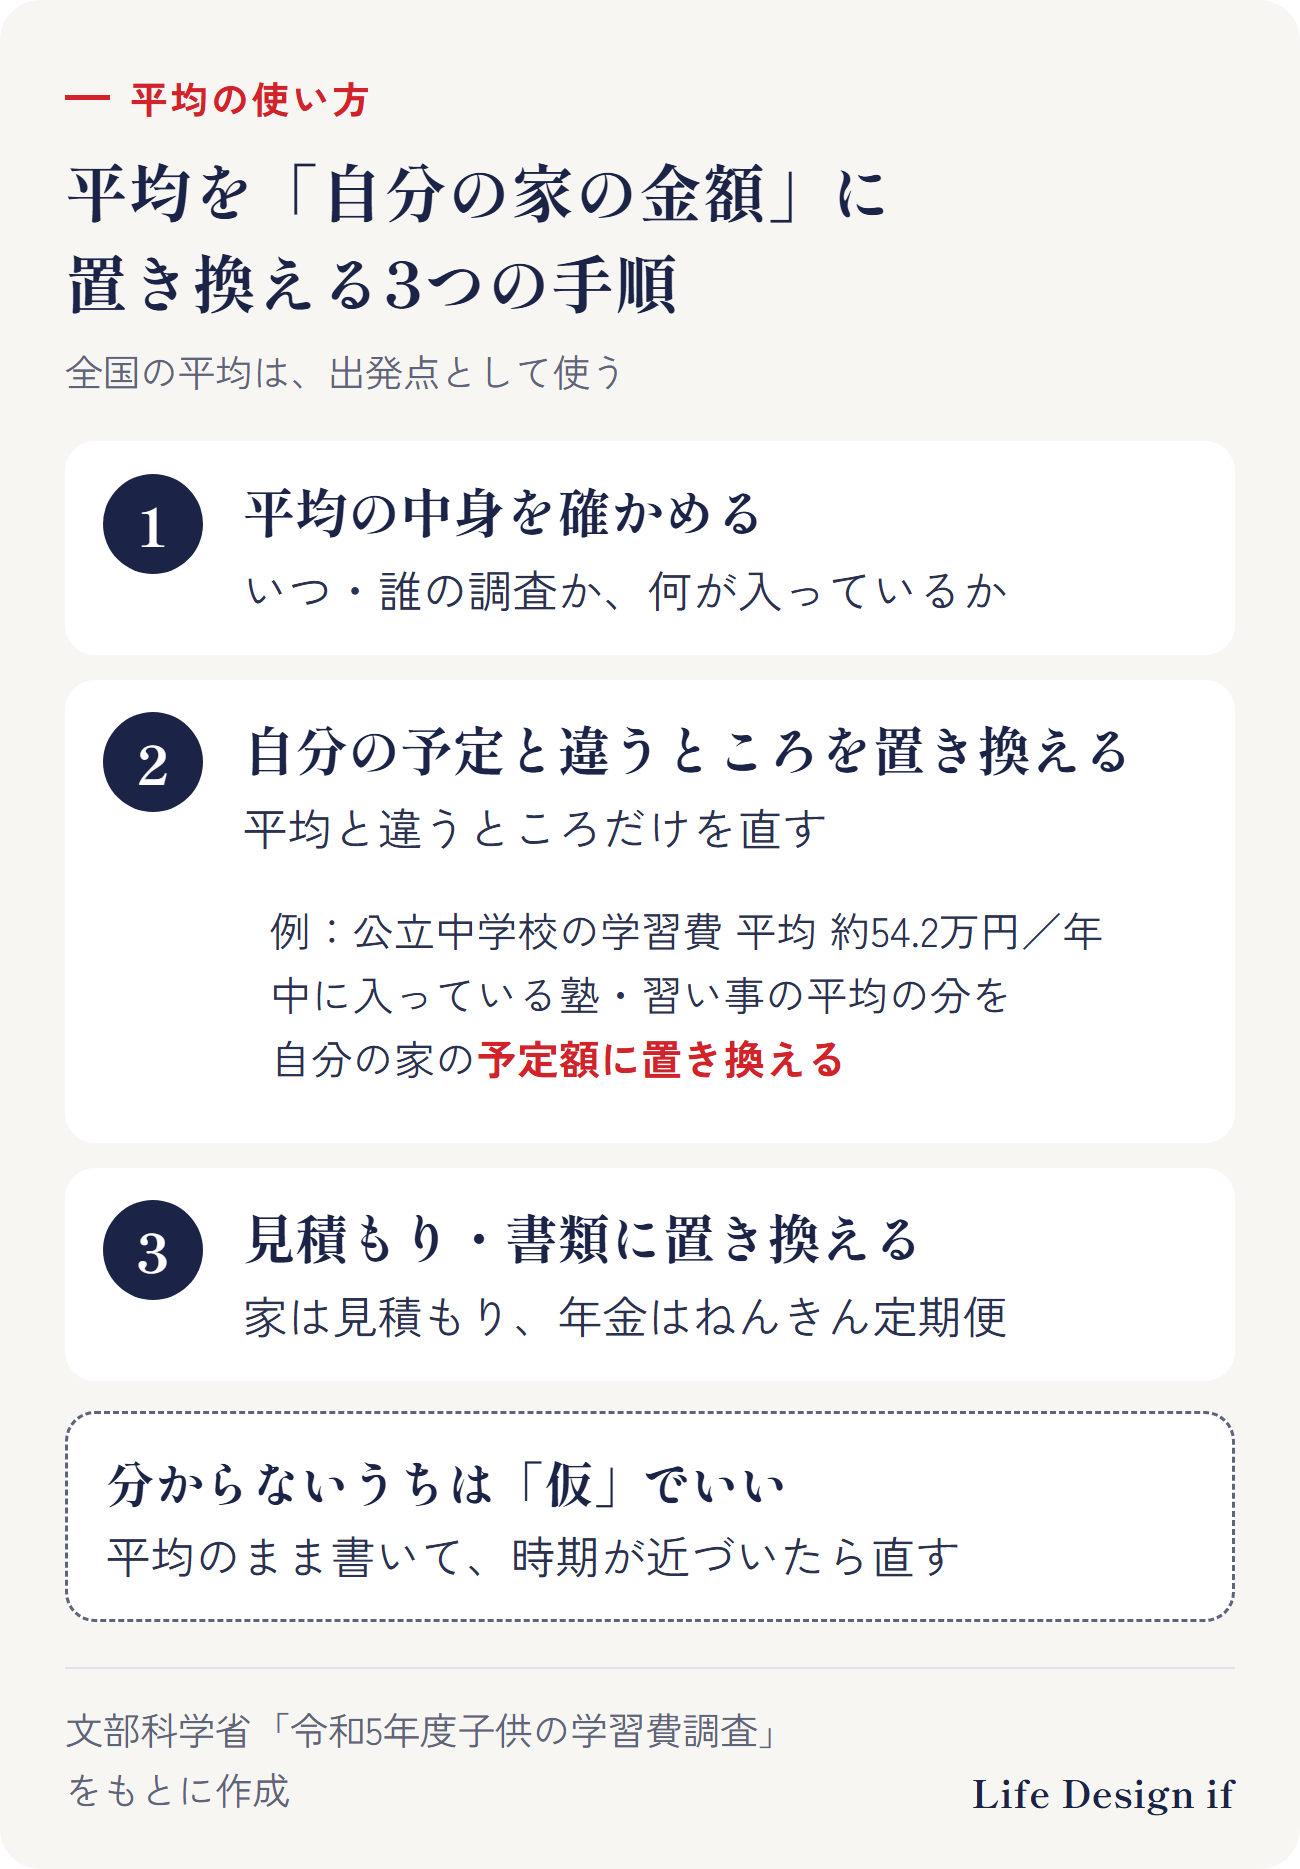
手順1:平均の中身を確かめる
- いつの調査か:物の値段は変わります。調査の年を、表の横に書いておきます。
- 誰を調べたか:たとえば住まいの数字は、【フラット35】を使った人の平均です。
- 何が入っているか:学習費には、塾や習い事の費用も入っています。出産費用の平均には、個室の差額などは入っていません。
手順2:自分の予定と違うところを置き換える
例として、公立中学校の1年間の学習費(平均 約54.2万円)を考えます。この中には、塾や習い事などの学校の外での学びの費用の平均も入っています。
- 平均のうち、塾や習い事の分がいくらかを、調査の内訳で確かめる
- その分を外して、自分の家で予定している塾代・習い事代に置き換える
塾に通わせる予定がなければ、内訳の塾の分だけを外します。全体から思いつきで引いたり、平均の上にさらに足したりすると、少なく見積もったり、二重に数えたりすることがあります。
文部科学省の調査でも、学校の外での学びの費用は、住んでいる市町村の規模によって違いがあるとしています。全国の平均は、出発点として使います。
手順3:見積もりや手元の書類に置き換える
| 出来事 | 置き換えに使うもの |
|---|---|
| 家を買う | 住宅会社・不動産会社の見積もり、地域の土地の価格 |
| 車の買い替え | 販売店の見積もり |
| 子どもの教育 | 行かせたい学校の学費のページ |
| 老後の収入 | ねんきん定期便、勤務先の退職金の制度 |
分からないうちは、平均のまま「仮」と書いておけば大丈夫です。その時期が近づいたら、見積もりの金額に直します。
くわしく読む
一覧を使うときに気をつけたいこと
- 全部の出来事を書かなくていい:自分の家に関係するものだけを選びます
- 叶えたいことも入れる:旅行や趣味など、決まった予定ではないことも、ライフイベントです
- お金を受け取る出来事も書く:出産育児一時金、退職金、年金の受け取り始めなど
- 調べた日を書いておく:制度や平均は、年ごとに変わります
まとめ
- ライフイベントは、時期と金額の目安を一覧にすると、ライフプラン表に書き写しやすい
- 出産は平均約52.0万円(出産育児一時金は原則50万円)、教育は幼稚園〜高校の15年ですべて公立約614万円・すべて私立約1,969万円
- 住まいは建て方で大きく違い、土地付注文住宅は平均5,313万円(【フラット35】利用者)
- 老後は夫婦ともに65歳以上の夫婦のみの無職世帯で毎月約4.2万円の不足、介護は一時的な費用47.2万円と月々9.0万円が平均
- 平均は出発点。中身を確かめ、自分の予定と違うところを置き換え、見積もりや書類に置き換える
ご相談のご案内
この記事では、主なライフイベントと費用の目安を一般的にまとめました。Life Design ifの無料相談では、叶えたいことの書き出しから、平均の金額をご自身の予定に置き換えて、ライフプラン表に数字を入れるところまで、ご自身で続けられる形でお伝えしています。対面のご相談は香川・徳島で、オンラインのご相談は全国からお受けしています。
※この記事は、ライフイベントと費用の目安の一般的な説明です。特定の保険会社・金融商品をおすすめするものではありません。数字は、2026年10月17日時点で公表されている各調査によります。
出典
- 厚生労働省「妊娠・出産に対する支援の強化」(平均出産費用の推移) https://www.mhlw.go.jp/content/12400000/001672286.pdf
- 厚生労働省「出産育児一時金等について」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/shussan/index.html
- 文部科学省「令和5年度子供の学習費調査結果のポイント」(令和8年1月16日 訂正版) https://www.mext.go.jp/content/20260116-mxt_chousa01-000039333_1.pdf
- 独立行政法人 住宅金融支援機構「2025年度【フラット35】利用者調査結果」(令和8年7月24日) https://www.jhf.go.jp/files/topics/4941_ext_99_0.pdf
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」p.17〈参考4〉65歳以上の夫婦のみの無職世帯 https://www.stat.go.jp/data/kakei/sokuhou/tsuki/pdf/fies_gaikyo2025.pdf
- 公益財団法人 生命保険文化センター「介護にはどれくらいの費用・期間がかかる?」(2024年度「生命保険に関する全国実態調査」) https://www.jili.or.jp/lifeplan/lifesecurity/1116.html
(2026年10月17日時点の情報です)