この記事の結論
亡くなった方が保険料を負担していた死亡保険金は、相続税の対象になります。そのうち相続人が受け取った保険金は、合計で「500万円×法定相続人の数」までは相続税がかかりません(非課税枠)。
- 使える条件:亡くなった方が保険料を負担し、相続人が受け取った死亡保険金
- 法定相続人の数え方:相続を放棄した人も数える。税の計算で数に入れる養子は、実子がいれば1人、いなければ2人まで
- 使えない受け取り方:相続人ではない人(孫など)や、相続を放棄した人が受け取ったとき
- 契約の形で税金が変わる:保険料を負担した人と受取人の組み合わせで、相続税・所得税・贈与税のどれかになる
税金の個別の判断は、税理士・税務署にご確認ください。
非課税枠の計算
国税庁によると、非課税枠は次の式で出します。
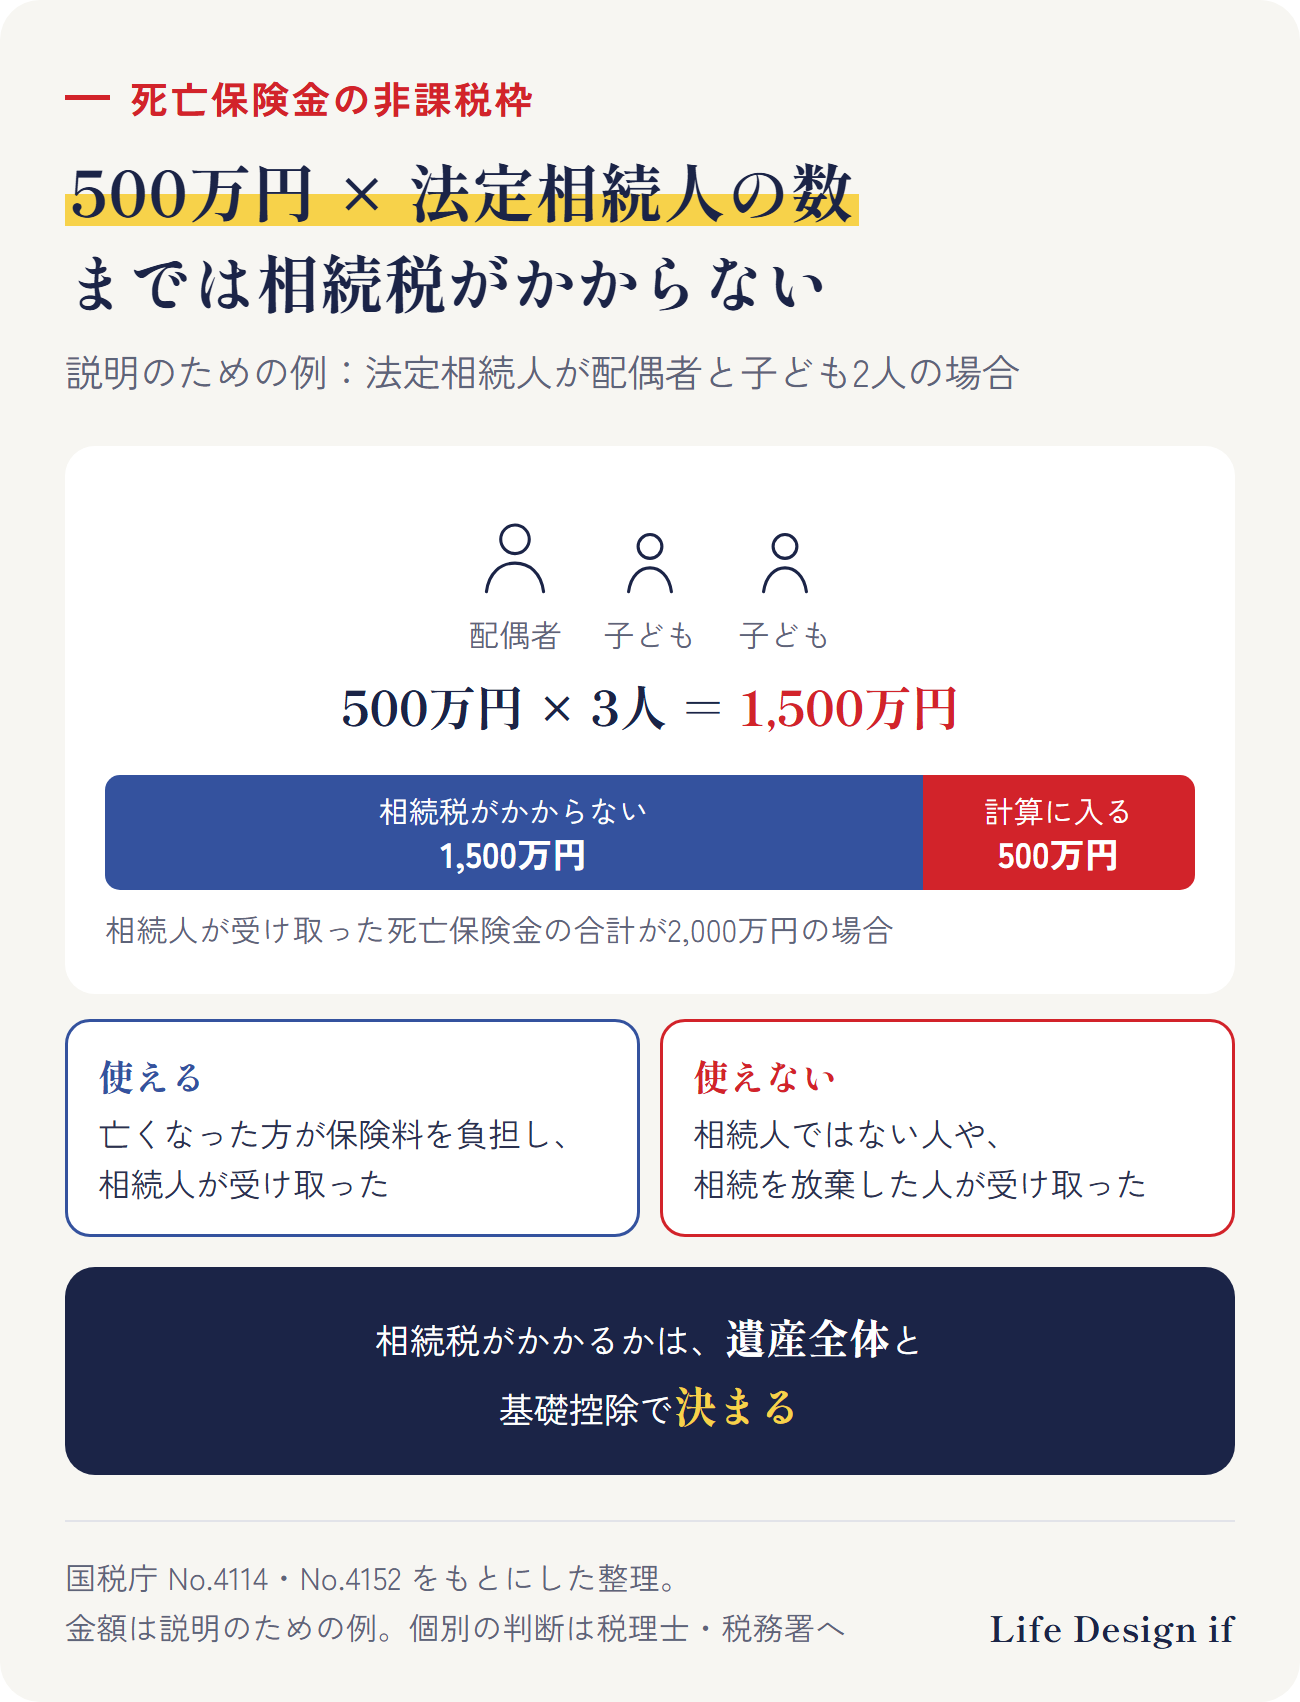
非課税枠 = 500万円 × 法定相続人の数
説明のための例で見てみます。法定相続人が配偶者と子ども2人の3人なら、非課税枠は1,500万円です。相続人が受け取った死亡保険金の合計が2,000万円なら、1,500万円には相続税がかからず、超えた500万円が相続税の計算に入ります。
相続人が何人かで受け取ったときは、非課税枠を、それぞれが受け取った額の割合で分けて計算します。
なお、相続税がかかるかどうかは、保険金だけでなく、遺産全体で決まります。非課税枠を超えた保険金なども含めた遺産の額(課税価格の合計)が、基礎控除(3,000万円+600万円×法定相続人の数)を超えるかで判断します。計算には、借入れなどの債務や、生前の贈与なども関係します。
法定相続人の数え方
非課税枠の「法定相続人の数」は、次のように数えます。
- 相続を放棄した人も数える:放棄がなかったものとして数えます
- 数に入れる養子には上限がある:実子がいる場合は1人まで、実子がいない場合は2人まで(相続する権利を制限するものではなく、税の計算での数え方です)
数え方は、相続税の基礎控除の「法定相続人の数」と同じ考え方です。家族の形によって数が変わるので、ご自身の場合を一度確かめておくと、保険金の受取人や金額を考えやすくなります。
非課税枠が使えない受け取り方
相続人ではない人・相続を放棄した人が受け取ったとき
非課税枠を使えるのは、受取人が相続人のときだけです。相続人ではない人(たとえば、子がいる場合の孫)や、相続を放棄した人が受け取った死亡保険金には、非課税枠は使えません。
保険料を負担した人が違うとき
死亡保険金にかかる税金は、保険料を負担した人と受取人の組み合わせで変わります(国税庁)。
| 保険料を負担した人 | 受取人 | 税金の種類 |
|---|---|---|
| 亡くなった方 | 家族など | 相続税(非課税枠を使えるのは相続人) |
| 受取人本人 | 受取人本人 | 所得税(一時金なら一時所得) |
| 亡くなった方・受取人以外の人 | 家族など | 贈与税 |
非課税枠は、相続税の対象になる場合の仕組みです。今入っている保険の被保険者と受取人を、保険証券で確かめましょう。税の扱いは、実際に誰が保険料を負担したかで決まるので、契約者の名前だけでなく、保険料をどの口座から払っているかなども確かめます。
高松市・香川で相談するなら
このテーマの全体の流れ(完全ガイド)
まとめ
- 死亡保険金の非課税枠は「500万円×法定相続人の数」
- 使えるのは、亡くなった方が保険料を負担し、相続人が受け取った場合
- 相続を放棄した人も数に入れる。数に入れる養子は、実子がいれば1人、いなければ2人まで
- 相続人ではない人・相続を放棄した人が受け取った分には使えない
- 保険料を負担した人と受取人の組み合わせで、相続税・所得税・贈与税のどれになるかが変わる
ご相談のご案内
この記事では、死亡保険金の非課税枠の考え方を、一般的にまとめました。ご相談では、今入っている保険の契約の形(保険料を払う人・受け取る人)と保障の中身を一緒に整理し、ご家族のために何に備えるかを、ご自身で決められるようにします(相談無料/対面:香川・徳島、オンライン:全国)。相続税の計算や申告は、税理士・税務署にご確認ください。
※この記事は、税と保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。相続税がかかるかどうかや税額は、遺産全体や家族の状況によって違います。個別の判断は、税理士・税務署にご確認ください。
出典
- 国税庁 タックスアンサー No.4114「相続税の課税対象になる死亡保険金」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4114.htm
- 国税庁 タックスアンサー No.4152「相続税の計算」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4152.htm
- 国税庁 タックスアンサー No.1750「死亡保険金を受け取ったとき」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1750.htm
(2026年10月22日時点の情報です)