この記事の結論
iDeCoは、受け取り方によって税金の計算のしかたが変わります。
- 一時金で受け取る → 退職所得。掛金を出した年数に応じた「退職所得控除」がある
- 年金で受け取る → 雑所得(公的年金等)。公的年金と合わせた額から「公的年金等控除」を引く
- 退職金がある人は、受け取る順番と間隔によって、控除の計算が調整されることがある
どの受け取り方がよいかは、受け取ったお金を何に・いつ使うかで変わります。税金の額だけで決めず、使い道から考えるのがおすすめです。
受け取り方は3つ
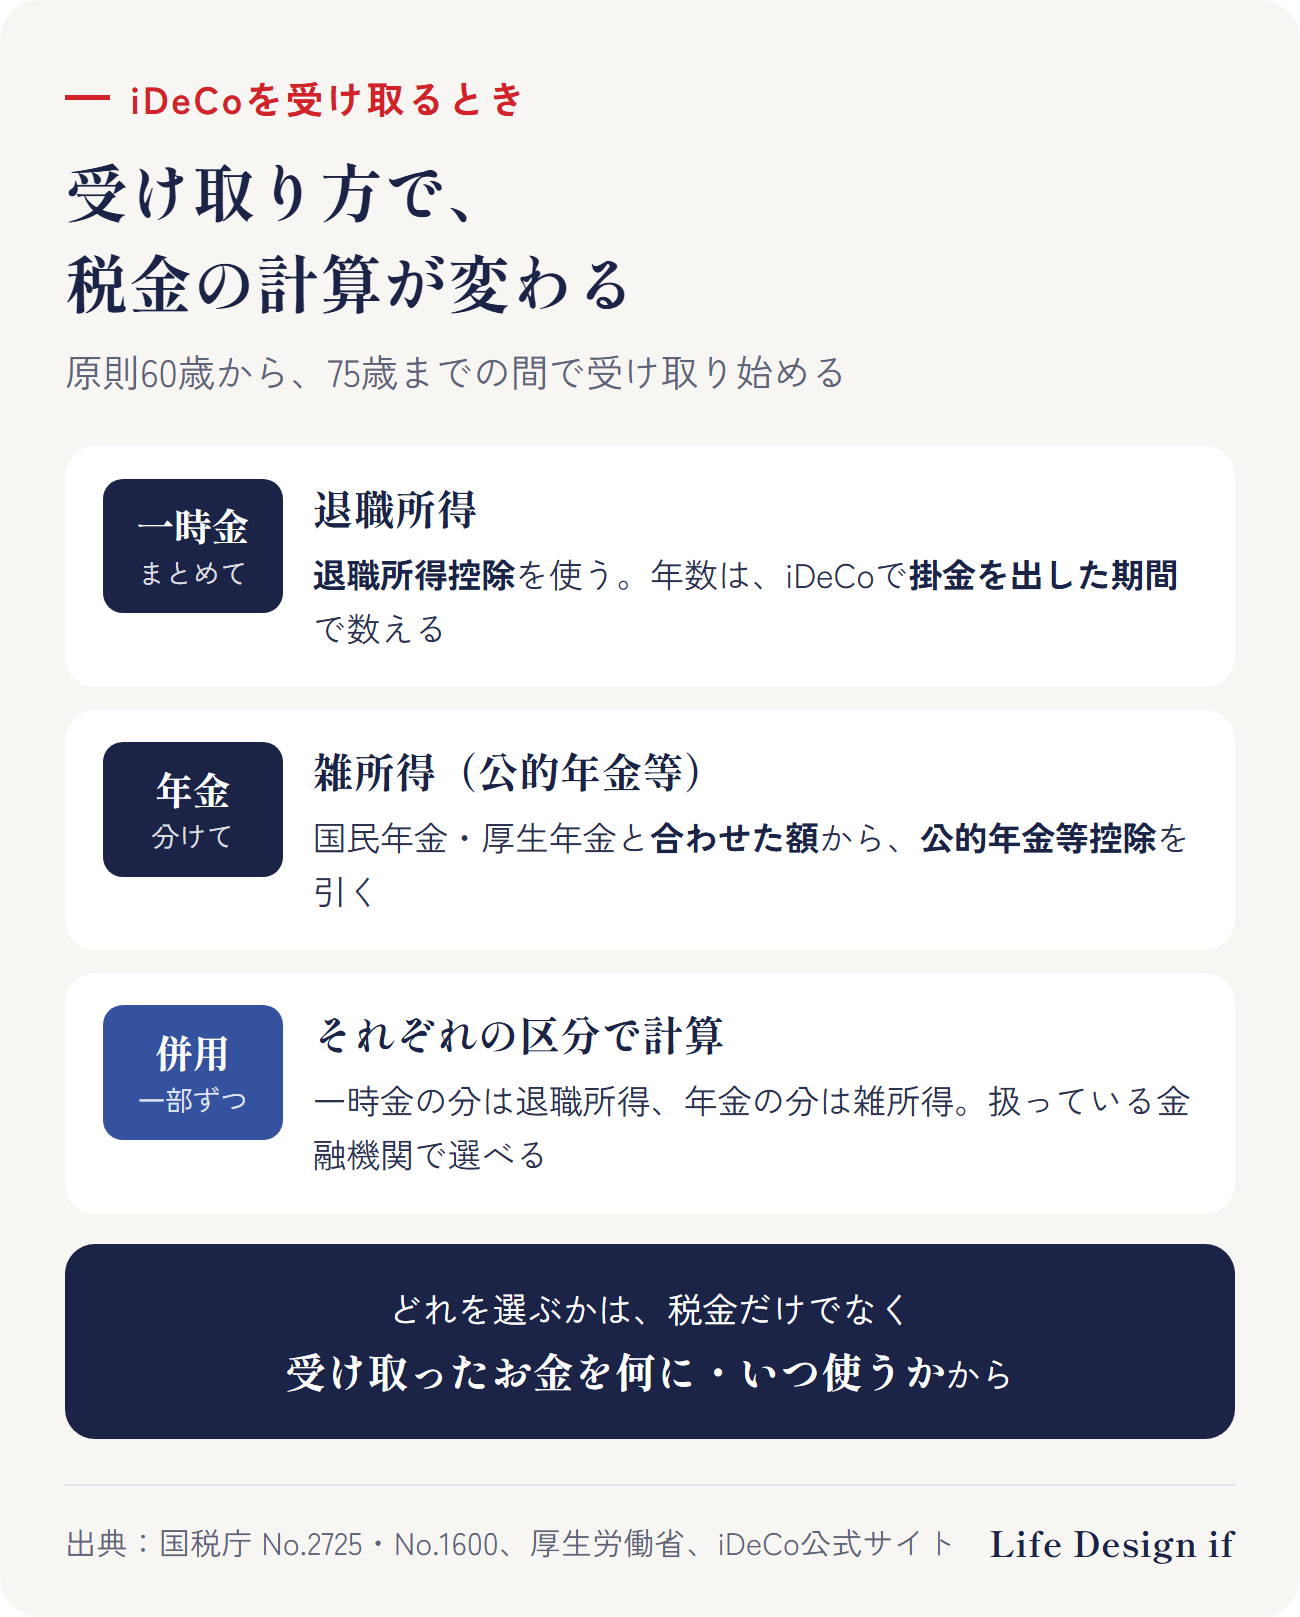
iDeCo公式サイトによると、iDeCoの老齢給付金は、原則60歳から受け取れます(60歳から受け取るには、60歳の時点で「通算加入者等期間」が10年以上要ります。10年に満たないときは、期間に応じて61〜65歳からになります)。受け取り始める時期は、75歳になるまでの間で選べます。
なお、この「10年」には、掛金を出さずに運用だけしていた期間なども入ります。あとで出てくる退職所得控除の年数とは、数え方が違います。
受け取り方は、次の3つです。
| 受け取り方 | 内容 | 税金の区分 |
|---|---|---|
| 一時金 | まとめて受け取る | 退職所得 |
| 年金 | 5年以上20年以下の期間で、分けて受け取る(金融機関によっては終身もある) | 雑所得(公的年金等) |
| 併用 | 一部を一時金、残りを年金で受け取る(扱っている金融機関のみ) | それぞれの区分 |
厚生労働省も、iDeCoの税制として「年金として受給:公的年金等控除」「一時金として受給:退職所得控除」と案内しています。
選べる受け取り方や手数料は、金融機関によって違います。ご自身の口座がある金融機関で確かめましょう。
一時金で受け取るとき:退職所得
国税庁によると、iDeCo(個人型年金)の老齢給付金として受け取る一時金は、退職手当等とみなされます。会社の退職金と同じように、退職所得控除を使って計算します。
年数は「掛金を出した期間」で数える
会社の退職金は勤めた年数で数えますが、iDeCoの一時金は、iDeCoで掛金を出した期間で数えます(所得税法施行令第69条)。掛金を出さずに運用だけしていた期間は、この年数に入りません。1年に満たない端数は、1年に切り上げます。
ここでは、会社の企業型DCなどからお金を移したことがない場合を説明しています。移したことがある場合は、企業型DCの加入者期間なども年数に入ることがあるので、金融機関で確かめましょう。
控除額の計算のしかた(年数ごとの表)は、会社の退職金と同じです。この「年数」に、iDeCoで掛金を出した年数を当てはめます(20年以下なら、1年あたり40万円)。
例:45歳から60歳まで、15年掛金を出した場合(移したお金がない場合)40万円 × 15年 = 600万円
ほかの退職金との調整がない一般的な場合、一時金がこの額までなら、退職所得としての税金はかかりません。600万円を超える場合は、超えた分の2分の1が退職所得になります(年数が5年以下の場合などは、計算が違います)。
ただし、「退職所得の受給に関する申告書」を出していないと、受け取る額の20.42%(2026年は所得税と復興特別所得税)が差し引かれ、確定申告で精算します。申告書の出し方は、iDeCoの受け取りの手続きの案内で確かめておきましょう。
控除額の表、控除を超えた場合の計算や、申告書の扱いは、退職金の記事でまとめています。
年金で受け取るとき:雑所得(公的年金等)
年金で受け取る分は、雑所得(公的年金等)です。国税庁によると、公的年金等の雑所得は、公的年金等の収入の合計から、公的年金等控除額を引いて計算します。iDeCoの年金は、国民年金や厚生年金と合わせた額で計算するのがポイントです。
国税庁の表から、よくある範囲を抜き出すと次のとおりです(公的年金等に係る雑所得以外の合計所得金額が1,000万円以下の場合)。
| 受け取る人の年齢 | 公的年金等の収入の合計 | 公的年金等の雑所得 |
|---|---|---|
| 65歳未満 | 60万円以下 | 0円 |
| 65歳未満 | 60万円超〜130万円未満 | 収入の合計 − 60万円 |
| 65歳以上 | 110万円以下 | 0円 |
| 65歳以上 | 110万円超〜330万円未満 | 収入の合計 − 110万円 |
収入がこれより多いときの計算は、国税庁 タックスアンサー No.1600 の表で確かめられます。
例1:62歳で、iDeCoの年金を年50万円受け取る(公的年金はまだ受け取っていない。所得の条件は上の表と同じ)収入の合計50万円は60万円以下なので、公的年金等の雑所得は 0円です。
例2:66歳で、公的年金が年200万円、iDeCoの年金が年50万円(所得の条件は上の表と同じ)収入の合計250万円 − 110万円 = 公的年金等の雑所得 140万円ここから、基礎控除などを差し引いて、所得税を計算します。
このように、公的年金を受け取り始めると、iDeCoの年金も合わせて計算されます。年金で受け取る場合は、公的年金をいつから、いくら受け取るかとあわせて考えると、見通しが立てやすくなります。
なお、国税庁によると、公的年金等(iDeCoの年金を含む)の収入の合計が400万円以下で、公的年金等に係る雑所得以外の所得金額が20万円以下なら、原則として所得税の確定申告は要りません(源泉徴収の対象にならない外国の年金などを受け取る場合は、この扱いになりません)。ただし、その場合も住民税の申告が要ることがあります。
退職金がある人は、受け取る順番と間隔に注意
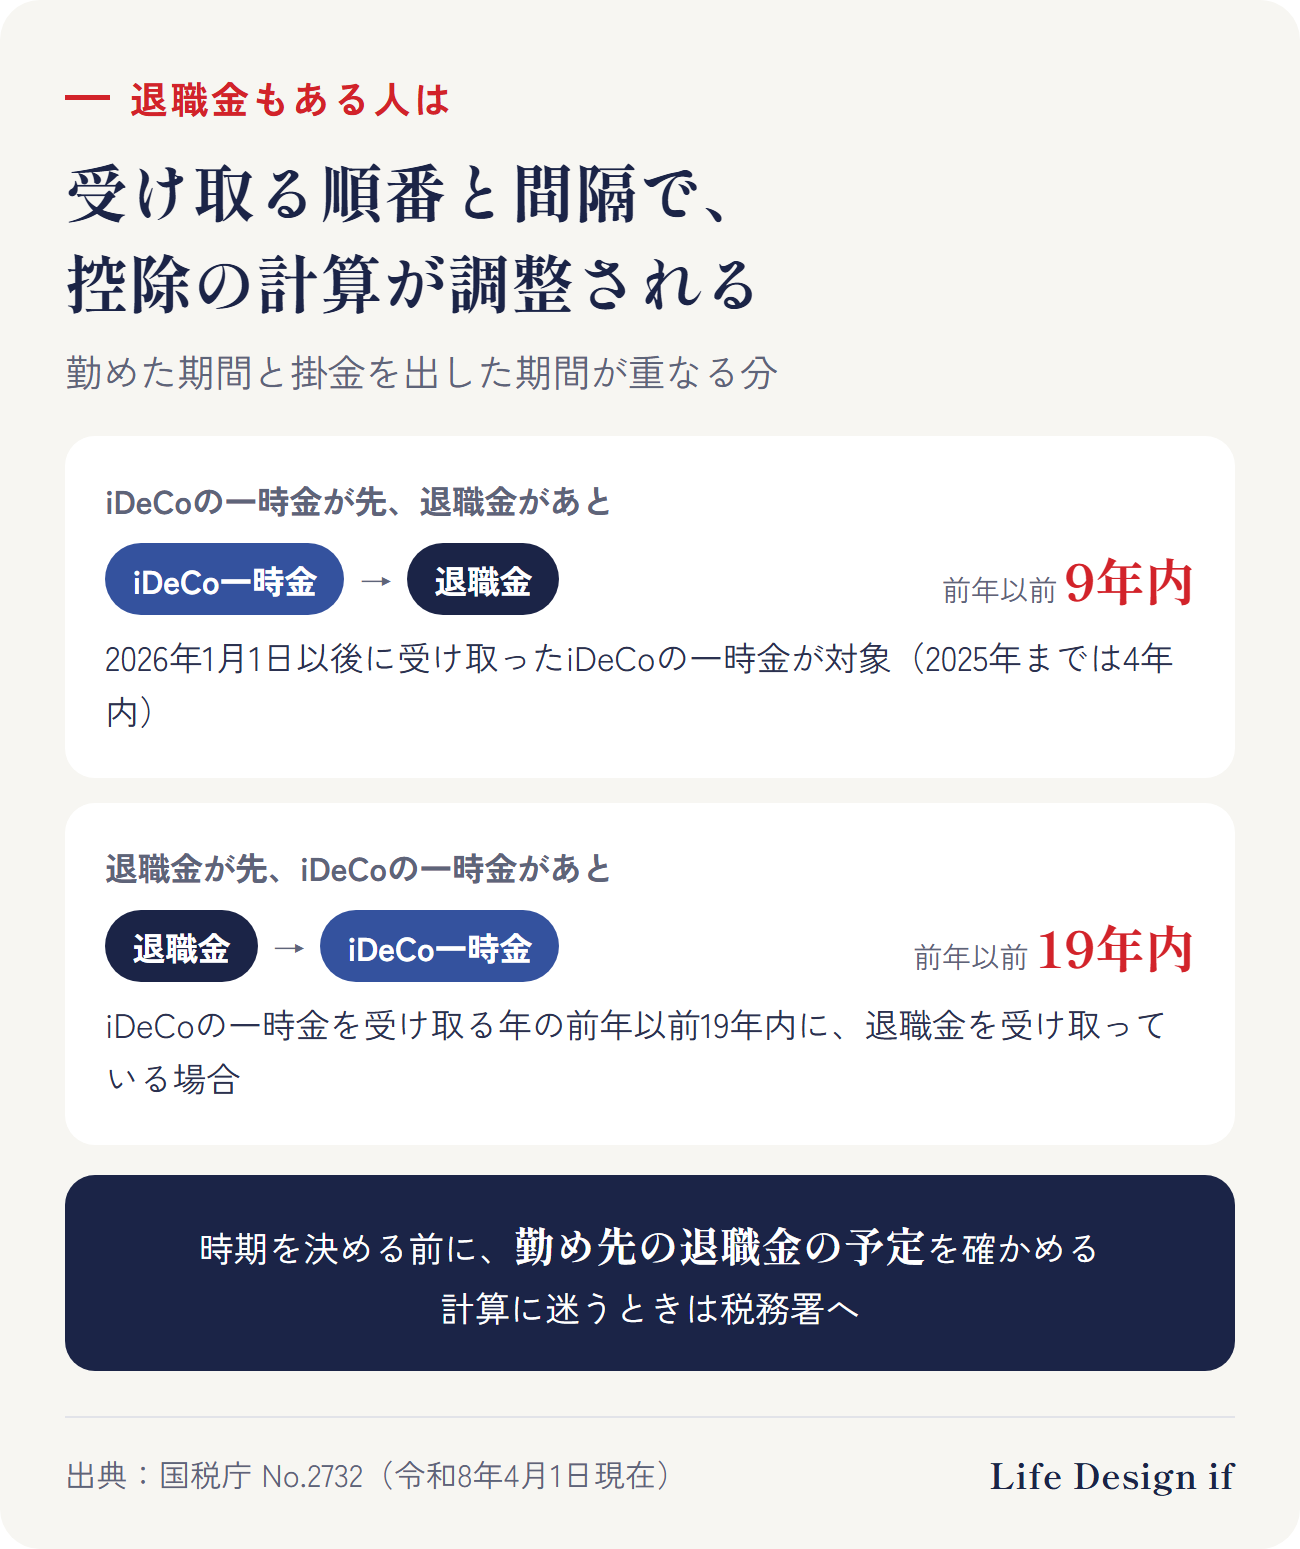
会社の退職金とiDeCoの一時金は、どちらも退職所得控除を使います。そのため、下の表の期間内に両方を受け取り、勤めた期間とiDeCoの掛金を出した期間が重なっていると、あとから受け取る方の控除の計算が調整されることがあります。先に受け取った額が、その退職所得控除額より少ない場合などは、重なった年数の数え方に特別な決まりがあります。
国税庁 タックスアンサー No.2732 では、次のように決められています。
| 順番 | 調整の対象になるとき |
|---|---|
| iDeCoの一時金が先、退職金があと | 退職金を受け取る年の前年以前9年内に、iDeCoの一時金を受け取っている(2026年1月1日以後に受け取ったもの) |
| 退職金が先、iDeCoの一時金があと | iDeCoの一時金を受け取る年の前年以前19年内に、退職金を受け取っている |
iDeCoの一時金が先の場合は、2025年までは「前年以前4年内」でしたが、2026年1月1日以後に受け取る一時金から「9年内」に延びました。以前の情報をもとに受け取る時期を考えていた人は、いまのルールで確かめ直しておくと安心です。
同じ年に両方を受け取るときは、合わせて計算します(所得税法施行令第69条)。
退職金がいつ・いくら出るかは、勤め先によって違います。受け取る時期を決める前に、勤め先の退職金の予定を確かめ、計算に迷うときは税務署で確かめましょう。
受け取り方は「使い道」から考える
税金の計算は大切ですが、受け取り方を決めるときは、受け取ったお金を何に・いつ使うかから考えると、選びやすくなります。
- まとまった出費の予定がある(住宅ローンの残り・家の修繕など)→ 一時金で受け取る分を考える
- 毎月の生活費の足りない分を補いたい(公的年金だけでは足りない分)→ 年金で受け取る分を考える
- 両方ある → 併用を考える(扱っている金融機関の場合)
そのうえで、退職金の予定・公的年金を受け取り始める時期とあわせて、税金がどう変わるかを確かめます。「税金が少ない受け取り方」と「使い道に合った受け取り方」が同じとは限らないので、両方を並べて比べてみましょう。
くわしく読む
まとめ
- iDeCoは原則60歳から、75歳までの間で受け取り始める時期を選べる
- 一時金は退職所得。年数は「iDeCoで掛金を出した期間」で数え、退職所得控除を使う(例:15年なら600万円。企業型DCなどから移したお金がある場合を除く)。申告書を出さないと受け取る額の20.42%が差し引かれ、確定申告で精算する
- 年金は雑所得(公的年金等)。公的年金と合わせた額から公的年金等控除を引く(例:65歳以上で、ほかの所得が1,000万円以下なら、公的年金等の合計110万円以下で雑所得は0円)
- 退職金がある人は、順番と間隔で控除の計算が調整される。iDeCoの一時金が先なら「9年内」(2026年1月から)、退職金が先なら「19年内」
- 受け取り方は、税金だけでなく「何に・いつ使うか」から考える
ご相談のご案内
この記事では、iDeCoを受け取るときの税金の考え方を一般的にまとめました。ご相談では、退職金の予定・公的年金の額・老後の毎月の生活費をもとに、iDeCoを一時金・年金・併用のどれで受け取ると使い道に合うかの考え方を一緒に整理します。Life Design ifは、投資信託・株式などの販売はしていません。まずは1分の簡易チェックで、「老後のお金」に向いている置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、制度の一般的な説明です。特定の金融商品をおすすめするものではありません。税金の額は、受け取る額・時期・ほかの所得や退職金によって変わります。ご自身の場合は、iDeCoの金融機関・勤め先・税務署でご確認ください。
出典
- 国税庁 タックスアンサー No.2725「退職所得となるもの」(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2725.htm
- 国税庁 タックスアンサー No.2732「退職手当等に対する源泉徴収」(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2732.htm
- 国税庁 タックスアンサー No.1600「公的年金等の課税関係」(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1600.htm
- 所得税法施行令 第69条(e-Gov法令検索) https://laws.e-gov.go.jp/law/340CO0000000096
- 厚生労働省「確定拠出年金制度の概要」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/gaiyou.html
- iDeCo公式サイト(国民年金基金連合会)「iDeCoの仕組み」 https://www.ideco-koushiki.jp/guide/structure.html
(2026年10月17日時点の情報です)