この記事の結論
日本では、原則としてだれもが、公的医療保険のどれかに入ります(国民皆保険)。入る制度は、働き方と年齢で決まります。
- 会社員・公務員など:勤め先の健康保険(協会けんぽ・健康保険組合・共済組合)
- 自営業・フリーランス・年金生活の人など:国民健康保険(国保)
- 75歳以上:後期高齢者医療制度
病院の窓口で払うのは、保険がきく医療費の1〜3割です。
ひと月の支払いには、上限があります(高額療養費制度)。たとえば70歳未満で年収の目安が約370万〜770万円の人は、ひと月の医療費が100万円かかっても、自己負担は約9.3万円までです。
会社員と自営業でいちばん違うのは、仕事を休んだ間のお金です。会社の健康保険に入っている本人は、病気やけがで休んだとき、傷病手当金で給料のおよそ3分の2を受け取れます。市町村の国保には、ふつうありません。
民間の保険は、自分の公的な保障を知ってから、足りない分だけを考えます。
公的医療保険は大きく3つ。働き方と年齢で入る制度が決まる
公的医療保険は、仕事以外の病気・けが、出産、亡くなったときに、みんなで出し合った保険料で支える仕組みです。会社員などの、仕事や通勤が原因のけが・病気は、健康保険ではなく、原則として労災保険の対象です。
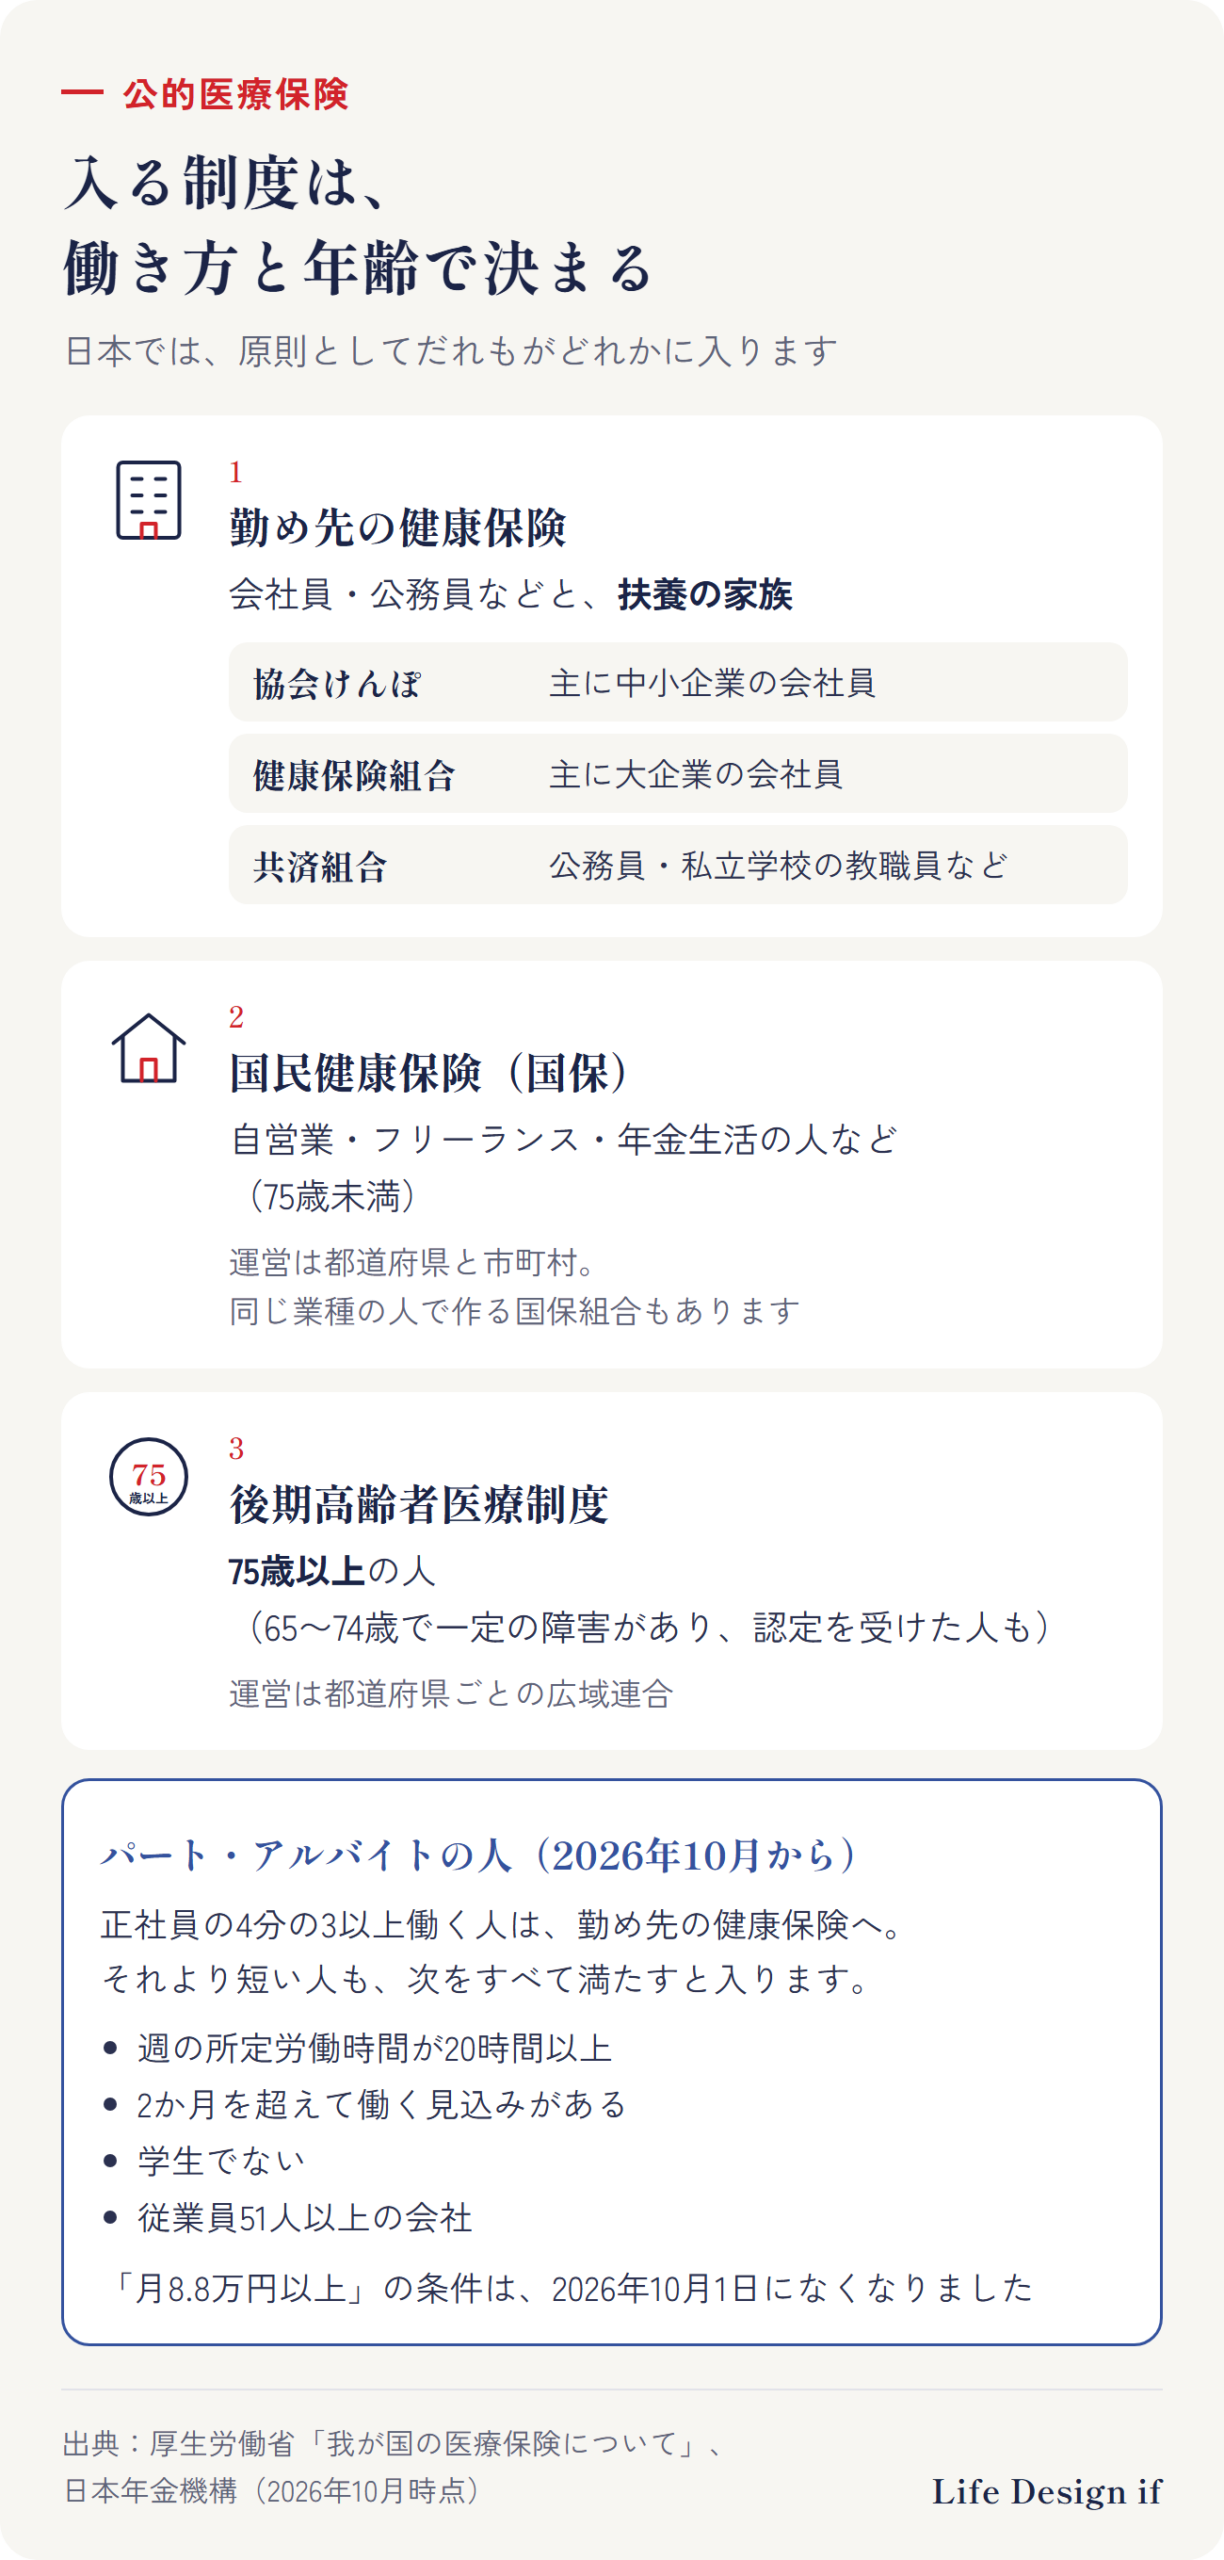
生活保護を受けている世帯の人などは、国保に入りません。
会社員の家族(扶養)
会社員などに扶養されている家族は、「被扶養者」として、同じ健康保険に入れます。協会けんぽでは、家族の年収が130万円未満であることが目安です。60歳以上の人などは、180万円未満です。その年の12月31日に19〜22歳の人(配偶者を除く)は、150万円未満です。同居なら、会社員本人の年収の半分未満であることも条件です。
パート・アルバイトの場合(2026年10月から)
1週間の所定労働時間と、1か月の所定労働日数が、どちらも正社員の4分の3以上の人は、会社の規模に関係なく、勤め先の健康保険に入ります。
それより短い人も、次の条件をすべて満たすと入ります。
- 週の所定労働時間が20時間以上
- 2か月を超えて働く見込みがある
- 学生でない
- 従業員が51人以上の会社(短時間の人を除いた、厚生年金に入っている人の数で数えます。国・自治体の職場は人数に関係なし)
「月8.8万円以上」の条件は、2026年10月1日になくなりました。会社の人数の条件は、2027年10月から36人以上、2029年10月から21人以上、2032年10月から11人以上と広がります。2035年10月には、人数の条件がなくなる予定です。50人以下の会社でも、労使で合意して、加入の対象にしている職場があります。
条件を満たさない人は、家族の扶養に入るか、国保に入ります。
保険料の決まり方も違う
- 勤め先の健康保険:保険料は、原則として会社と本人が半分ずつ負担します。
- 国保:前年の所得と、世帯の加入者の人数などをもとに、市町村ごとに決まります。高松市では、世帯主が世帯の分をまとめて納めます。
病院の窓口で払うのは1〜3割
| 年齢 | 窓口で払う割合 |
|---|---|
| 小学校に入る前 | 2割 |
| 小学校に入ってから69歳まで | 3割 |
| 70〜74歳 | 2割(現役並みの所得の人は3割) |
| 75歳以上 | 1割(一定以上の所得の人は2割、現役並みの所得の人は3割) |
- 子どもの医療費は、市町村の助成で、窓口の支払いがさらに軽くなることがあります。高松市は、18歳の年度末まで、保険診療の自己負担を助成しています(入院中の食事代などは対象外)。
- 2027年3月1日からは、市販薬と似た一部の薬(OTC類似薬)を病院で出してもらうと、薬代の4分の1を別に払う仕組みが始まります。18歳の年度末までの子ども、入院中、がんの治療に使う場合などは対象外です。
高額療養費制度:ひと月の自己負担には上限がある
窓口で払った額が、ひと月(1日〜末日)で上限を超えたら、超えた分があとから戻ります。これが高額療養費制度です。上限の額は、年齢と所得で決まります。
70歳未満の上限(2026年8月〜2027年7月)
| 所得の区分(年収の目安) | ひと月の上限 | 4か月目から | 1年の上限 |
|---|---|---|---|
| 約1,160万円〜 | 270,300円+(医療費−901,000円)×1% | 140,100円 | 168万円 |
| 約770万〜1,160万円 | 179,100円+(医療費−597,000円)×1% | 93,000円 | 111万円 |
| 約370万〜770万円 | 85,800円+(医療費−286,000円)×1% | 44,400円 | 53万円 |
| 〜約370万円 | 61,500円 | 44,400円 | 53万円(※) |
| 住民税が非課税の人など | 36,900円 | 24,600円 | 29万円 |
※協会けんぽでは、標準報酬月額が15万円以下と確かめられた人は、1年の上限が41万円です。
- 区分は、会社員などは標準報酬月額で、国保の人は世帯の所得で決まります。
- 「医療費」は、窓口で払う前の、医療費の全体(10割)のことです。
- 4か月目から:直近12か月に、高額療養費を受けた月が3か月以上あると、4か月目から上限が下がります(多数回該当)。
- 1年の上限:2026年8月から、8月〜翌年7月の1年間の上限もできました。毎月の上限に届かなくても、治療が長く続くと、1年の上限に達することがあります。協会けんぽでは、この申請を2027年8月から受け付けます。
- 家族の分を合わせる:会社の健康保険では、本人と扶養の家族の、同じ月の支払いを合わせられます(世帯合算)。70歳未満は、21,000円以上の支払いが合わせる対象です。
- 支払いは、病院ごとに数えます。同じ病院でも、医科と歯科、入院と外来は別に数えます。院外の薬局の支払いは、処方せんを出した病院の分に入ります。
- 2027年8月からは、所得の区分が細かくなり、上限が上がる区分もあります。
医療費100万円なら、自己負担は約9.3万円
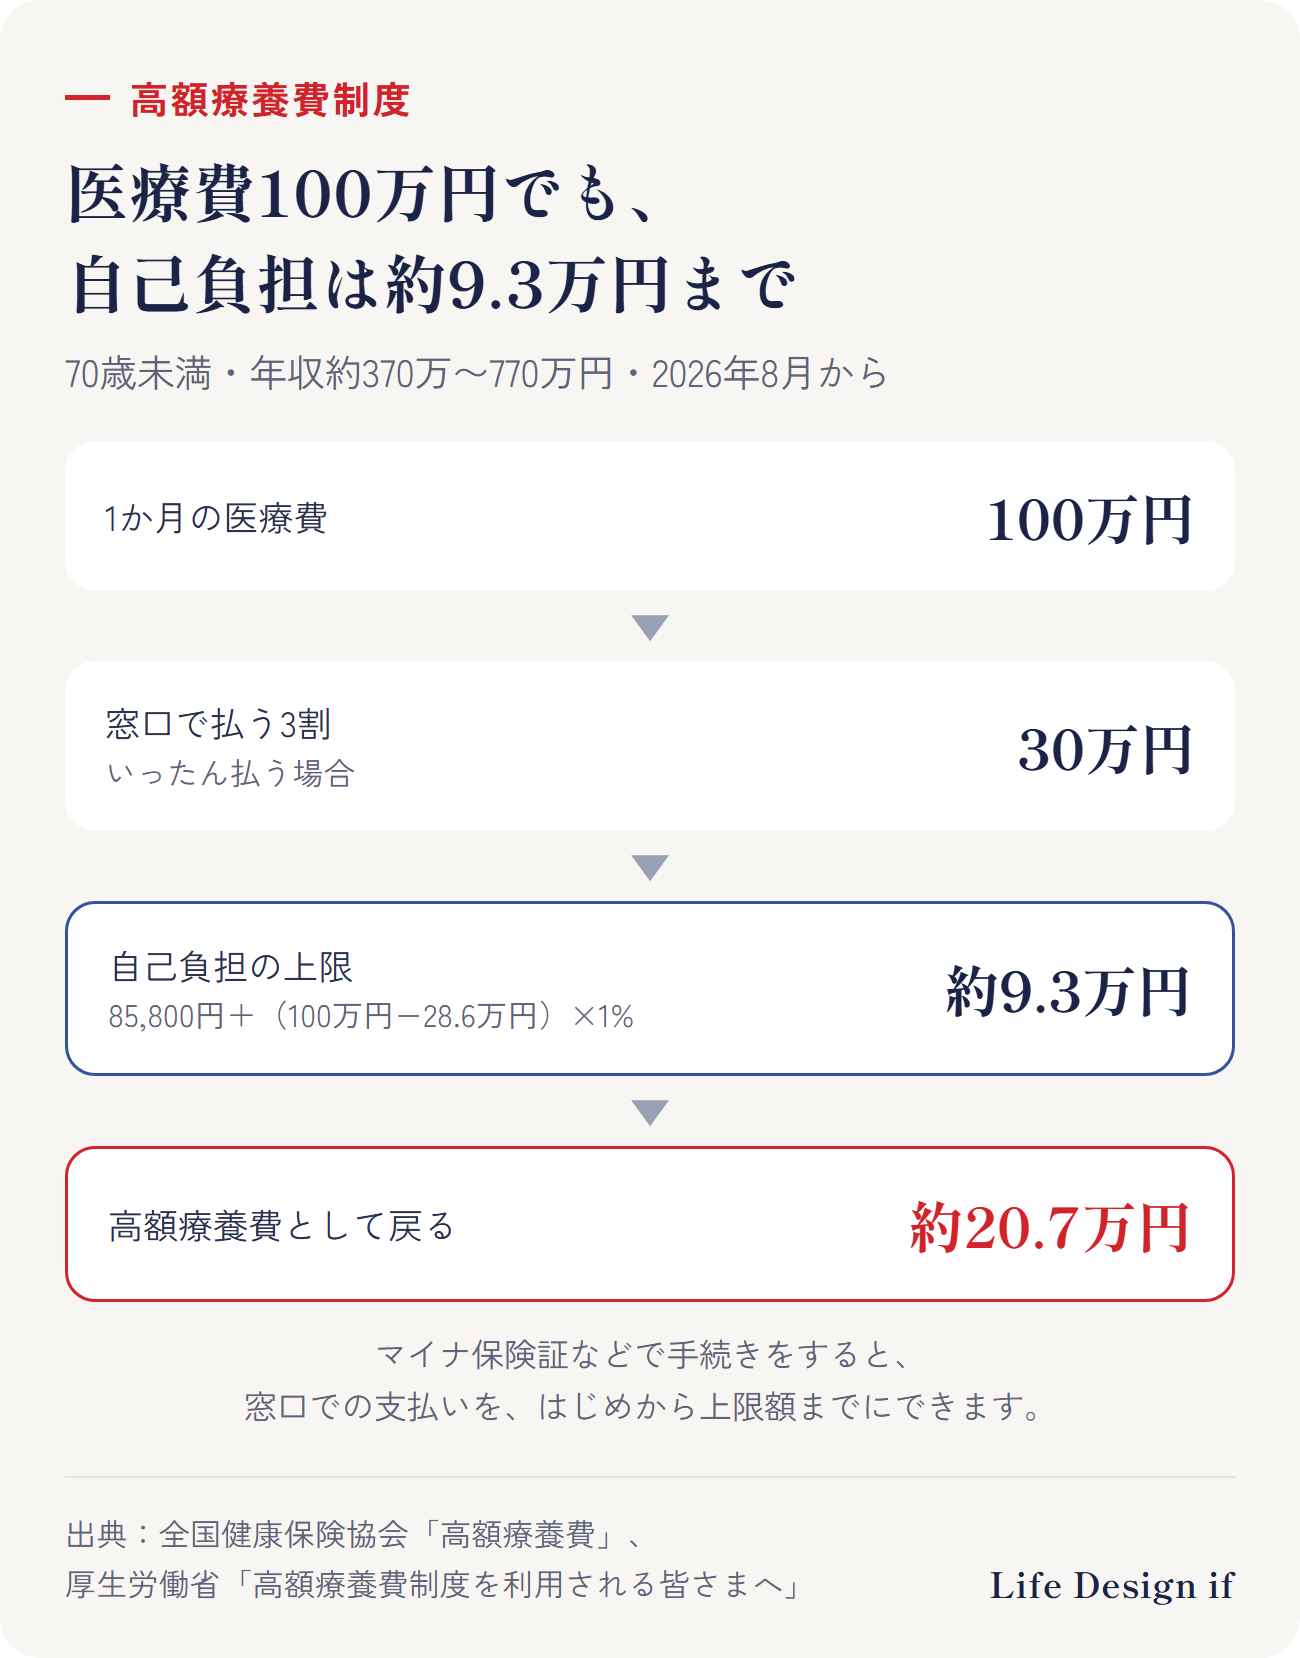
70歳未満で年収の目安が約370万〜770万円の人が、ひと月に100万円の医療費がかかったとします。窓口の3割負担なら、30万円です。
上限は「85,800円+(1,000,000円−286,000円)×1%」で、92,940円です。残りの約20.7万円は、高額療養費として戻ります。
窓口の支払いを、はじめから上限までにする
あとから戻るとしても、そのままでは、窓口でいったん30万円を払います。マイナ保険証を使える病院では、窓口の支払いが、はじめから上限までになります。マイナ保険証を使わない人は、加入先で「限度額適用認定証」を前もって受け取り、窓口で出します。
いくつかの病院の分を合わせて上限を超えたときは、あとから申請して戻してもらいます。
上限の計算に入らないお金
高額療養費の計算に入るのは、保険がきく医療費の自己負担だけです。次のお金は入りません。
- 入院中の食事代の自己負担
- 個室などを希望したときの差額ベッド代
- 先進医療の技術料など、保険がきかない費用
くわしく読む
傷病手当金:病気やけがで休んだ間の、給料のおよそ3分の2
会社の健康保険に入っている本人が、病気やけがで仕事を休んだときに受け取れるお金です。傷病手当金といいます。
受け取れる4つの条件(協会けんぽの場合)
- 仕事以外の病気やけがの療養のために休んでいる
- 仕事に就けない状態である
- 連続した3日間を含めて、4日以上休んでいる(最初の3日間は「待期」。支給は4日目から)
- 休んだ日に、給料が出ていない(給料が傷病手当金より少ないときは、差額が出る)
いくら、いつまで
1日あたりの額は、次の計算で決まります。
支給を始めた日以前の12か月の、標準報酬月額の平均 ÷ 30 × 3分の2
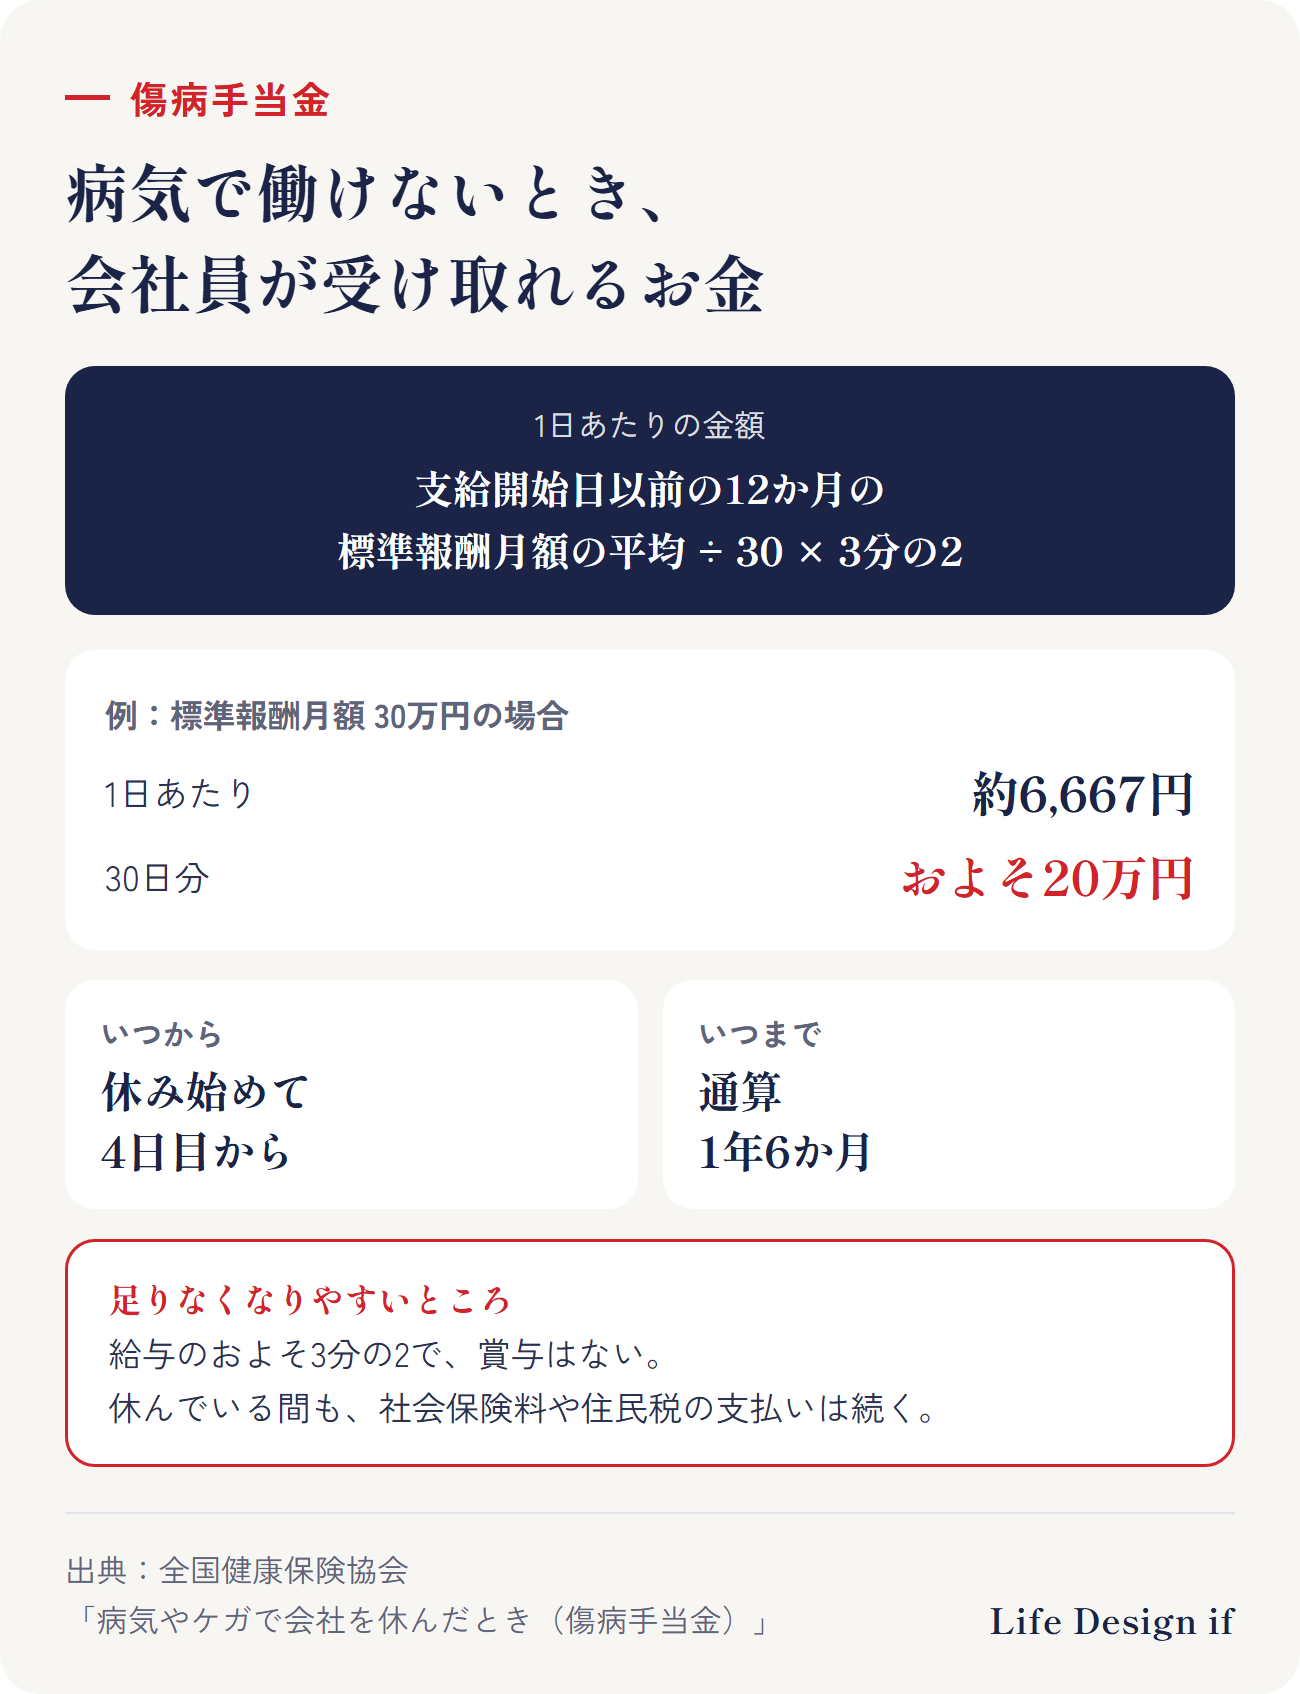
- たとえば12か月の標準報酬月額の平均が30万円なら、1日あたり約6,667円です。30日分で、およそ20万円です。
- 加入して12か月に満たない人は、別の計算になります。
- 受け取れるのは、支給を始めた日から通算1年6か月までです。
- 受け取れるのは、健康保険に入っている本人だけです。扶養の家族は受け取れません。
- 任意継続(会社を辞めたあとも前の健康保険に入り続ける仕組み)の間に始まった病気・けがは、対象外です。
足りなくなりやすいところ
- 受け取れるのは、給料のおよそ3分の2です。賞与(ボーナス)は、計算に入りません。
- 休んでいる間も、社会保険料や住民税などの支払いは続きます。
- 住宅ローンや教育費など、減らしにくい支出はそのままです。
自営業・フリーランスの人(国保)は
国保の傷病手当金は、法律では、市町村や国保組合が条例・規約で決めて「行うことができる」給付です。高松市の国保の給付の一覧にも、ふだんの病気・けがの傷病手当金はありません。国保組合に入っている人は、組合の決まりを確かめます。
働けない間の収入を支える公的な仕組みが少ないぶん、生活費を貯蓄などでどこまで払えるかを、先に確かめておきます。
くわしく読む
受けられる給付の一覧(会社員と自営業の違い)
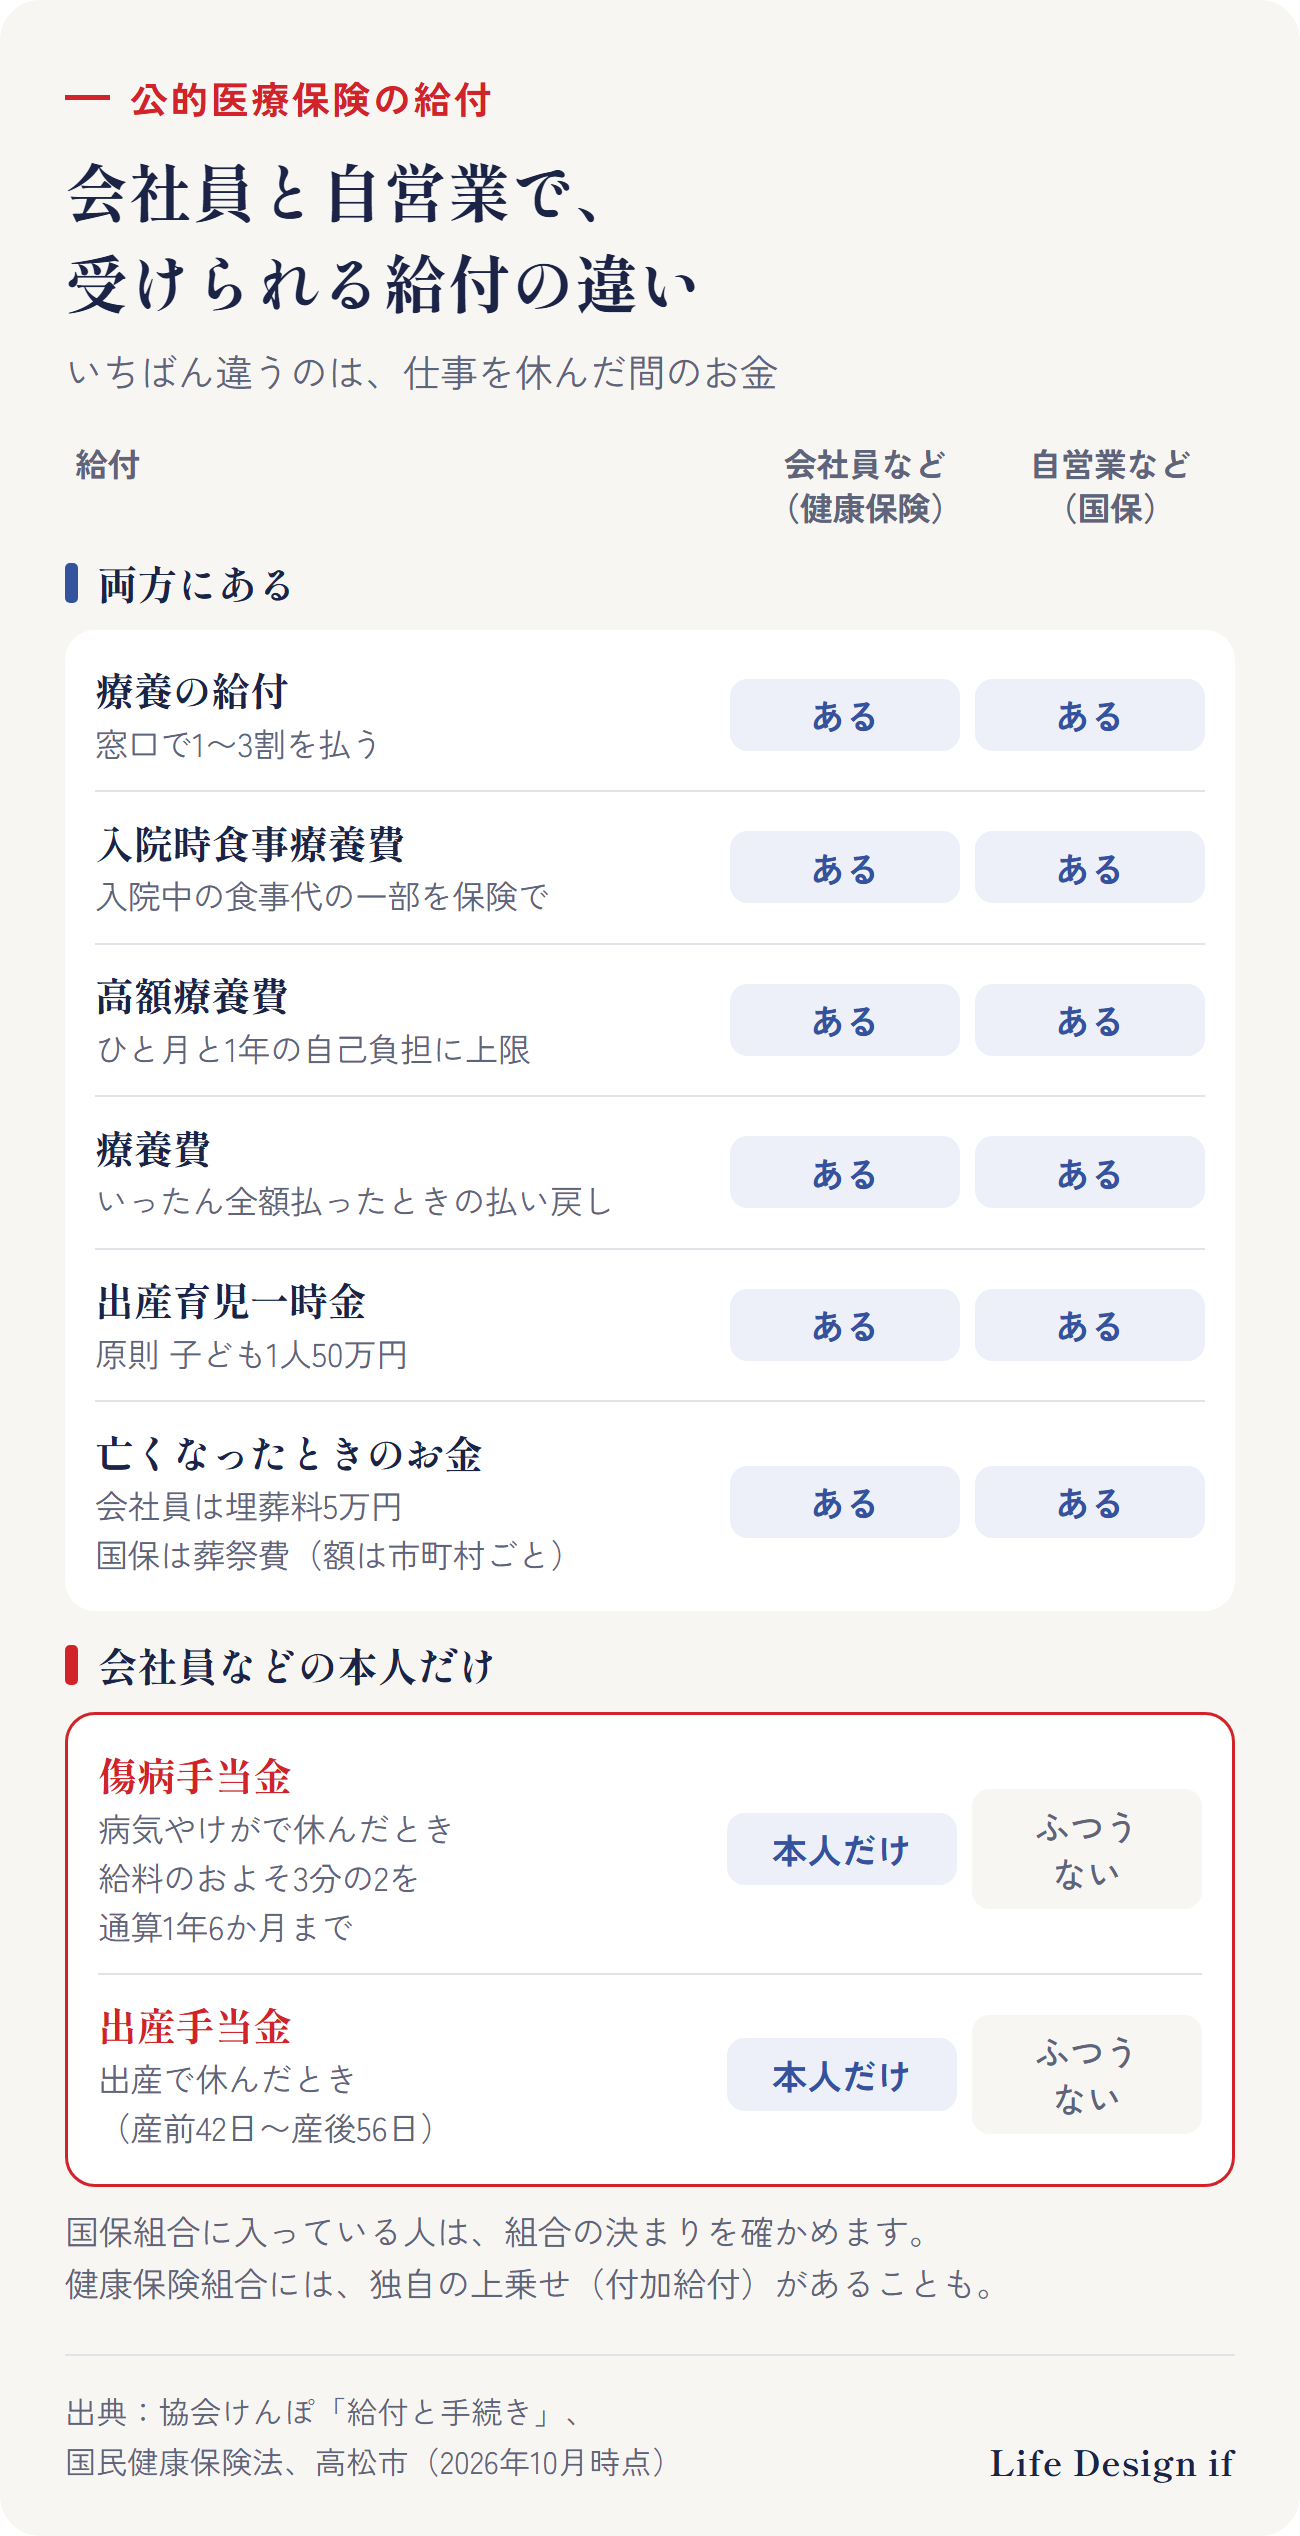
- 会社員などの扶養の家族が出産したときは、本人と同じ額の家族出産育児一時金を受け取れます。
- 扶養の家族が亡くなったときは、本人が家族埋葬料5万円を受け取れます。
- 健康保険組合は、規約で決めて、独自の給付(付加給付)を足すことができます。
- 出産育児一時金の50万円は、産科医療補償制度に入っている病院などで、妊娠22週以降に産んだ場合です。それ以外は48.8万円です。妊娠85日以上の出産が対象です。
- 出産の標準的な費用に自己負担がかからないようにする見直しも、法律で決まりました。始まるのは、2026年6月5日の公布から2年以内で、日付はまだ決まっていません。
- 国保で出産する人は、本人の保険料(所得割・均等割)が4か月分(双子などは6か月分)免除されます(高松市の例。届け出が要ります)。
- 国保の葬祭費の額は、市町村ごとに決まります。高松市は、2026年4月1日以降に亡くなった方は3万円です。
自分の加入先と給付の確かめ方
- 加入先を確かめる:従来の健康保険証は、2025年12月1日で有効期限が終わりました。病院では、マイナ保険証か資格確認書を出します。マイナ保険証を持っていない人には、申請しなくても、加入先から資格確認書が届きます。マイナポータルでも、自分の資格情報を確かめられます。
- 加入先のページで給付を見る:協会けんぽ、勤め先の健康保険組合、住んでいる市町村の国保のページに、給付の一覧があります。健康保険組合なら、付加給付があるかも見ます。
- 勤め先の制度も見る:休んだときの独自の制度があるかを確かめます。
働き方が変わると、加入先が変わることがあります。会社を辞めたときは、次のどれかになります。
- 再就職先の健康保険
- 任意継続(辞める前に2か月以上続けて入っていた人が、辞めた翌日から20日以内に申請すると、今までの健康保険に最長2年入れる。保険料は全額を自分で払う)
- 家族の健康保険の扶養
- 国保(切り替えは自動ではなく、自分で市役所で手続きをする)
くわしく読む
公的医療保険で足りない分だけを考える
公的医療保険で、治療費の多くと、ひと月の上限を超えた分は支えられます。一方で、次のお金は、公的医療保険だけではまかなえません。
- 入院中の食事代の自己負担(協会けんぽでは、一般の人は1食550円。2026年6月から)
- 個室などを希望したときの差額ベッド代
- 先進医療の技術料など、保険がきかない費用(診察・検査・入院料など、ふつうの治療と共通の部分は保険がききます)
- 上限までの自己負担が、何か月も続くときの支払い
- 働けない間の収入の減少(傷病手当金がふつうない国保の人は、特に)
考える順番は、次の3つです。
- 公的な保障を知る:自分の加入先と、受けられる給付
- 貯蓄でどこまで払えるかを知る
- それでも足りない分だけを、民間の保険で考える
このテーマの全体の流れ(完全ガイド)
まとめ
- 公的医療保険は、勤め先の健康保険・国保・後期高齢者医療制度の大きく3つ。働き方と年齢で入る制度が決まる
- 保険がきく医療費の窓口の負担は、年齢と所得で1〜3割
- 高額療養費制度で、ひと月と1年の自己負担に上限がある。マイナ保険証を使える病院では、窓口の支払いがはじめから上限までになる
- 傷病手当金は、会社の健康保険の本人が、病気やけがで休んだときに、給料のおよそ3分の2を通算1年6か月まで受け取れる。市町村の国保には、ふつうない
- 食事代の自己負担・差額ベッド代・保険がきかない費用は、別にかかる。働けない間の収入の減少は、傷病手当金だけでは全部は補えない
- 民間の保険は、公的な保障で足りない分だけを考える
ご相談のご案内
この記事では、公的医療保険の仕組みを一般的にまとめました。ご相談では、あなたの働き方と加入先から、公的な保障で足りない分をご自身で確かめられるように整理します。見直さない、という結論になることもあります(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、公的医療保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。加入している健康保険や市町村によって、給付の内容や手続きが違うことがあります。
出典
- 厚生労働省「我が国の医療保険について」(PDF版) https://www.mhlw.go.jp/content/12400000/001416337.pdf
- 厚生労働省「高額療養費制度を利用される皆さまへ」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html
- 厚生労働省「高額療養費制度の見直しについて」(患者負担割合及び高額療養費自己負担限度額) https://www.mhlw.go.jp/content/001726232.pdf
- 厚生労働省「健康保険法等の一部を改正する法律(令和8年法律第31号)の概要」 https://www.mhlw.go.jp/content/12401000/001712849.pdf
- 厚生労働省「医療保険制度改正法が成立しました」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/newpage_00014.html
- 厚生労働省「OTC類似薬の保険給付の在り方の見直しについて」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index_00001.html
- 厚生労働省「資格確認方法について」 https://www.mhlw.go.jp/stf/newpage_50657.html
- 厚生労働省「先進医療の概要について」 https://www.mhlw.go.jp/topics/bukyoku/isei/sensiniryo/index.html
- 厚生労働省「社会保険の加入対象の拡大について(従業員の方)」 https://www.mhlw.go.jp/tekiyoukakudai/jugyouin/taisho/
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」 https://www.nenkin.go.jp/oshirase/taisetu/jigyosho/2026/202610/100104.html
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用拡大」 https://www.nenkin.go.jp/service/kounen/tekiyo/jigyosho/tanjikan.html
- 日本年金機構「適用事業所と被保険者」 https://www.nenkin.go.jp/service/kounen/tekiyo/jigyosho/20150518.html
- 全国健康保険協会(協会けんぽ)「給付と手続き」 https://www.kyoukaikenpo.or.jp/benefit/
- 全国健康保険協会(協会けんぽ)「高額な医療費を支払ったとき(高額療養費)」 https://www.kyoukaikenpo.or.jp/g3/sb3030/r150/
- 全国健康保険協会(協会けんぽ)「【制度改正】令和8年8月から高額療養費制度が見直されます」 https://www.kyoukaikenpo.or.jp/about/business/public_relations/009/002/index.html
- 全国健康保険協会(協会けんぽ)「傷病手当金」 https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/
- 全国健康保険協会(協会けんぽ)「出産手当金」 https://www.kyoukaikenpo.or.jp/benefit/childbirth/001/index.html
- 全国健康保険協会(協会けんぽ)「出産育児一時金」 https://www.kyoukaikenpo.or.jp/benefit/childbirth/002/index.html
- 全国健康保険協会(協会けんぽ)「埋葬料・埋葬費」 https://www.kyoukaikenpo.or.jp/benefit/burial_charges/index.html
- 全国健康保険協会(協会けんぽ)「入院時食事療養費・入院時生活療養費・保険外併用療養費・訪問看護療養費」 https://www.kyoukaikenpo.or.jp/benefit/mynumber_insurance_card/002/index.html
- 全国健康保険協会(協会けんぽ)「高額な医療費を支払ったとき(高額療養費)|よくあるご質問」 https://www.kyoukaikenpo.or.jp/faq/benefit/004/index.html
- 全国健康保険協会(協会けんぽ)「令和8年度被扶養者資格の再確認について」 https://www.kyoukaikenpo.or.jp/about/business/dependent_status/001/index.html
- 健康保険法 第1条・第53条・第161条(e-Gov法令検索) https://laws.e-gov.go.jp/law/211AC0000000070
- 国民健康保険法 第6条・第13条・第54条・第58条(e-Gov法令検索) https://laws.e-gov.go.jp/law/333AC0000000192
- 高松市「国民皆保険制度と国民健康保険について」 https://www.city.takamatsu.kagawa.jp/kurashi/kurashi/nenkin/kokuho/seido/gaiyou.html
- 高松市「国民健康保険と職場の健康保険」 https://www.city.takamatsu.kagawa.jp/kurashi/kurashi/nenkin/kokuho/seido/chigai.html
- 高松市「保険給付について(国民健康保険)」 https://www.city.takamatsu.kagawa.jp/kurashi/kurashi/nenkin/kokuho/kyuhu/index.html
- 高松市「高額療養費(国民健康保険)」 https://www.city.takamatsu.kagawa.jp/kurashi/kurashi/nenkin/kokuho/kyuhu/kougaku.html
- 高松市「出産育児一時金(国民健康保険)」 https://www.city.takamatsu.kagawa.jp/smph/kurashi/kurashi/nenkin/kokuho/kyuhu/shussan_ichiji.html
- 高松市「葬祭費の支給」 https://www.city.takamatsu.kagawa.jp/kurashi/kurashi/nenkin/kokuho/kyuhu/sosaihi.html
- 高松市「国民健康保険料」 https://www.city.takamatsu.kagawa.jp/smph/kurashi/kurashi/nenkin/kokuho/hokenryo/ryoukin.html
- 高松市「産前産後期間の国民健康保険料の軽減」 https://www.city.takamatsu.kagawa.jp/smph/kurashi/kurashi/nenkin/kokuho/hokenryo/sanzensango2023.html
- 高松市「後期高齢者医療制度」 https://www.city.takamatsu.kagawa.jp/kurashi/kurashi/nenkin/koukikorei/seido.html
- 高松市「子ども医療費助成」 https://www.city.takamatsu.kagawa.jp/smph/kurashi/kosodate/hitorioya/kosodate/iryohijosei20230801.html
(2026年10月14日時点の情報です)