この記事の結論
がん保険が「何歳から必要」かは、法律や統計で決まっているわけではありません。考えるときの材料は、次の3つです。
- がんと診断される確率は、年齢とともに上がる:国立がん研究センターの統計では、69歳までに男性は約20%、女性は約21%。生まれてから49歳・59歳までの確率は、女性のほうが高い
- 健康状態によって、入れる保険や条件が変わる:入るときには健康状態の「告知」があり、がんと診断されたあとでは、入れる保険が限られる
- がん保険には、契約から90日ほどの「待ち期間」がある商品が一般的:入ってすぐには、がんの保障が始まらない
年齢だけで決めるより、「健康なうちに、公的な保障と貯蓄で足りない分を確かめておく」ことが大切です。
年齢ごとの「がんと診断される確率」
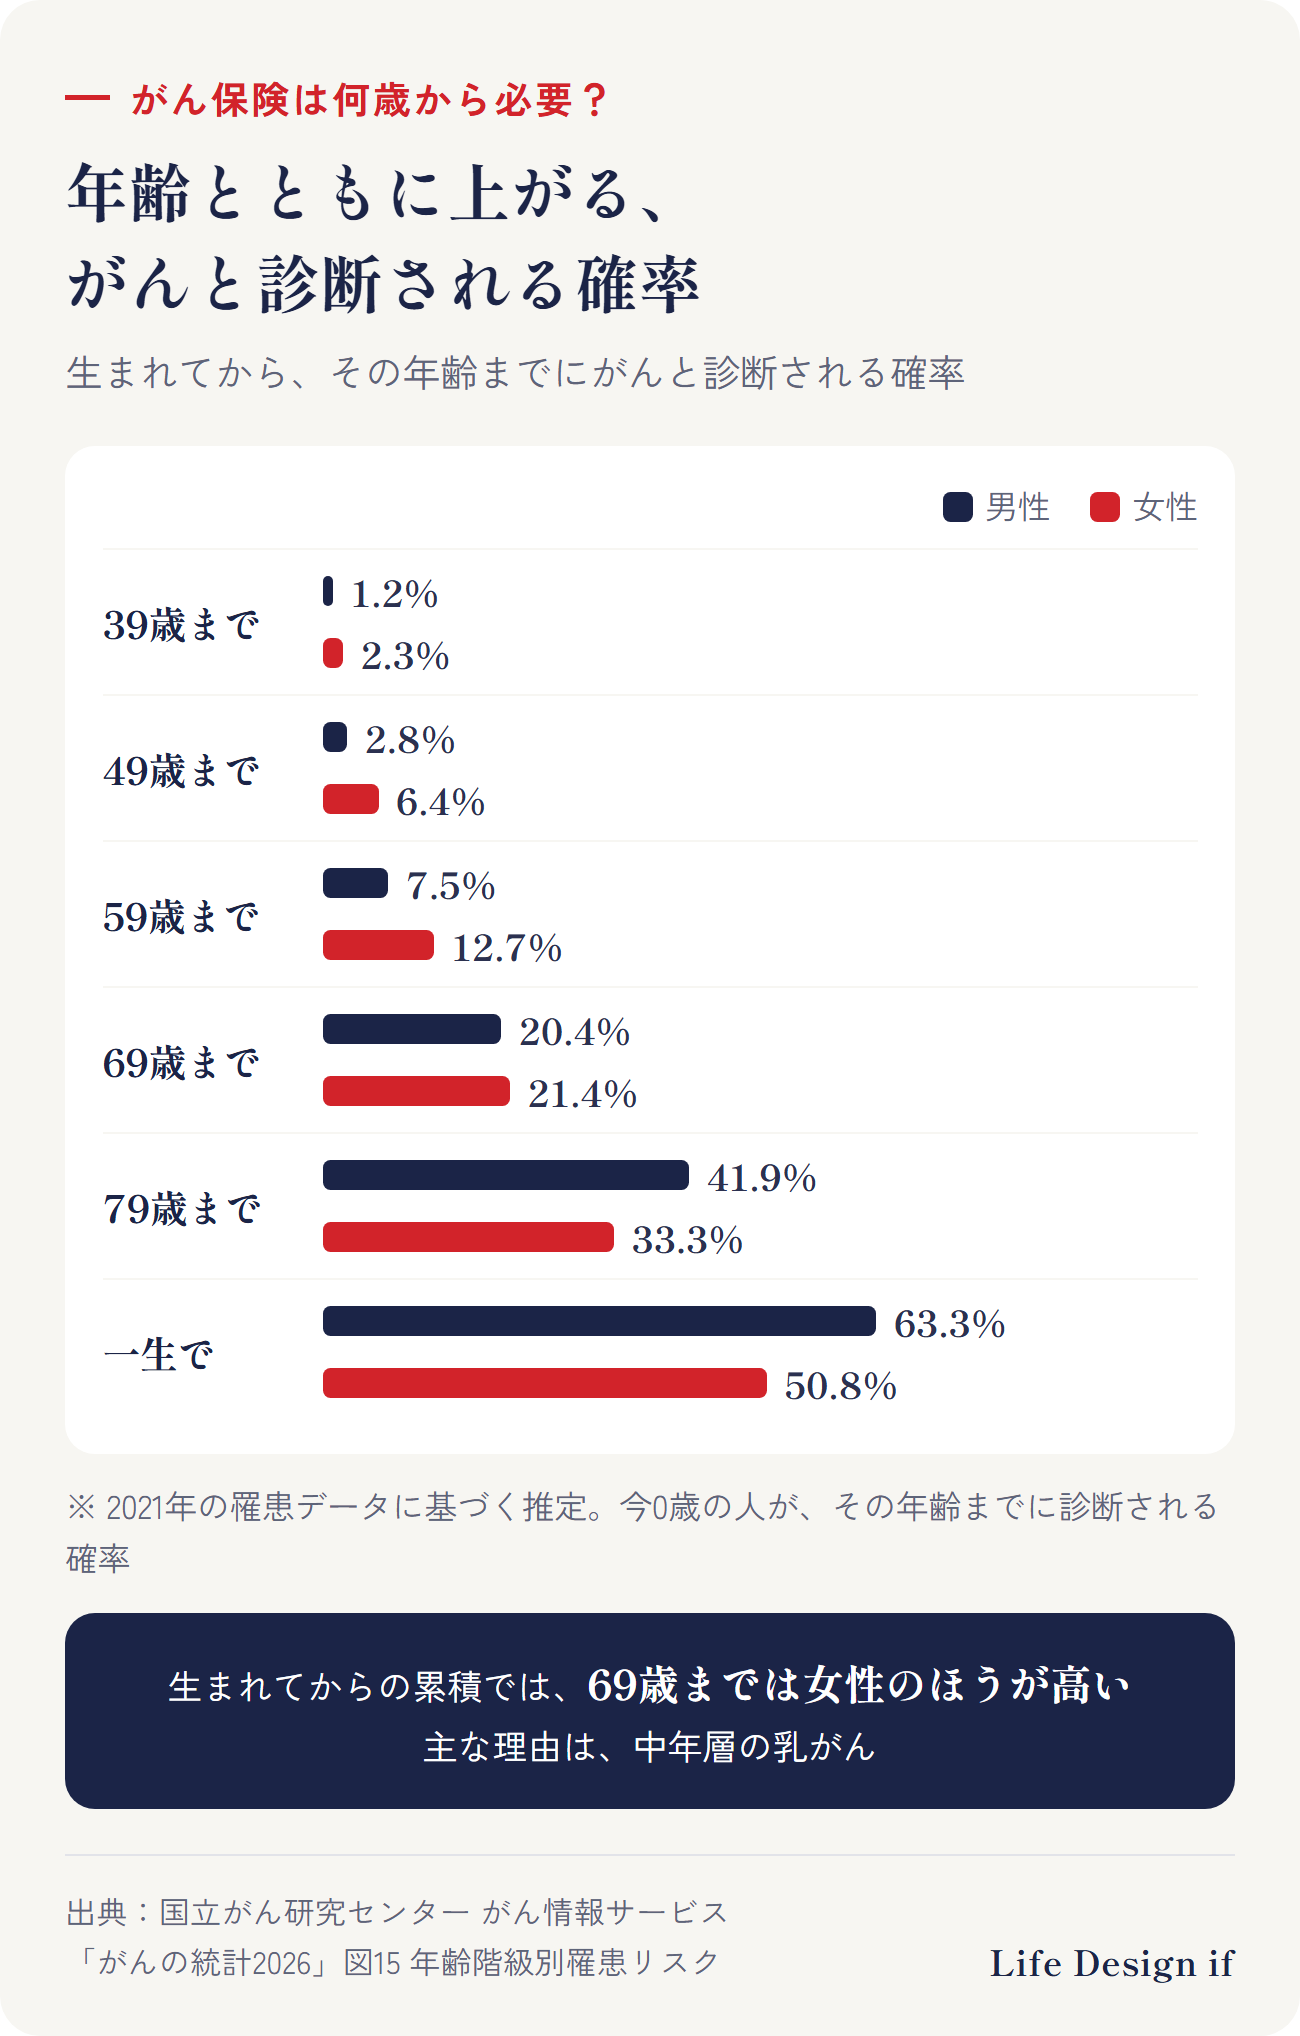
国立がん研究センターの「がんの統計2026」には、生まれてからその年齢までに、がんと診断される確率(累積罹患リスク)が載っています。
| その年齢までに | 男性 | 女性 |
|---|---|---|
| 39歳 | 1.2% | 2.3% |
| 49歳 | 2.8% | 6.4% |
| 59歳 | 7.5% | 12.7% |
| 69歳 | 20.4% | 21.4% |
| 79歳 | 41.9% | 33.3% |
| 一生のうち | 63.3% | 50.8% |
(2021年の罹患データに基づく推定)
一生のうちでは、男性・女性ともに、おおよそ2人に1人ががんと診断されると推定されています。
生まれてから69歳までの確率は、女性のほうが高い
同じ統計によると、生まれてからその年齢までの累積でみると、69歳までは女性のほうが、がんと診断される確率が高く、79歳まででは男性のほうが高くなります。女性の中年層で、乳がんの確率が高いことが主な理由です。
例えば乳がん(女性)は、49歳までに2.5%、59歳までに4.8%です。
| その年齢までに | 乳がん(女性) | 子宮頸がん |
|---|---|---|
| 39歳 | 0.6% | 0.2% |
| 49歳 | 2.5% | 0.5% |
| 59歳 | 4.8% | 0.8% |
ここでの数字は、今0歳の人が、その年齢までにがんと診断される確率です。今30歳・40歳の方が「これから何年のうちに」診断される確率とは、少し意味が違います。
健康状態によって、入れる保険や条件が変わる
がん保険を含む生命保険に入るときは、健康状態や過去の病気をありのまま伝える「告知」があります。
生命保険文化センターによると、病気の経歴があっても、条件付きで契約できる場合や通常どおり契約できる場合がある一方で、健康状態によっては契約できないこともあります。
つまり、がん保険を「必要だ」と感じたときに、入れるとは限りません。年齢だけでなく、健康なうちに一度考えておくことが大切なのはこのためです。
Life Design ifでは、お子さんが0歳のときから、医療とがんの保障を持つことを強くおすすめしています。子どもが大人になったとき、自分で保険を選べる道を残しておくためです。
がん保険には「待ち期間」がある
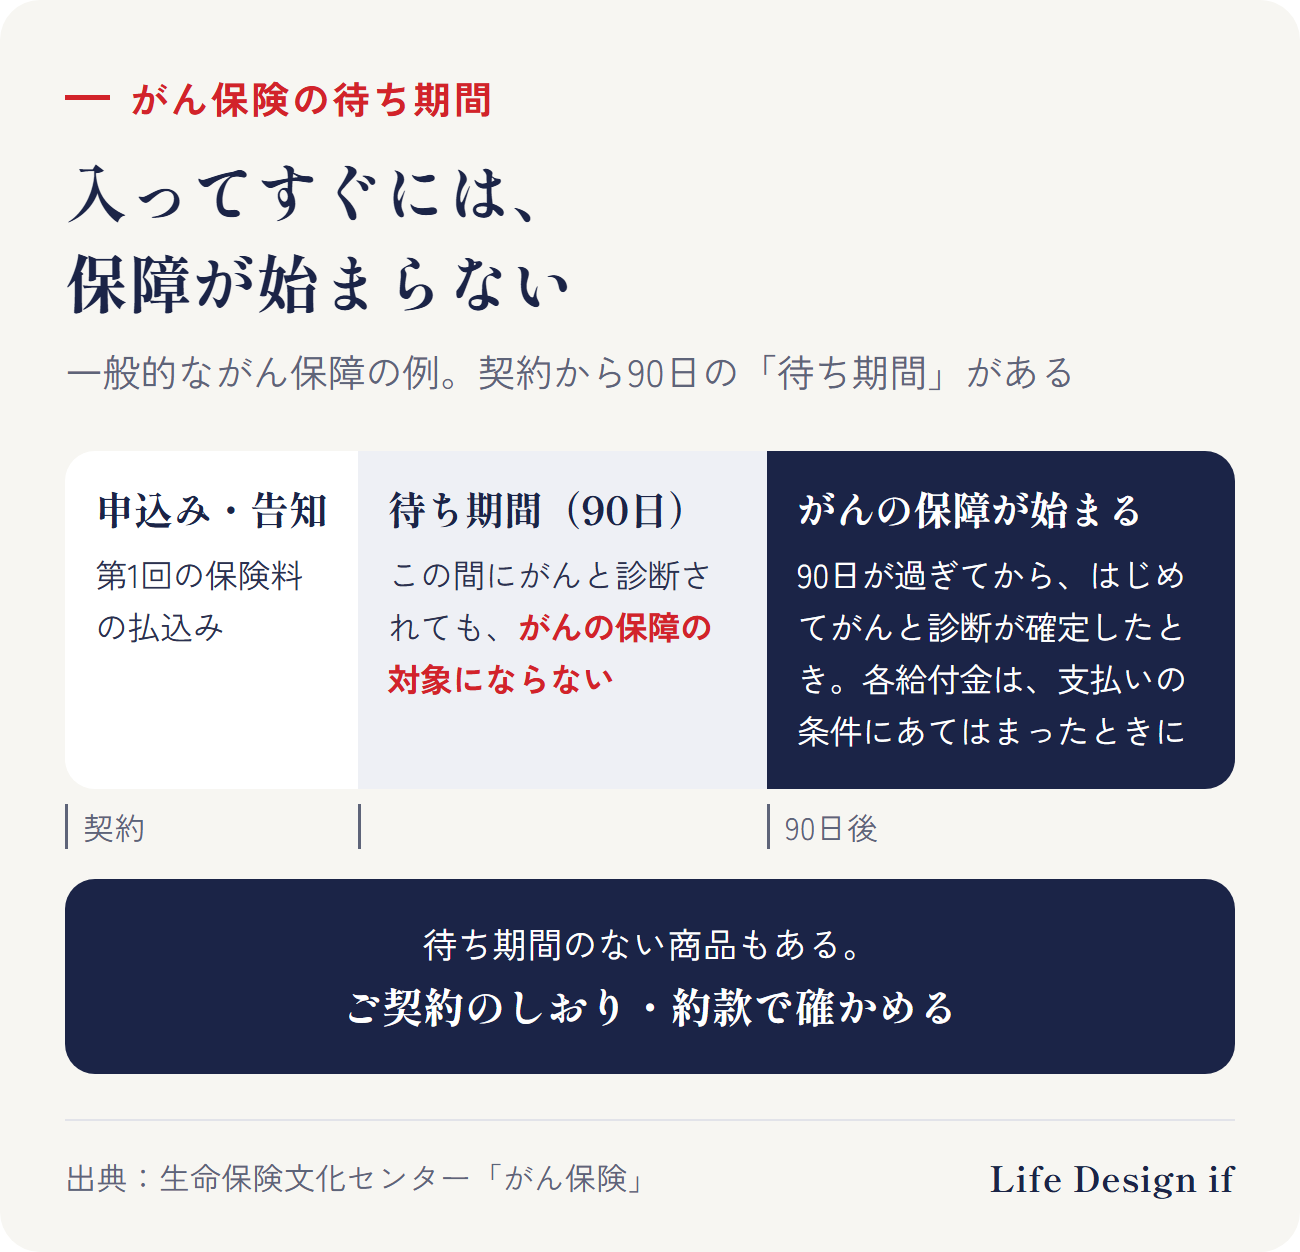
生命保険文化センターによると、がん保険は一般的に、契約から90日がたつまで、がんの保障が始まりません。この「待ち期間」の間にがんと診断されても、がんの保障の対象にはなりません。対象になるのは、待ち期間が過ぎてから、はじめてがんと診断が確定したときです。そのうえで、それぞれの給付金は、診断・入院・手術など、商品ごとに決められた支払いの条件にあてはまったときに受け取れます。
待ち期間のない商品もあります。入るときは、ご契約のしおり・約款で確かめましょう。
がん保険で受け取れるもの
生命保険文化センターの説明では、がん保険の主な給付は次のとおりです。
- がん診断給付金:がんと診断されたとき(1回だけのものと、複数回受け取れるものがある)
- がん入院給付金:がんの治療のために入院したとき
- がん手術給付金・放射線治療給付金:所定の手術や放射線治療を受けたとき
商品によって、通院や抗がん剤治療、先進医療の給付金が付くものもあります。どの給付があるかは商品で違います。
公的な保障と、貯蓄で足りない分を確かめる
がんの治療費には、まず公的な医療保険が使えます。1か月の医療費の自己負担が上限を超えたときは、高額療養費制度で、超えた分が払い戻されます(厚生労働省)。
一方で、公的な保障でまかなえないものもあります。
- 入院中の食事代・差額ベッド代など、高額療養費の対象にならない費用
- 治療で働けない間の収入の減少のうち、勤務先の休みの制度や傷病手当金などで補えない部分(入っている制度によって違います)
- 先進医療の技術料
この「足りない分」を、貯蓄でまかなえるか、保険で補うかを考えるのが順番です。
くわしく読む
生命保険文化センターの「生活保障に関する調査」(2025年度、18〜79歳が対象)では、がん保険・がん特約に入っている人は39.9%です。医療保険の特約としてがんの保障が付いていることもあるので、まずは今の保険証券を確かめてみましょう。
このテーマの全体の流れ(完全ガイド)
まとめ
- がん保険が何歳から必要かは、決まっていない
- がんと診断される確率は年齢とともに上がり、69歳までに男性約20%、女性約21%
- 生まれてから69歳までの累積では、女性のほうが高い。主な理由は乳がん
- 健康状態によって、入れる保険や条件が変わる。年齢だけでなく、健康なうちに一度考える
- がん保険には、契約から90日ほどの待ち期間がある商品が一般的
- 公的な保障(高額療養費)と貯蓄で足りない分を確かめてから、保険で補うかを考える
ご相談のご案内
この記事では、がん保険を考える年齢と、入る前に確かめたいことを一般的にまとめました。ご相談では、今入っている保険に、がんの保障がどこまで付いているかを保険証券で一緒に確認し、公的な保障と貯蓄で足りない分がいくらかを整理します。保険に入る・入らないも含めて、家計に合った形を考えたい方は、お気軽にどうぞ(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、統計と保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。保障の内容は、各商品の約款・重要事項説明書でご確認ください。
出典
- 国立がん研究センター がん情報サービス「がんの統計2026」図表編 図15「年齢階級別罹患リスク(2021年罹患・死亡データに基づく)」 https://ganjoho.jp/public/qa_links/report/statistics/2026_jp.html
- 国立がん研究センター がん情報サービス「最新がん統計」 https://ganjoho.jp/reg_stat/statistics/stat/summary.html
- 生命保険文化センター「がん保険」 https://www.jili.or.jp/knows_learns/kind/main/34.html
- 生命保険文化センター「健康状態に不安がある人でも、契約できる医療保険とは?」 https://www.jili.or.jp/knows_learns/q_a/medical_security/423.html
- 生命保険文化センター「病気入院や特定の病気に備える生命保険の加入率は?」(2025年度「生活保障に関する調査」) https://www.jili.or.jp/lifeplan/lifesecurity/9156.html
- 厚生労働省「高額療養費制度を利用される皆さまへ」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html
(2026年10月17日時点の情報です)