この記事の結論
2026年12月分の掛金(2027年1月の引き落とし分)から、iDeCoの掛金の上限が上がります。
- 会社員・公務員:企業年金などと合わせて月6.2万円まで
- 自営業など:国民年金基金などと合わせて月7.5万円まで
ただし、今の掛金が自動で増えるわけではありません。増やしたい方は、加入している金融機関で手続きが要ります。
そして上限は「ここまで入れられる」という枠で、「ここまで入れたほうがいい」額ではありません。増やす前に、次の3つを確かめておきましょう。
- 60歳まで引き出せないお金にしてよい額か
- 手元の備え(生活防衛資金)は残るか
- 毎月の家計で無理なく続けられるか
何が変わる?
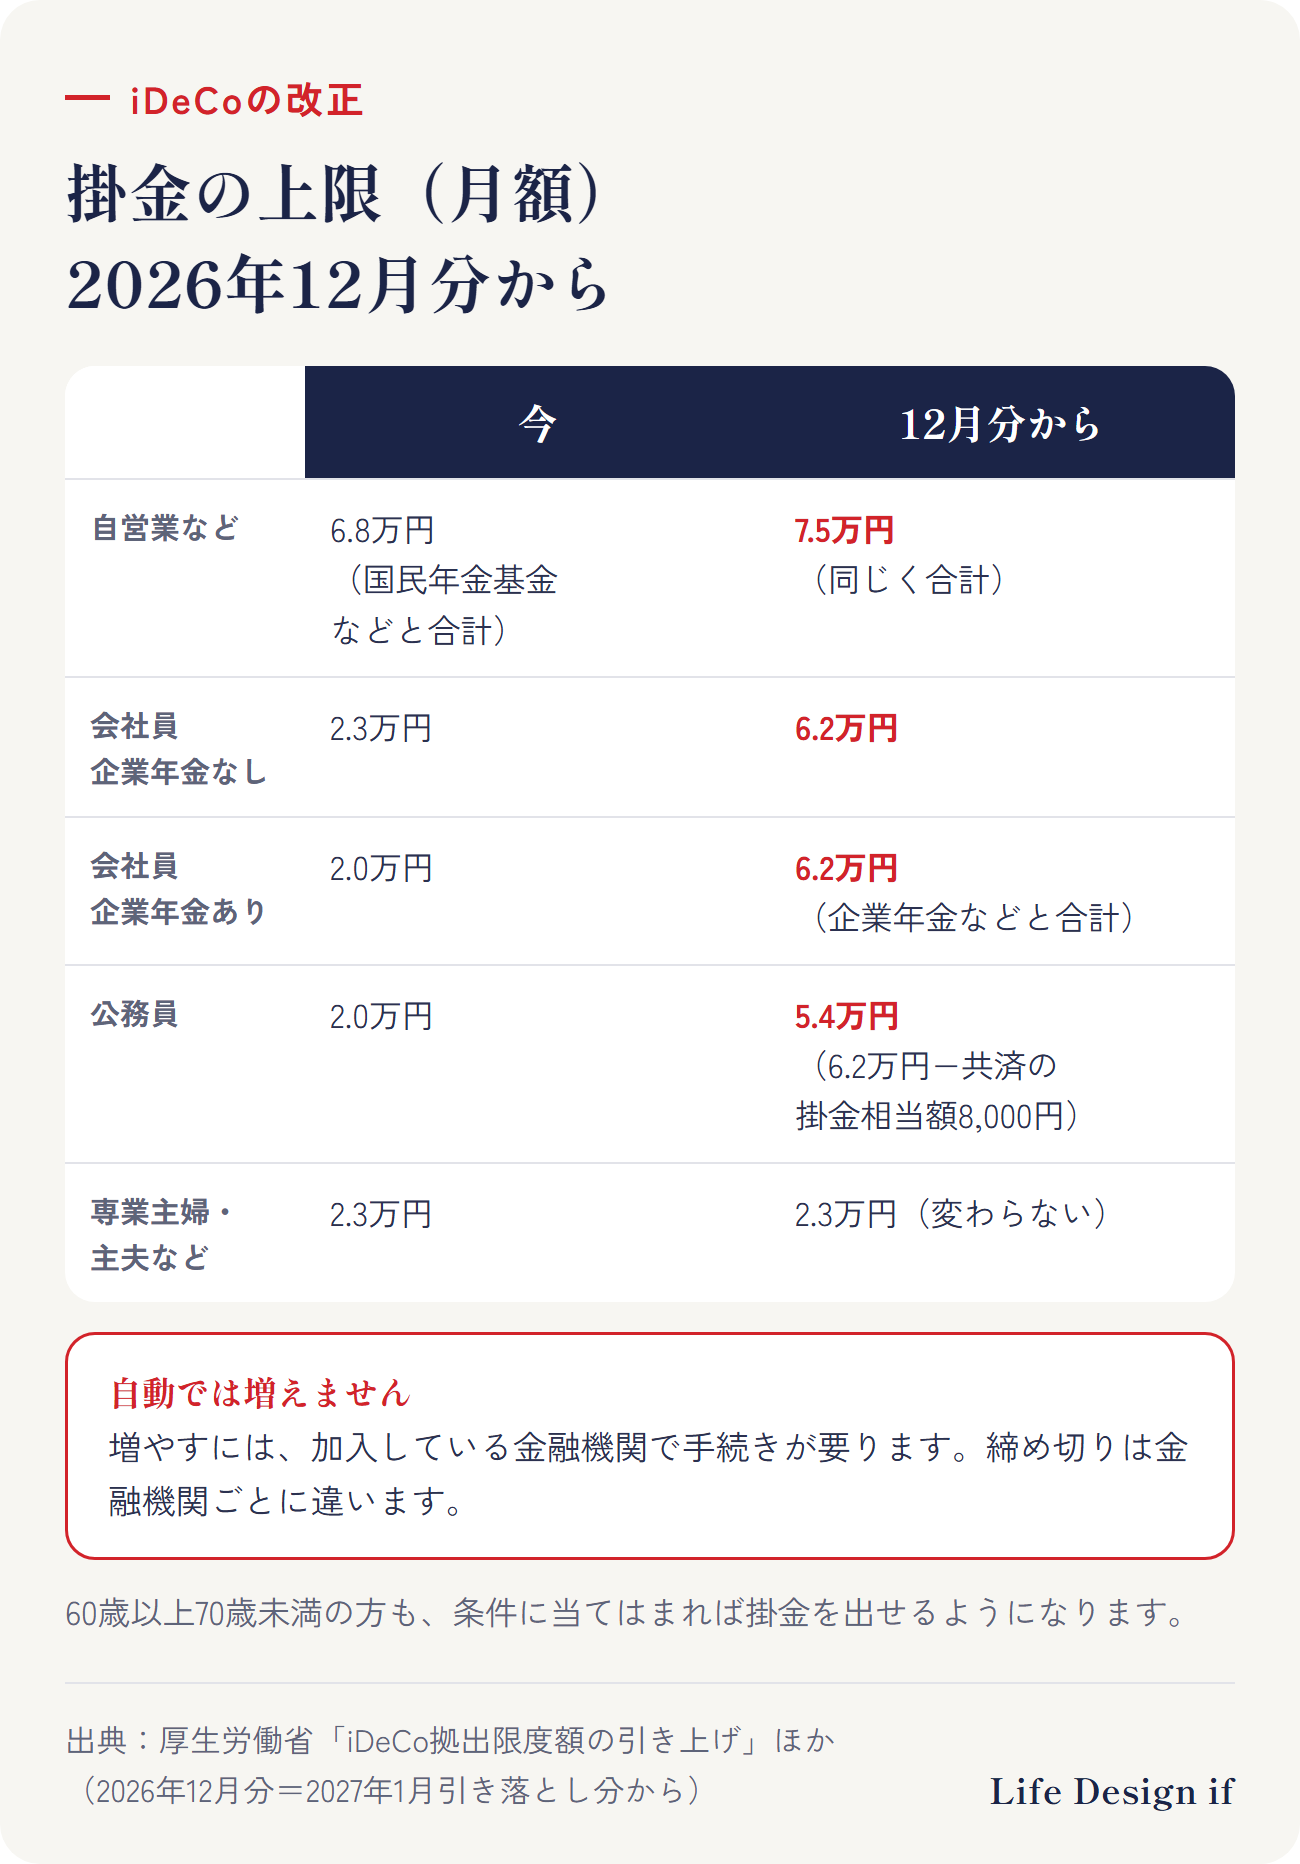
厚生労働省によると、2026年12月1日から、iDeCoの掛金の上限(月額)が次のように変わります。
| 働き方など | 今 | 2026年12月分の掛金から |
|---|---|---|
| 自営業など(第1号) | 国民年金基金などと合わせて6.8万円 | 合わせて7.5万円 |
| 会社員(企業年金なし) | 2.3万円 | 6.2万円 |
| 会社員(企業年金あり) | 2.0万円 | 企業年金などと合わせて6.2万円 |
| 公務員 | 2.0万円 | 5.4万円(6.2万円−共済の掛金相当額8,000円) |
| 専業主婦・主夫など(第3号) | 2.3万円 | 2.3万円(変わらない) |
企業年金がある会社員の方は、6.2万円から勤務先の企業年金の掛金(相当額)を引いた額が、iDeCoに使える上限になります。いくらまで入れられるかは人によって違うので、勤務先や加入している金融機関で確かめてください。
また、同じ12月1日から、60歳以上70歳未満の方も、条件に当てはまればiDeCoで掛金を出せるようになります(老齢基礎年金やiDeCoの老齢給付金をまだ受け取っていないことなどが条件です)。
増やすには手続きが要る
厚生労働省の案内では、上限の引き上げにあわせて掛金を変えたい方は、手続きが必要です。
- 2026年12月分からの変更は、加入している金融機関(運営管理機関)で受け付けています。
- 書面で受け付ける締め切りは、金融機関ごとに違います。10月中に締め切る金融機関もあります。
- オンラインの手続き(e-iDeCo)は、2026年12月1日〜24日にできます。ただし、使えるかどうかは金融機関によって違います。
- 手続きの内容によっては、12月分の変更に間に合わないこともあります。
掛金を給与から引いてもらっている方(事業主払込)は、勤務先を通した手続きになることもあります。増やすと決めたら、加入している金融機関と勤務先に、締め切りと手続きを早めに確かめましょう。
増やす前に確かめたい3つのこと
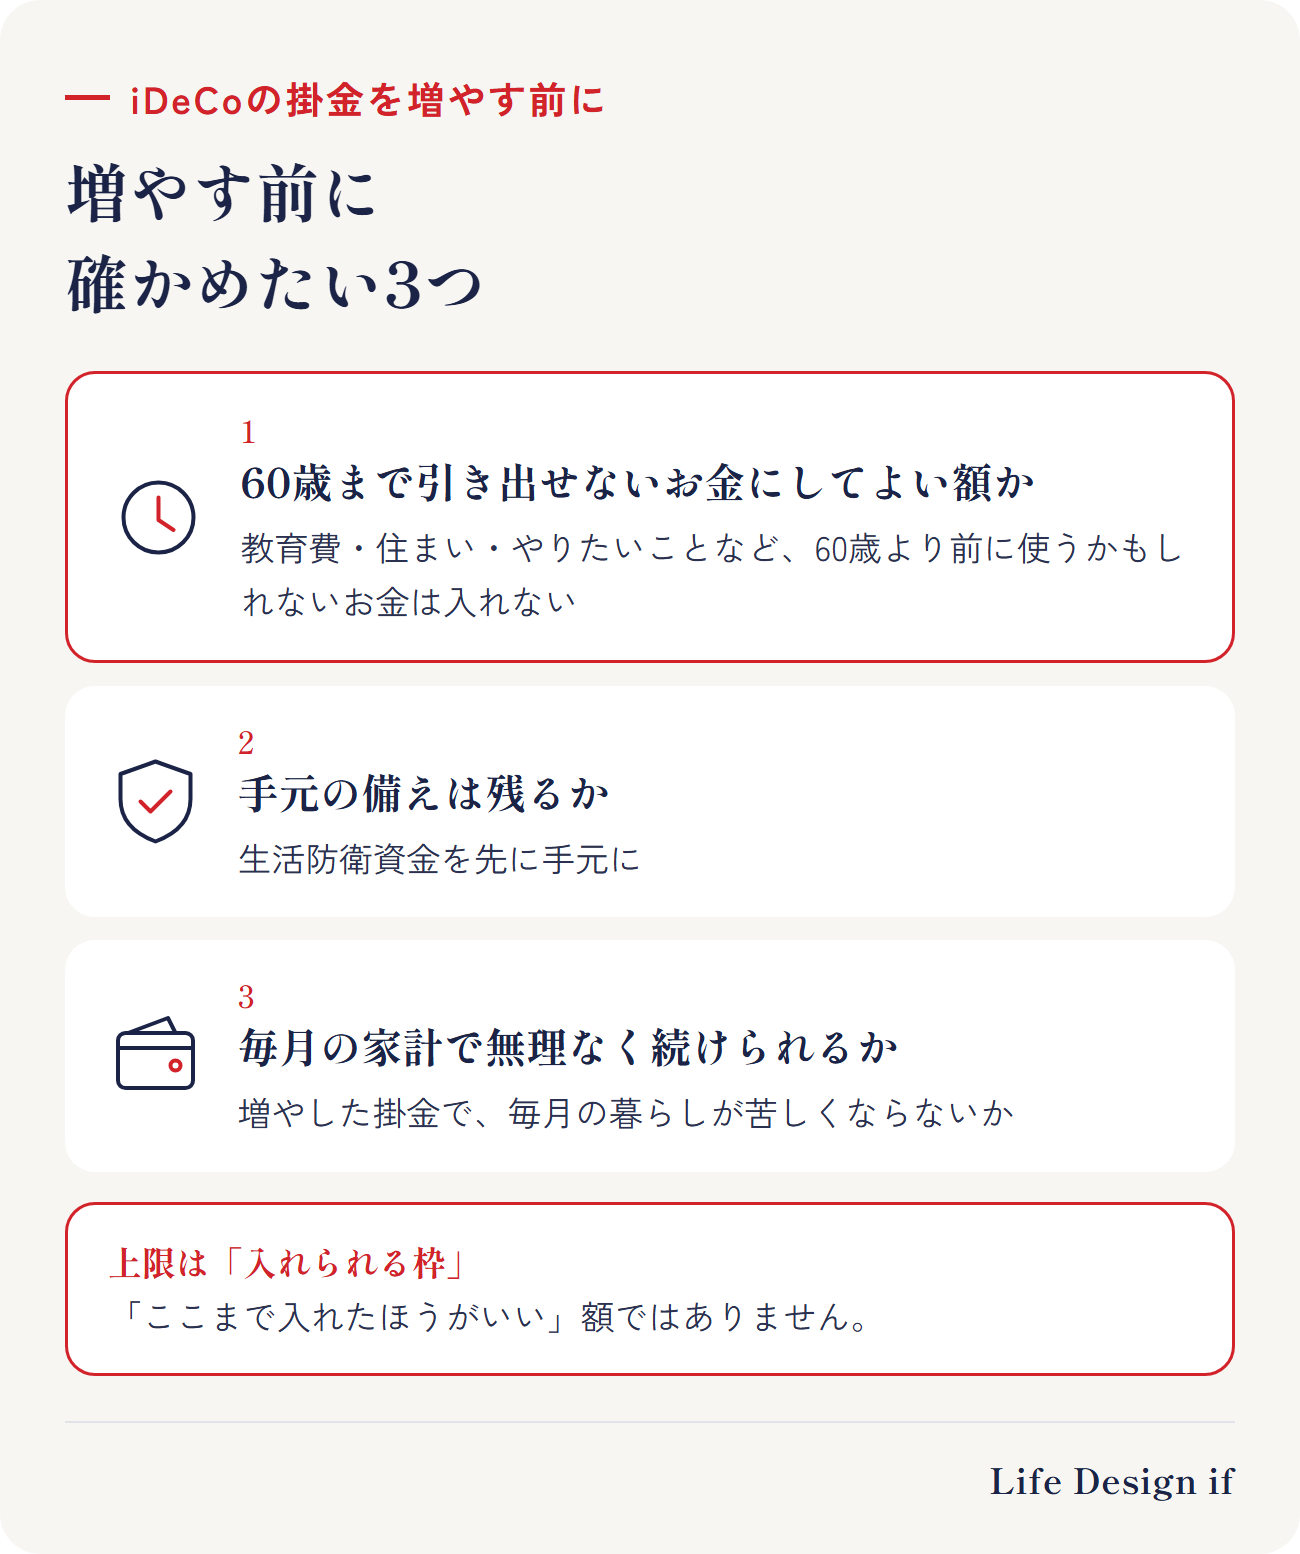
1. 60歳まで引き出せないお金にしてよい額か
iDeCoは、掛金が全額所得から差し引かれる代わりに、原則60歳まで引き出せません。子どもの教育費、家の頭金、いつかやりたいことなど、60歳より前に使うかもしれないお金まで入れてしまうと、必要なときに使えなくなります。
「老後に使うお金」として、いくらまでなら60歳まで置いておけるか。上限ではなく、ここから金額を決めるのがおすすめです(何のためのお金かから考える方法は、資産運用、何から始めればいい?にまとめています)。
2. 手元の備えは残るか
税金が軽くなるからと掛金を一気に増やすと、急な出費に使えるお金が減ってしまうことがあります。先に生活防衛資金を手元に残しておきましょう(生活防衛資金とは?)。
3. 毎月の家計で無理なく続けられるか
iDeCoは長く続けるものです。増やした掛金で毎月の家計が苦しくなるなら、その額は大きすぎるかもしれません。毎月いくらなら無理なく続けられるかは、毎月いくら積み立てる?の考え方も参考にしてください。
「保険を解約してiDeCoに回そう」と聞いたら
上限が上がるのにあわせて、「保険をやめて、その分をiDeCoに」という声も聞かれます。
保険はいざというときの保障、iDeCoは老後のお金で、役割が違います。保険を解約すると、その保障はなくなります。入り直そうとしても、そのときの年齢で保険料が決まり、健康状態によっては入れないこともあります。
保険料を見直すこと自体は、悪いことではありません。ただ、その前に「この保障は、今の暮らしに必要か」を確かめてから決めましょう。解約する前に確かめたいことは、保険を解約する前に確認したい4つのことにまとめています。
まとめ
- 2026年12月分の掛金から、iDeCoの上限が上がる(会社員・公務員は企業年金などと合わせて月6.2万円、自営業などは月7.5万円)
- 自動では増えない。増やすなら、加入している金融機関で手続きが要る。締め切りは金融機関ごとに違う
- 上限は「入れられる枠」。60歳まで置いておけるか・手元の備え・毎月の家計から金額を決める
- 保険とiDeCoは役割が違う。解約の前に、その保障が必要かを確かめる
ご相談のご案内
この記事では、iDeCoの上限の引き上げを一般的にまとめました。ご相談では、教育費・住まい・老後・やりたいことなど「何のためのお金か」を整理し、iDeCo・NISA・預貯金など、どこにどのくらい置くかの考え方を一緒に決めます。Life Design ifは、個別の投資商品・金融機関の販売・おすすめはしていません。まずは1分の簡易チェックで、「老後のお金」に向いている置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、制度の一般的な説明です。特定の金融商品・金融機関をおすすめするものではありません。投資には元本割れのリスクがあります。iDeCoには加入できる条件があります。手続きの締め切りや方法は、加入している金融機関でご確認ください。
出典
- 厚生労働省「2025年の制度改正(iDeCoの拠出限度額の引上げ・加入可能年齢の引上げ)」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/2025kaisei.html
- 厚生労働省「iDeCo拠出限度額の引き上げ」 https://www.mhlw.go.jp/content/12500000/001597573.pdf
- 厚生労働省「私的年金制度の主な改正事項の施行スケジュール」 https://www.mhlw.go.jp/content/12500000/001517964.pdf
- 厚生労働省「国家公務員・地方公務員の皆さまへ 2026年12月(2027年1月引き落とし分)から iDeCoの拠出限度額が大幅アップ!」 https://www.mhlw.go.jp/content/12500000/001726957.pdf
- iDeCo公式サイト(国民年金基金連合会)「iDeCoのメリット」 https://www.ideco-koushiki.jp/guide/good.html
- iDeCo公式サイト(国民年金基金連合会)「iDeCoを始めるには」 https://www.ideco-koushiki.jp/start/
(2026年10月9日時点の情報です)