この記事の結論
就業不能保険は、病気やけがで、約款で決められた「働けない状態」が所定の期間続くなど、支払いの条件を満たしたときに、毎月の給付金などを受け取れる保険です(生命保険文化センター)。
必要かどうかは、公的な保障でどこまで受け取れるかで変わります。
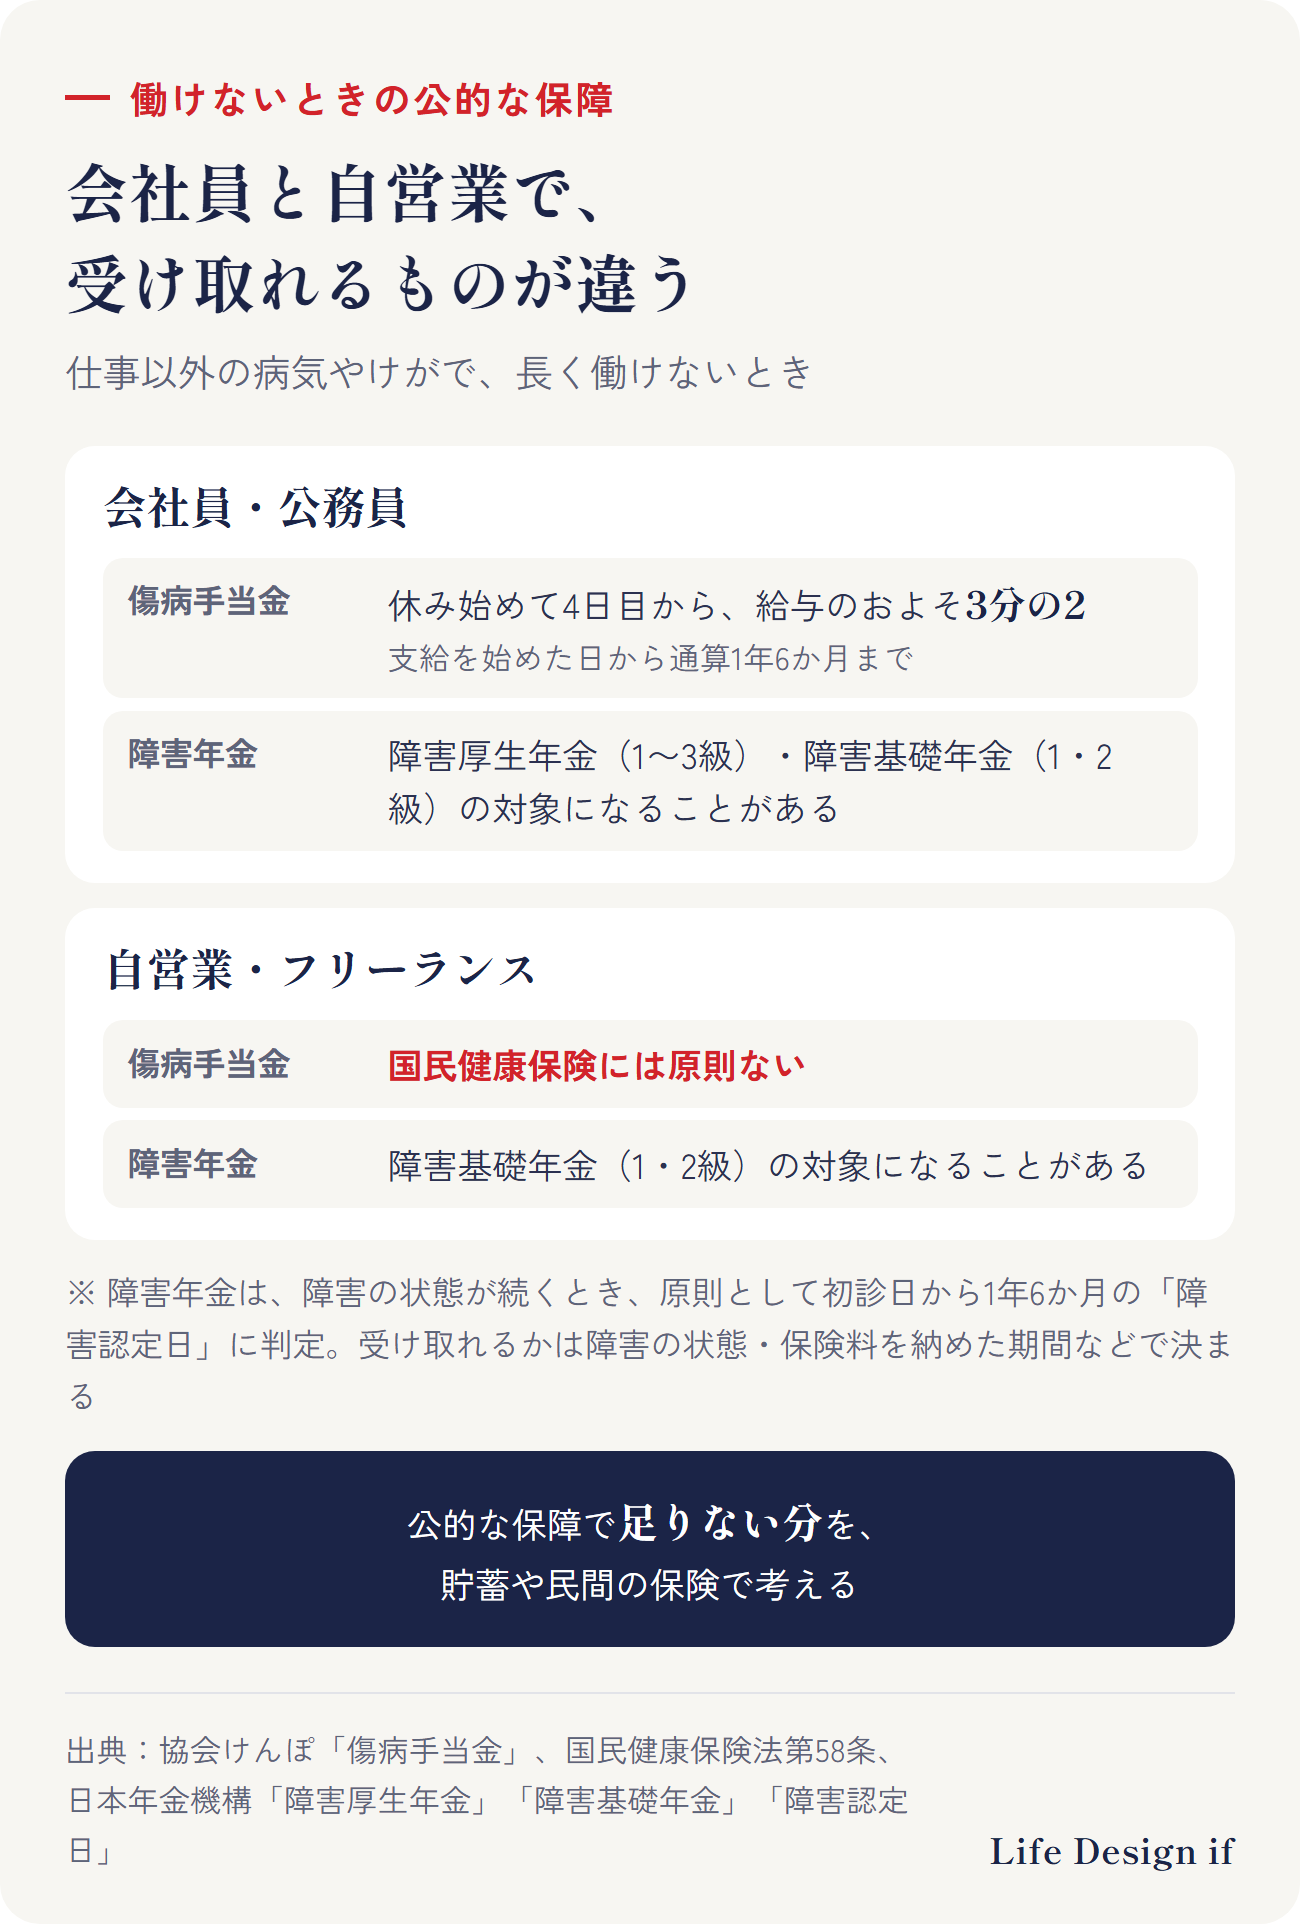
- 会社員・公務員:勤務先の健康保険や共済組合に傷病手当金がある(協会けんぽの場合、給与のおよそ3分の2が目安で、通算1年6か月まで)
- 自営業・フリーランス:国民健康保険には、傷病手当金が原則としてない
公的な保障と貯蓄で足りない部分があるときに、それを補う方法のひとつが就業不能保険です。
就業不能保険とは
生命保険文化センターによると、就業不能保険(就業不能保障保険)は、病気やけがで所定の就業不能状態が続くと、一時金・年金・月払いの給付金など、商品ごとに決まった形で受け取れる保険です。
就業不能状態になってから60日間などの「支払対象外期間」が過ぎてから給付金を受け取るタイプが一般的です。
所得補償保険との違い
よく似た保険に、損害保険会社が扱う所得補償保険があります。日本損害保険協会によると、ケガや病気で働けなくなったときの所得の減少を補う保険で、免責期間のあと、働けない期間1か月ごとに決まった保険金を受け取ります(平均月間所得が上限)。
| 就業不能保険 | 所得補償保険 | |
|---|---|---|
| 扱う会社 | 主に生命保険会社 | 主に損害保険会社 |
| 受け取り始め | 支払対象外期間(60日などが一般的)のあと | 免責期間のあと |
| 受け取れる期間 | 商品で違う(長期のものもある) | あらかじめ決めた期間(長期の商品もある) |
どちらも、「働けない」の条件や期間は商品によって違います。
なお、似た名前の「収入保障保険」は、主に亡くなったときに家族が毎月受け取る保険で、働けないときの保険とは目的が違います。
会社員と自営業で、公的な保障が違う
会社員・公務員の場合
協会けんぽによると、仕事以外の病気やけがで仕事に就けず、連続する3日間を含めて4日以上休んで、その間の給与が出ないとき(給与が傷病手当金より少ないときは、その差額)、傷病手当金を受け取れます。金額は、支給を始める前の12か月の標準報酬月額の平均をもとにした日額の3分の2(給与のおよそ3分の2が目安)、期間は支給を始めた日から通算1年6か月です。
公務員の方は、加入している共済組合の制度を確かめましょう。
自営業・フリーランスの場合
国民健康保険法では、傷病手当金は保険者が決めて行うことが「できる」給付で、多くの国民健康保険には、この仕組みがありません。働けない間の収入を支える公的な仕組みが、会社員より少なくなります。
長く続くときは、障害年金の対象になることも
日本年金機構によると、障害の状態が続く場合、障害の程度を判定する障害認定日(原則、初診日から1年6か月たった日)に、障害年金の対象になることがあります。
- 障害厚生年金:初診日に厚生年金に入っていた方。1級〜3級
- 障害基礎年金:1級・2級
障害年金を受け取れるかどうかは、障害の状態や保険料を納めた期間などで決まります。
必要かどうかを考える順番
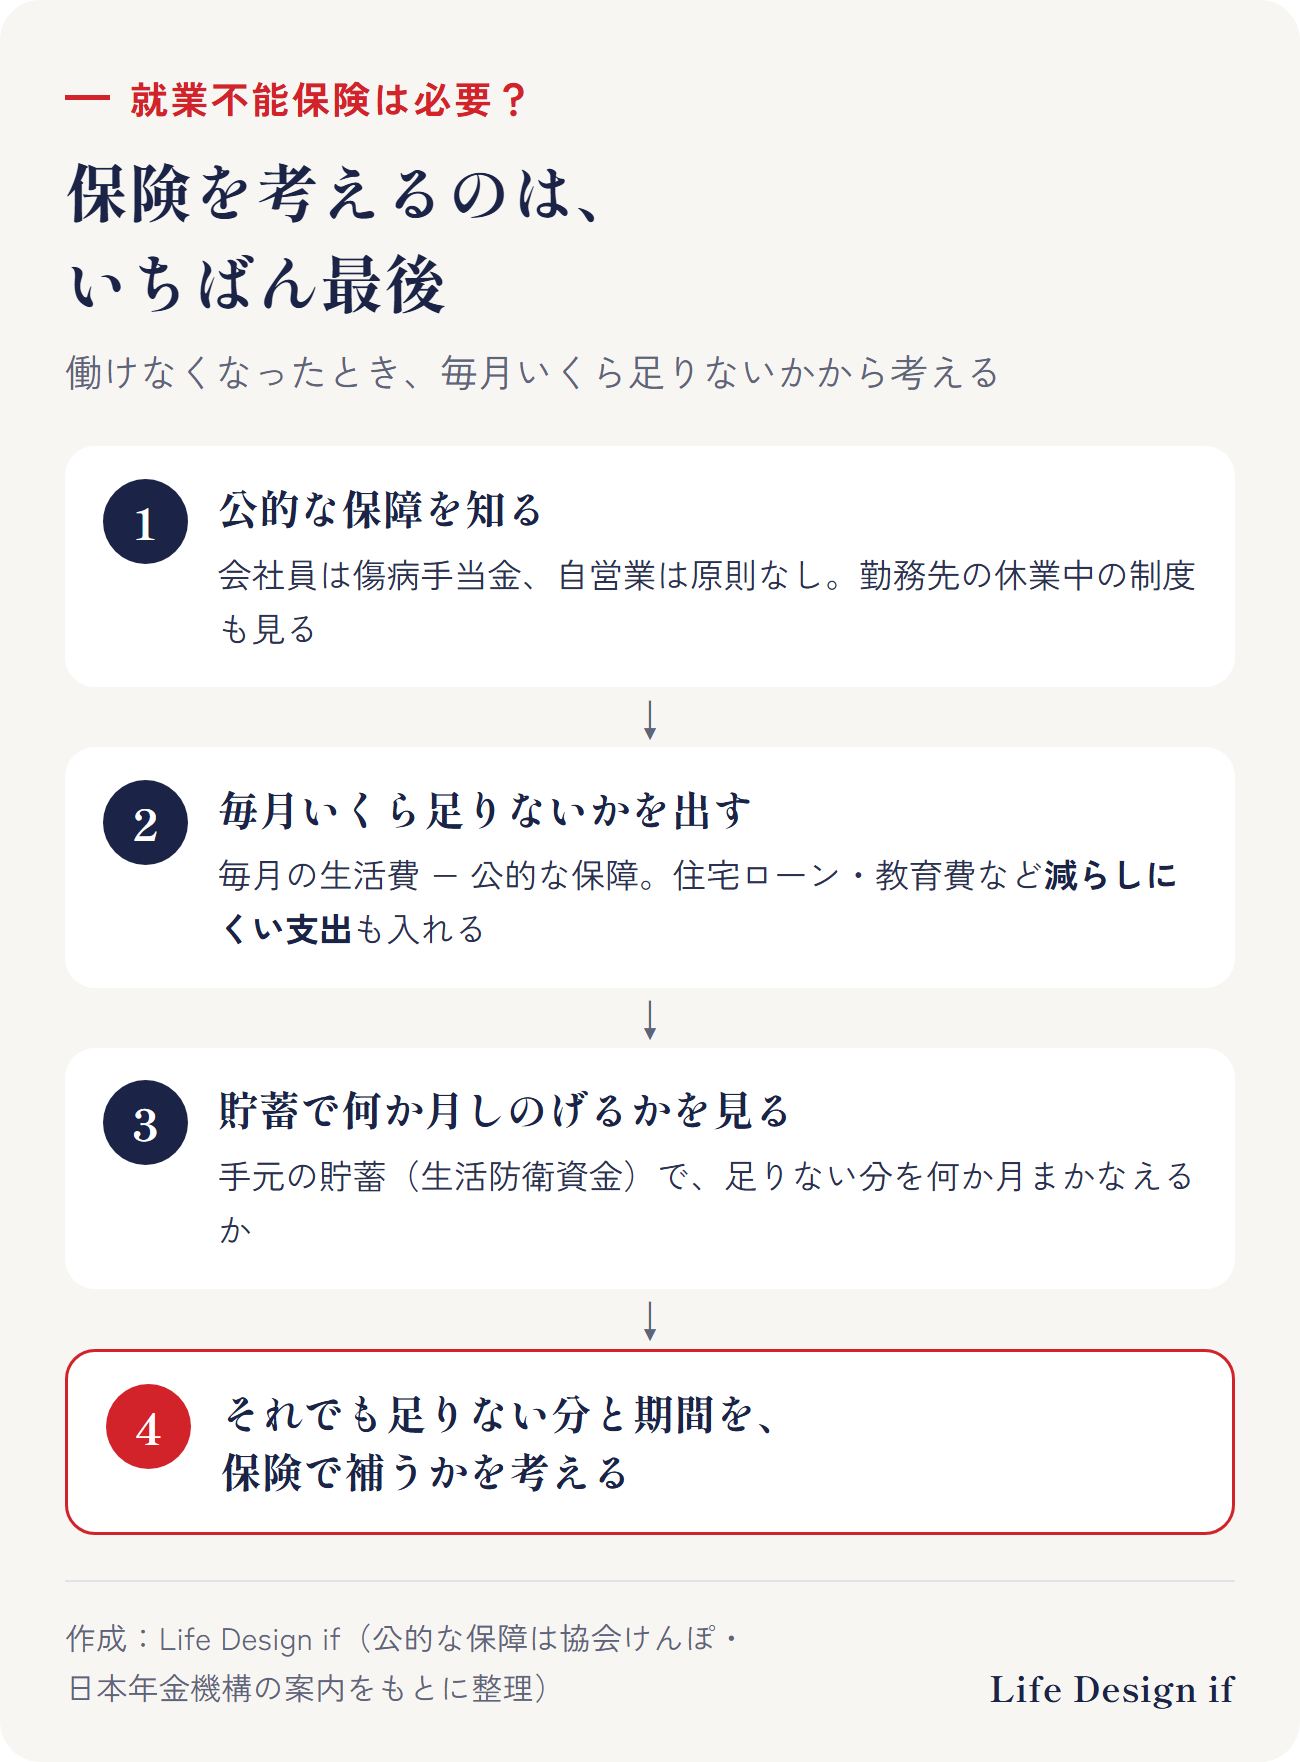
- 公的な保障を知る:会社員なら傷病手当金がいくら出るか。勤務先に、休んでいる間の独自の制度があるかも見ます
- 毎月いくら足りないかを出す:毎月の生活費から、公的な保障を引きます。住宅ローン・教育費など、減らしにくい支出も入れます
- 貯蓄で何か月しのげるかを見る:手元の貯蓄(生活防衛資金)で何か月まかなえるか
- それでも足りない分と期間を、保険で補うかを考える
例えば、自営業で毎月の生活費が多く、貯蓄で数か月しかしのげない方は、働けないときの備えを手厚く考えておきたいところです。一方、会社員で傷病手当金があり、貯蓄も十分ある方は、保険に入らないという選び方もあります。
入る前に確かめたい3つの点
- 「働けない状態」の条件:入院だけか、医師の指示による自宅療養も含むか。商品によって違います
- 支払対象外期間・免責期間:何日たってから受け取れるか。その間を貯蓄でしのげるか
- 受け取れる期間と金額:何歳まで、毎月いくらか。公的な保障と合わせて、足りない分に合っているか
すでに入っている保険に、働けないときの特約が付いていることもあります。まずは保険証券で、今の保障を確かめましょう。
このテーマの全体の流れ(完全ガイド)
まとめ
- 就業不能保険は、病気やけがで約款の「働けない状態」が続くなど、条件を満たしたときに毎月の給付金などを受け取る保険
- 支払対象外期間(60日などが一般的)のあとに受け取るタイプが多い
- 会社員には傷病手当金があり、自営業の国民健康保険には原則ない
- 長く続くときは、障害年金の対象になることもある
- 公的な保障→足りない額→貯蓄→保険の順に考える
- 入る前に「働けない状態」の条件・受け取り始め・期間と金額を確かめる
ご相談のご案内
この記事では、就業不能保険と公的な保障の関係を一般的にまとめました。ご相談では、あなたの働き方と家計から、働けなくなったときに毎月いくら足りなくなるか、今の保険でどこまで補えているかを一緒に確認します。保険に入る・入らないも含めて、家計に合った形を整理したい方は、お気軽にどうぞ(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、公的制度と保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。保障の内容は、各商品の約款・重要事項説明書でご確認ください。
出典
- 生命保険文化センター「就業不能保障保険」 https://www.jili.or.jp/knows_learns/kind/main/8798.html
- 日本損害保険協会「損害保険Q&A 問91 所得補償保険は、どのような保険ですか。」 https://soudanguide.sonpo.or.jp/body/q091.html
- 全国健康保険協会(協会けんぽ)「傷病手当金」 https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/index.html
- e-Gov法令検索「国民健康保険法」第58条 https://laws.e-gov.go.jp/law/333AC0000000192
- 日本年金機構「障害厚生年金の受給要件・請求時期・年金額」 https://www.nenkin.go.jp/service/jukyu/seido/shougainenkin/jukyu-yoken/20150401-02.html
- 日本年金機構「障害基礎年金の受給要件・請求時期・年金額」 https://www.nenkin.go.jp/service/jukyu/seido/shougainenkin/jukyu-yoken/20150514.html
- 日本年金機構「障害認定日」 https://www.nenkin.go.jp/service/yougo/sagyo/ninteibi.html
(2026年10月17日時点の情報です)