この記事の結論
ねんきん定期便は、毎年誕生月に日本年金機構から届く、年金の記録のお知らせです。
老後に毎月いくらもらえるかを知りたいときは、次の3つを押さえると読めます。
- 書かれている年金額は年額。12で割ると、毎月の目安になる
- 50歳未満の方の金額は「これまでの加入実績」での額。これから払う分で増える
- 50歳以上の方の金額は、65歳から受け取れる見込額。60歳未満の方は「60歳まで今の条件で加入した」と仮定した額、60歳以上の方は作った時点までの加入実績での額
夫婦の場合は、2人の定期便の金額を足して考えます。
この記事は、ハガキで届く定期便(35歳・45歳・59歳以外の方)の見方です。
年齢で、書かれている金額の意味が違う
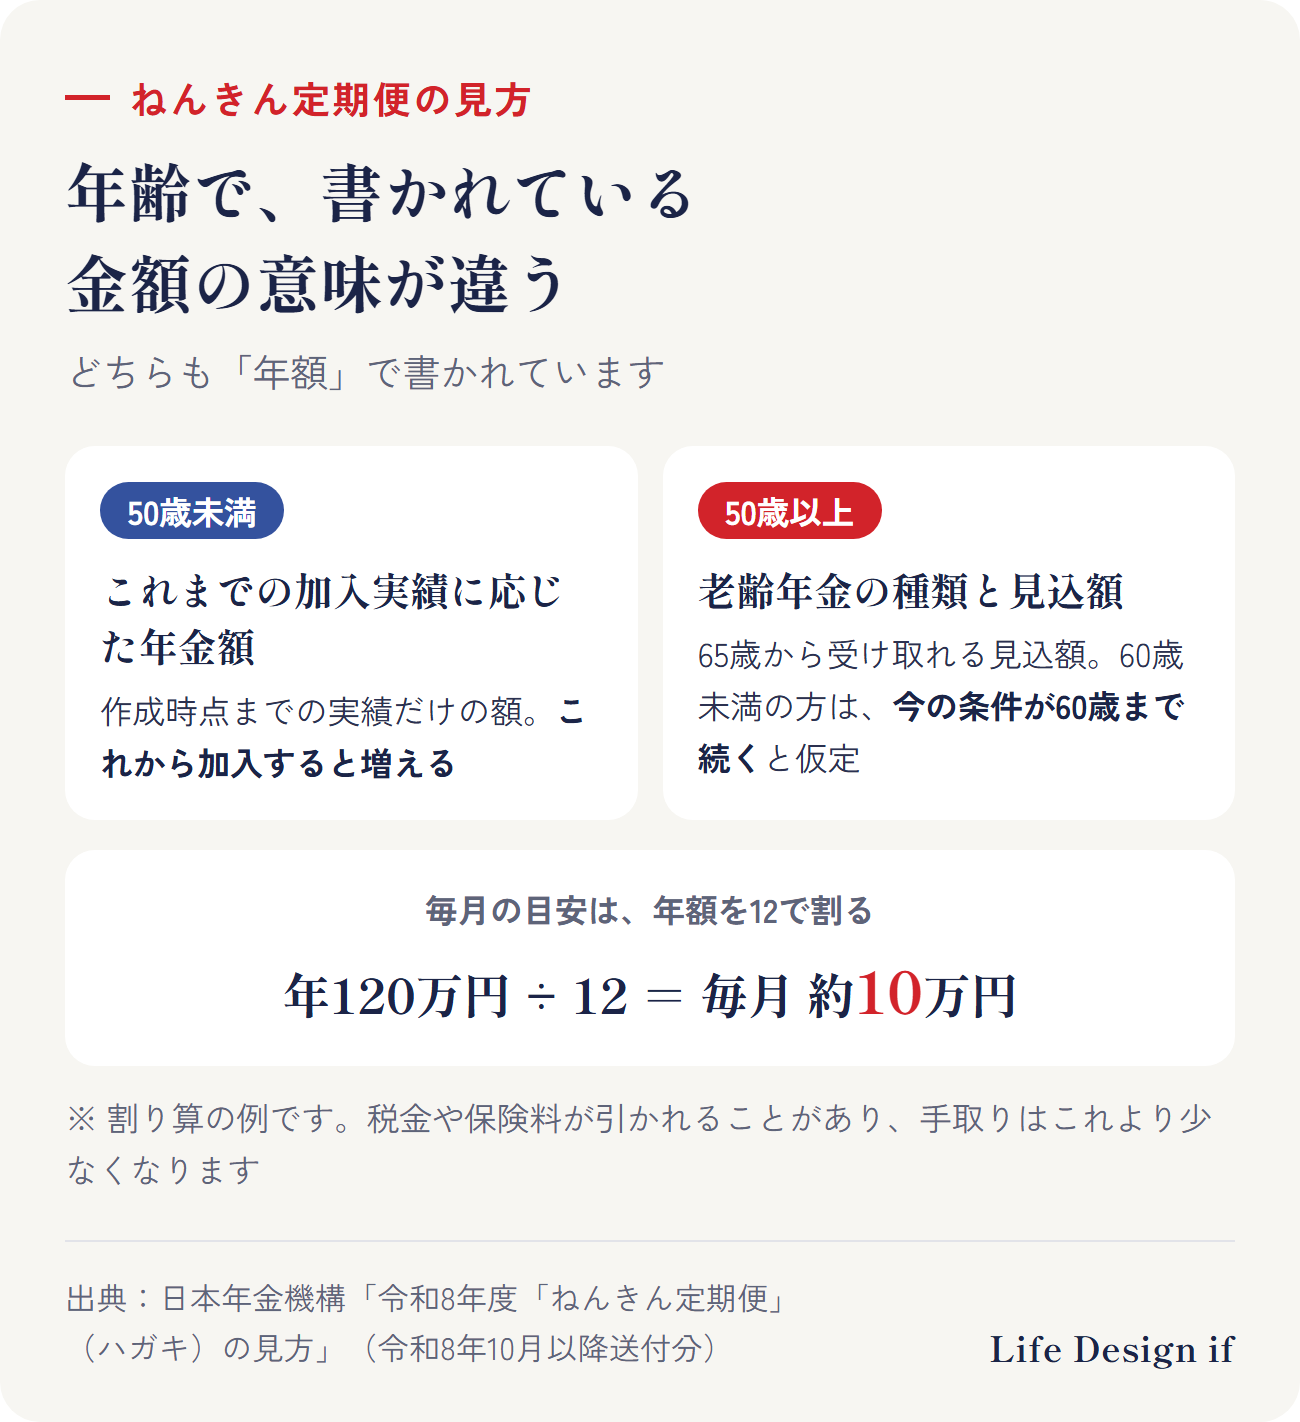
日本年金機構の「見方ガイド」によると、ハガキに書かれている内容は、年齢で分かれています。
50歳未満の方
「これまでの加入実績に応じた年金額」が書かれています。定期便を作った時点までの加入実績だけで計算した額なので、これから加入を続けると増えます。ハガキには、去年の定期便の額と今年の額が並んでいるので、1年でどれだけ増えたかも分かります。
若い方ほど、この金額は小さく見えます。「こんなに少ないの?」と驚く必要はありません。
50歳以上の方
「老齢年金の種類と見込額」が書かれています。65歳から受け取れる年金の見込額です。
- 60歳未満の方:今の加入条件が60歳まで続くと仮定して計算した額
- 60歳以上65歳未満の方:定期便を作った時点までの加入実績で計算した額
日本年金機構は、この見込額は今後の加入状況や経済の動きで変わる「あくまで目安」としています。
毎月いくら? 年額を12で割る
ハガキの年金額は、1年分(年額)で書かれています。
例:年金額が年120万円なら、120万円 ÷ 12 = 毎月約10万円
これは月あたりに直した目安です。実際の年金は、原則として2か月分ずつ振り込まれます。また、受け取るときには税金や保険料が引かれることがあるので、実際の手取りはこれより少なくなります。
夫婦で考えるとき
定期便は、1人に1通届きます。夫婦の老後の暮らしを考えるときは、2人の金額を足して、毎月の生活費と比べてみましょう。
受け取り始める年齢で、金額は変わる
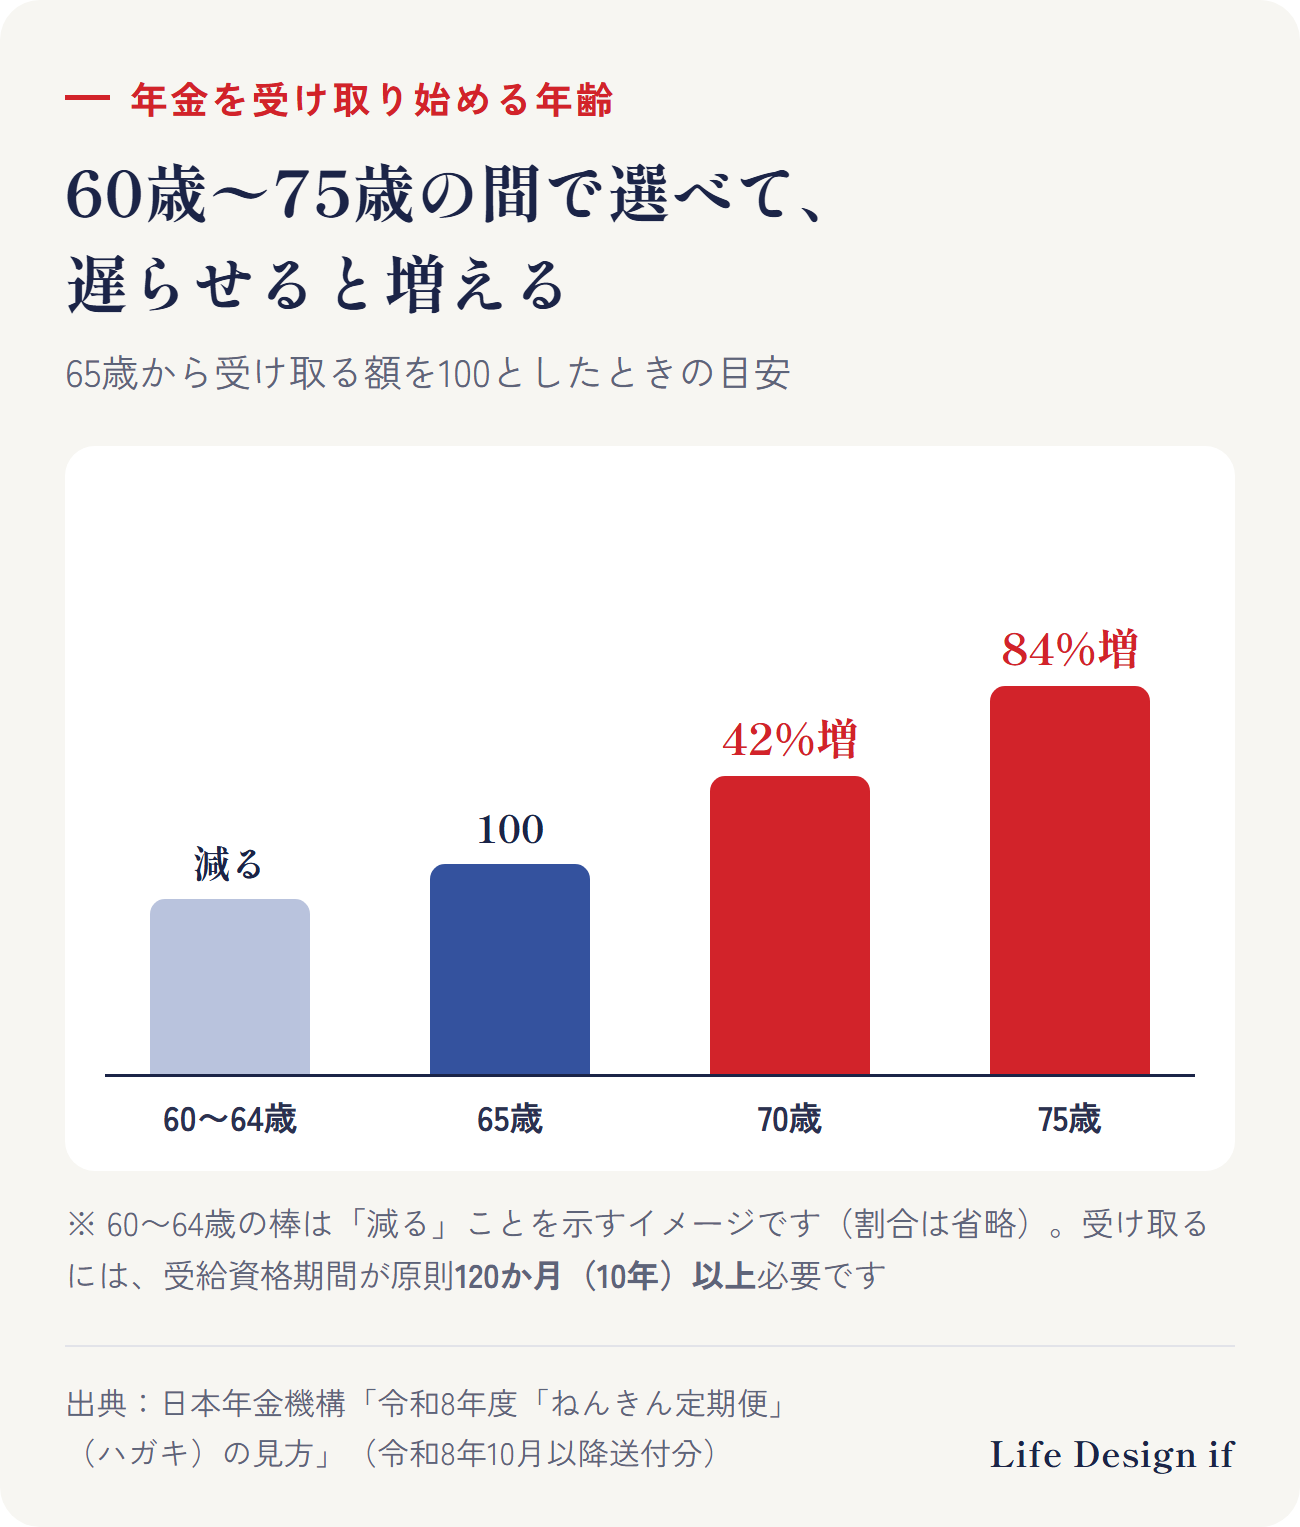
見方ガイドによると、年金を受け取り始める年齢は、原則として60歳〜75歳の間で選べます。
- 66歳以後に遅らせると増える:70歳から受け取ると42%増、75歳からなら84%増
- 65歳より早めると減る
年金を受け取るには、原則として受給資格期間が120か月(10年)以上必要です。
定期便で、ほかに確かめておきたいこと
- 加入期間・保険料を払った額:記録に抜けや間違いがないかを見る
- 払っていない月・免除の月:日本年金機構によると、免除や猶予を受けた月は、10年以内なら後から払える(追納)ことがあります
- もっと詳しく見たいとき:ハガキのQRコードから、厚生労働省の「公的年金シミュレーター」で、働き方や受け取る年齢を変えた試算ができます。電子版は「ねんきんネット」で見られます
年金の「足りない分」を、どう準備するか
定期便で毎月の目安が分かったら、次は老後の毎月の生活費と比べます。年金だけでは足りない分が、自分で準備するお金です。
足りない分の考え方と、国の年金の仕組みは、下の記事で詳しくまとめています。
くわしく読む
まとめ
- ねんきん定期便は、毎年誕生月に届く
- 年金額は年額。12で割ると毎月の目安
- 50歳未満は「これまでの実績」の額で、これから増える。50歳以上は65歳から受け取れる見込額
- 夫婦は2人分を足して、生活費と比べる
- 受け取りは60〜75歳で選べ、遅らせると増える(70歳で42%増、75歳で84%増)
- 足りない分が、自分で準備するお金
ご相談のご案内
この記事では、ねんきん定期便の見方を一般的にまとめました。ご相談では、定期便の金額と毎月の生活費をもとに、老後に足りない分がいくらか、それをiDeCo・NISA・預貯金など、どこでどう準備するかの考え方を一緒に整理します。Life Design ifは、個別の投資商品の販売・おすすめはしていません。まずは1分の簡易チェックで、「老後のお金」に向いている置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、制度の一般的な説明です。特定の金融商品をおすすめするものではありません。ご自身の年金額は、ねんきん定期便・ねんきんネット・年金事務所でご確認ください。
出典
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」 https://www.nenkin.go.jp/service/nenkinkiroku/torikumi/teikibin/20150331-05.html
- 日本年金機構「「ねんきん定期便」の様式(サンプル)と見方ガイド(令和8年度送付分)」 https://www.nenkin.go.jp/service/nenkinkiroku/torikumi/teikibin/teikibin.html
- 日本年金機構「令和8年度「ねんきん定期便」(ハガキ)の見方(50歳未満の方)」(令和8年10月以降送付分) https://www.nenkin.go.jp/service/nenkinkiroku/torikumi/teikibin/teikibin.files/hagakigaido50miman10.pdf
- 日本年金機構「令和8年度「ねんきん定期便」(ハガキ)の見方(50歳以上の方)」(令和8年10月以降送付分) https://www.nenkin.go.jp/service/nenkinkiroku/torikumi/teikibin/teikibin.files/hagakigaido50ijyou10.pdf
- 厚生労働省「公的年金シミュレーター」 https://nenkin-shisan.mhlw.go.jp/
(2026年10月17日時点の情報です)