この記事の結論
二人目を考えたときのお金は、総額を出す前に、いつ・何が重なるかを見ると整理しやすくなります。
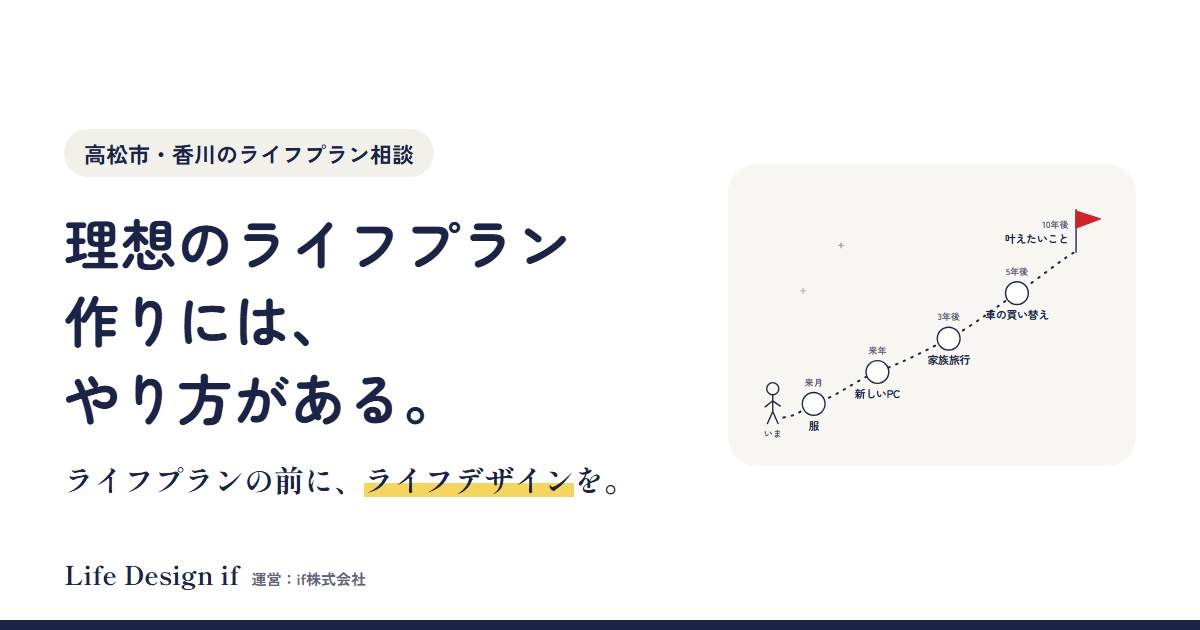
- 「もう一人」を、叶えたいこととして年表に書き出す
- 上の子と下の子の教育費の山が、どの年に重なるかを見る
- 住まいと働き方の予定も、同じ年表に並べる
- お金の表で、各年の貯蓄の残りを確かめる
学年の差を2〜3通り置いて並べてみると、それぞれの時期の暮らしとお金の見通しを比べられます。
「もう一人」を、叶えたいこととして書き出す
まずは、二人目を迎えたあとの暮らしを、叶えたいこととして書き出します。
- いつ:たとえば「2年後」「3年後」など、時期をいくつか置いてみる
- どんな暮らし:家族で行きたい場所、住みたい家、働き方など
- なぜ:2人で話しておくと、あとで迷ったときの手がかりになります
時期は決めきれなくて大丈夫です。何年先まで描くかに決まりはありませんが、たとえば10年先までを目安にすると、教育費や住まいの予定と並べやすくなります。
教育費の山が、上の子と重なる年を見る
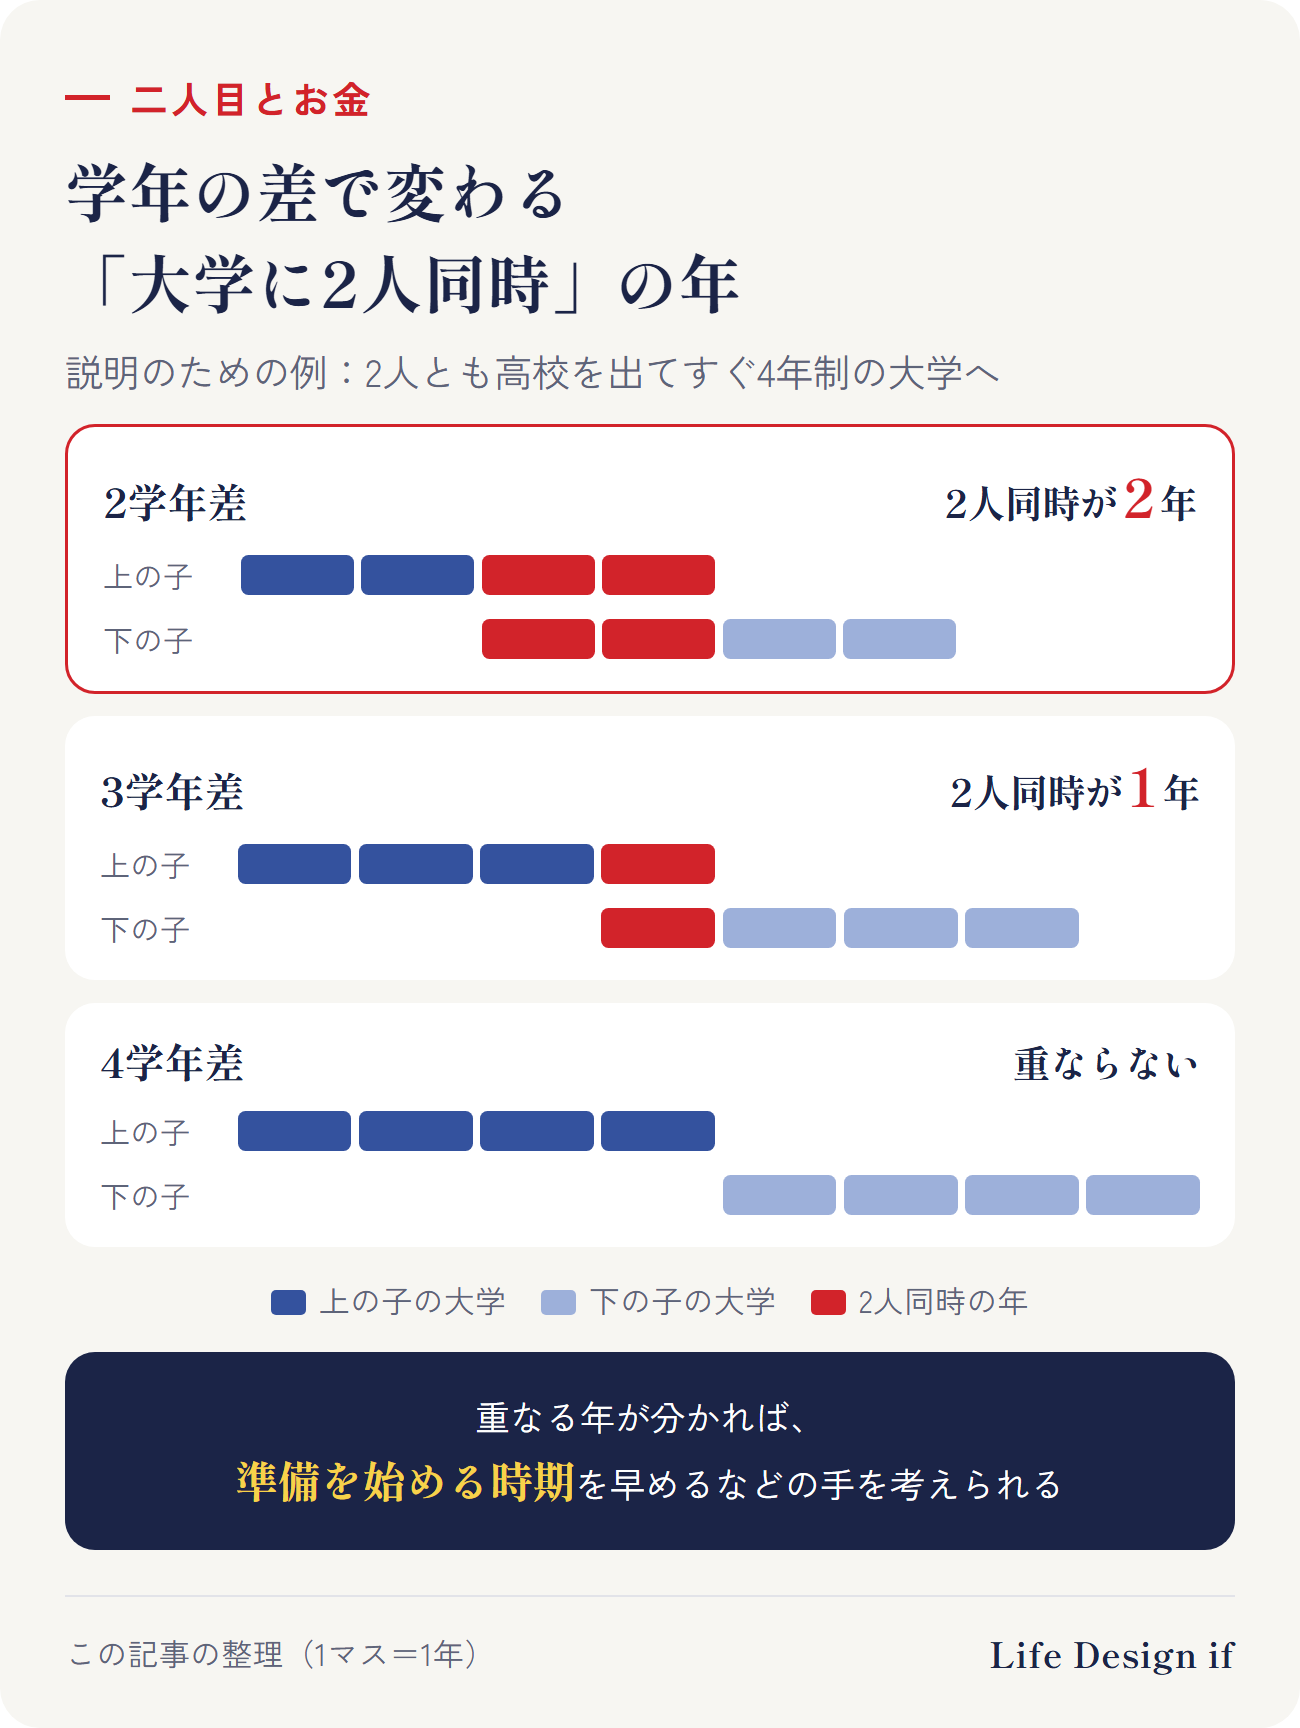
教育費は、毎年同じ金額がかかるわけではありません。入学の年や、高校・大学の時期に大きくなります。二人目を考えるときは、この山が上の子と重なる年を見ておきます。
説明のための例:2人とも高校を出てすぐ4年制の大学に入るとすると、2学年差なら2人同時に大学に通う年が2年、3学年差なら1年あり、4学年差なら重なりません。重なる年が悪いということではなく、その年に向けて準備の時期を早める、などの手を考えやすくなります。
教育費がいつ、どのくらいかかるかの目安は、別の記事にまとめています。
受け取るお金も、同じ年表に書いておきます。児童手当は、高校生年代(18歳になって最初の3月31日)まで、二人目も1人あたり月額で、3歳未満は15,000円、3歳から高校生年代までは10,000円です。
住まいと働き方も、同じ年表に並べる
教育費のほかに、二人目で予定が変わりやすいのが住まいと働き方です。
- 住まい:部屋数は足りるか、住み替えや購入を考える時期はいつか
- 働き方:育休や時短勤務などで、収入が変わる年はいつか
収入が変わる年は、お金の表の「収入」の行に書きます。家族が増えるときは、いざというときの備えを見直す時期でもあります。
お金の表で、各年の貯蓄の残りを確かめる
年表ができたら、各年の収入と支出、貯蓄の残りをお金の表にします。横に年、縦に家族の年齢・予定・収入・支出・年末の残りを並べ、「前の年の残り+収入−支出」でその年の残りを出します。学年の差を2〜3通り置いて、それぞれの表を並べると比べやすくなります。
貯蓄の残りが少なくなる年があったら、どちらかをあきらめる前に、次の手を考えます。
- 時期:住み替えなど、ほかの大きな予定をずらす
- 金額:かける金額を見直す
- 準備:教育費の準備を始める時期を早める
どの学年の差がよいかに、正解はありません。2人の叶えたいことと、各年の見通しをあわせて考えます。
まとめ
- 二人目のお金は、総額より先に「いつ・何が重なるか」を見る
- 学年の差で、上の子と教育費の山が重なる年が変わる(例:大学に2人同時に通う年は、2学年差で2年、3学年差で1年)
- 児童手当など受け取るお金も、住まいと働き方の予定も、同じ年表に並べる
- お金の表で各年の貯蓄の残りを確かめ、少ない年は時期・金額・準備の始め方で考える
ご相談のご案内
この記事では、二人目を考えたときのお金の確かめ方を一般的にまとめました。Life Design ifの無料相談では、叶えたいことの書き出しから、年表とお金の流れにするところまで、ご自身で続けられる形でお伝えしています。対面のご相談は香川・徳島で、オンラインのご相談は全国からお受けしています。
※この記事は、ライフプランの考え方の一般的な説明です。例は説明のための例です。特定の保険会社・金融商品をおすすめするものではありません。
出典
- こども家庭庁「児童手当制度のご案内」 https://www.cfa.go.jp/policies/kokoseido/jidouteate/annai
(2026年10月22日時点の情報です)