この記事の結論
年末調整で生命保険料控除証明書を見たときは、保険証券も一緒に出して、保険を見直すきっかけにできます。見直すときは、控除より先に保障の中身から考えます。
- 保障の中身を確かめる(何に備え、いつまで続くか)
- 足りない分と重なりを見る
- 変える前に、控除の区分がどう変わるかを確かめる(古い契約から入り直すと、計算のしかたが変わることがある)
- 新しい保険に入るなら、保障が始まってから今の保険を判断する
控除は、必要な保障に入った結果として受けるものです。控除のために、入る・やめる時期を決めないようにしましょう。
年末調整のあとに見直しやすい理由
年末調整では、今年払う保険料を、控除証明書を見ながら区分ごとに書き出します。その控えや証明書を見ると、どの保険に、どの区分で、いくら払っているかが分かります。
年の途中で解約しても、解約するまでに払った保険料は、その年の控除の対象です(国税庁)。年末調整で書いた額と、実際に払った額が違ってきたときは、直しが要るかを勤務先に確かめましょう。
くわしく読む
見直しの4つの順番
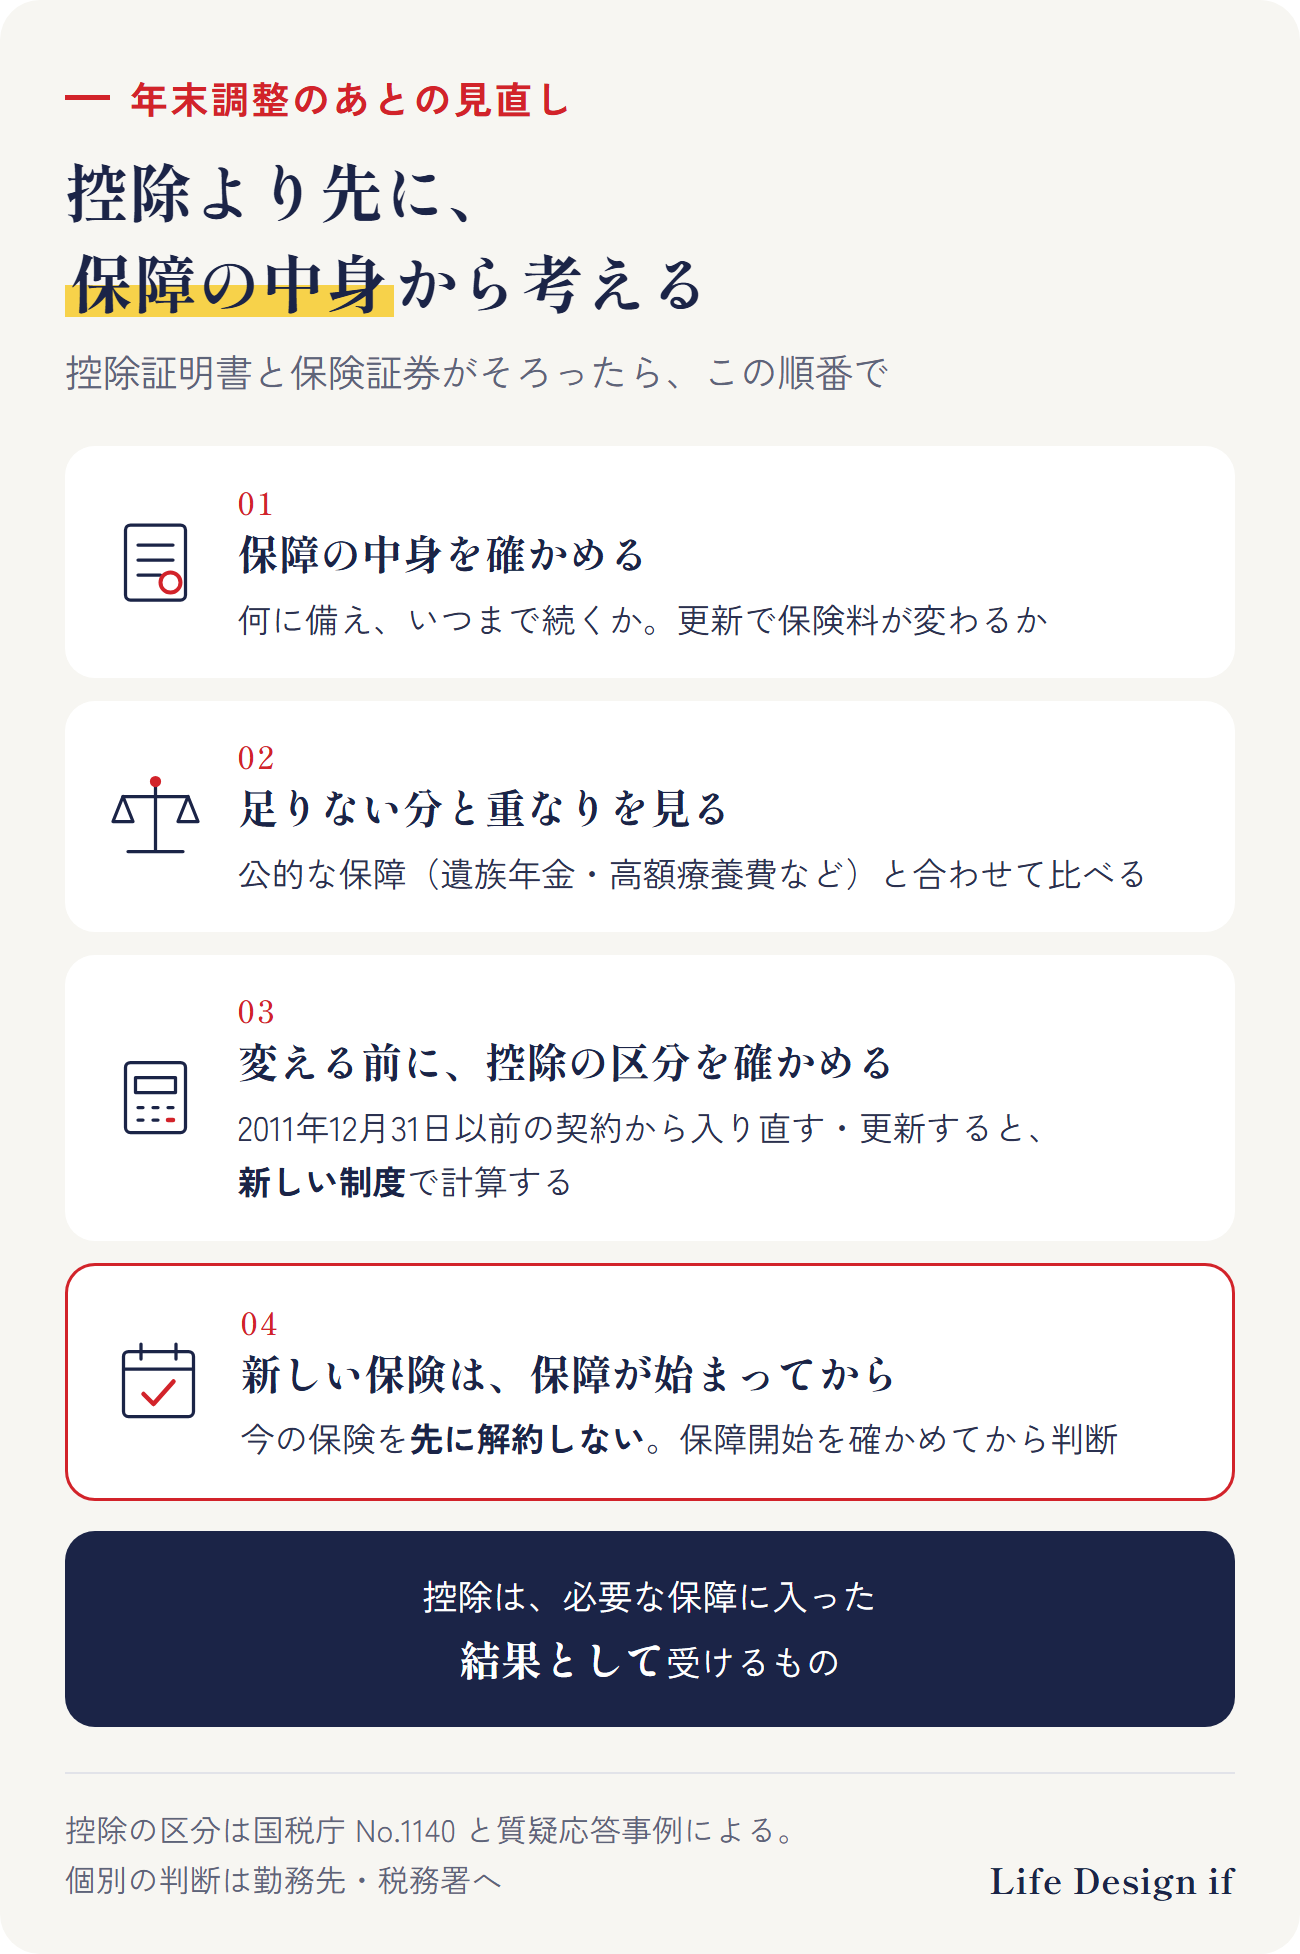
1. 保障の中身を確かめる
保険証券や契約内容のお知らせから、何に備えている保険か、保障がいつまで続くか、更新で保険料が変わるかを見ます。
2. 足りない分と重なりを見る
公的な保障(遺族年金・高額療養費制度など)と今の保険を合わせて、足りない分や、同じことに2つで備えている重なりがないかを確かめます。
3. 変える前に、控除の区分がどう変わるかを確かめる
入り直しや特約の変更で、控除の計算が変わることがあります(次の章)。
4. 新しい保険に入るなら、保障が始まってから今の保険を判断する
先に今の保険を解約すると、健康状態によって新しい保険に入れなかったり、保障のない期間ができたりすることがあります。新しい保険の保障が始まったのを確かめてから、今の保険をどうするかを決めます。
入り直しで変わる控除の区分
生命保険料控除は、契約した時期で計算のしかたが違います。国税庁によると、2011年12月31日以前の契約は「旧契約」、2012年1月1日以後の契約は「新契約」として計算します(所得税の場合)。
- 区分:旧契約は「一般の生命保険料」「個人年金保険料」の2つで、医療保険などの保険料も一般の生命保険料に入る。新契約では、医療保険などは「介護医療保険料」という別の区分になる
- 一般の生命保険料の上限:旧契約は最高5万円。新契約は最高4万円(2026年分・2027年分は、23歳未満の扶養親族がいる場合は最高6万円)
- 合計の上限:旧契約だけなら最高10万円。新契約を含めると、区分を合わせて最高12万円
古い契約をやめて新しく入り直すと、新しい保険の保険料は新契約として計算します。また、古い契約でも、2012年1月1日以後に特約を付けたり、更新したりすると、新契約とみなされます(国税庁の質疑応答)。控除の額が変わることもありますが、判断の中心は保障の中身です。控除の額は、見直しの結果として確かめましょう。
高松市・香川で相談するなら
このテーマの全体の流れ(完全ガイド)
まとめ
- 年末調整で控除証明書を見たときは、保険証券も出して見直すきっかけにできる
- 順番は、保障の中身 → 足りない分と重なり → 控除の区分 → 新しい保険の保障開始のあとに今の保険を判断
- 2011年以前の旧契約から入り直す・更新すると、新契約の計算になる
- 年の途中で解約しても、解約までに払った保険料はその年の控除の対象。年末調整で書いた額と違ってきたら勤務先に確かめる
- 控除のために入る・やめる時期を決めない
ご相談のご案内
この記事では、年末調整のあとに保険を見直す順番を、一般的にまとめました。ご相談では、控除証明書と保険証券をもとに、今の保険が何に備えているか、足りない分や重なりがないかを一緒に整理し、見直すかどうかをご自身で決められるようにします。今のままでよい、という結論になることもあります(相談無料/対面:香川・徳島、オンライン:全国)。税金の計算そのものは、勤務先・税務署・税理士にご確認ください。
※この記事は、税と保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。控除額は所得から差し引く額で、税金がその額だけ戻るものではありません。控除の計算は、契約の内容や扶養親族の状況によって違います。個別の判断は、勤務先・税務署・税理士にご確認ください。
出典
- 国税庁 タックスアンサー No.1140「生命保険料控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm
- 国税庁 タックスアンサー No.1140 生命保険料控除 Q&A「年の中途で生命保険契約を解約し解約一時金を受け取った場合の生命保険料」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140_qa.htm
- 国税庁 質疑応答事例「傷害特約付生命保険契約の特約の更新」 https://www.nta.go.jp/law/shitsugi/shotoku/05/78.htm
(2026年10月22日時点の情報です)