この記事の結論
年金をいつから受け取るかに、誰にでも合う正解はありません。
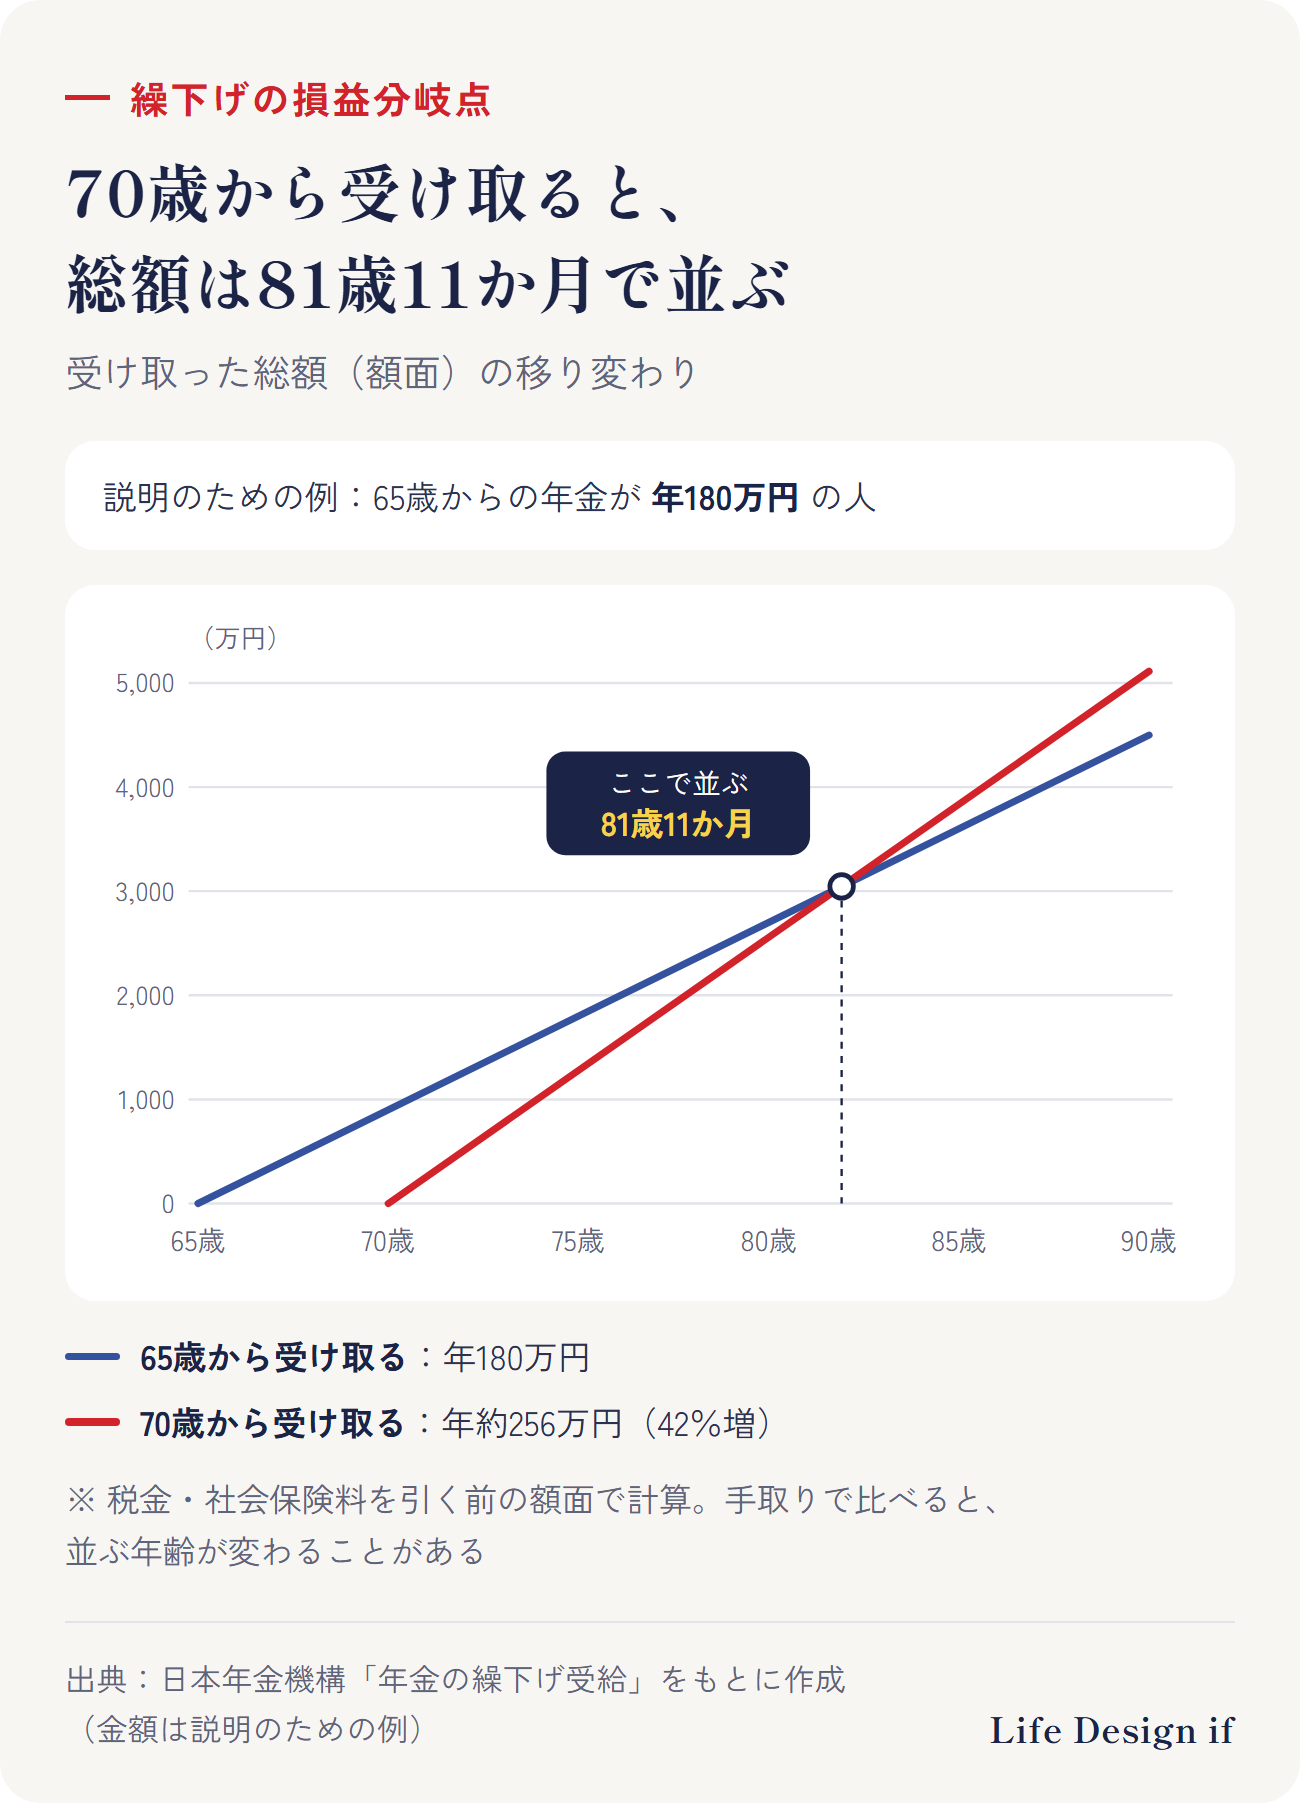
老齢年金は、66歳以後75歳までの間で受け取り始める時期を遅らせる(繰下げ)と、65歳から遅らせた1か月につき0.7%増えます(最大84%)。年金額を一定とした単純な計算では、受け取り始めてから約12年(11年11か月)で、65歳から受け取った場合の総額に追いつきます。
ただ、損益分岐点だけでは決められません。次の3つを、自分の数字で確かめます。
- ねんきん定期便で、65歳からの年金額を確かめる
- 待つ間の暮らしを、年金以外のお金でまかなえるかを確かめる
- 額面ではなく、手取りで考える
繰下げで増える割合と、追いつく年齢
繰下げの増額率は、65歳になった月から、受け取りを申し出た月の前月までの月数×0.7%です。増えた率は、一生変わりません(日本年金機構)。66歳からなら8.4%、70歳からなら42%、75歳からなら84%増えます。
| 受け取り始め | 年額(例) | 総額が並ぶ年齢 |
|---|---|---|
| 65歳 | 180万円 | ― |
| 66歳 | 約195万円 | 77歳11か月 |
| 70歳 | 約256万円 | 81歳11か月 |
| 75歳 | 約331万円 | 86歳11か月 |
65歳からの年額を180万円とした説明のための例で、「総額が並ぶ年齢」は、65歳から受け取った場合と受け取った総額が並ぶ年齢です。年金額を一定とし、税金・社会保険料、加給年金・振替加算、働いている間の支給停止などを考えない単純な計算です。この条件なら、年額が違っても並ぶ年齢は同じですが、実際の損益分岐点はご自身の条件で変わります。昭和27年4月1日以前に生まれた方などは、繰下げは70歳まで(最大42%)です。
「自分の数字」で確かめる3つのこと
- 65歳からの年金額:ねんきん定期便で確かめます。老齢基礎年金と老齢厚生年金は、別々に繰り下げることもできます(例:基礎年金は65歳から、厚生年金は70歳から)
- 待つ間の暮らしのお金:繰り下げている間、その年金は受け取れません。働いて得る収入や退職金・貯蓄で、何年分の暮らしをまかなえるかを書き出します
- 手取り:年金が増えると、税金・社会保険料や、医療・介護の自己負担が変わることがあります(日本年金機構)。手取りで比べると、並ぶ年齢が変わることがあります
くわしく読む
繰り下げる前に確かめたいこと
- 加給年金・振替加算は、繰り下げても増えず、待つ間は受け取れません
- 65歳以降も厚生年金に入って働く場合、在職老齢年金で止まる分は、増額の対象になりません
- 繰下げの請求は、遺族が代わりにすることはできません
- 70歳以後に、65歳からの分をさかのぼって受け取ることを選ぶと、請求の5年前に繰下げを申し出たとみなして増額した年金の、過去5年分を一括で受け取れます(昭和27年4月2日以後に生まれた方など。80歳以後の請求などは対象外)
高松市・香川で相談するなら
まとめ
- 年金は66歳以後に繰り下げると、1か月につき0.7%増える(75歳まで、最大84%)
- 単純な計算では、受け取り始めてから約12年で、65歳からの総額に並ぶ
- 損益分岐点だけでなく、年金額・待つ間の暮らしのお金・手取りを、自分の数字で確かめる
ご相談のご案内
この記事では、年金をいつから受け取るかを、自分の数字で考える方法を一般的にまとめました。ご相談では、老後の暮らしの「いつ・いくら要るか」をもとに、年金と、それまでのお金をどう分けて置いておくかの考え方を一緒に整理します。Life Design ifは、投資信託・株式などの販売はしていません。まずは1分の簡易チェックで、向いているお金の置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、公的年金の繰下げ受給の仕組みの一般的な説明です。例の金額は説明のための例です。ご自身の年金額や手続きは、ねんきん定期便や年金事務所でご確認ください。
出典
- 日本年金機構「年金の繰下げ受給」 https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/kuriage-kurisage/20140421-02.html
(2026年10月22日時点の情報です)