この記事の結論
ふるさと納税とiDeCoは、併用できます。
ただ、iDeCoの掛金は全額が所得控除(小規模企業共済等掛金控除)の対象です。課税される所得がある方は所得税と住民税が下がり、そのぶん、2,000円の負担で済むふるさと納税の上限も、一般に下がります。
併用する年は、iDeCoの掛金を入れて上限を計算し直してから寄附の額を決めます。
上限が下がるのは、住民税の「2割」が小さくなるから
ふるさと納税は、上限の範囲で寄附すると、寄附額のうち2,000円を超える部分が、確定申告をする場合は次の3つで控除されます(総務省。ワンストップ特例では、所得税の分も住民税から控除)。
- 所得税:(寄附額−2,000円)×所得税の税率(対象は総所得金額等の40%まで)
- 住民税の基本分:(寄附額−2,000円)×10%
- 住民税の特例分:残りの部分。ただし、住民税の所得割額の2割が上限
3の上限を超えて寄附すると、3つを合わせても控除しきれず、負担が2,000円を超えます。
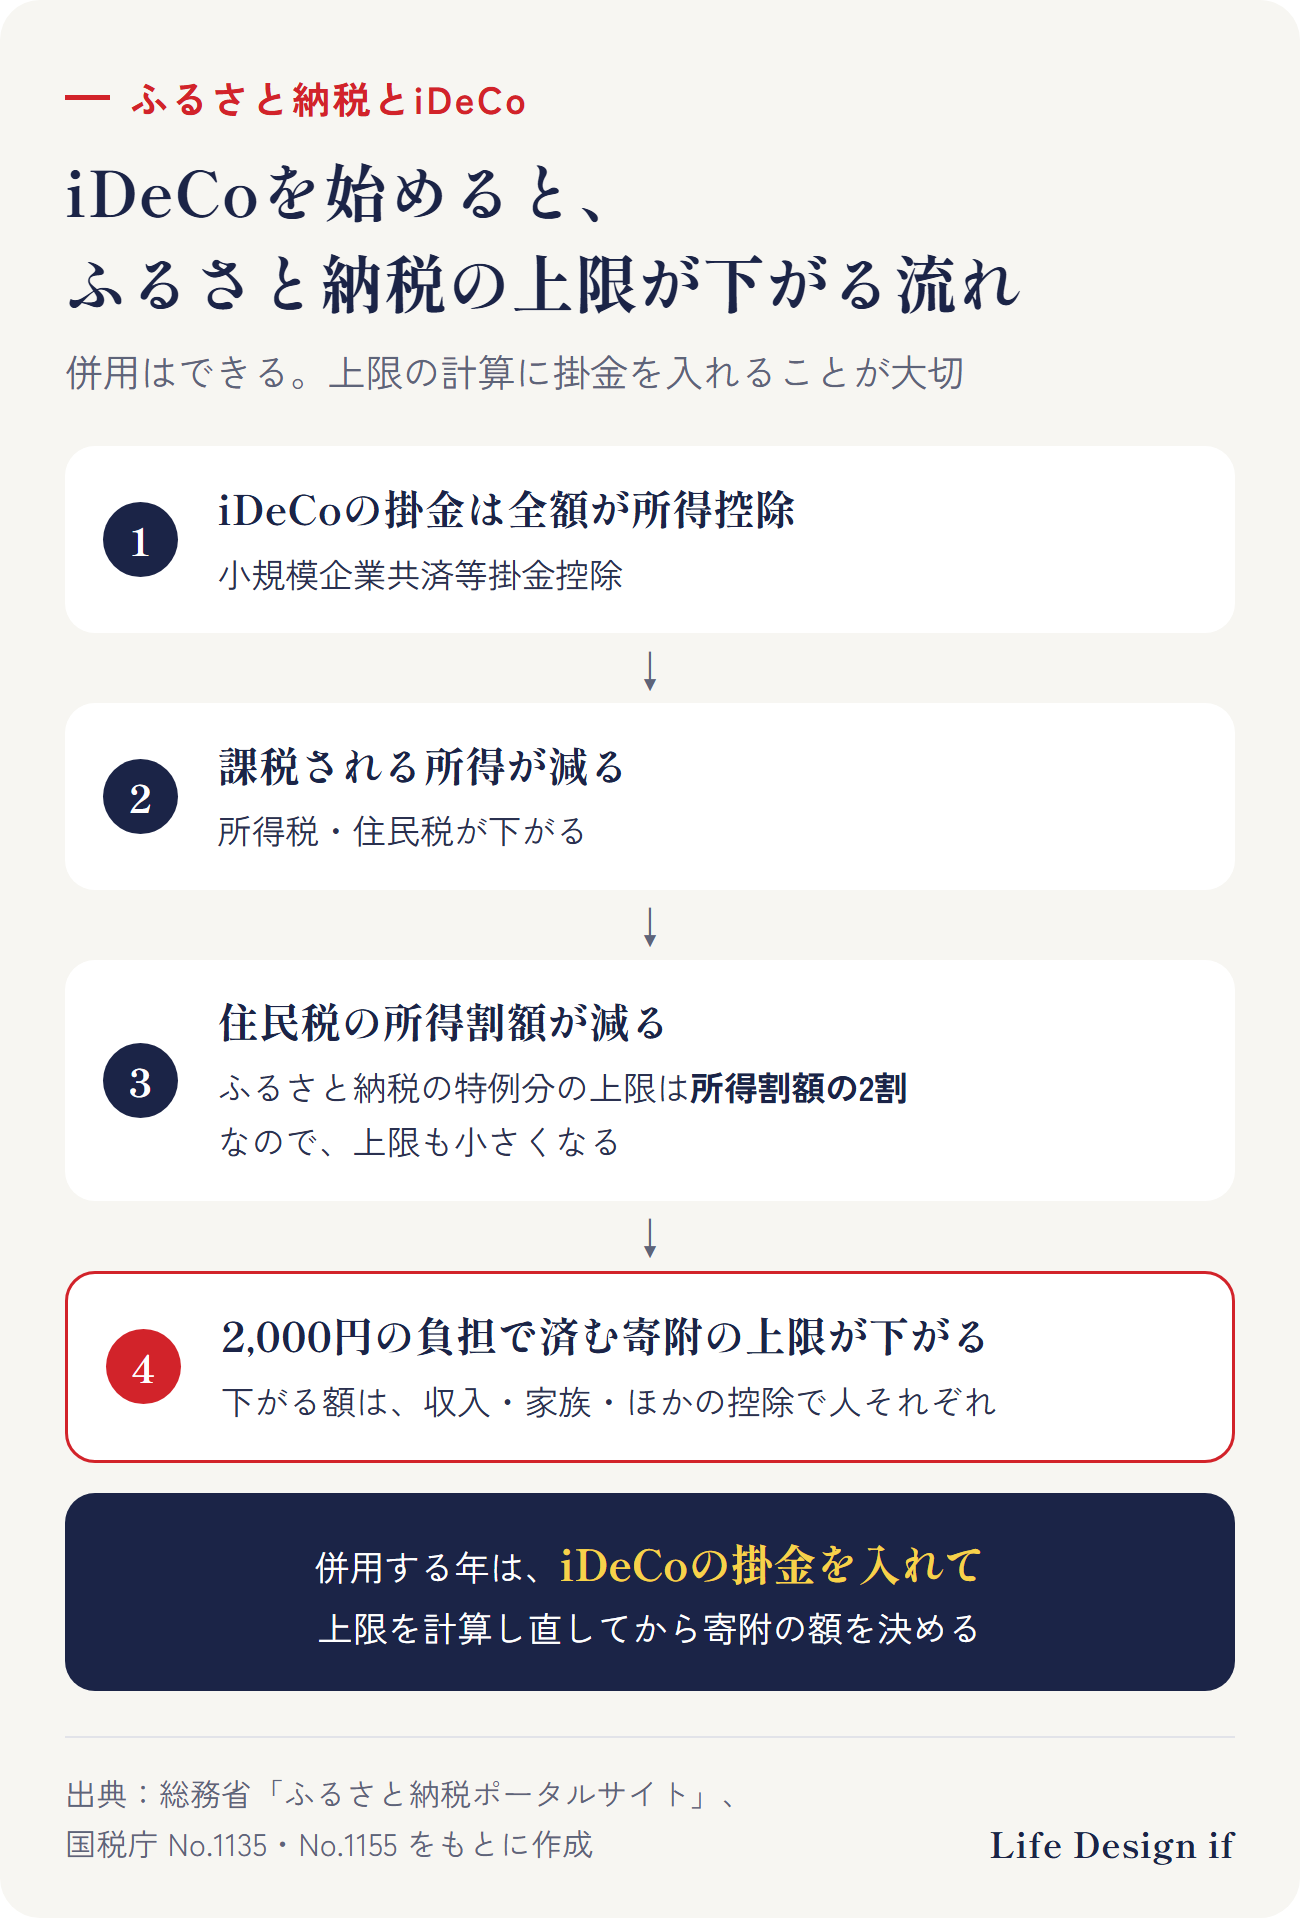
iDeCoを始める前の上限のまま寄附すると、負担が2,000円を超えることがあります。上限の計算に、iDeCoの掛金を入れ忘れないことが大切です。
併用する年に確かめる順番
- その年に払うiDeCoの掛金の合計を出す
- 上限の目安を出すときは、iDeCoの掛金と、ほかの所得控除(生命保険料控除・医療費控除など)も入れて計算する
- 年の途中でiDeCoを始めた・掛金を変えた年は、計算し直す
- 目安はあくまで目安なので、上限ぎりぎりにせず、余裕をもった額にする
くわしく読む
申告の手続きで気をつけること
- 会社員などは、iDeCoの控除を年末調整で受けられます。確定申告が要らない人で寄附先が5団体以内なら、ふるさと納税はワンストップ特例で控除を受けられます
- iDeCoの控除を年末調整で出し忘れた、医療費控除を受けるなどで確定申告をする場合は、ワンストップ特例の申請は無効になります。ふるさと納税の寄附も、確定申告に含めます
高松市・香川で相談するなら
まとめ
- ふるさと納税とiDeCoは併用できる
- iDeCoの掛金で住民税の所得割額が減ると、ふるさと納税の上限(特例分は所得割額の2割まで)も一般に下がる
- 併用する年は、iDeCoの掛金を入れて上限を計算し直し、余裕をもった額で寄附する
- 確定申告をする年は、ワンストップ特例は使えず、寄附も申告に含める
ご相談のご案内
この記事では、ふるさと納税とiDeCoを併用するときの上限の仕組みを一般的にまとめました。ご相談では、教育費・住まい・老後などの予定をもとに、「いつ・いくら要るか」と、それぞれのお金をどこに置いておくかの考え方を一緒に整理します。Life Design ifは、投資信託・株式などの販売はしていません。まずは1分の簡易チェックで、向いているお金の置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※2027年の寄附からは、特例分の上限が「所得割額の2割」と「定額(住民税あわせて193万円)」の低いほうになる見直しが予定されています(令和8年度税制改正の大綱)。所得がとても高い方に関わる見直しです。
※この記事は、ふるさと納税とiDeCoの税の仕組みの一般的な説明です。控除の上限額は人によって違います。個別の税額や手続きは、お住まいの市区町村・税務署・税理士にご確認ください。
出典
- 総務省「ふるさと納税ポータルサイト 税金の控除について」 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html
- 国税庁「No.1155 ふるさと納税(寄附金控除)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1155.htm
- 国税庁「No.1135 小規模企業共済等掛金控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
(2026年10月22日時点の情報です)