この記事の結論
掛け捨てと貯蓄型の違いは、払ったお金が戻るかどうかと、同じ年齢・保険金額で比べたときの保険料です。
- 掛け捨て:満期保険金がなく、解約返戻金もない・少ない。同じ年齢・保険金額で比べると、保険料は一般に少なめ
- 貯蓄型:満期保険金や解約返戻金など、戻るお金がある。そのぶん保険料は多め。受け取る額が払った額を下回ることもある
どっちがよいかは、人によって違います。考えるときは、「保障」と「貯める」を分けて、まず何に備えるかで保障の形を決め、貯めたいお金は使う時期と目的から、ほかの方法と並べて考えます。
掛け捨てと貯蓄型の違い
一般に、満期保険金がなく、解約返戻金もない・少ない保険を「掛け捨て」、満期保険金や解約返戻金などの戻るお金がある保険を「貯蓄型」と呼びます。
| 掛け捨て | 貯蓄型 | |
|---|---|---|
| 主な保険の種類 | 定期保険、収入保障保険など | 終身保険、養老保険、個人年金保険など |
| 戻るお金 | 満期保険金なし。解約返戻金もない・少ない | 満期保険金・解約返戻金・年金など |
| 保険料(同じ年齢・保険金額) | 一般に少なめ | 多め |
| 早い時期にやめたとき | 戻るお金はほとんどない | 払った額を下回ることがある |
定期保険は、少ない保険料で多くの保険金を準備できる「保障の働き」が中心の保険です。養老保険や終身保険には「貯める働き」もありますが、預貯金のように、預けたお金が増えて戻ってくるとは限りません。
くわしく読む
途中でやめたときの違い
掛け捨て
定期保険や収入保障保険の解約返戻金は、多くの場合あまりありません。解約返戻金がない形のものもあります。
貯蓄型
貯蓄型でも、受け取る額が払った保険料の合計を下回ることがあります。終身保険は、保険料を払っている期間の途中で解約すると、ほとんどの場合下回ります。養老保険の満期保険金や、個人年金保険の解約返戻金も、下回ることがあります。
変額保険は運用の実績、外貨建ての保険は為替の変動で受け取る額が変わり、長く続けても払った保険料の合計を下回ることがあります。途中で保険料を払えなくなると、思っていた額にならないこともあります。
どっちにするかは「保障」と「貯める」を分けて考える
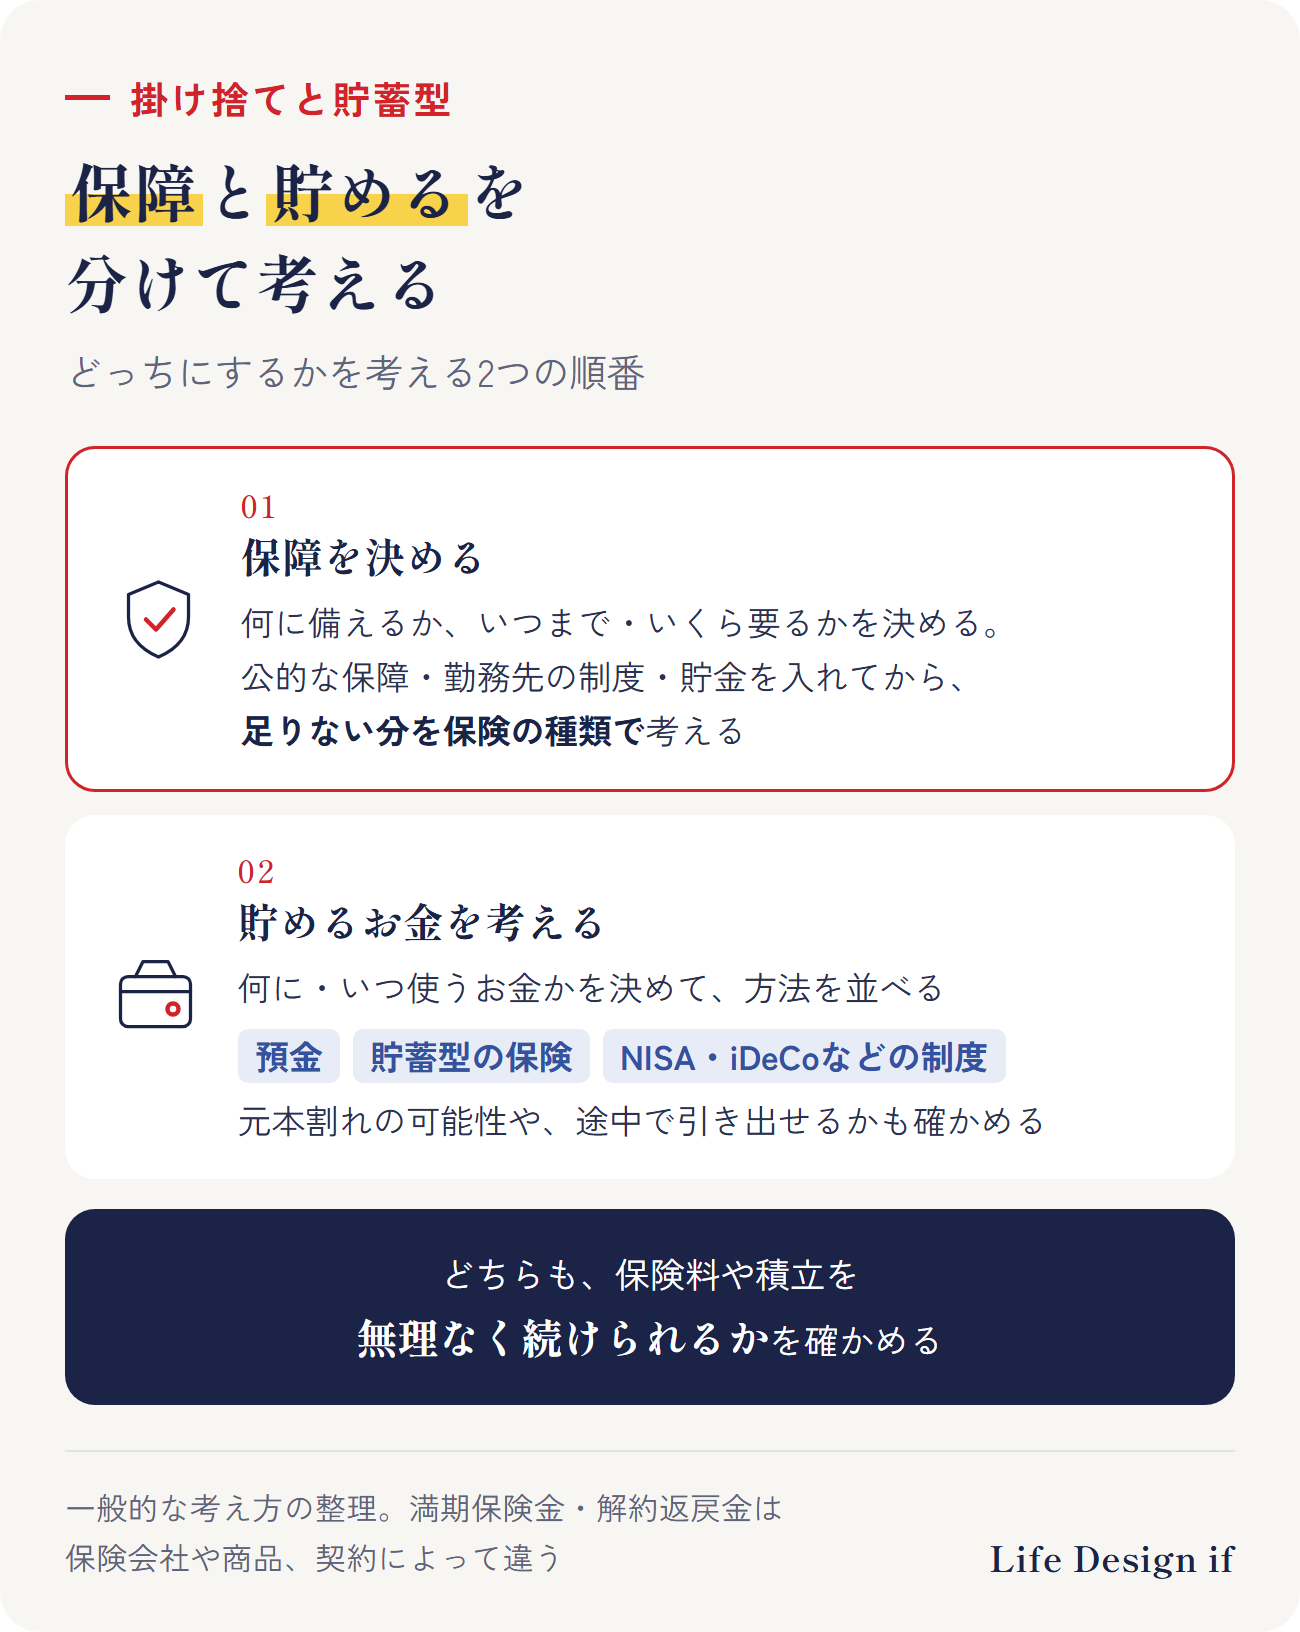
1. 保障を決める
亡くなったとき・働けないときなど、何に備えるか、いつまで・いくら要るかを決めます。要る分は、公的な保障と勤務先の制度、貯金を入れてから考えます。この段階では、保険の種類は「備え方」として選びます。
2. 貯めるお金を考える
貯めたいお金があるときは、何に・いつ使うお金かを決め、預金や貯蓄型の保険、NISA・iDeCoなどの制度を使う方法を並べて比べます。元本割れの可能性や、途中で引き出せるかも確かめます。
保障と貯めることを1つの保険でまとめると、保険料が多くなります。続けられる額かどうかも、あわせて確かめましょう。
高松市・香川で相談するなら
このテーマの全体の流れ(完全ガイド)
まとめ
- 掛け捨てと貯蓄型の違いは、払ったお金が戻るかどうかと、同じ保障で払う額
- 同じ年齢・保険金額で比べると、掛け捨ては保険料が一般に少なめで、戻るお金はない・少ない。貯蓄型は戻るお金があるが、保険料は多め
- 貯蓄型も、受け取る額が払った額を下回ることがある
- どっちにするかは、「保障」と「貯める」を分けて考える。貯めるお金は、使う時期と目的から方法を並べて比べる
ご相談のご案内
この記事では、掛け捨てと貯蓄型の違いと、考えるときの順番を、一般的にまとめました。ご相談では、今入っている保険を「保障」と「貯める」に分けて一緒に整理し、何に備える保険か、貯めたいお金をどこに置くかを、ご自身で決められるようにします。今のままでよい、という結論になることもあります(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、生命保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。満期保険金・解約返戻金の額や取扱いは、保険会社や商品、契約によって違います。ご契約の保険会社でお確かめください。投資信託・株式などの販売はしていません。
出典
- 生命保険文化センター「定期保険・養老保険・終身保険はどう違うの?」 https://www.jili.or.jp/knows_learns/q_a/life_insurance/8797.html
- 生命保険文化センター「定期保険」 https://www.jili.or.jp/knows_learns/kind/main/41.html
- 生命保険文化センター「収入保障保険」 https://www.jili.or.jp/knows_learns/kind/main/40.html
- 生命保険文化センター「終身保険」 https://www.jili.or.jp/knows_learns/kind/main/37.html
- 生命保険文化センター「養老保険」 https://www.jili.or.jp/knows_learns/kind/main/38.html
- 生命保険文化センター「個人年金保険」 https://www.jili.or.jp/knows_learns/kind/main/30.html
- 生命保険文化センター「変額保険」 https://www.jili.or.jp/knows_learns/kind/main/29.html
(2026年10月23日時点の情報です)