この記事の結論
個人年金保険の保険料は、条件を満たすと、生命保険料控除の1つ「個人年金保険料控除」の対象になります。国税庁と生命保険文化センターの説明をもとに、ポイントを3つにまとめます。
- 控除額の上限は、所得税で4万円・住民税で2.8万円(2012年1月1日以後の契約の場合)。所得税は年間の保険料が8万円以上で、上限の4万円になる
- 少なくなる税金の目安は「控除額×税率」:例えば年間12万円払っていて所得税の税率が10%なら、所得税(復興特別所得税を含む)が約4千円、住民税が2,800円、あわせて年に約7千円少なくなる計算
- 対象になるのは「税制適格特約」が付いた契約:付いていない個人年金保険は、一般の生命保険料控除の対象になる
控除額がそのまま戻ってくるわけではありません。少なくなる税金は、所得税の税率や、ほかの控除の使い方によって変わります。
個人年金保険料控除とは
生命保険料控除には、「一般生命保険料」「介護医療保険料」「個人年金保険料」の3つの区分があります。個人年金保険料控除は、このうち個人年金保険の保険料についての控除です。
区分ごとに控除額を計算し、3つの区分を合わせた控除額は、所得税で12万円まで、住民税で7万円までです。個人年金保険料は一般生命保険料や介護医療保険料とは別の区分なので、ほかの生命保険で控除を使っていても、この合計の上限の中で足せます。
ただし住民税は、一般と介護医療ですでに上限近くまで使っていると、個人年金保険の分を足しても、合計7万円で止まることがあります。
生命保険料控除の書き方の全体は、次の記事にまとめています。
くわしく読む
控除額の計算(2012年1月1日以後の契約)
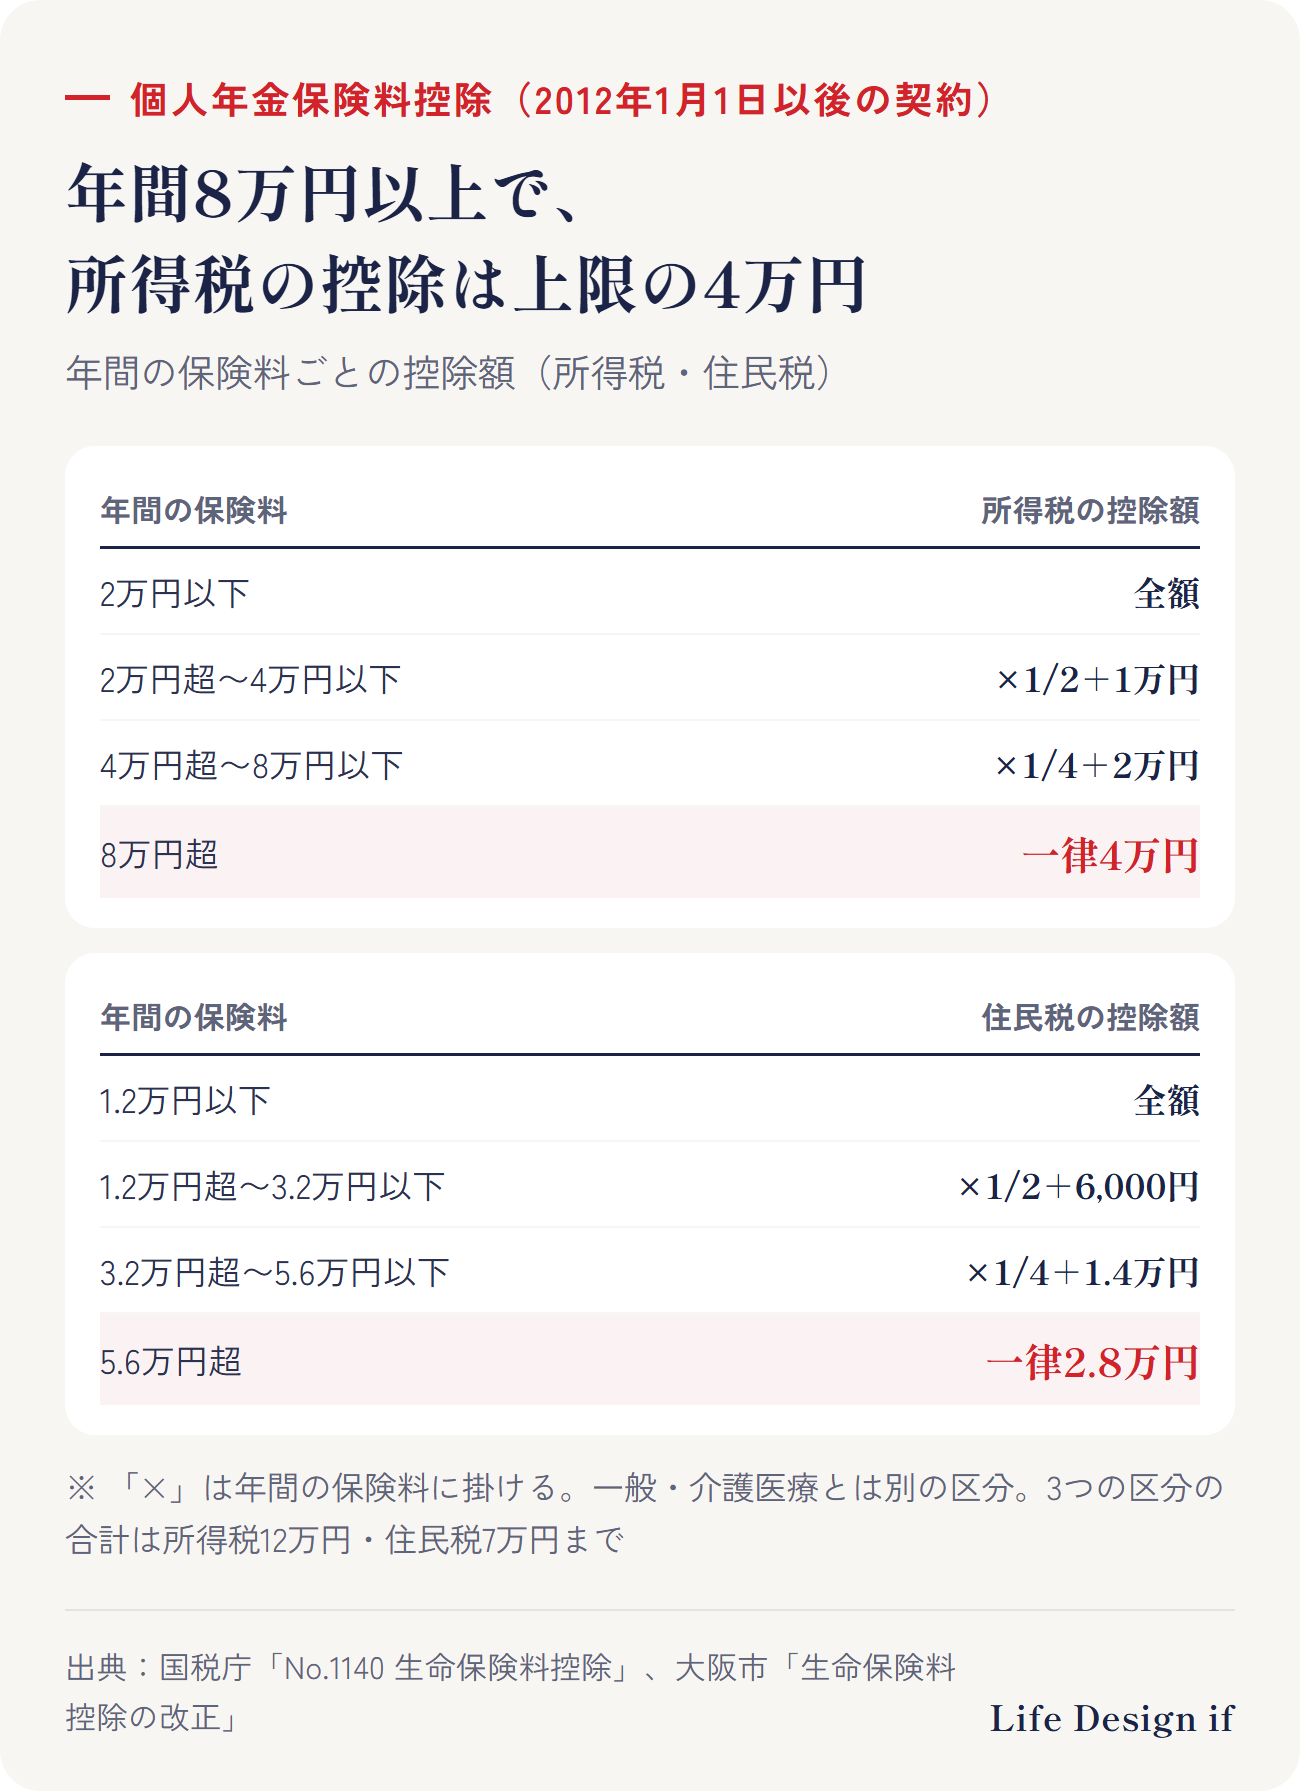
国税庁によると、2012年(平成24年)1月1日以後に結んだ契約(新制度)の控除額は、次の計算で決まります。住民税の控除額も、あわせて載せます。
「年間の保険料」は、その年の1月1日から12月31日までに払った保険料です。同じ区分の契約が2つ以上あるときは、合わせて計算します。控除証明書にある金額で確かめましょう。
| 年間の保険料 | 所得税の控除額 |
|---|---|
| 2万円以下 | 全額 |
| 2万円超〜4万円以下 | 保険料×1/2+1万円 |
| 4万円超〜8万円以下 | 保険料×1/4+2万円 |
| 8万円超 | 一律4万円 |
| 年間の保険料 | 住民税の控除額 |
|---|---|
| 1.2万円以下 | 全額 |
| 1.2万円超〜3.2万円以下 | 保険料×1/2+6,000円 |
| 3.2万円超〜5.6万円以下 | 保険料×1/4+1.4万円 |
| 5.6万円超 | 一律2.8万円 |
例えば、年間の保険料が6万円(月5,000円。説明のための例です)なら、所得税の控除額は6万円×1/4+2万円=3万5千円、住民税の控除額は一律の2万8千円です。
所得税の控除額は、年間の保険料が8万円以上で上限の4万円になります。住民税は、5.6万円以上で上限の2.8万円です。
なお、2026年分・2027年分に、23歳未満の扶養親族がいる方の上限が6万円に上がるのは、一般生命保険料の区分です。国税庁の説明では、個人年金保険料の区分の上限は変わりません。
年末調整で「いくら戻る」か
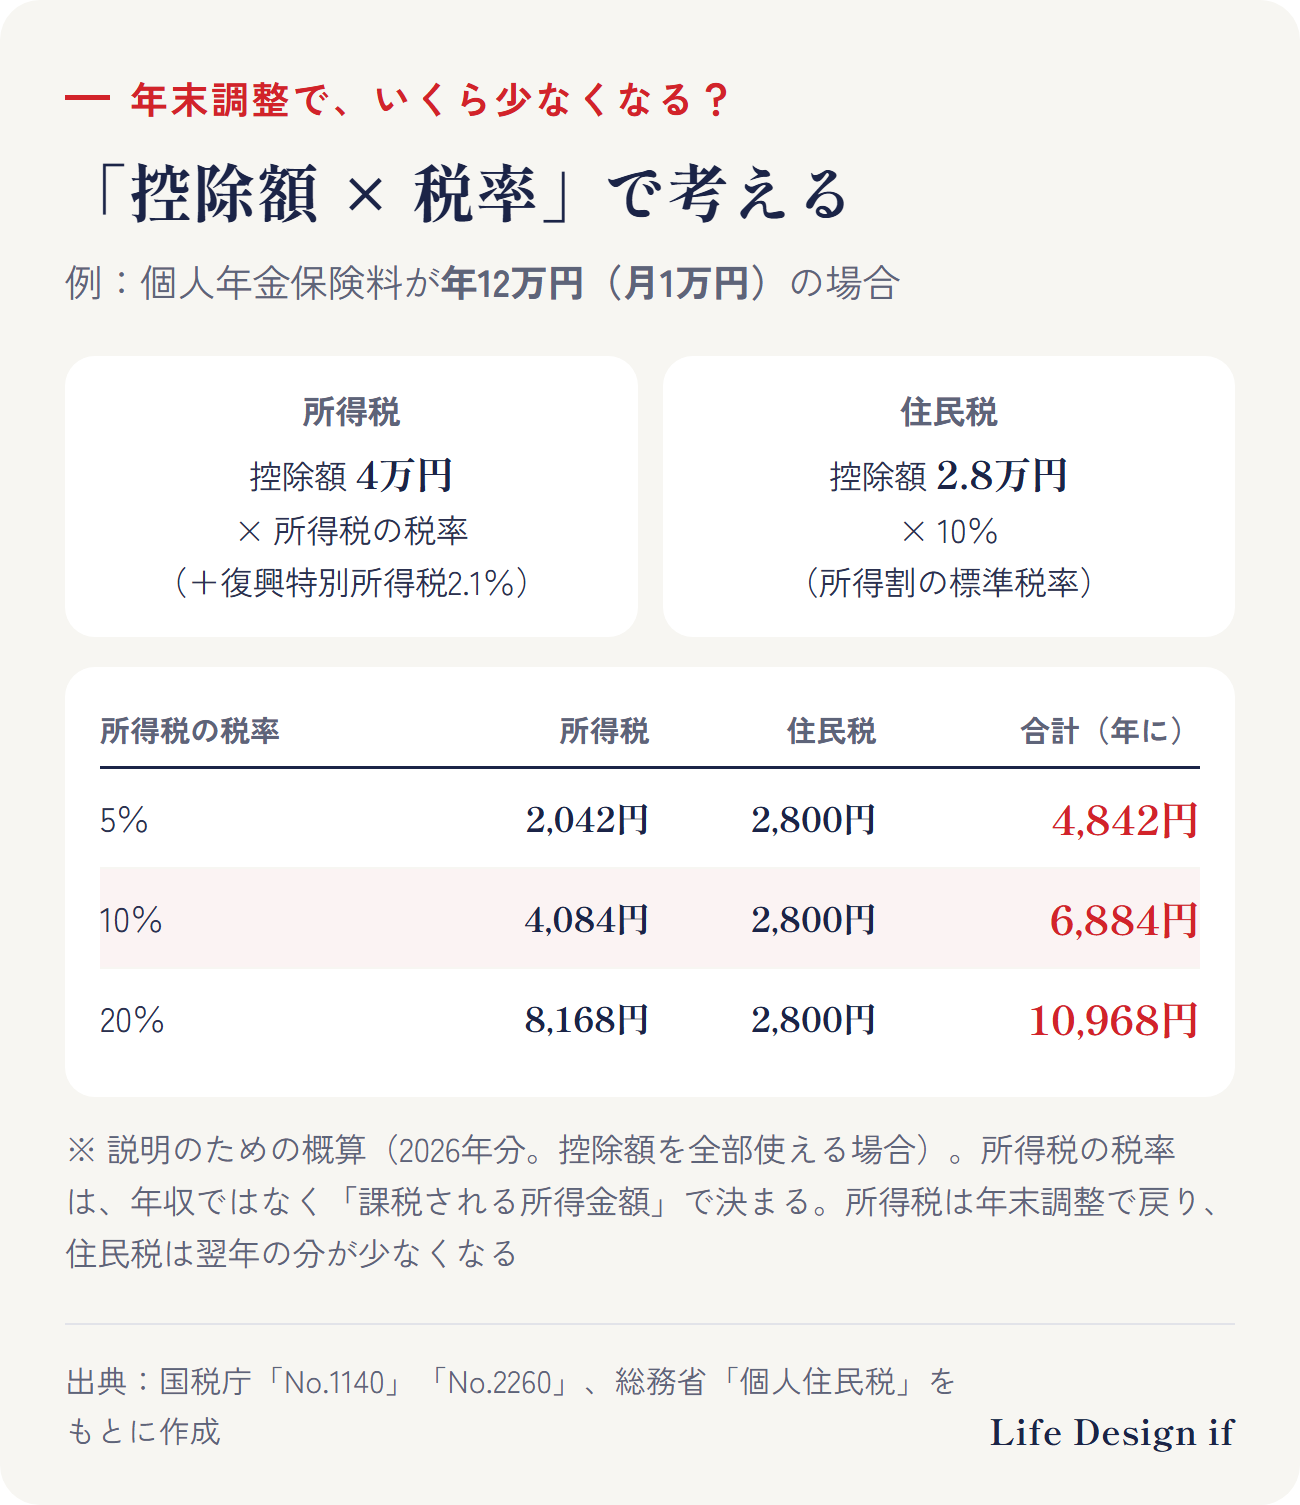
控除は、税金を計算するときの所得から差し引く「所得控除」です。少なくなる税金の目安は、次の式で考えます。
少なくなる所得税 = 所得税の控除額 × 所得税の税率(2026年分は、復興特別所得税としてさらに2.1%分)
少なくなる住民税 = 住民税の控除額 × 10%(住民税の所得割の標準税率)
所得税の税率は、課税される所得金額によって5%から45%まで分かれています(国税庁 No.2260)。
| 課税される所得金額 | 所得税の税率 |
|---|---|
| 1,000円以上 195万円未満 | 5% |
| 195万円以上 330万円未満 | 10% |
| 330万円以上 695万円未満 | 20% |
| 695万円以上 900万円未満 | 23% |
| 900万円以上 1,800万円未満 | 33% |
| 1,800万円以上 4,000万円未満 | 40% |
| 4,000万円以上 | 45% |
「課税される所得金額」は、年収から給与所得控除や社会保険料控除などを差し引いたあとの金額で、1,000円未満は切り捨てます。年収そのものではありません。
会社員の方は、源泉徴収票の「給与所得控除後の金額(調整控除後)」から「所得控除の額の合計額」を引き、1,000円未満を切り捨てた金額を、上の表に当てはめると目安になります(給与のほかに所得がある方は、別に確かめてください)。
計算の例:年間の保険料12万円(月1万円)の場合
月1万円を1月から12月まで払った場合の、説明のための例です。控除額は、所得税が4万円、住民税が2.8万円です。所得税の欄は、復興特別所得税を含みます。
| 税率 | 所得税 | 住民税 | 合計 |
|---|---|---|---|
| 5% | 2,042円 | 2,800円 | 4,842円 |
| 10% | 4,084円 | 2,800円 | 6,884円 |
| 20% | 8,168円 | 2,800円 | 10,968円 |
例えば所得税の税率が10%なら、年に約7千円、税金が少なくなる計算です。
この表は、2026年分の概算です。控除額を全部使えること、控除によって税率の区分が変わらないこと、住宅ローン控除などほかの税額控除の影響がないことを前提にしています。実際の額は、端数の処理などで少し違います。
なお、育児休業中などで、もともと所得税や住民税(所得割)がかからない方は、控除を受けても税金が少なくならないことがあります。
「戻る」のは所得税、住民税は翌年の分が少なくなる
会社員の方は、年末調整で1年分の所得税が計算し直され、毎月の給与から引かれていた額との差が精算されます。控除の分、払いすぎになっていた所得税が戻ってきます。
住民税は、前の年の所得をもとに計算されます。そのため、住民税の分は「戻る」のではなく、翌年に納める住民税が少なくなる形です。給与から天引きされている会社員の方なら、2026年分の控除は、原則として2027年6月から2028年5月までの住民税に反映されます。上の表の住民税2,800円は、その期間の合計の目安です。
所得税の年末調整や確定申告で控除を受けていれば、住民税のために別の手続きは要りません。
対象になる条件(税制適格特約)
個人年金保険料控除の対象になるのは、生命保険文化センターによると、「個人年金保険料税制適格特約」が付いた契約です。この特約を付けるには、次の条件をすべて満たす必要があります。
| 条件 | 内容 |
|---|---|
| 年金の受取人 | 保険料を負担する人か、その配偶者 |
| 被保険者 | 年金の受取人と同じ人 |
| 保険料の払込期間 | 年金を受け取り始めるまでに、10年以上、定期的に払い込む(一時払いは対象外) |
| 年金の受け取り方 | 確定年金・有期年金なら、受け取り始めは60歳以降、受け取る期間は10年以上 |
契約者と保険料を負担する人が違うときなどは、対象になるかを保険会社に確かめましょう。
次の場合は、個人年金保険料控除ではなく、一般の生命保険料控除の対象になります。
- 税制適格特約を付けていない個人年金保険
- 変額個人年金保険
ご自分の契約がどちらかは、保険会社から届く控除証明書の区分の欄で確かめられます。
2011年以前の契約がある場合(旧制度)
2011年(平成23年)12月31日以前に結んだ契約(旧制度)は、計算が違います。国税庁によると、所得税の控除額は次のとおりで、上限は5万円です。
| 年間の保険料 | 所得税の控除額 |
|---|---|
| 2.5万円以下 | 全額 |
| 2.5万円超〜5万円以下 | 保険料×1/2+1.25万円 |
| 5万円超〜10万円以下 | 保険料×1/4+2.5万円 |
| 10万円超 | 一律5万円 |
住民税は、上限が3.5万円です(年間の保険料が7万円を超えると一律3.5万円)。
新制度と旧制度の両方の個人年金保険があるときは、所得税では次のどちらかで計算します。
- 旧制度の保険料が年6万円を超える:旧制度の分だけで計算する(上限5万円)
- 旧制度の保険料が年6万円以下:新制度と旧制度の控除額を足す(上限4万円)
住民税で両方あるときは、合わせた控除額の上限は2.8万円です。ただし、旧制度の分だけで計算したほうが多いときは、そちらを使えます。
古い契約でも、更新や転換をすると、新制度の契約として扱われることがあります。見直すときは、控除の上限も変わることがあるので、控除証明書の区分(新・旧)と保障の中身をあわせて確かめましょう。
手続き
生命保険文化センターの説明をもとに、手続きをまとめます。
- 会社員の方:保険会社から届く控除証明書を、「給与所得者の保険料控除申告書」に付けて、年末調整で勤務先に出す。給与天引きで払っている場合は、証明書の添付は要らない(申告書の書き方は、勤務先の案内に従う)
- 自営業の方など:確定申告で控除を受ける(例年2月16日〜3月15日)
- 控除証明書:10月ごろから届く。電子データで出してもらうこともでき、マイナポータルでまとめて受け取ることもできる
年収が2,000万円を超える方など、年末調整を受けられない方は、確定申告が必要です。
控除は「おまけ」。何のために入るかで考える
個人年金保険は、老後などに向けて計画的に積み立てるための保険です。控除で税金が少なくなるのは、そのうえでの「おまけ」です。
入る前・見直す前には、次の点もあわせて確かめましょう。
- 途中で解約すると、契約からの年数によっては、受け取るお金(解約返戻金)が払った保険料の合計を下回ることがある
- 外貨建てなど、為替や市場の動きによって受け取る額が変わる型か(その変動は、契約者・受取人が負う)
- 老後のお金に向けた積み立てには、iDeCoやNISAなど、ほかの方法もある
公的年金でどのくらい受け取れるかを先に見てから、足りない分をどう準備するかを考えると、決めやすくなります。
くわしく読む
このテーマの全体の流れ(完全ガイド)
まとめ
- 個人年金保険料控除は、生命保険料控除の3つの区分の1つ。一般・介護医療とは別の区分で、3つの合計は所得税12万円・住民税7万円まで
- 2012年1月1日以後の契約は、所得税の上限4万円(年間の保険料8万円以上で上限)、住民税の上限2.8万円(5.6万円以上で上限)
- 少なくなる税金の目安は「控除額×税率」。年間12万円・所得税の税率10%なら、年に約7千円
- 所得税は年末調整で戻り、住民税は翌年の分が少なくなる
- 対象は税制適格特約が付いた契約。付いていない契約や変額個人年金保険は、一般の生命保険料控除へ
- 控除は「おまけ」。老後のお金をどう準備するかから考える
ご相談のご案内
この記事では、個人年金保険料控除の仕組みと、少なくなる税金の目安を一般的にまとめました。ご相談では、控除証明書と保険証券をもとに、今の保険が何に備えていて、毎月いくら払っているのかを一緒に確認します。老後に向けた積み立てを、保険で続けるか、ほかの方法と組み合わせるかも、家計に合わせて考えたい方は、お気軽にどうぞ(相談無料/対面:香川・徳島、オンライン:全国)。税金の計算そのものは、勤務先や税務署、税理士にご確認ください。
※この記事は、制度の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。控除の対象になるかは、控除証明書や保険会社の案内でご確認ください。
出典
- 国税庁「No.1140 生命保険料控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm
- 国税庁「No.1141 生命保険料控除の対象となる生命保険契約等」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1141.htm
- 国税庁「No.2260 所得税の税率」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 生命保険文化センター「生命保険料控除」 https://www.jili.or.jp/knows_learns/basic/tax/22.html
- 生命保険文化センター「個人年金保険」 https://www.jili.or.jp/knows_learns/kind/main/30.html
- 大阪市「平成25年度から個人市・府民税の生命保険料控除が変わります」 https://www.city.osaka.lg.jp/zaisei/cmsfiles/contents/0000385/385042/H25kaisei.pdf
- 総務省「個人住民税」 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html
- 高松市「個人住民税の納税の方法」 https://www.city.takamatsu.kagawa.jp/smph/kurashi/kurashi/tax/siminzei/noufu/kojinnnouhu.html
(2026年10月17日時点の情報です)