この記事の結論
40代のライフプランでは、教育費の山と老後の準備が、同じ年表の上で重なることを確かめます。
- 家族全員の年齢の行を書き、子どもの入学・進学の年を置く
- 自分たちの退職までの年数と、老後の準備を置く
- 親のこと(介護・実家)も、分かる範囲で置く
- 重なる年は、動かせるものをずらし、動かせないものは前の年から準備する
40代は、2つの準備が同時に進む
子どもがいる40代は、高校・大学の教育費の山が近づく一方で、退職までの年数も見えてくる時期です。教育費と老後の準備を、同じ数年の中で進めることになります。
40歳になると、医療保険に入っている人は介護保険の第2号被保険者になり、介護保険料を医療保険の保険料とあわせて納めます(64歳まで。厚生労働省「介護保険制度の概要」)。会社員の方は給与から引かれる額が変わるので、年表の手取りの行も直しておきます。
子どもがいない方も、この記事の「老後の準備」と「親のこと」の行は、同じように使えます。
子どもの年齢の行で、重なる年を見つける
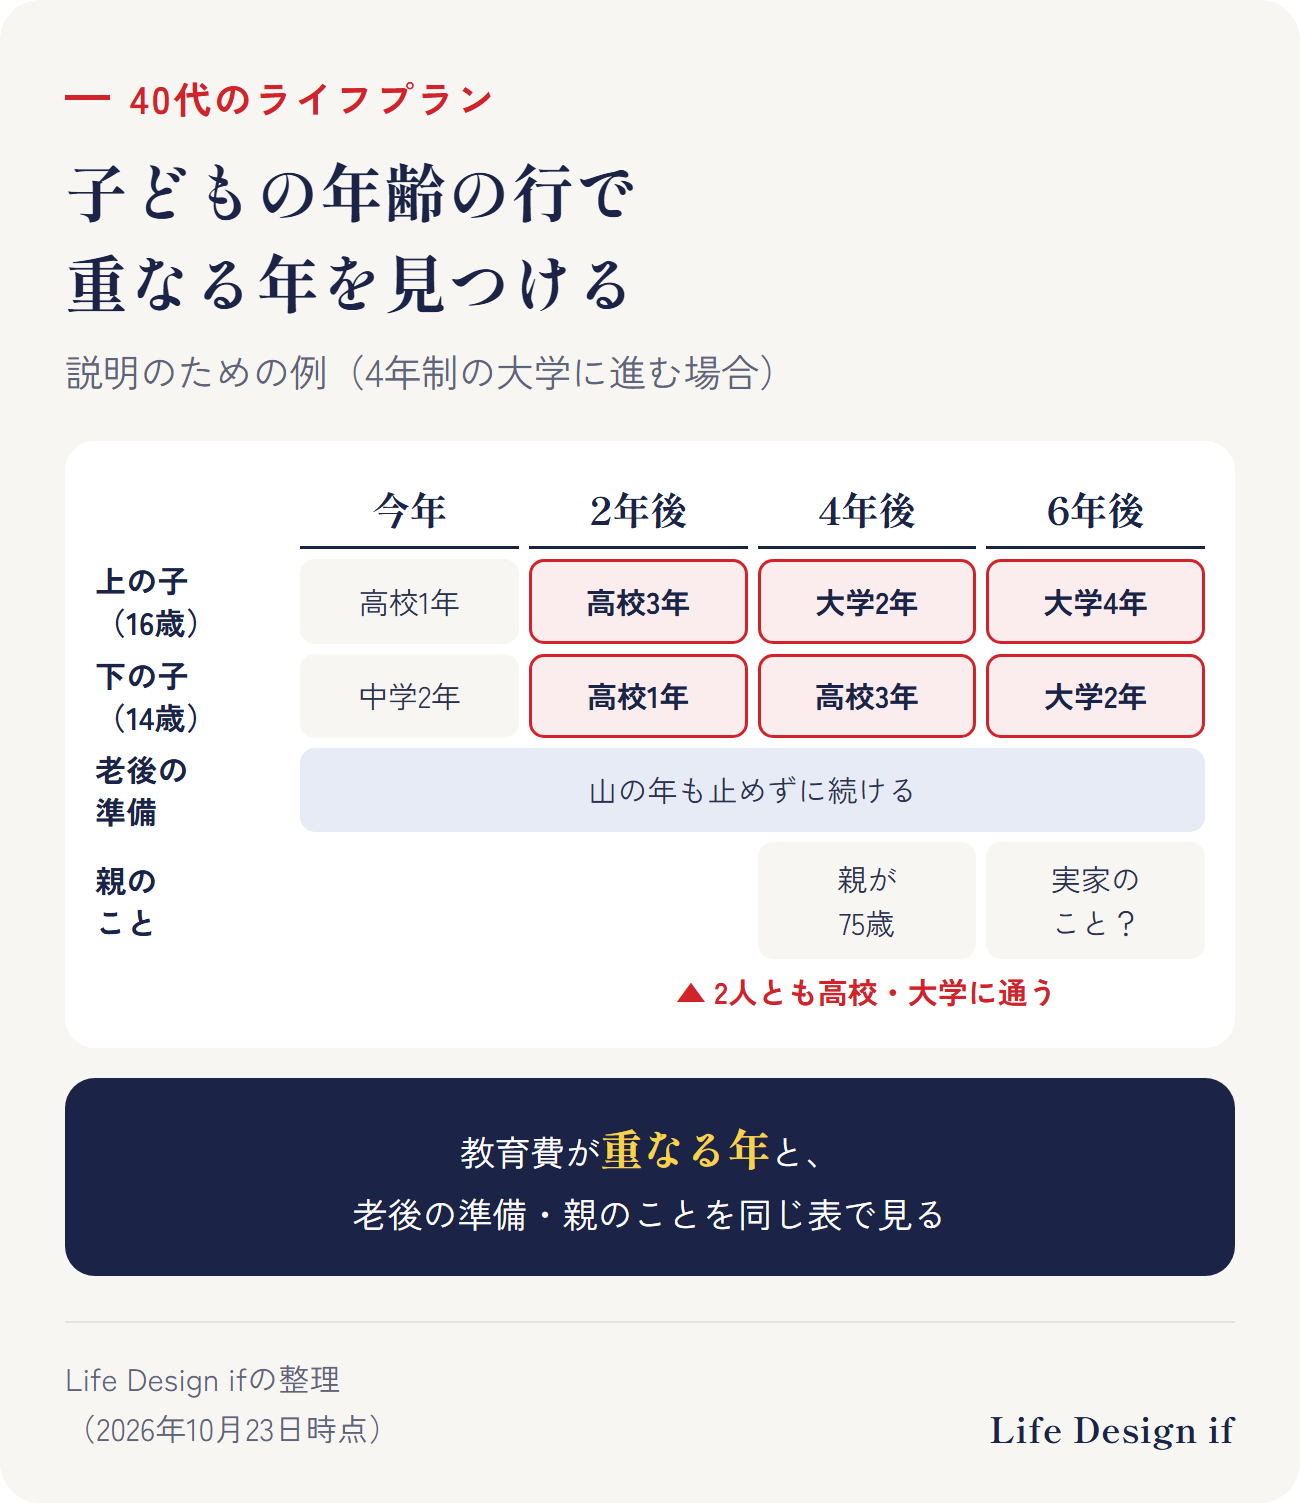
年表のいちばん上に、自分・パートナー・子どもの年齢を1行ずつ書きます。子どもの学年が分かれば、高校・大学に進む年が決まります。
子どもが2人以上いると、教育費がかかる時期が重なる年が出てきます。図の例(4年制の大学に進む場合)では、2年後から6年後まで、2人とも高校か大学に通います。印をつけたいのは、次のことが同じ年に来るときです。
- 子どもの入学・進学
- 住宅ローンの返済や、車・家電の買い替え
- 老後の準備に回したいお金
教育費の目安や、教育費と老後資金の順番の考え方は、それぞれの記事にまとめています。
くわしく読む
親のことも、分かる範囲で置く
40代になると、親のことも年表に入れておきたい行になります。介護や実家の住み替え・片付けは、時期も金額も読みにくいものです。親の年齢と、分かっている住まいや暮らしの予定を書き、自分たちの予定と並べておきます。
介護が必要になったときの費用を、親のお金から出すか、きょうだいでどう分けるかは、早めに家族で話しておきたいことの一つです。介護保険のしくみは、別の記事にまとめています。
重なる年は、前の年から準備を並べる
重なる年が見つかったら、その年の前から準備を並べます。
- 時期を動かせるもの(車の買い替え、リフォームなど)は、山の年からずらす
- 使う年が決まっているもの(教育費)は、その年までに分けておく額を出す
- 使うまで長いもの(老後の準備)は、山の年も止めずに続けられる額を考える
年表とあわせて、お金の表(キャッシュフロー表)で各年の貯蓄の残りを確かめると、山の年にお金が足りるかどうかが見えてきます。
まとめ
- 40代は、教育費の山と老後の準備が同じ時期に進む
- 40歳からは介護保険料も納めるので、手取りの行を直しておく
- 家族全員の年齢の行を書くと、教育費が重なる年が見える
- 親のことも分かる範囲で置き、重なる年は動かせるものをずらし、前の年から準備する
ご相談のご案内
この記事では、40代のライフプランの立て方を一般的にまとめました。Life Design ifの無料相談では、叶えたいことの書き出しから、年表とお金の流れにするところまで、ご自身で続けられる形でお伝えしています。対面のご相談は香川・徳島で、オンラインのご相談は全国からお受けしています。
※この記事は、ライフプランの考え方の一般的な説明です。例は説明のための例です。特定の保険会社・金融商品をおすすめするものではありません。
出典
- 厚生労働省 老健局「介護保険制度の概要」(令和7年7月) https://www.mhlw.go.jp/content/001512842.pdf
(2026年10月23日時点の情報です)