この記事の結論
会社員の方は、年末調整で「保険料控除申告書」を勤務先に出すと、生命保険料控除を受けられます。
書くときのポイントは3つです。
- 控除証明書を、区分(一般・介護医療・個人年金)ごとに分ける
- 新制度か旧制度かを確かめて、表に当てはめて計算する
- 3つの区分の合計は12万円まで
さらに2026年分と2027年分(令和8年分・令和9年分)は、23歳未満の扶養親族がいる方の、新制度の一般生命保険料の控除の上限が4万円から6万円になります。
書く流れ
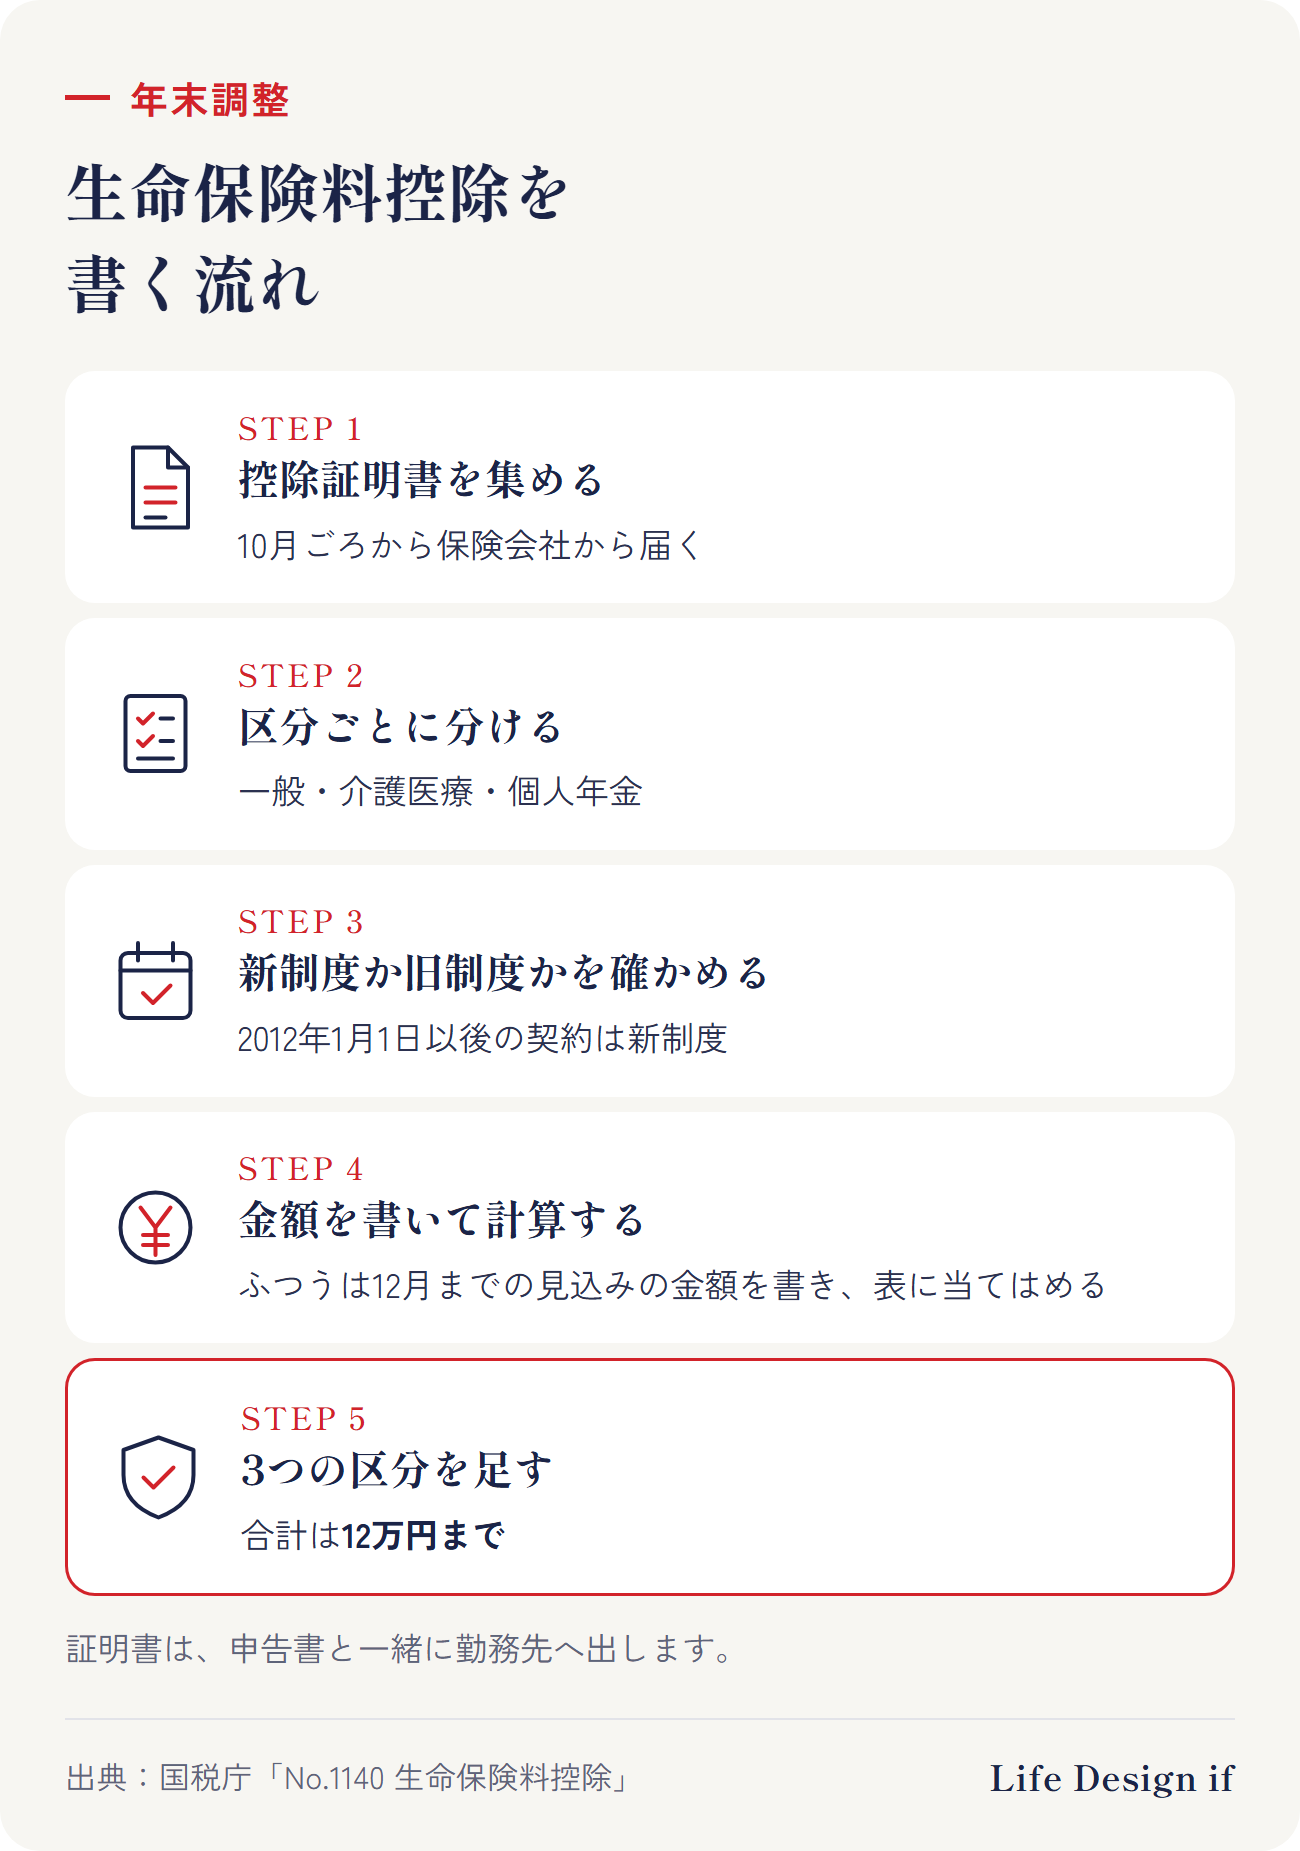
- 控除証明書を集める:10月ごろから保険会社から届きます(控除証明書の見方)
- 区分ごとに分ける:一般生命保険料・介護医療保険料・個人年金保険料
- 新制度か旧制度かを確かめる:2012年(平成24年)1月1日以後に結んだ契約は新制度です
- 金額を書いて計算する:ふつうは、証明書にある12月まで払った場合の見込みの金額を書きます
- 3つの区分を足す:合計の上限は12万円です
保険会社の名前、保険の種類、契約者、受取人などを書く欄もあります。証明書を見ながら写しましょう。証明書は、申告書と一緒に勤務先に出します(電子データで出せる会社もあります)。
控除額の計算(新制度)
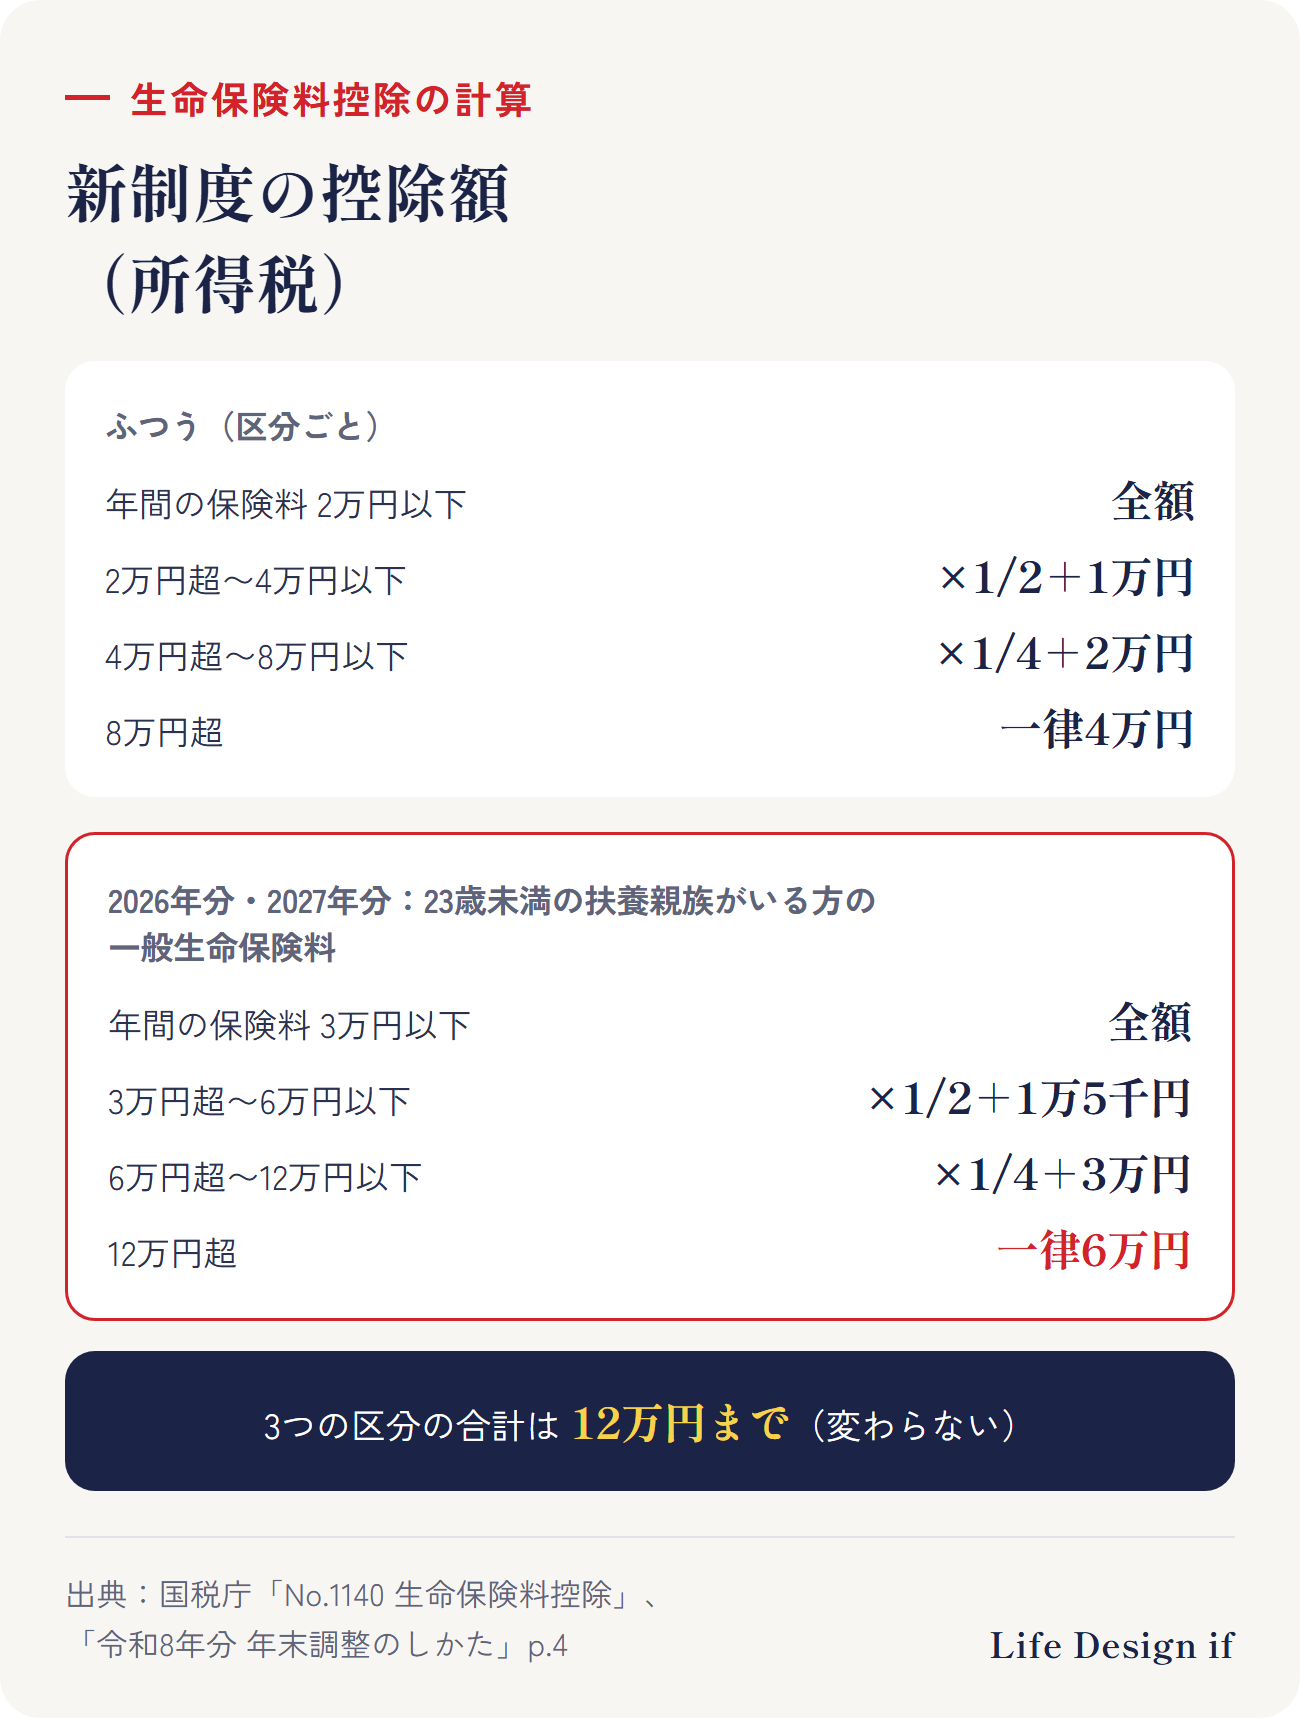
国税庁によると、新制度の控除額は、区分ごとに次の計算で決まります(所得税)。
| 年間の保険料 | 控除額 |
|---|---|
| 2万円以下 | 全額 |
| 2万円超〜4万円以下 | 保険料×1/2+1万円 |
| 4万円超〜8万円以下 | 保険料×1/4+2万円 |
| 8万円超 | 一律4万円 |
例えば、一般生命保険料が年間6万円なら、6万円×1/4+2万円=3万5千円です。
旧制度の契約は計算が違い、区分ごとの上限は5万円です。新旧の両方の契約があるときの計算もあります。申告書の裏や国税庁の案内に沿って計算しましょう。
2026年分・2027年分:23歳未満の扶養親族がいる方
国税庁によると、2026年分と2027年分(令和8年分・令和9年分)は、23歳未満の扶養親族がいる方の、新制度の一般生命保険料の控除額を、次の表で計算します。
| 年間の一般生命保険料 | 控除額 |
|---|---|
| 3万円以下 | 全額 |
| 3万円超〜6万円以下 | 保険料×1/2+1万5千円 |
| 6万円超〜12万円以下 | 保険料×1/4+3万円 |
| 12万円超 | 一律6万円 |
同じ年間6万円なら、6万円×1/2+1万5千円=4万5千円。ふつうの計算より1万円多くなります。
ただし、次の点は変わりません。
- 介護医療保険料・個人年金保険料の上限は、それぞれ4万円のまま
- 3つの区分の合計の上限は12万円のまま
当てはまるかどうか、申告書のどこに書くかは、勤務先から配られる用紙の説明や、国税庁の「年末調整のしかた」で確かめてください。
今年、保険を解約・見直した場合は?
国税庁によると、年の途中で生命保険を解約しても、解約するまでに払った保険料は生命保険料控除の対象になります。
解約で受け取るお金(解約返戻金)は、税金の上では原則として「一時所得」という別の所得として扱います。払った保険料から差し引く必要はありません。
見直しで新しい保険に入った場合は、新しい保険で今年払った保険料も、区分ごとに合わせて計算します。
10月ごろに届く控除証明書の金額は、12月まで払った場合の見込みのことがあります。証明書が届いたあとに解約・見直しをした場合、どの金額を書けばよいかは、保険会社や勤務先に確かめてください。受け取ったお金の税金など、個別の判断は税務署や税理士にご確認ください。
解約するかどうかを決める前に確かめたいことは、保険を解約する前に確認したい4つのことにまとめています。
控除が効くのは「税金」
生命保険料控除は、税金を計算するときの所得から差し引く「所得控除」です。控除額がそのまま戻ってくるわけではなく、戻る税金の額は所得税の税率によって変わります。
「控除があるから保険に入る」のではなく、必要な保障に入った結果として、控除も使う、という順番で考えるのがおすすめです。
このテーマの全体の流れ(完全ガイド)
まとめ
- 証明書を区分ごとに分け、新制度か旧制度かを確かめて計算する
- 3つの区分の合計は12万円まで
- 2026年分・2027年分は、23歳未満の扶養親族がいる方の、新制度の一般生命保険料の上限が6万円に
- 年の途中で解約しても、解約までに払った保険料は控除の対象
- 控除は「おまけ」。保険は、何に備えるかで選ぶ
ご相談のご案内
この記事では、生命保険料控除の書き方を一般的にまとめました。ご相談では、控除証明書と保険証券をもとに、今の保険が何に備えていて、毎月いくら払っているのかを一緒に確認します(相談無料/対面:香川・徳島、オンライン:全国)。税金の計算そのものは、勤務先や税務署、税理士にご確認ください。
※この記事は、制度の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。
出典
- 国税庁「No.1140 生命保険料控除」(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm
- 国税庁「令和8年分 年末調整のしかた」(p.4「年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例」) https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm
- 国税庁「No.1140 生命保険料控除」質疑応答 Q2「年の中途で生命保険契約を解約し解約一時金を受け取った場合の生命保険料」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140_qa.htm#q2
(2026年10月9日時点の情報です)