この記事の結論
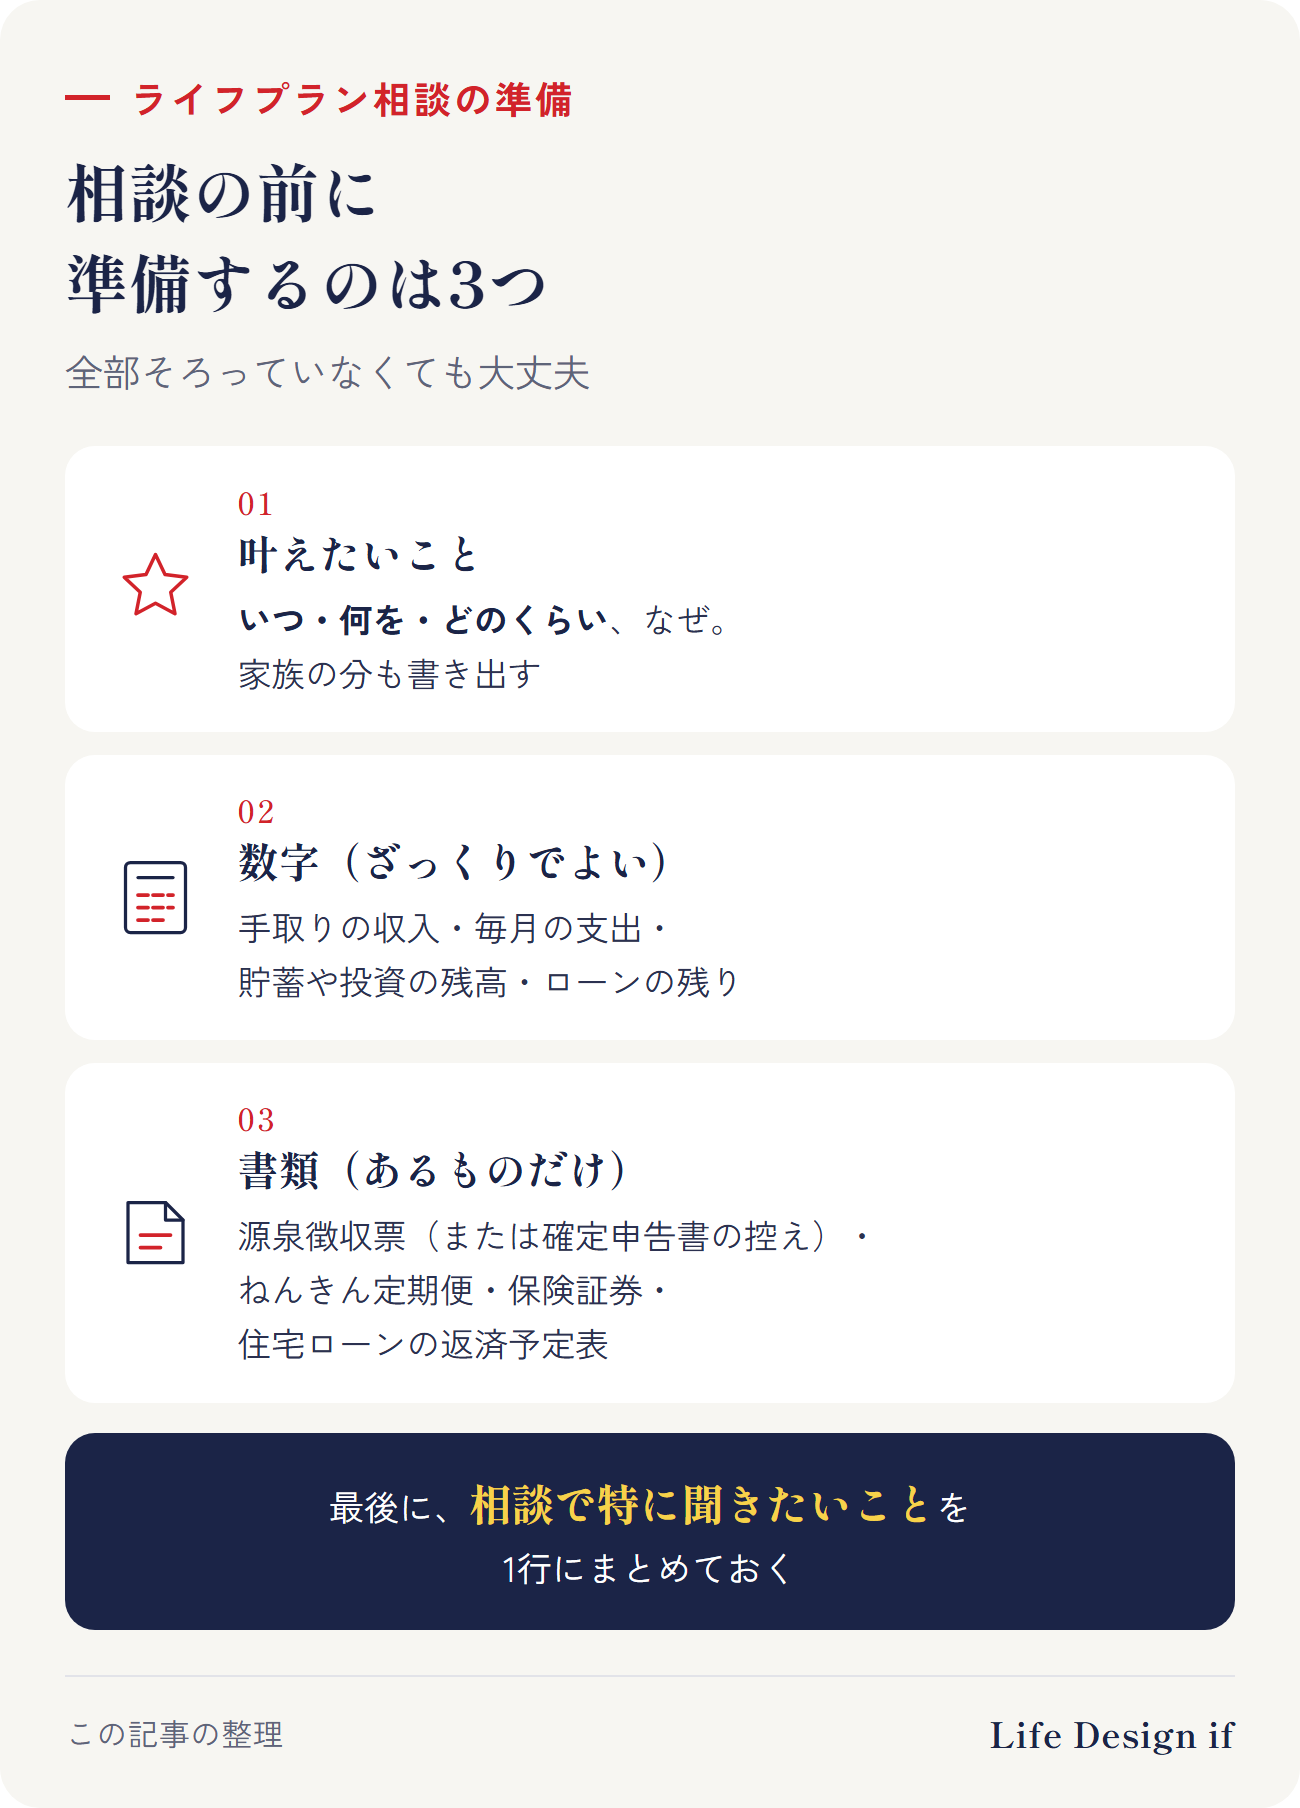
ライフプラン相談の前に準備しておくと話が進みやすいのは、次の3つです。
- 叶えたいこと:いつ・何を・どのくらい
- 数字:手取りの収入、毎月の支出、貯蓄の残高、ローンの残り
- 書類:源泉徴収票、ねんきん定期便、保険証券、住宅ローンの返済予定表など
全部そろっていなくても大丈夫です。分からないところは「分からない」と書いておくと、相談で何を確かめるかがはっきりします。
1. 叶えたいことを書き出す
ライフプランは、叶えたいことから始めます。相談の前に、思いつくものを書き出しておきます。
- いつ・何を・どのくらい:たとえば「3年後に家族で旅行」「10年後に家を建てたい」
- なぜ:叶えたい理由を一言添える
- 家族の分も:夫婦で相談するときは、それぞれ書き出しておく
何年先まで描くかに決まりはありません。たとえば10年先までを目安にすると、書きやすくなります。金額が分からなければ「調べる」で大丈夫です。
2. 数字はざっくりでよい
お金の数字は、1円単位でなくて大丈夫です。次の4つを、分かる範囲で書いておきます。
- 手取りの収入:毎月の手取りと、賞与
- 毎月の支出:家計簿がなければ、通帳やカードの明細から大まかに
- 貯蓄・投資の残高:預金、NISAなど
- ローンの残り:住宅ローン、車のローンなど
書き出した叶えたいことを年の順に並べ、この数字のメモと一緒に持っておくと、相談で確かめたいことを整理しやすくなります。
3. 書類は、手元にあるものだけ
次の書類があると、収入や今の備えを確かめやすくなります。手元にあるものだけで大丈夫です。
- 源泉徴収票(自営業の方は確定申告書の控えなど):1年の給与の収入と税額。毎月の手取りは給与明細で
- マイナンバー(個人番号)が書かれている書類は、その部分を見えないようにしてお持ちください
- ねんきん定期便:毎年誕生月に届きます。50歳未満の方はこれまでの加入実績に応じた年金額、50歳以上の方は老齢年金の見込額が載っています
- 保険証券:今の保険が何に備えているか
- 住宅ローンの返済予定表:毎月の返済額と、いつまで払うか
相談で聞きたいことを1行にまとめる
最後に、相談で特に聞きたいことを1行にまとめておきます。たとえば「二人目を考えていて、教育費と住まいの順番を知りたい」などです。1行あると、限られた時間でも話がぶれにくくなります。
相談先をどう選ぶかは、別の記事にまとめています。
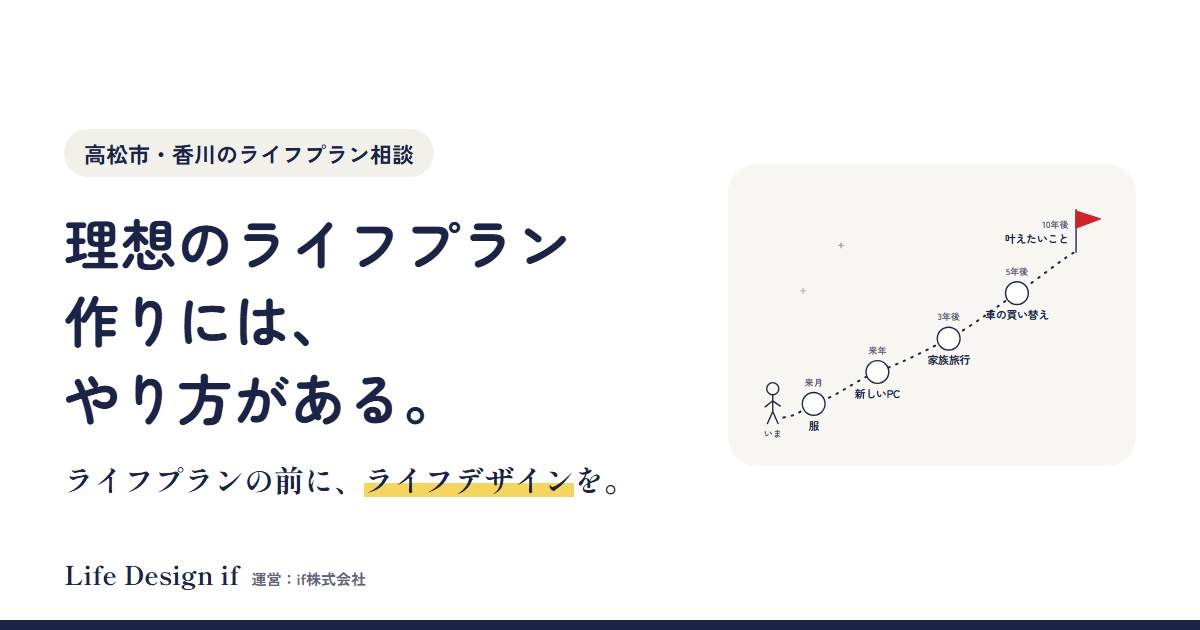
Life Design ifの無料相談では、叶えたいことから始めて、たとえば10年先まで描き、その時期が来たら叶ったかどうかで見直す、ライフプランの作り方をお伝えしています。お渡しするのは、計画表ではありません。自分で作って、自分で見直し続けられる考え方と、最初の一歩です。
まとめ
- ライフプラン相談の前の準備は、叶えたいこと・数字・書類の3つ
- 叶えたいことは、いつ・何を・どのくらい・なぜを書き出す(家族の分も)
- 数字はざっくりでよい。手取りの収入、毎月の支出、貯蓄の残高、ローンの残り
- 書類は手元にあるものだけ。源泉徴収票、ねんきん定期便、保険証券、住宅ローンの返済予定表
- 相談で特に聞きたいことを1行にまとめておく
ご相談のご案内
この記事では、ライフプラン相談の前に準備することを一般的にまとめました。Life Design ifの無料相談では、叶えたいことの書き出しから、年表とお金の流れにするところまで、ご自身で続けられる形でお伝えしています。対面のご相談は香川・徳島で、オンラインのご相談は全国からお受けしています。
※この記事は、ライフプラン相談の準備の一般的な説明です。特定の保険会社・金融商品をおすすめするものではありません。
出典
- 日本年金機構「大切なお知らせ、『ねんきん定期便』をお届けしています」 https://www.nenkin.go.jp/service/nenkinkiroku/torikumi/teikibin/20150331-05.html
(2026年10月22日時点の情報です)