この記事の結論
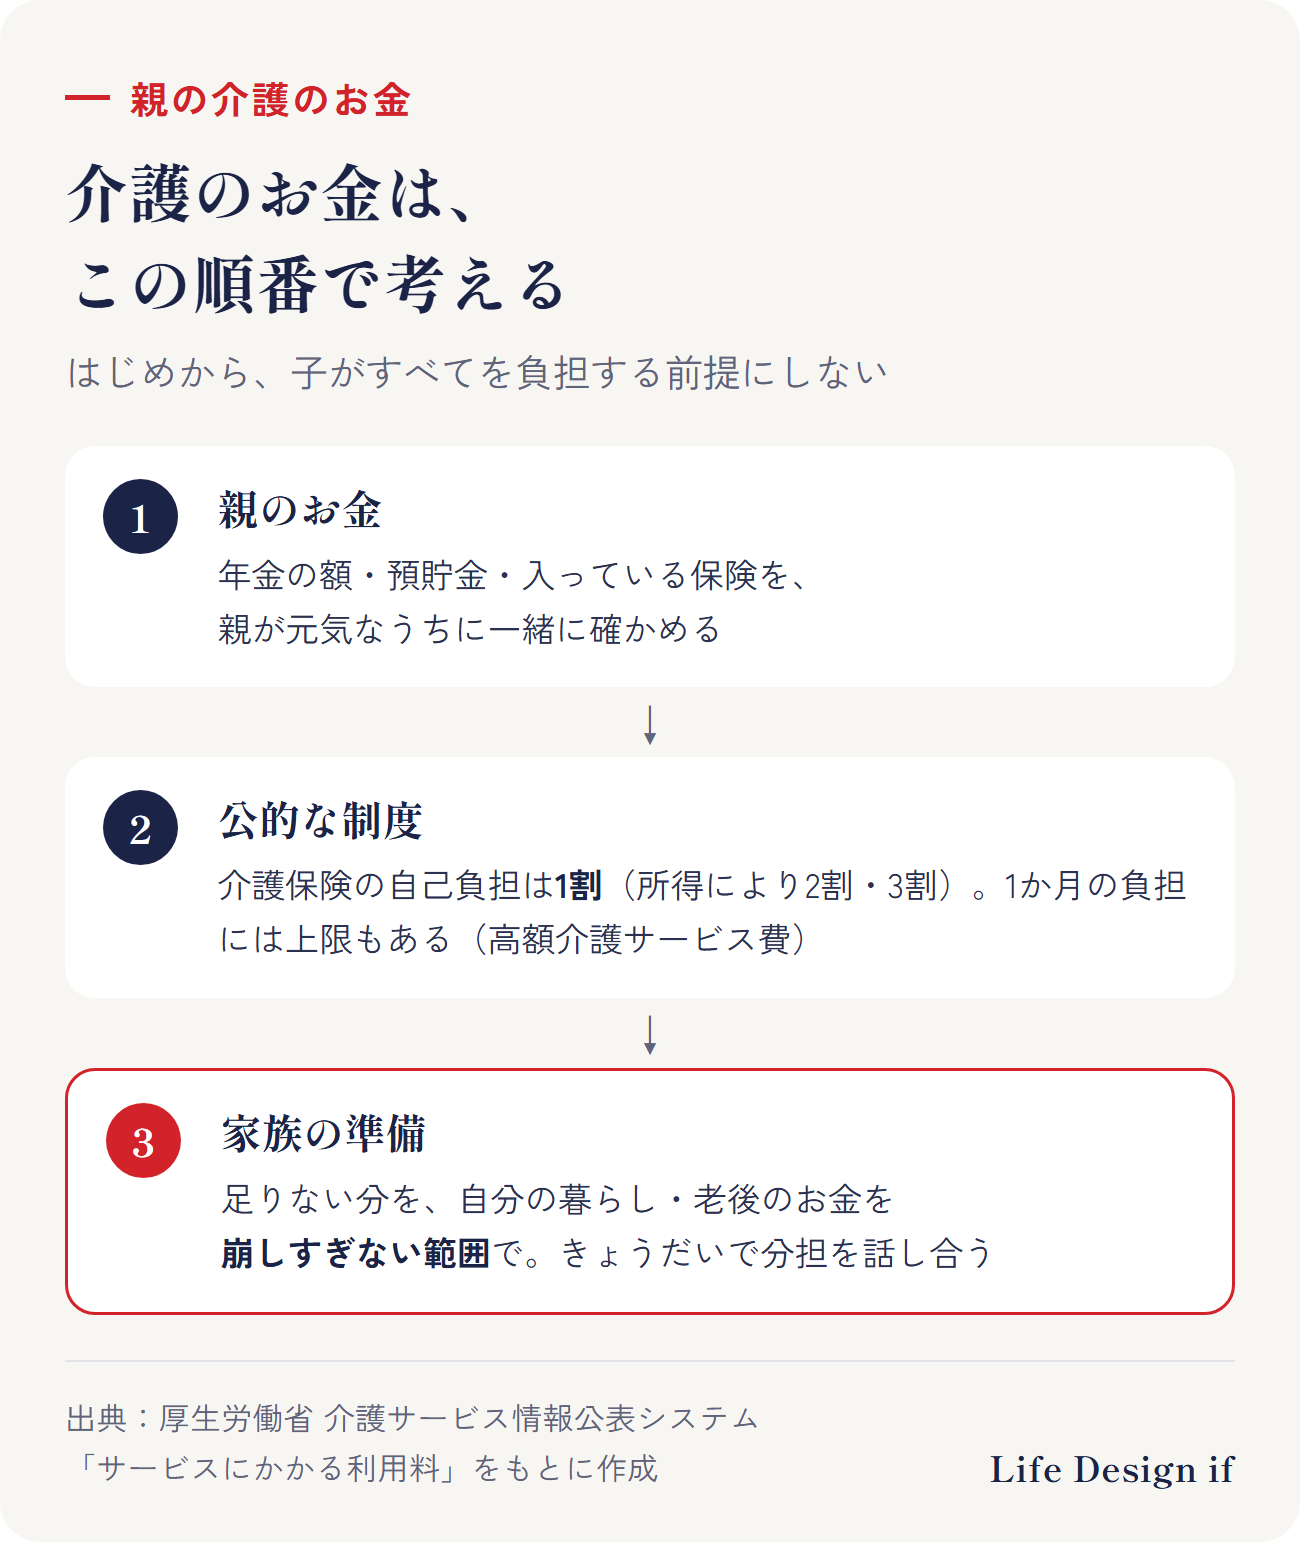
親の介護のお金は、次の順番で考えると整理しやすくなります。
- 親のお金:年金や貯蓄など、親自身のお金でまかなう
- 公的な制度:介護保険のサービスの自己負担は1〜3割。1か月の負担には上限もある
- 家族の準備:足りない分を、自分の暮らしや老後のお金を崩しすぎない範囲で
はじめから子がすべてを負担する前提で考える必要はありません。
1. まず、親のお金を確かめる
介護のお金は、まず親自身の年金と貯蓄からまかなうのが基本です。親が元気なうちに、次のことを一緒に確かめておきます。
- 毎月の年金の額
- 預貯金がどこにあるか
- 入っている保険と、その内容
2. 公的な制度で、自己負担を抑える
介護保険のサービスを使うと、自己負担はかかった費用の1割(一定以上の所得がある方は2割または3割)です。自宅で受けるサービスは、要介護度ごとに1か月に使える額の上限があります。
1か月の自己負担が上限を超えると、超えた分が戻る高額介護サービス費もあります。
| 世帯の区分 | 1か月の上限(世帯) |
|---|---|
| 住民税が課税の世帯で、課税所得380万円未満 | 44,400円 |
| 課税所得380万円以上690万円未満 | 93,000円 |
| 課税所得690万円以上 | 140,100円 |
| 住民税が非課税の世帯 | 24,600円など |
課税所得は、同じ世帯の65歳以上の方で判定します。上限の対象は、介護保険のサービスの自己負担です。施設の食費・居住費、1か月に使える額を超えた分、福祉用具の購入費・住宅改修費などは対象になりません(施設の食費・居住費は、所得の低い方には、申請で負担を軽くする制度があります)。戻るお金を受け取るには、市区町村への申請が要ります。
3. 家族が出すときに、確かめたいこと
足りない分を子が出すときは、教育費・老後のお金を先に確かめてから、出せる額を決めます。きょうだいがいれば、誰がいくら出すかを早めに話し合っておきます。
国税庁は、親子などの扶養義務者から、生活費(治療費などを含む)に充てるために受け取ったお金で、通常必要と認められるものは、必要な都度、直接充てる分に限り、贈与税がかからないとしています。介護の費用がこれに当たるかは、内容や金額によって変わることがあります。ただし、まとめて渡したお金を預金したり、株式などの購入に充てたりすると、贈与税がかかることがあります。個別の判断は、税務署や税理士にご確認ください。
高松市・香川で相談するなら
まとめ
- 親の介護のお金は、親のお金 → 公的な制度 → 家族の準備の順で考える
- 介護保険のサービスの自己負担は1〜3割。1か月の負担には上限(高額介護サービス費)がある。食費・居住費などは対象外
- 子が出すときは、自分の暮らし・老後のお金を先に確かめ、必要な都度、直接払う
ご相談のご案内
この記事では、親の介護のお金を考える順番を一般的にまとめました。ご相談では、教育費・住まい・老後などの予定をもとに、「いつ・いくら要るか」と、それぞれのお金をどこに置いておくかの考え方を一緒に整理します。Life Design ifは、投資信託・株式などの販売はしていません。まずは1分の簡易チェックで、向いているお金の置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、介護のお金と公的な制度の一般的な説明です。負担の上限や手続きは、お住まいの市区町村でご確認ください。税の個別の判断は、税務署・税理士にご確認ください。
出典
- 厚生労働省 介護サービス情報公表システム「サービスにかかる利用料」 https://www.kaigokensaku.mhlw.go.jp/commentary/fee.html
- 国税庁「No.4405 贈与税がかからない場合」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4405.htm
(2026年10月22日時点の情報です)