この記事の結論
ライフプランは、一度作ったら終わりではありません。日本FP協会の冊子(2026年2月改訂)も、一度作ったキャッシュフロー表は、ライフプランの変化や社会の経済状況に合わせて、常に見直していくことが大切としています。
見直すときは、次の順に進めると迷いません。
- 何が変わったかを書き出す(叶ったこと・叶わなかったこと・新しく叶えたいこと)
- 年表(ライフイベント表)の年と金額を書き換える
- お金の表(キャッシュフロー表)の収入・支出を書き換え、貯蓄残高の動きを確かめる
- 足りない年があれば、4つの手(時期・金額・支出・収入)で組み直す
予定どおりにいかなかったことも、書き換えれば、次の計画の材料になります。
ライフプランを見直すタイミング
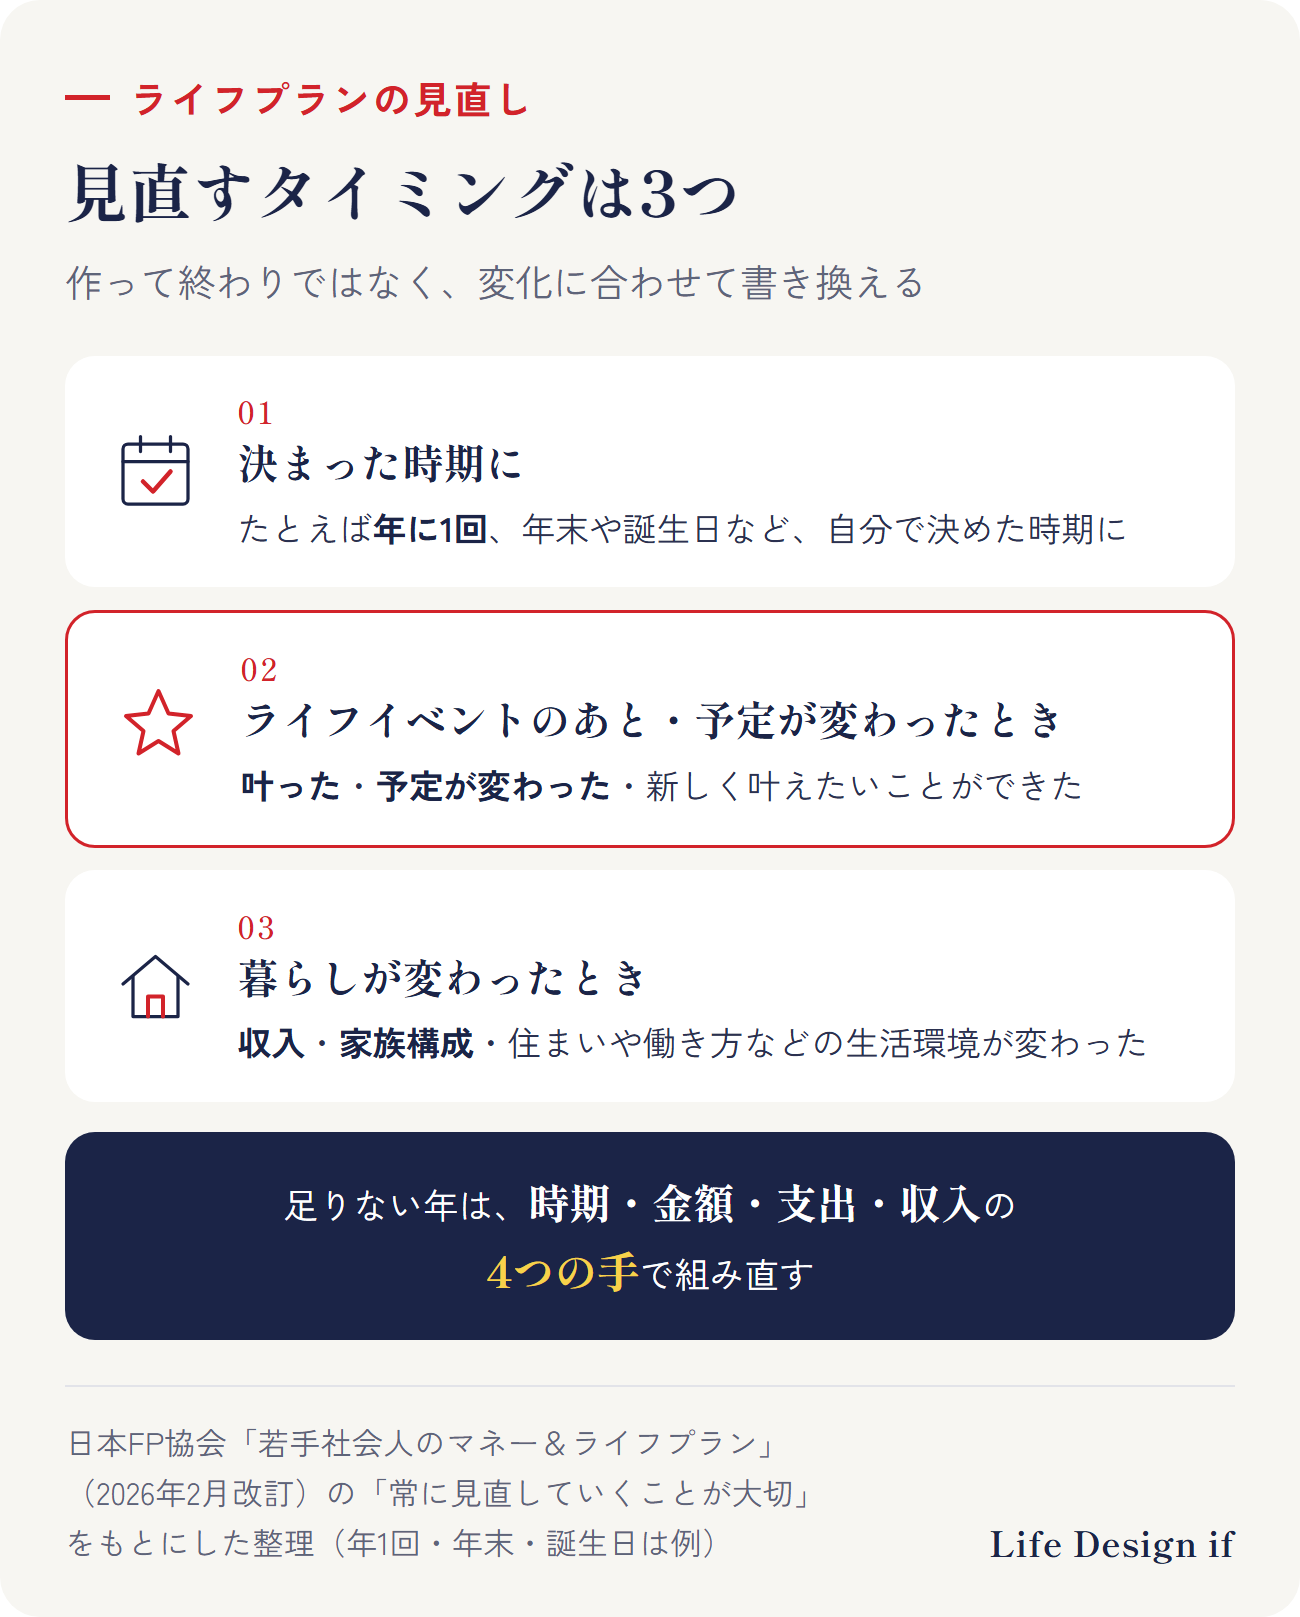
日本FP協会の「常に見直していくことが大切」という考え方をふまえて、この記事では、見直すきっかけを3つに分けて考えます。
1. 決まった時期にたとえば年に1回、年末や誕生日など、自分で決めた時期に見直すと、続けやすくなります。年末から年明けなど、1年分の収入や支出をまとめやすい時期を選ぶ方法もあります。
2. ライフイベントのあとや、予定・目標が変わったとき予定していたことが叶ったとき、予定が変わったとき、新しく叶えたいことができたときです。
3. 暮らしが変わったとき転職や昇給などで収入が変わったとき、子どもが生まれた・独立したなど家族構成が変わったとき、引っ越しや働き方など生活環境が変わったときです。
見直しの手順
手順1:何が変わったかを書き出す
まず、前に作った年表と、いまの状況を見比べて、変わったことを書き出します。
- 叶ったこと:予定より早く・遅く叶った、金額が予定と違った
- 叶わなかったこと:時期を延ばした、やめた、形を変えた
- 新しく叶えたいこと:前に作ったときにはなかった目標
手順2:年表(ライフイベント表)を書き換える
書き出したことに合わせて、出来事の年と金額を書き換えます。叶ったことは、目安の金額を実際にかかった金額に置き換えます。年の欄を新しくしたときは、家族の年齢も、それぞれの年に合わせて書き直します。
手順3:お金の表(キャッシュフロー表)を書き換える
年表の変更を、お金の表の収入・支出に移します。イベントの費用だけでなく、手取りの収入や毎月の生活費なども、今の状況に合わせて書き直します。
計算は、次のとおりです(日本FP協会の冊子の書き方)。
- 年間収支=その年の収入の合計 − 支出の合計
- 貯蓄残高=前の年の貯蓄残高 + その年の年間収支
そのうえで、年間収支がプラスか、貯蓄残高が増えているかを確かめます。日本FP協会の冊子では、マイナスが続くようなら、キャッシュフロー表を見直し、必要に応じてライフイベント表も考え直すとしています。
手順4:足りない年があれば、4つの手で組み直す
足りない年があるときは、次の4つの手で組み直します。
- 時期:イベントの時期を前後に動かす
- 金額:イベントにかける金額を見直す
- 支出:毎月の生活費や固定費を見直す
- 収入:働き方などで手取りを増やす
時期と金額を見直す点は、「キャッシュフロー表の作り方」の記事で紹介している組み直しの3つの手と共通します。その記事の3つ目の手「毎月分けておく額」は、必要なお金を月々いくら準備するかを考えるものです。この記事では、準備できるお金が足りないときの手として、支出と収入の見直しを挙げています。見直しのときも、まず時期と金額から動かしてみると、考えやすくなります。
どれか1つで全部を解決しようとせず、いくつかを少しずつ組み合わせると、叶えたいことを残したまま調整しやすくなります。
くわしく読む
修正例1:予定が叶った
ここからは、説明のための例です(金額はすべて例です)。
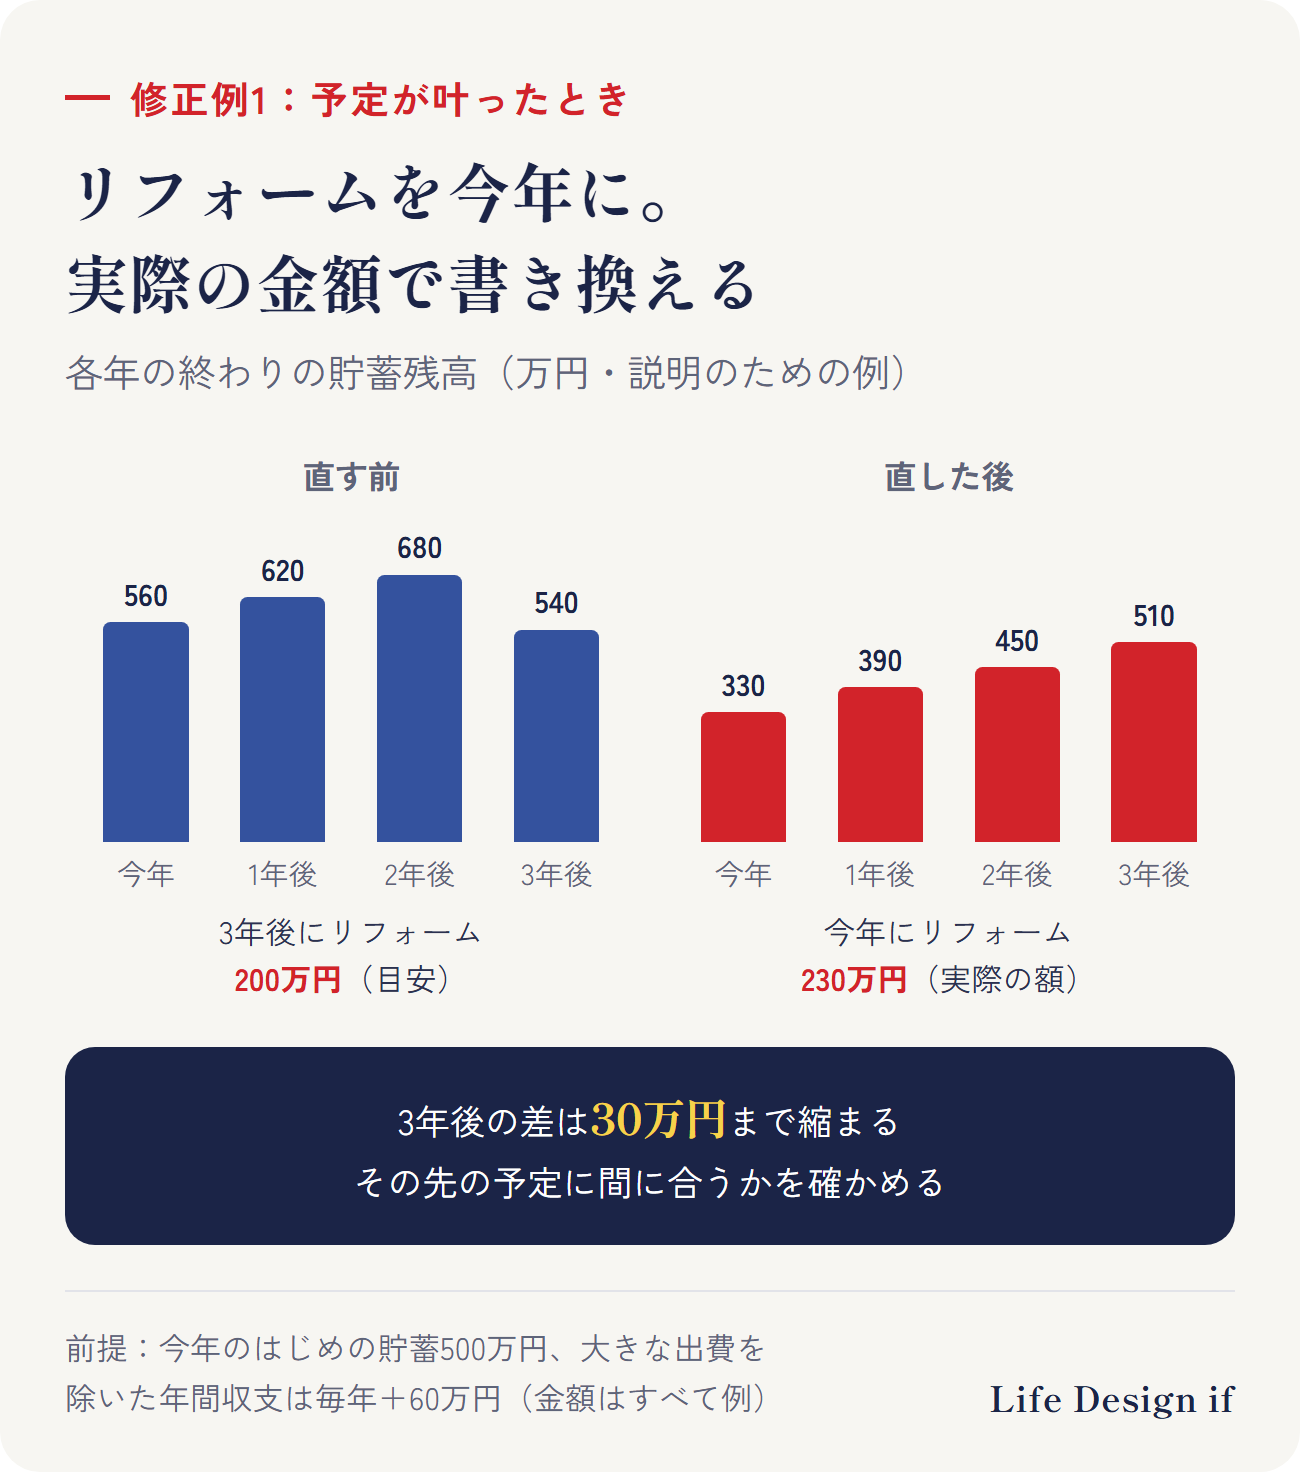
例の前提:今年のはじめの貯蓄は500万円。リフォームなどの大きな出費を除いた年間収支は、毎年プラス60万円。
変わったこと:3年後に予定していた住まいのリフォーム(目安200万円)を、傷みが見つかったので今年行った。実際に支払った金額は230万円だった。
年表とお金の表では、次のように書き換えます。
- リフォームの年:3年後 → 今年
- リフォームの金額:200万円(目安) → 230万円(実際の額)
- 3年後の欄からは、リフォームを消す
貯蓄残高(各年の終わり)は、次のように変わります。
| 年 | 直す前 | 直した後 |
|---|---|---|
| 今年 | 560万円 | 330万円 |
| 1年後 | 620万円 | 390万円 |
| 2年後 | 680万円 | 450万円 |
| 3年後 | 540万円 | 510万円 |
今年の残高は大きく下がりますが、3年後には差が30万円(実際の額が目安より多かった分)まで縮まります。このあとは、今年から3年後までのほかの支出と、3年後より先の予定(たとえば子どもの進学など)に、この残高で間に合うかを確かめます。
叶ったことは、実際の金額で書き換えるのがポイントです。目安のままにしておくと、その先の計算がずれていきます。
修正例2:予定が叶わなかった
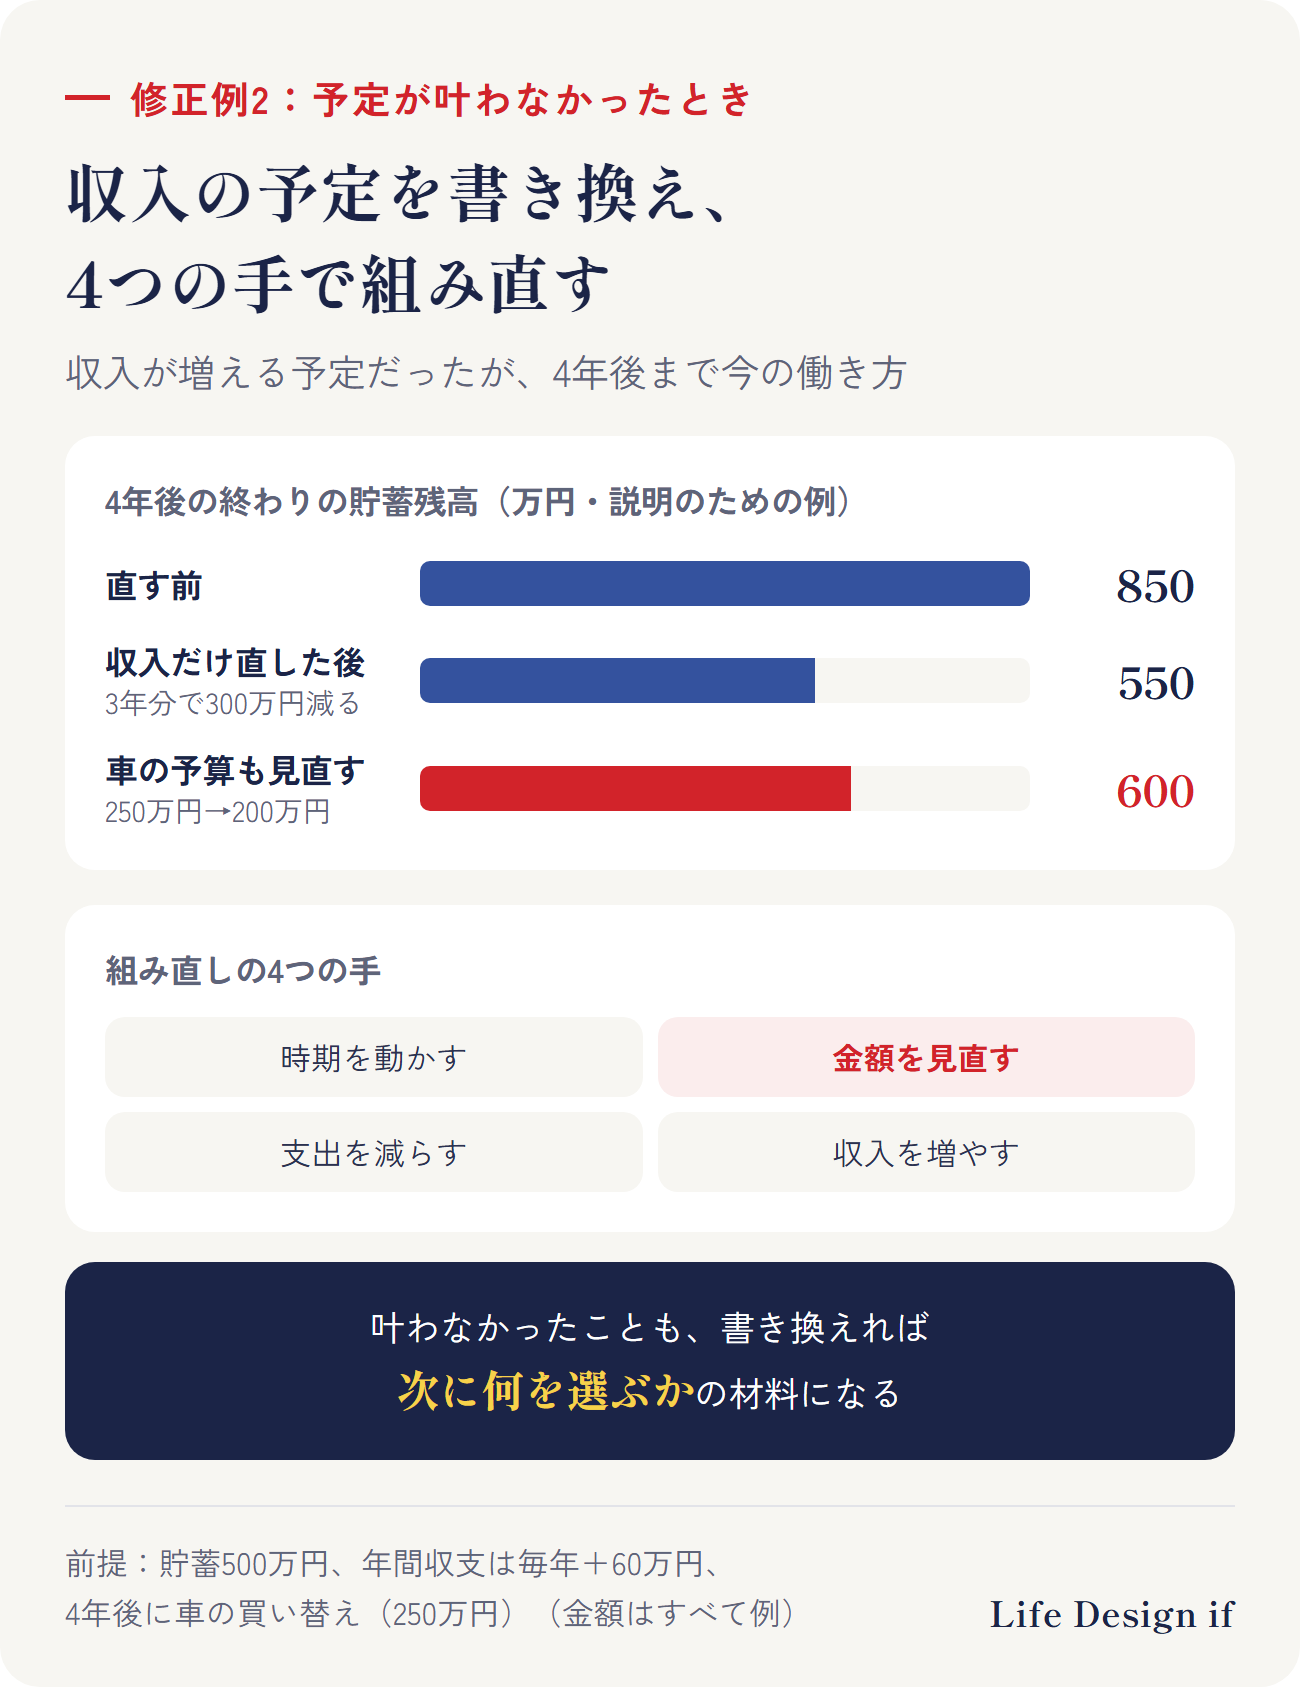
例の前提:例1とは別の例です(リフォームの支出は入れません)。今年のはじめの貯蓄は500万円、大きな出費を除いた年間収支は毎年プラス60万円。4年後に車の買い替え(予算250万円)を予定している。
変わったこと:2年後に配偶者がフルタイムに戻り、2年後から毎年、手取りが年100万円増える予定だった。家族で話し合い、4年後までは、いまの働き方を続けることにした。
収入の行から、2年後からの「年100万円増える」分を消すと、4年後の終わりの貯蓄残高は次のように変わります。
| 書き換え | 4年後の終わりの貯蓄残高 |
|---|---|
| 直す前 | 850万円 |
| 収入だけ直した後 | 550万円 |
| 車の予算も見直した後 | 600万円 |
収入が増える3年分(2年後〜4年後)の300万円が減るので、残高は550万円になります。
この例では、どの年も貯蓄残高はマイナスになりませんが、その先の予定に向けて、4つの手で組み直しを考えてみます。
- 金額:車の買い替えの予算を250万円から200万円に → 残高は600万円
- 時期:たとえば車の買い替えを1〜2年後ろにする
- 支出:毎月の固定費を見直す
- 収入:数年後に、働き方をもう一度考える
どれを選ぶかは、家族で何を大切にしたいかで変わります。予定が叶わなかったことも、書き換えておけば、次に何を選ぶかを考える材料になります。
くわしく読む
見直しを続けるコツ
- 前の版を残しておく:書き換える前の年表と表を、日付を付けて残しておくと、何が変わったかが見えます
- 完璧を目指さない:まだ決まっていない金額は、調べたうえで目安を置いておき、叶ったら実際の金額に置き換えていきます
- 家族で一緒に見る:叶えたいことや優先順位は、家族で変わっていきます
まとめ
- 一度作ったキャッシュフロー表は、ライフプランの変化や社会の経済状況に合わせて、常に見直していくことが大切(日本FP協会)
- 見直すタイミングは、たとえば決まった時期・ライフイベントのあとや予定が変わったとき・暮らしが変わったとき
- 手順は、変わったことを書き出す → 年表を書き換える → お金の表を書き換えて貯蓄残高を確かめる → 足りない年は4つの手で組み直す
- 4つの手は、時期・金額・支出・収入。時期と金額の見直しは、「キャッシュフロー表の作り方」の組み直しと共通する
- 叶ったことは実際の金額で、叶わなかったことは次の選択の材料として書き換える
ご相談のご案内
この記事では、ライフプランの見直し方を一般的にまとめました。Life Design ifの無料相談では、前に作ったライフプランと今の状況を見比べて、年表とお金の表をどう書き換えるかを、ご自身で続けられる形でお伝えしています。対面のご相談は香川・徳島で、オンラインのご相談は全国からお受けしています。
※この記事は、ライフプランの見直し方の一般的な説明です。修正例の金額は、説明のための例です。特定の保険会社・金融商品をおすすめするものではありません。
出典
- 日本FP協会「若手社会人のマネー&ライフプラン」(2026年2月改訂)p.30〜31「ライフイベント表、キャッシュフロー表を作ってみよう」 https://www.jafp.or.jp/personal_finance/fresh/young_handbook/files/p30-31.pdf
(2026年10月17日時点の情報です)