この記事の結論
「老後資金は2,000万円必要」という言葉は、2019年の金融庁の審議会の報告書から広まりました。ただしこれは、平均的な高齢夫婦の毎月の不足額(約5万円)が20〜30年続いた場合を、単純に計算した数字です。報告書自身も、不足額は人によって大きく異なるとしています。
必要な額は、どんな老後を送りたいか(出口)で決まります。
- 老後の毎月の暮らしに、いくらかかりそうか(したいことも含めて)
- 毎月の年金は、いくらくらいになりそうか
- その差に年数をかけ、大きな出費を足す
この3つで、平均ではない「自分の数字」が出せます。
「2,000万円」はどこから来た?
金融庁の金融審議会 市場ワーキング・グループの報告書「高齢社会における資産形成・管理」(2019年6月)は、夫65歳以上・妻60歳以上の夫婦のみの無職の世帯では、毎月の不足額の平均が約5万円で、まだ20〜30年の人生があるとすれば、不足額の総額は単純計算で1,300万〜2,000万円になるとしました。
あわせて報告書は、この金額は平均の不足額から導いたもので、不足額は収入・支出の状況やライフスタイルなどによって大きく異なるとも書いています。
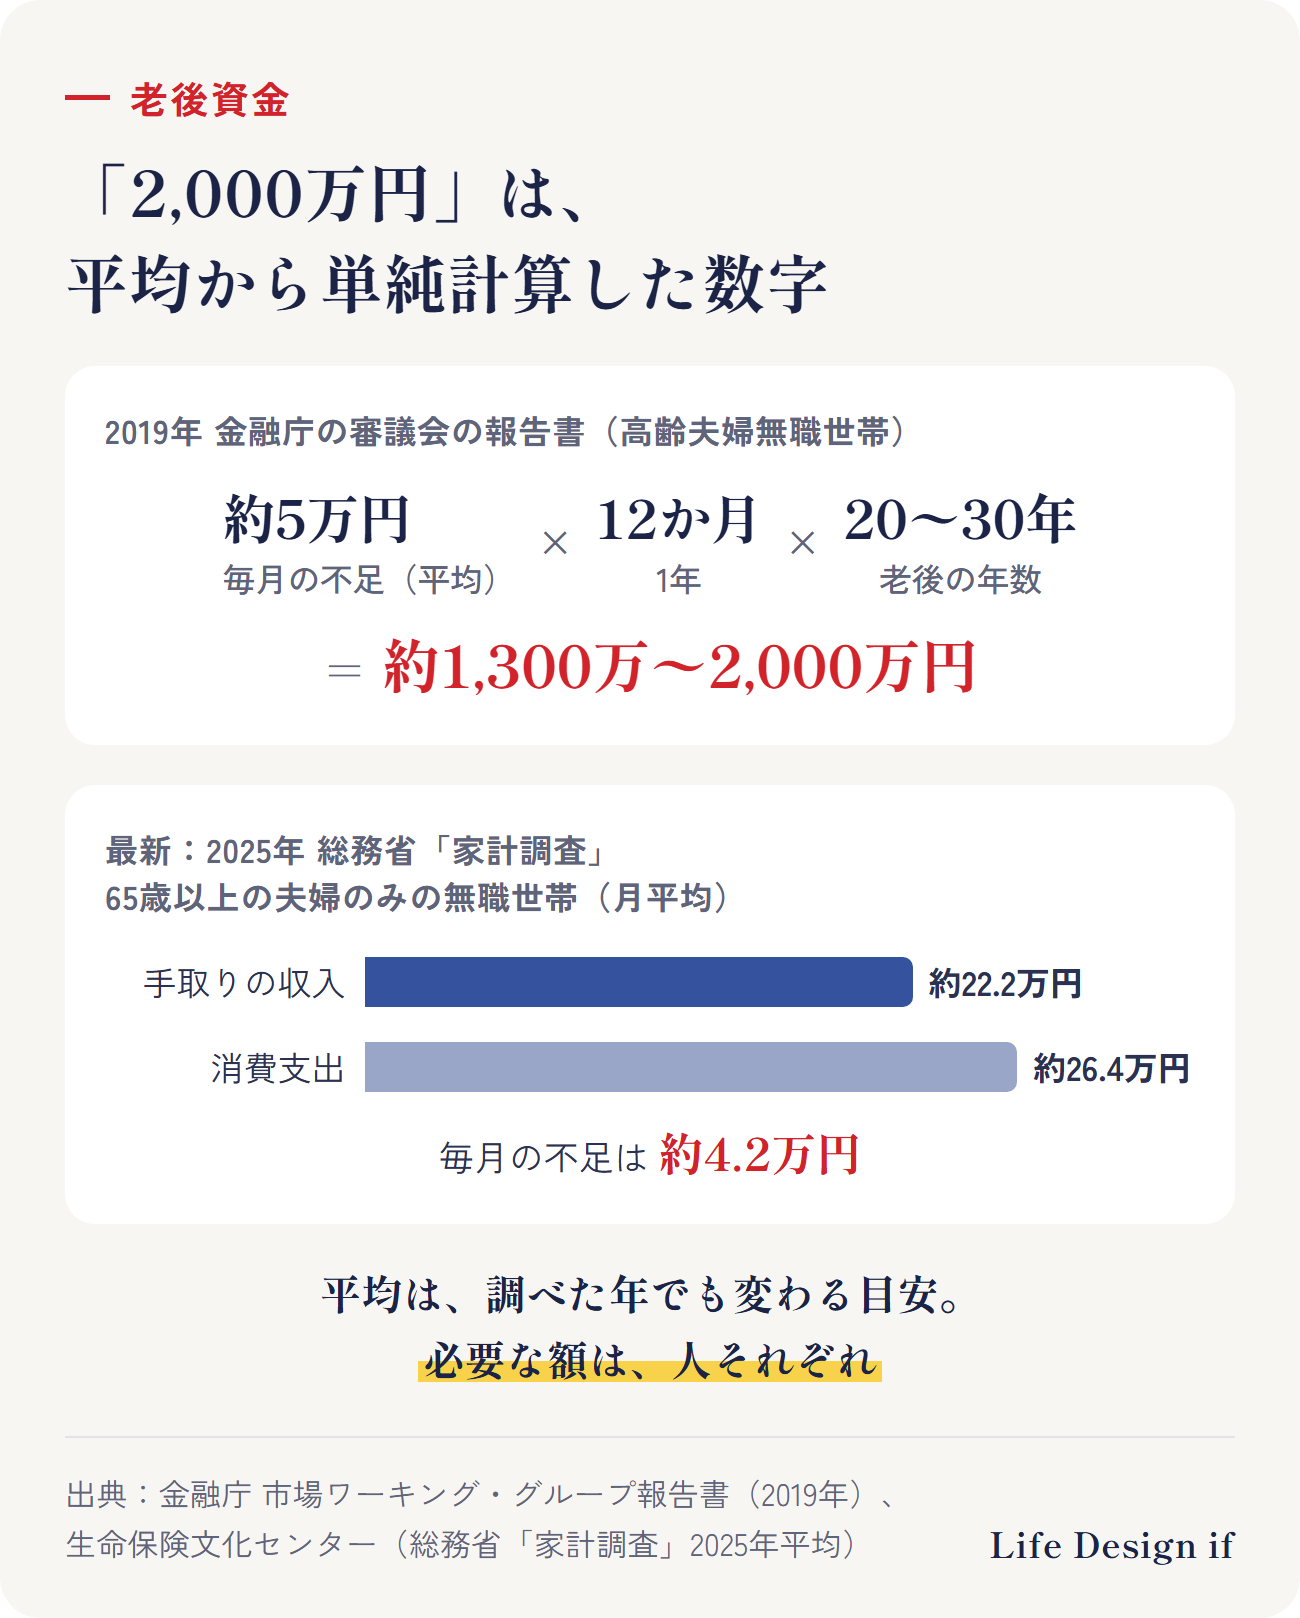
最新の数字も見てみましょう。総務省「家計調査」の2025年平均では、65歳以上の夫婦のみの無職世帯の可処分所得(税金や社会保険料を引いた手取り)は約22.2万円、消費支出は約26.4万円で、毎月の不足は約4.2万円です。
平均の不足額は、調べた年によっても変わります。「2,000万円」は、ひとつの目安にすぎません。
必要な額は「どんな老後を送りたいか」で変わる
生命保険文化センターの「生活保障に関する調査」(2025年度)では、夫婦2人で老後を送るのに必要と考える生活費は、次のような結果でした。
- 最低日常生活費:月 平均23.9万円
- ゆとりある老後生活費:月 平均39.1万円(最低日常生活費に、ゆとりのための15.2万円を上乗せ)
ゆとりのための上乗せの使いみちは、「旅行やレジャー」(59.5%)、「日常生活費の充実」(50.1%)、「趣味や教養」(47.9%)が上位でした。
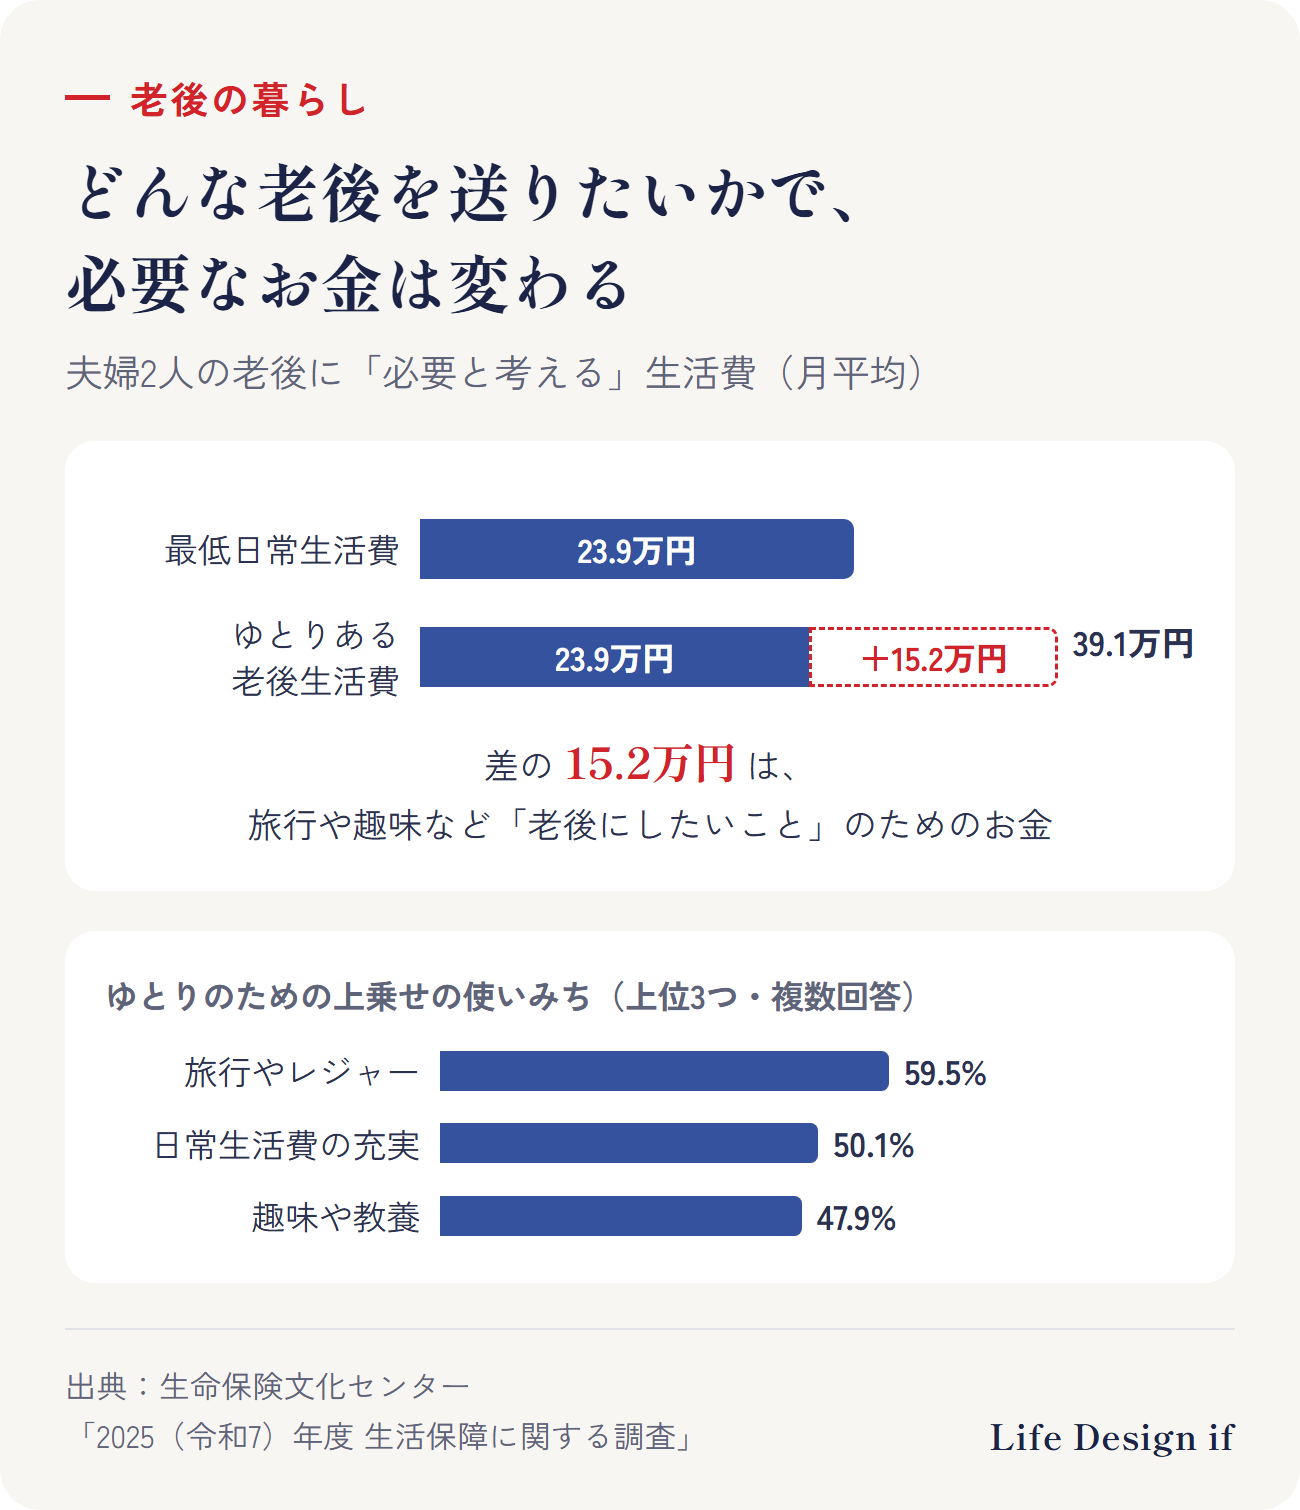
最低限の暮らしと、ゆとりある暮らしの差は、月15万円ほど。この差は、旅行や趣味など「老後にしたいこと」の値段とも言えます。
つまり老後資金は、「いくら足りないか」より先に、「老後に何をしたいか」を決めることで、はじめて自分の数字になります。
年金の見込みを知る
収入の中心になるのは、公的年金です。
日本年金機構によると、2026年度の年金額は、国民年金(老齢基礎年金・満額)で1人あたり月70,608円です。会社員だった夫婦の「標準的な年金額」は、夫婦2人分で月237,279円です(平均的な収入〔賞与を含む月額換算45.5万円〕で40年間働いた場合の、税金や社会保険料が引かれる前の額)。
ただし、実際の年金額は、働き方や加入していた期間によって一人ひとり違います。自分の見込みは、毎年届く「ねんきん定期便」や「ねんきんネット」、厚生労働省の「公的年金シミュレーター」で確かめられます。公的年金シミュレーターは、ねんきん定期便の二次元コードを読み取ると、働き方を変えたときの年金額も試算できます。
自分の数字を出す3つのステップ
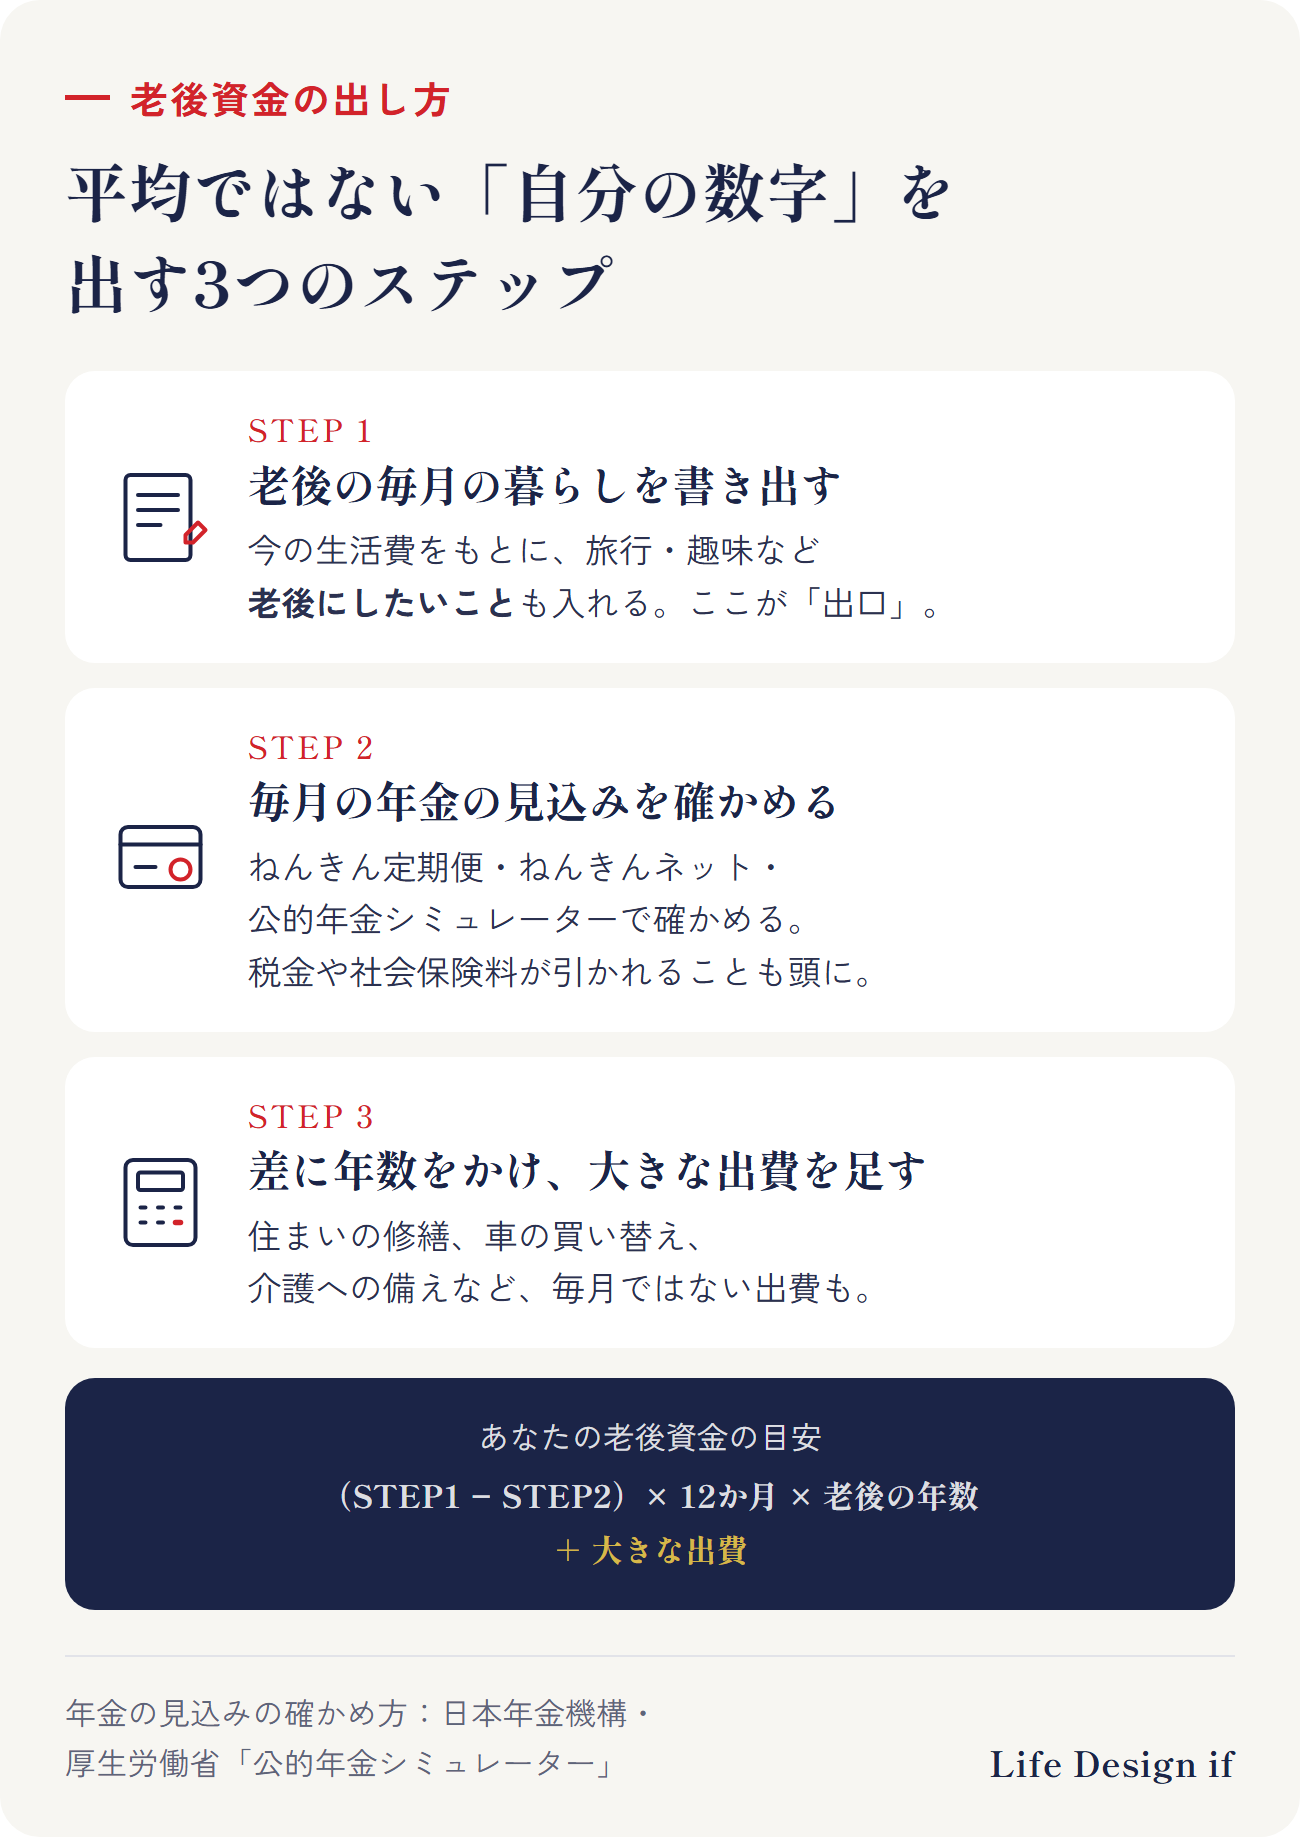
ステップ1:老後の毎月の暮らしを書き出す
今の生活費をもとに、老後も続く支出(食費、住まい、通信、保険など)を書き出します。そこに、旅行、趣味、孫へのお祝いなど、老後にしたいことを足します。ここが、あなたの「出口」です。
ステップ2:年金の見込みを確かめる
ねんきん定期便や公的年金シミュレーターで、毎月の年金の見込みを確かめます。税金や社会保険料が引かれることも頭に入れておきましょう。
ステップ3:差に年数をかけ、大きな出費を足す
(ステップ1 − ステップ2)× 12か月 × 老後の年数。これに、住まいの修繕、車の買い替え、介護への備えなど、毎月ではない大きな出費を足します。
出てきた金額が、平均ではない、あなたの老後資金の目安です。
「いつ使うお金か」が決まると、準備の仕方も決まる
老後資金は、何十年も先に使うお金です。使うまでの時間が長いお金は、預貯金だけでなく、長い期間をかけて運用の力を借りる選択肢もあります(考え方は資産運用、何から始めればいい? 答えは「何のためのお金か」から見えてくるで説明しています)。
先に「いくら必要か」を出しておくと、毎月いくら準備すればいいかが分かり、何から始めるかも自然と決まってきます。
まとめ
- 「2,000万円」は、平均的な世帯の毎月の不足額(約5万円)が20〜30年続く場合の単純計算。不足額は人によって大きく異なる
- 2025年の家計調査では、高齢夫婦無職世帯の毎月の不足は約4.2万円。平均は調べた年でも変わる
- 最低限の暮らしと、ゆとりある暮らしの差は月15万円ほど。老後に何をしたいかで、必要な額は変わる
- ①毎月の暮らし ②年金の見込み ③差×年数+大きな出費、の3ステップで自分の数字を出す
Life Design ifでは、お金の計画(ライフプラン)を立てる前に、どんな人生を描きたいか(ライフデザイン)から考えます。
ご相談のご案内
「老後にしたいこと」を言葉にするところから、ご相談いただけます。叶えたい老後と今の家計を整理して、何から準備するかを一緒に考えます(相談無料/対面:香川・徳島、オンライン:全国)。
まずは1分の簡易チェックで、「老後の暮らし」に向いているお金の置き場所を見てみることもできます。
※この記事は、制度や考え方の一般的な説明です。特定の金融商品をおすすめするものではありません。
出典
- 金融庁 金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」(2019年6月3日) https://www.fsa.go.jp/singi/singi_kinyu/tosin/20190603/01.pdf
- 公益財団法人 生命保険文化センター「老後の生活費はどれくらい?」(総務省「家計調査」2025年平均) https://www.jili.or.jp/lifeplan/lifesecurity/1130.html
- 公益財団法人 生命保険文化センター「老後の生活費はいくらくらい必要と考える?」(2025年度「生活保障に関する調査」) https://www.jili.or.jp/lifeplan/lifesecurity/1141.html
- 日本年金機構「令和8年4月分からの年金額等について」 https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
- 厚生労働省「公的年金シミュレーター利用のご案内」 https://www.mhlw.go.jp/stf/kouteki_nenkin_simulator.html
(2026年10月4日時点の情報です)