この記事の結論
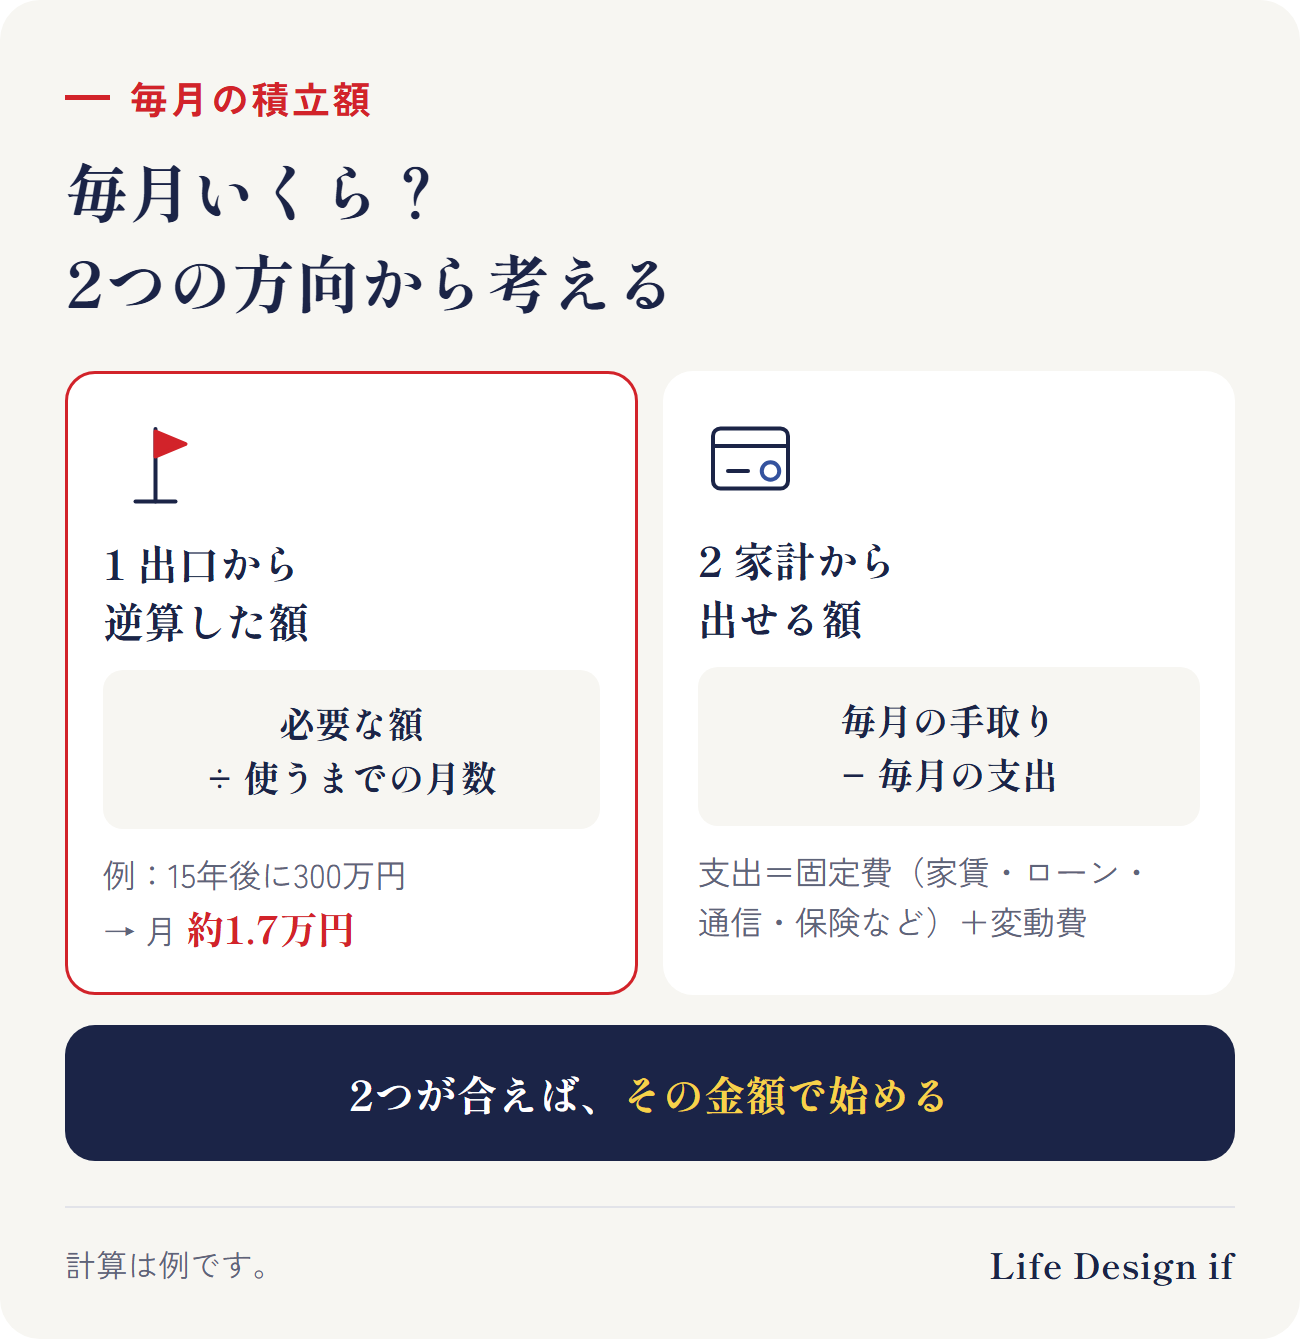
毎月いくら準備するかは、2つの方向から考えます。
- 出口から逆算した額:何に・いつ・いくら使うかから、「毎月いくら必要か」を出す
- 家計から出せる額:手取りの収入から毎月の支出を引いて、「毎月いくらなら回せるか」を出す
2つが合えば、その金額で始めます。合わないときは、期間・目標の額・支出のどれかを調整します。
大切なのは、大きな金額で始めることより、無理なく続けられることです。
1. 出口から逆算する
「何に・いつ・いくら」が決まれば、毎月の額は計算で出せます。
必要な額 ÷ 使うまでの月数 = 毎月の額
例えば、子どもの大学のお金を15年後までに300万円準備したいなら、300万円 ÷ 180か月 = 月約1.7万円です。
目的がいくつかある場合は、それぞれ計算して足します。教育費の考え方は子どもの教育費、いつまでにいくら準備する?、老後のお金は老後資金はいくら必要?で説明しています。
2. 家計から出せる額を知る
次に、毎月の家計から、いくらなら回せるかを確かめます。
毎月の手取り − 毎月の支出 = 回せる額
- 固定費:家賃や住宅ローン、通信、保険、サブスクなど、毎月ほぼ同じ額
- 変動費:食費、日用品、交際費など、月によって変わる額
家計簿がなくても、通帳やカードの明細で、1か月に出ていくお金をざっくり見るだけで十分です。ボーナスは毎月の額とは分けて考えると、計画が崩れにくくなります。
3. 2つが合わないときの調整
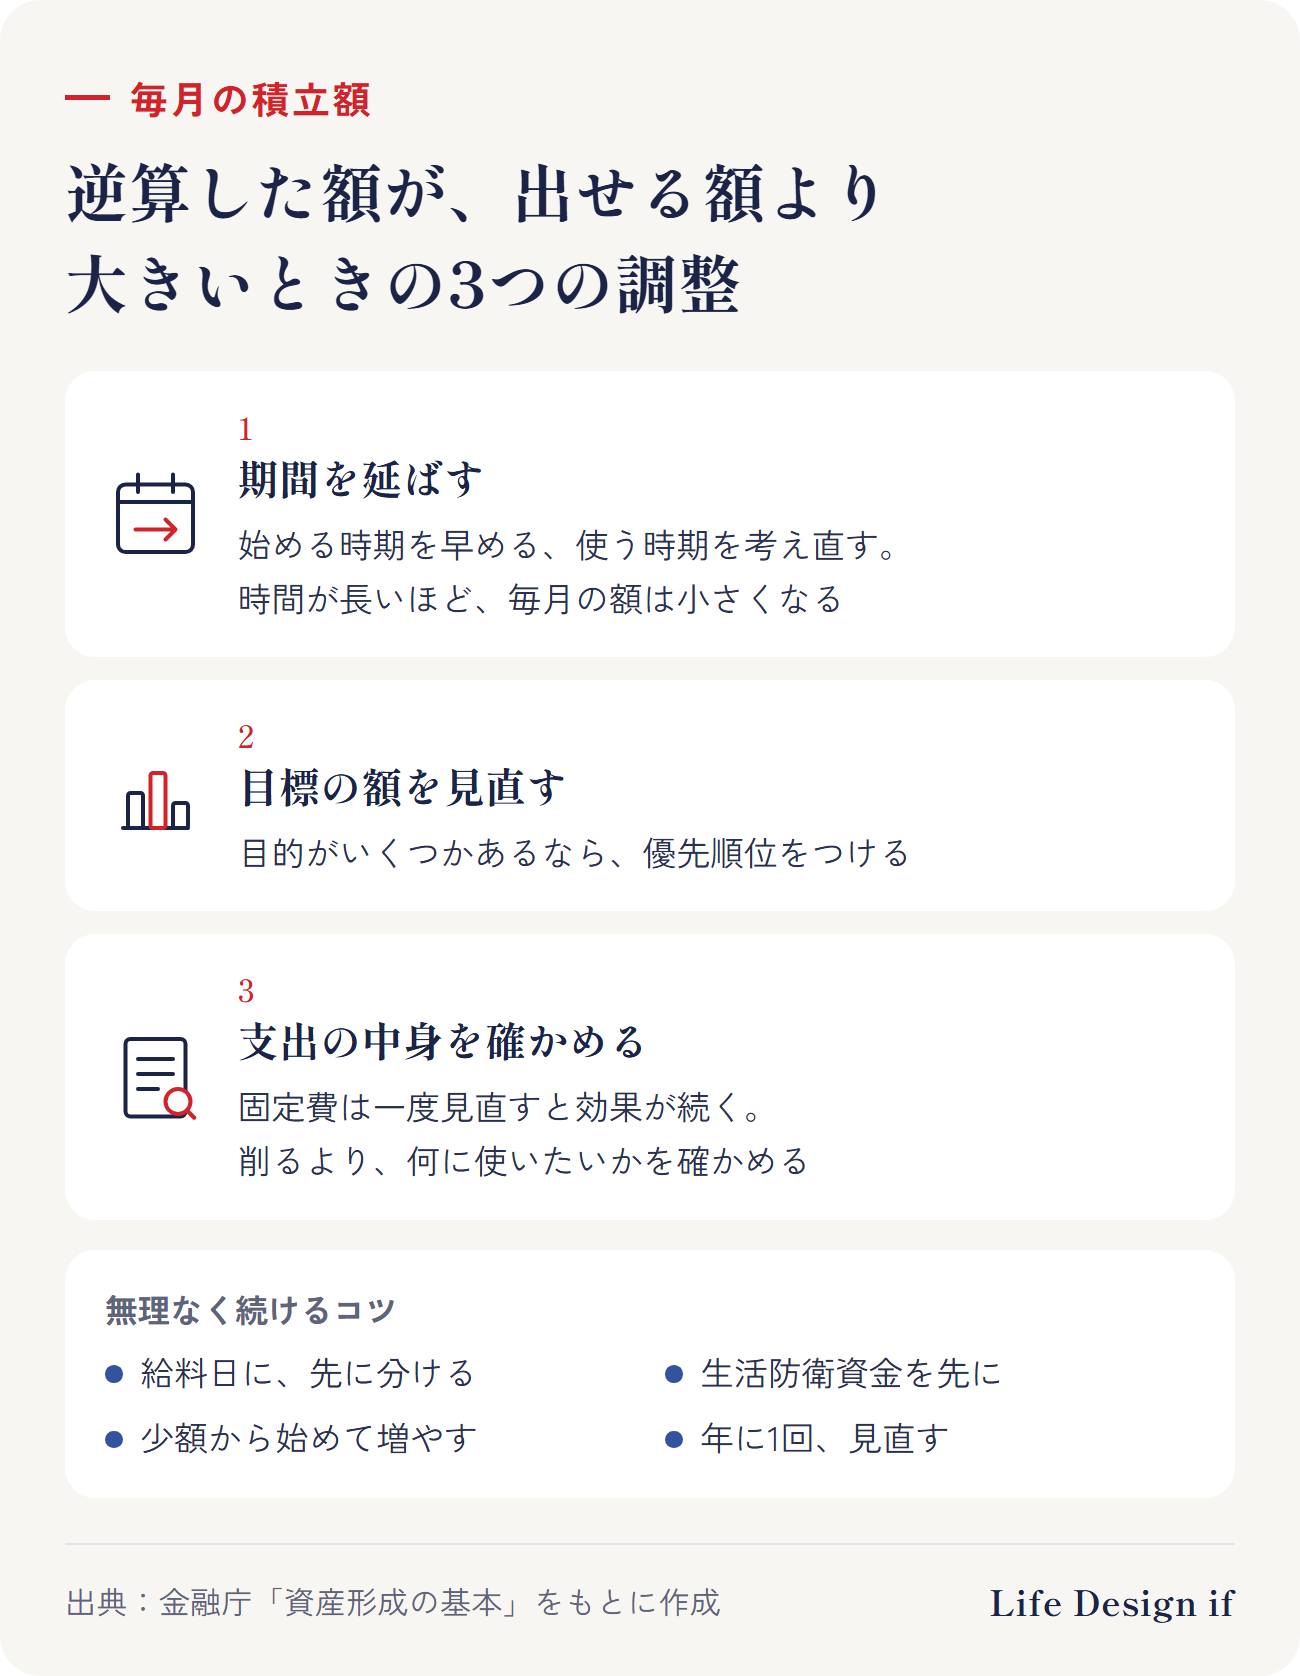
「出口から逆算した額」が「回せる額」より大きいときは、次の3つで調整します。
- 期間を延ばす:始める時期を早める、使う時期を考え直す。時間が長いほど、毎月の額は小さくなります
- 目標の額を見直す:目的がいくつかあるなら、優先順位をつける
- 支出の中身を確かめる:特に固定費は、一度見直すと効果が毎月続きます。ただし、削ることが目的ではなく、何にお金を使いたいかを確かめることが大切です
無理なく続けるコツ
- 給料日に、先に分ける:残ったら貯める、ではなく、先に分けて残りで暮らす。自動の積立や振替を使うと続けやすくなります
- 生活防衛資金を先に:急な出費で積立を取り崩さないように(生活防衛資金とは?)
- 少額から始めて、増やす:最初から無理な額にすると続きません。昇給や子どもの手が離れたときに増やせば大丈夫です
- 年に1回、見直す:暮らしや目標が変わったら、金額も変える
お金をどこに置くかは、使う時期(出口)で決まります(資産運用、何から始めればいい?)。
まとめ
- 毎月の額は、「出口から逆算した額」と「家計から出せる額」の両方から考える
- 逆算の式は「必要な額 ÷ 使うまでの月数」、家計の式は「手取り − 支出」
- 合わないときは、期間・目標の額・支出の中身で調整する
- 給料日に先に分ける、生活防衛資金を先に、少額から、年1回見直す
Life Design ifでは、お金の計画(ライフプラン)を立てる前に、どんな人生を描きたいか(ライフデザイン)から考えます。
ご相談のご案内
この記事では、毎月の金額の決め方を一般的にまとめました。ご相談では、あなたの叶えたいことと今の家計から、毎月いくらを、どの目的に、どこに置いて準備するか(または今は始めないか)を一緒に整理します(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、考え方の一般的な説明です。特定の金融商品をおすすめするものではありません。
出典
- 金融庁「資産形成の基本(NISA特設ウェブサイト)」 https://www.fsa.go.jp/policy/nisa2/invest/
(2026年10月4日時点の情報です)