この記事の結論
iDeCo(個人型確定拠出年金)の掛金は、全額が「小規模企業共済等掛金控除」として所得から差し引かれます。会社員の方は、年末調整で控除を受けられます。
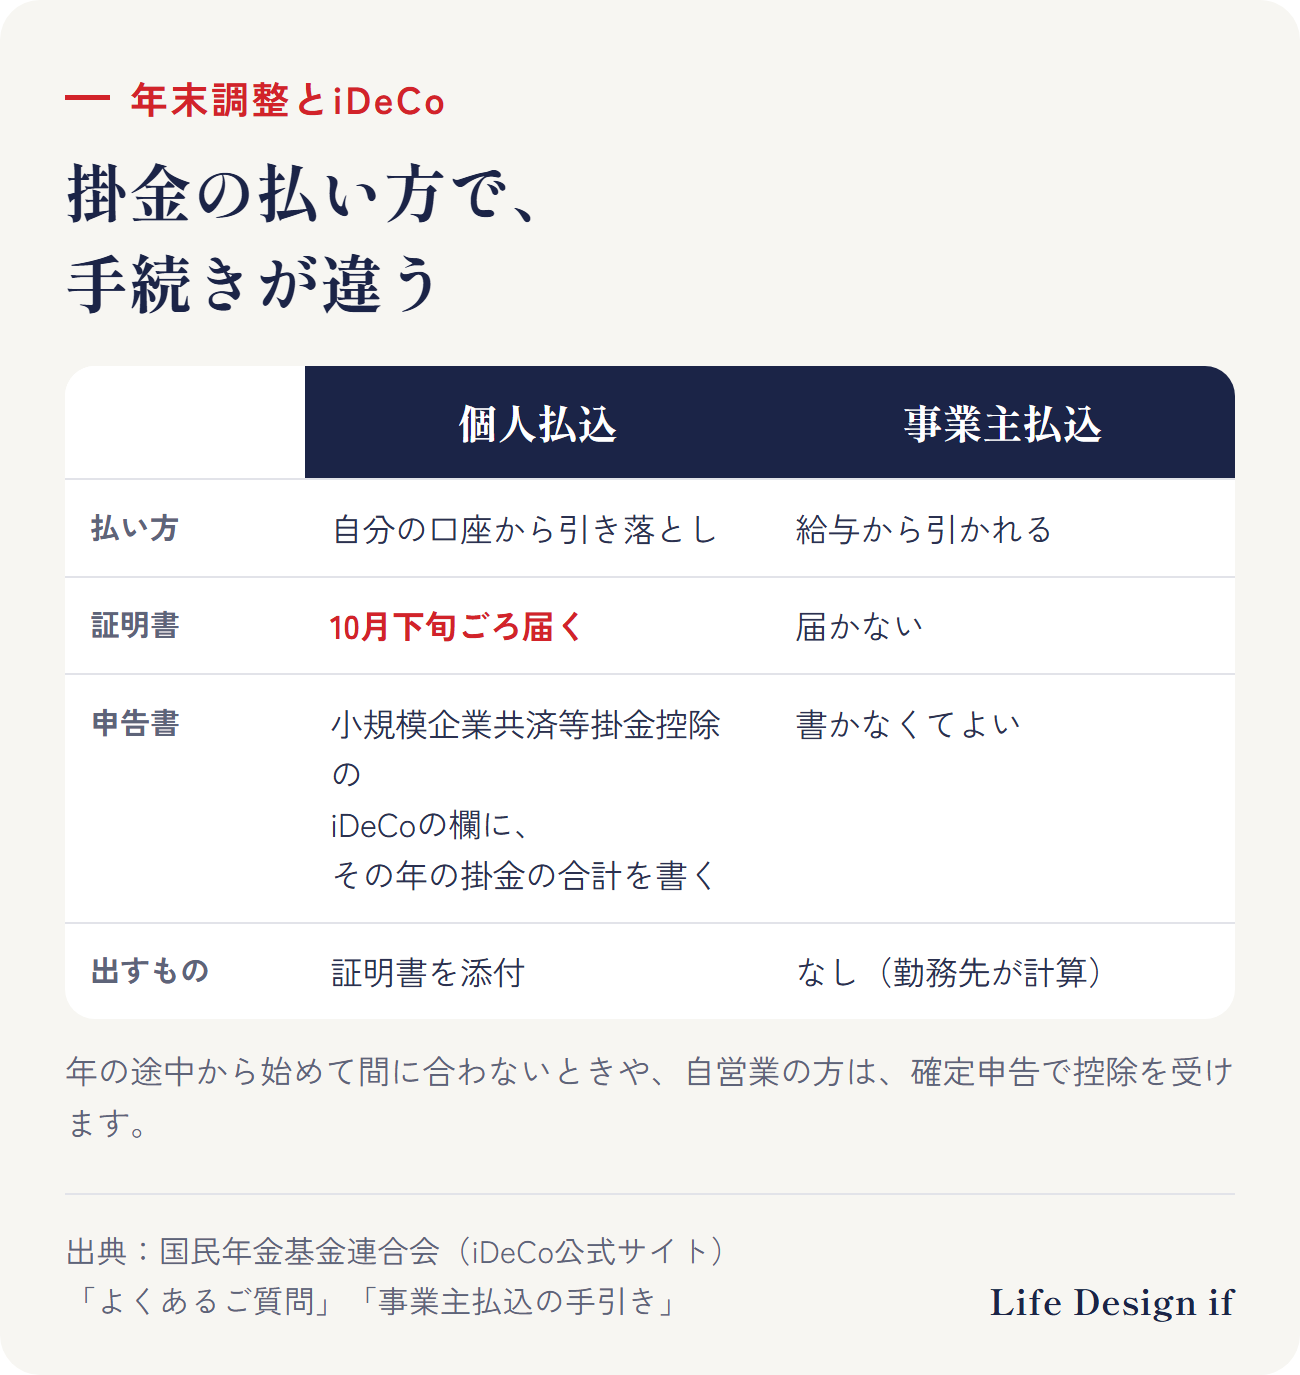
手続きは、掛金の払い方で分かれます。
- 自分の口座から払っている(個人払込):10月下旬ごろに届く証明書を、保険料控除申告書と一緒に出す
- 給与から引かれている(事業主払込):証明書は届かない。勤務先が計算するので、自分で書く必要はない
払い方で手続きが違う
自分の口座から払っている場合(個人払込)
国民年金基金連合会によると、個人払込の方には、毎年10月下旬ごろに「小規模企業共済等掛金払込証明書」が届きます。
- 勤務先から配られる「保険料控除申告書」の、小規模企業共済等掛金控除の欄を探す
- iDeCo(個人型確定拠出年金)の掛金を書く欄に、証明書にあるその年に払う掛金の合計を書く
- 証明書を申告書と一緒に勤務先へ出す
証明書は、マイナポータルの「e-私書箱」から電子データで受け取ることもできます。
給与から引かれている場合(事業主払込)
掛金が給与から引かれている方には、証明書は届きません。勤務先が毎月の給与の計算の中で掛金を差し引いているので、申告書に書く必要はありません。
自分がどちらか分からないときは、給与明細に掛金が引かれているかを見てみましょう。
年の途中から始めた場合
初めて掛金を払ったのが年の後半だと、証明書が届くのが遅くなることがあります。年末調整に間に合わないときは、確定申告で控除を受けられます。自営業・フリーランスの方も、確定申告で控除を受けます。
控除でどのくらい税金が軽くなる?
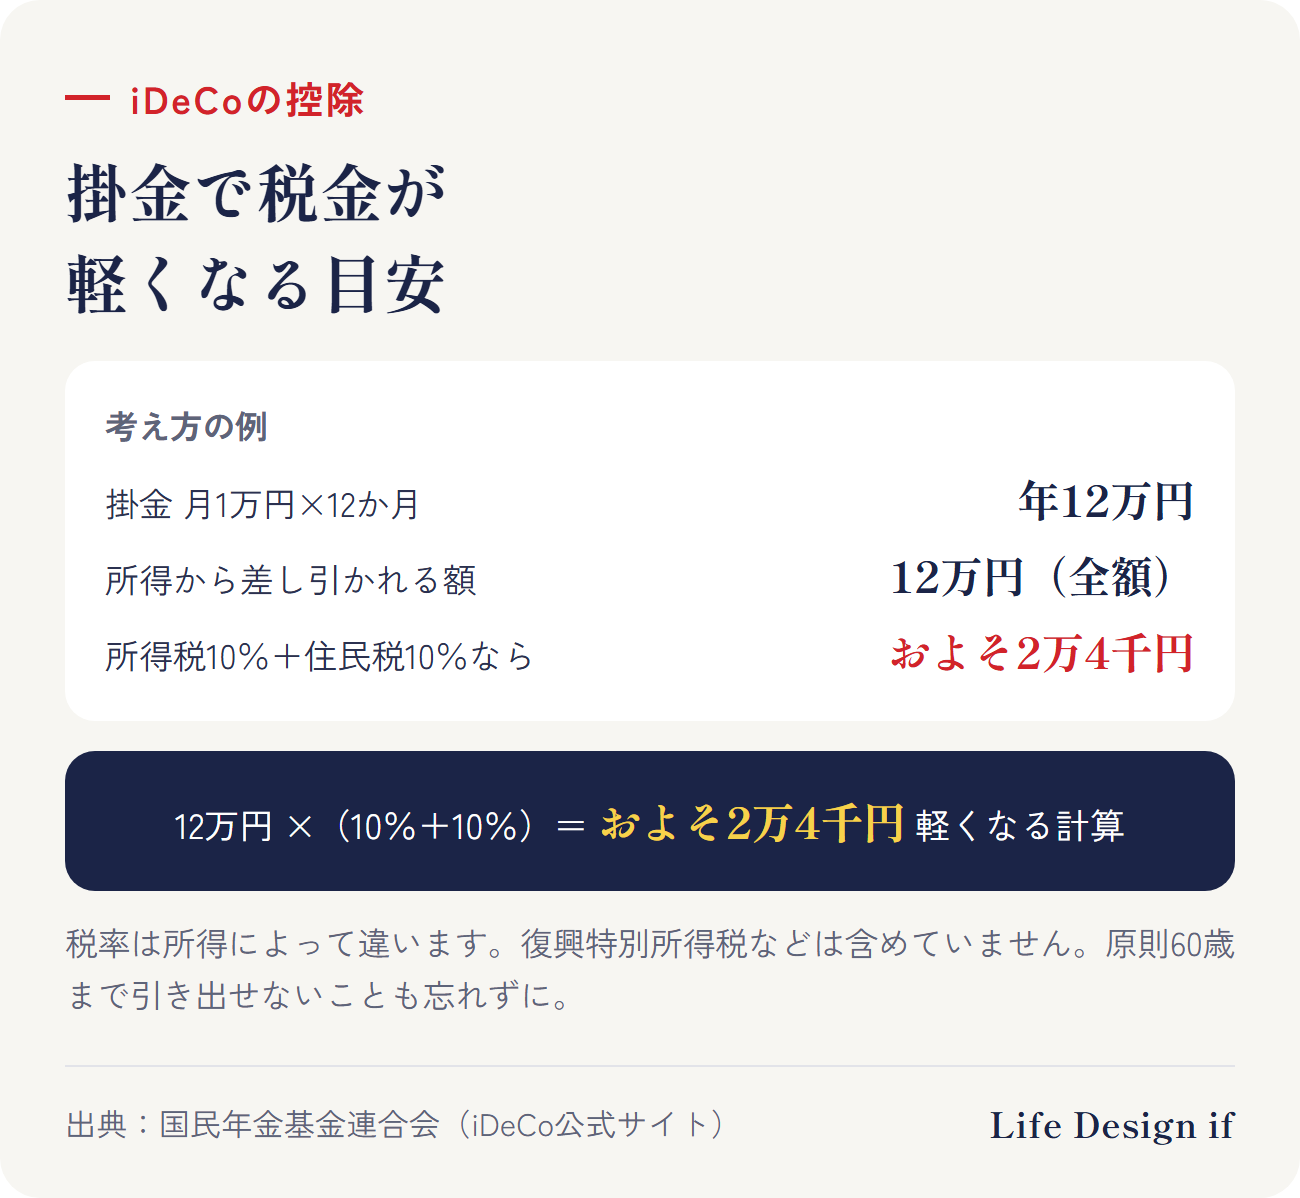
掛金は全額が所得から差し引かれるので、その分の所得税と住民税が軽くなります。
例えば、掛金が月1万円(年12万円)で、所得税の税率が10%、住民税が10%の方なら、
12万円 ×(10%+10%)= およそ2万4千円
が、1年で軽くなる計算です(考え方の例。税率は所得によって違い、復興特別所得税などは含めていません)。
NISAは年末調整に書かない
NISAで積み立てた額・買った額は、所得から差し引く「控除」の対象ではありません。年末調整の保険料控除申告書に書く必要はありません。
- iDeCo:掛金は、小規模企業共済等掛金控除の対象です。自分の口座から払う方は、年末調整で申告します(給与から引かれている方は、勤務先が処理します)
- NISA:NISA口座で買った商品の売却益などに、税金がかからない仕組みです
控除の前に、忘れないでおきたいこと
iDeCoは、税金の面で有利な仕組みですが、原則60歳まで引き出せません。
教育費や家の頭金のように、60歳より前に使うお金には向きません。「控除があるから」で金額を決めるのではなく、何のためのお金か・いつ使うかから、iDeCoに回す金額を決めることが大切です(資産運用、何から始めればいい?)。
まとめ
- iDeCoの掛金は、全額が「小規模企業共済等掛金控除」
- 個人払込の方は、10月下旬ごろに届く証明書を申告書と一緒に出す
- 事業主払込の方は、証明書は届かず、申告書にも書かなくてよい
- 間に合わないときは確定申告で
- NISAの積立額は控除の対象ではないので、年末調整には書かない
- 原則60歳まで引き出せないので、使う時期から金額を決める
ご相談のご案内
この記事では、年末調整でのiDeCoの手続きを一般的にまとめました。ご相談では、教育費・住まい・老後など「何のためのお金か」を整理し、iDeCo・NISA・預貯金など、どこにどのくらい置くかの考え方を一緒に決めます。Life Design ifは、個別の投資商品の販売・おすすめはしていません。まずは1分の簡易チェックで、「老後のお金」に向いている置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、制度の一般的な説明です。特定の金融商品をおすすめするものではありません。税金の計算そのものは、勤務先や税務署、税理士にご確認ください。
出典
- iDeCo公式サイト(国民年金基金連合会)「iDeCoのメリット」 https://www.ideco-koushiki.jp/guide/good.html
- iDeCo公式サイト(国民年金基金連合会)「よくあるご質問」 https://www.ideco-koushiki.jp/faq/
- 国民年金基金連合会「事業主払込の手引き(詳細版)」 https://www.ideco-koushiki.jp/library/pdf/owner_guide.pdf
- 国税庁「No.1535 NISA制度」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1535.htm
- 国税庁「No.1100 所得控除のあらまし」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1100.htm
(2026年10月8日時点の情報です)
(NISAの段:2026年10月14日に確認)