この記事の結論
退職金の運用を考えるときは、「どこで増やすか」より先に、「何のためのお金か・いつ使うか」を分けるところから始めます。
- まず、税金の手続きと手取りの額を確かめる
- 次に、退職金を使う時期で分ける(すぐ使う/数年で使う/年金の足りない分/当面使わない)
- 運用を考えるのは、当面使わないお金だけ
使い道が分かれていると、どこに相談するときも、話が具体的になります。
受け取ったら、確かめる順番
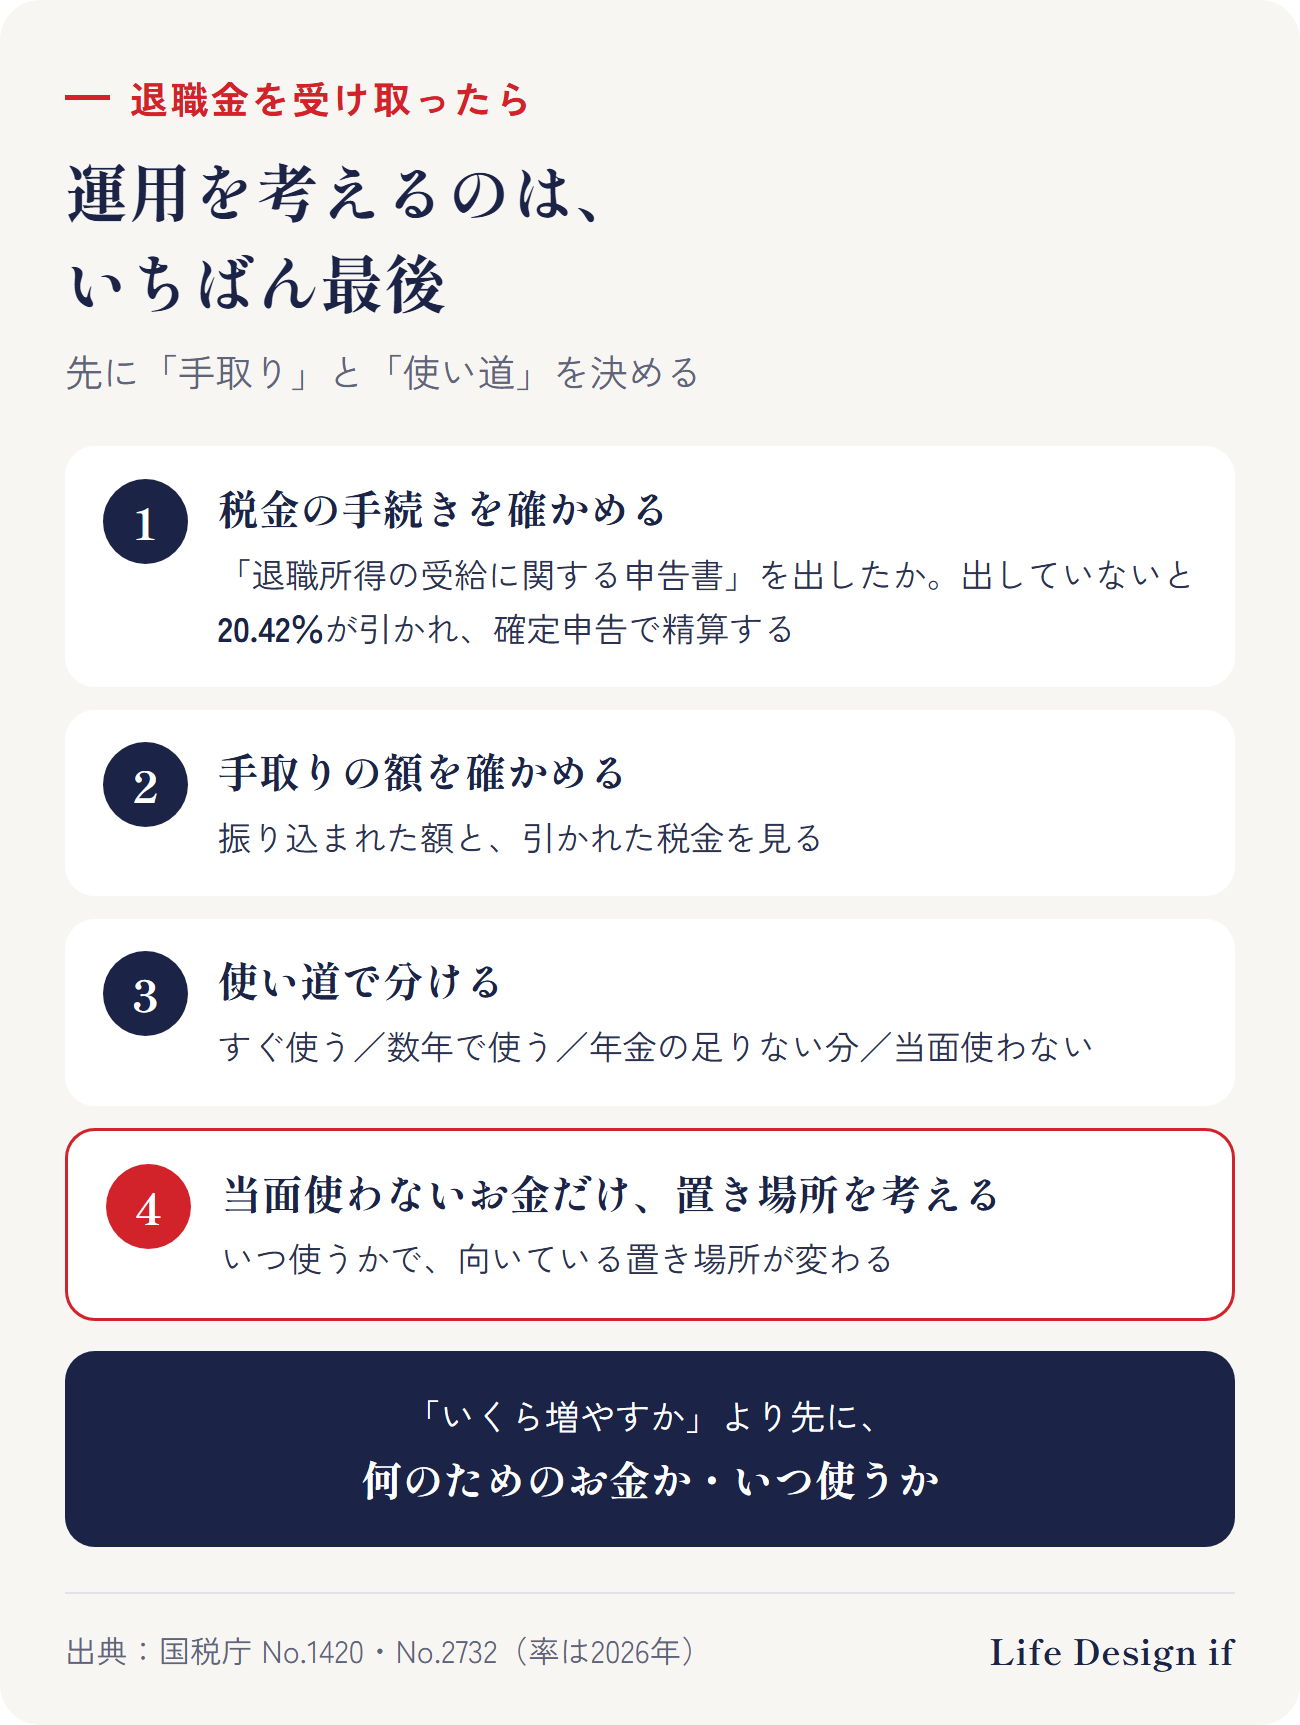
退職金は、一度に大きな額が振り込まれます。運用の話を聞く前に、次の順で確かめておくと、落ち着いて考えられます。
- 税金の手続きを確かめる
- 手取りの額を確かめる
- 使い道で分ける
- 当面使わないお金だけ、置き場所を考える
1. 税金の手続き:「退職所得の受給に関する申告書」
退職金には、退職所得として税金がかかります。ただし、勤めた年数に応じた「退職所得控除」があり、その分には税金がかかりません。
国税庁によると、退職金を受け取る前に、勤め先へ「退職所得の受給に関する申告書」を出しているかどうかで、手続きが変わります。受け取ったあとは、出していたかを確かめておきましょう。
| 申告書 | 手続き |
|---|---|
| 出した | 勤め先が税額を計算して差し引く。その退職金については、原則として確定申告は要らない |
| 出していない | 退職金の額の20.42%(所得税と復興特別所得税)が差し引かれる。確定申告で精算する |
国税庁は、令和9年(2027年)以後は「所得税・防衛特別所得税・復興特別所得税」として差し引くと案内しています。あわせて復興特別所得税の率が下がるため、合計の率は変わらず、源泉徴収の計算方法も変わらないとしています。
なお、医療費控除などで確定申告をするときは、退職所得も申告書に書きます(国税庁)。
税金がかからない額の目安(退職所得控除)
国税庁の計算方法は、次のとおりです。
| 勤めた年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円 × 年数(80万円に満たないときは80万円) |
| 20年を超える | 800万円 + 70万円 ×(年数 − 20年) |
例:38年勤めた場合800万円 + 70万円 ×(38年 − 20年)= 2,060万円
ほかの退職金との調整がない一般的な場合、退職金がこの額までなら、退職所得としての税金はかかりません。超えた分は、その2分の1が退職所得になります(勤めた年数が5年以下の場合や、役員として勤めた年数が5年以下の場合などは、計算が違います)。
勤めた年数に1年に満たない端数があるときは、1年に切り上げて数えます(国税庁)。また、前年以前に退職金を受け取ったことがあるときや、同じ年に2か所以上から受け取るときは、控除額の計算が変わることがあります。ご自身の場合は、勤め先や税務署で確かめましょう。
2. 手取りの額を確かめる
振り込まれた額と、差し引かれた税金を確かめます。これからの計画の元になるのは、額面ではなく手取りです。
3. 使い道で、4つに分ける
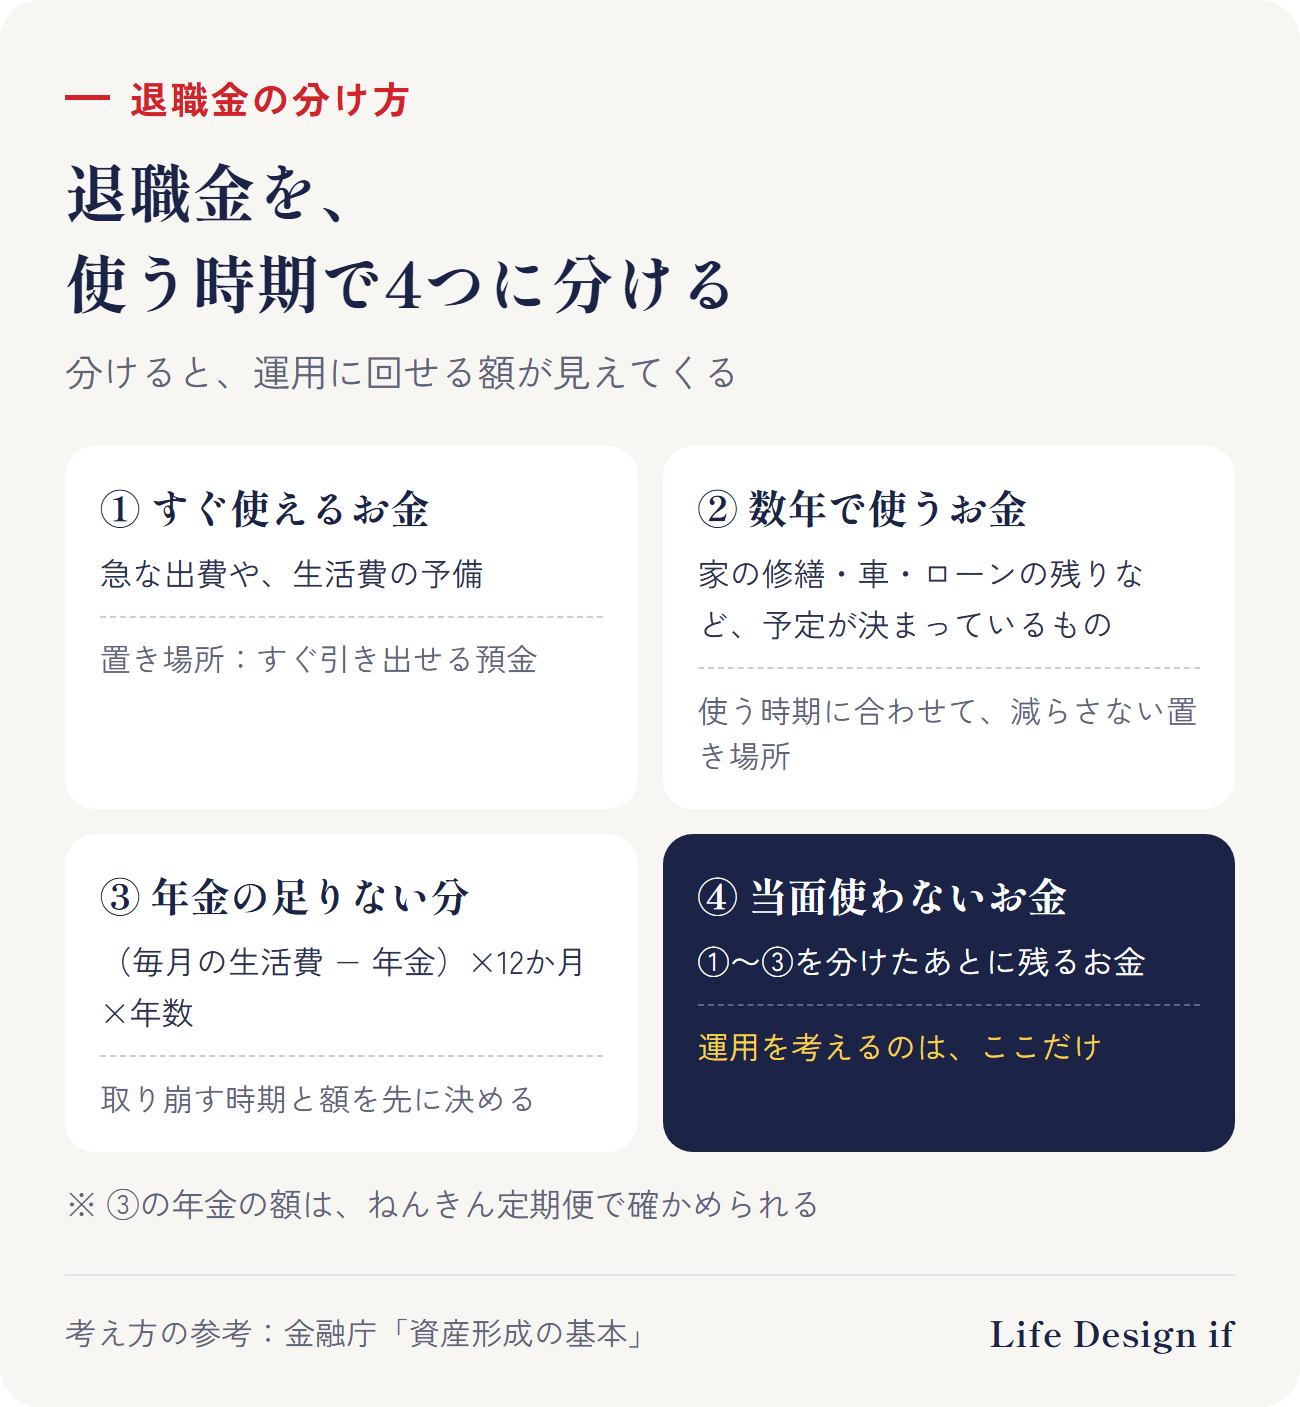
手取りが分かったら、使う時期で分けてみます。
① すぐ使えるお金
急な出費や、生活費の予備です。すぐに引き出せる預金で置いておきます。目安の考え方は、生活防衛資金の記事でまとめています。
② 数年のうちに使うお金
家の修繕、車の買い替え、住宅ローンの残りなど、使う予定と時期がある程度決まっているお金です。使う時期が近いお金は、値動きで減ると困ります。
③ 年金の足りない分
老後の毎月の生活費と、年金の額との差です。
(毎月の生活費 − 毎月の年金)× 12か月 × 年数
これは目安の計算です。年金が生活費を上回るなら、この分は0円です。年金を受け取り始める前の生活費や、①②に入れた出費は、ここに重ねて入れないようにします。
年金の額は、ねんきん定期便で確かめられます。何歳から、毎年いくら取り崩すかを先に考えておくと、退職金のうち「老後の生活費に使う分」がはっきりします。
④ 当面使わないお金
①〜③を分けたあとに残るお金です。運用を考えるのは、このお金だけです。
4. 当面使わないお金の、置き場所の考え方
金融庁の「資産形成の基本」では、預貯金・株式・債券・投資信託などの金融商品を、安全性・収益性・流動性(すぐ現金にできるか)で比べています。そのうえで、3つとも優れた金融商品はなく、目的に応じて使い分けることを勧めています。
また、金融庁は、資産形成の考え方として長期・積立・分散を挙げています。
- 積立:一度にまとめて投資するのではなく、決まった額を続けて投資する
- 分散:値動きの違う資産に分けると、価格の変動をある程度抑えられる
退職金のようにまとまったお金でも、いつ使うかによって、向いている置き場所は変わります。
どこに相談するときも、確かめたいこと
退職金の運用は、銀行・証券会社・保険会社・ファイナンシャルプランナーなど、相談できるところがいくつもあります。どこに相談するときも、次のことは自分で確かめておくと安心です。
- 使い道を分けたメモを持っていく(上の①〜④)
- 説明を受けた商品の手数料(買うとき・持っているあいだ・売るとき)
- 値動きのリスク:元本が減ることがあるか、どのくらい動くか
- いつ引き出せるか:途中で引き出すと費用がかかるか
- その場で決めず、持ち帰って考えられるか
「退職金だから、今すぐ何かしないと」と急ぐ必要はありません。使い道が決まるまでは、預金で置いておくのも一つの考え方です。
くわしく読む
まとめ
- 退職金の運用は、「何のためのお金か・いつ使うか」を分けるところから
- 受け取るときは「退職所得の受給に関する申告書」を出したかを確かめる。出していないと20.42%(2026年の率)が引かれ、確定申告で精算する
- 退職所得控除の例:38年勤めたら、一般的な場合は2,060万円まで税金がかからない
- 手取りを、すぐ使う/数年で使う/年金の足りない分/当面使わない、の4つに分ける
- 運用を考えるのは、当面使わないお金だけ
- どこに相談するときも、手数料・リスク・いつ引き出せるかを確かめる
ご相談のご案内
この記事では、退職金を受け取ったあとに確かめる順番と、使い道の分け方を一般的にまとめました。ご相談では、年金の額と毎月の生活費をもとに、退職金のうち老後の生活費に使う分・数年で使う分・当面使わない分を分け、NISA・iDeCo・預貯金などをどう使い分けるかの考え方を一緒に整理します。Life Design ifは、投資信託・株式などの販売はしていません。まずは1分の簡易チェックで、「老後のお金」に向いている置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、制度の一般的な説明です。特定の金融商品をおすすめするものではありません。退職金にかかる税金は、勤めた年数や受け取り方で変わります。ご自身の場合は、勤め先や税務署でご確認ください。
出典
- 国税庁 タックスアンサー No.1420「退職金を受け取ったとき(退職所得)」(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1420.htm
- 国税庁 タックスアンサー No.2732「退職手当等に対する源泉徴収」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2732.htm
- 金融庁「資産形成の基本」 https://www.fsa.go.jp/policy/nisa2/invest/
(2026年10月17日時点の情報です)