この記事の結論
ライフプランシミュレーションは、収入・支出・貯蓄を入れると、これからのお金の流れを年ごとに計算してくれる道具です。
この記事では、3段で使います。先に叶えたいことを書き出し、診断で全体の形をつかみ、自分の数字と叶えたいことで計算し直します。
その中で手を動かす順番は、次の4つです。
- 入力の前に、そろえる:先に叶えたいこと(何に・いつ・いくら)。次に、道具が聞く数字(収入・生活費・住まいの費用・貯蓄など)
- 前提を確かめる:何歳まで計算するか、利回り、年金など
- 結果を読む:貯蓄残高と、マイナスの年を見る。叶えたいことの年に旗を立てる
- 条件を変えて、計算し直す:1回に変えるのは1つ
結果は、将来を約束するものではありません。目安です。自分の数字と叶えたいことで計算し直すと、計画に使える形になります。
ライフプランシミュレーションとは
ライフプランシミュレーションは、年ごとの収入・支出・貯蓄残高を計算して、グラフや表で見せてくれる道具です。中身は、手で書くキャッシュフロー表(年ごとのお金の流れの表)と同じです。
違うのは、次の2つです。
- 計算を、自動でしてくれる
- 運用利回り・年金・教育費などの前提が、最初から入っている
手早く全体を見られるのが、良いところです。ただ、最初から入っている前提が、あなたの暮らしと違うこともあります。だから、使い方には順番があります。
公的機関・業界団体の道具
| 道具と出しているところ | できること |
|---|---|
| ライフプラン診断:日本FP協会 | 12の質問に答えると、90歳までの家計の流れをグラフで見られる。FPのアドバイスつき |
| 公的年金シミュレーター:厚生労働省 | 働き方を変えたときの、将来の年金額の目安を見られる。ID・パスワードはいらない |
| キャッシュフロー表(Excel・書き込み式):日本FP協会 | 自分の数字と叶えたいことを、年ごとに書き込める |
ライフプラン診断には、20代から70代以上までの6つの世帯の「サンプル診断」もあります。決まった条件での結果を、ワンクリックで見られます。自分で答える前に、どんな結果が出るかを見ておけます。
道具を選ぶときに確かめる3つ
ほかの道具を使うときも、次の3つを確かめておきます。
- 前提が書いてあるか:何歳まで計算するか、利回りは何%か、年金は何歳からか、などが公開されているか
- 商品の勧誘が目的ではないか:日本FP協会の診断は、特定のサービスや金融商品などの勧誘を目的としない、としています
- 入力した情報がどう扱われるか:公的年金シミュレーターは、個人情報を記録・保存しない、としています
使い方は3段:先に叶えたいことを書き出す
日本FP協会の診断は、入れる数字を「選ぶ」形です。年収や生活費は、決められた金額の中から、いちばん近いものを選びます。年齢は、実際の年齢ではなく、年代ごとの年齢で計算します(30代なら35歳、60代は60歳)。
そして、12の質問には、旅行や車の買い替えなど、叶えたいことを答える問いはありません。
全体の形をつかむには、十分です。でも、叶えたいことの時期や金額は、まだ入っていません。だから、この記事では、次の3段で使います。
- 先に、叶えたいことを書き出す:何に・いつ・だいたいいくらの3行。たとえば10年先までを目安に
- 診断で、全体の形をつかむ:どの年代に、山や谷があるか
- 自分の数字と叶えたいことで、計算し直す:診断と違うところを自分の数字に置き換え、叶えたいことの金額をその年に入れる(日本FP協会のExcelのキャッシュフロー表などに書き込む)
書き出した3行は、診断の画面には入れる場所がありません。結果のグラフを紙に写すか、画面を画像で残して、その年に小さな旗(目印)を書き込みます。
入力の前に:診断が聞くことに合わせてそろえる
画面を開く前に、数字をそろえます。その場で思い出しながら入れると、結果もあいまいになるからです。
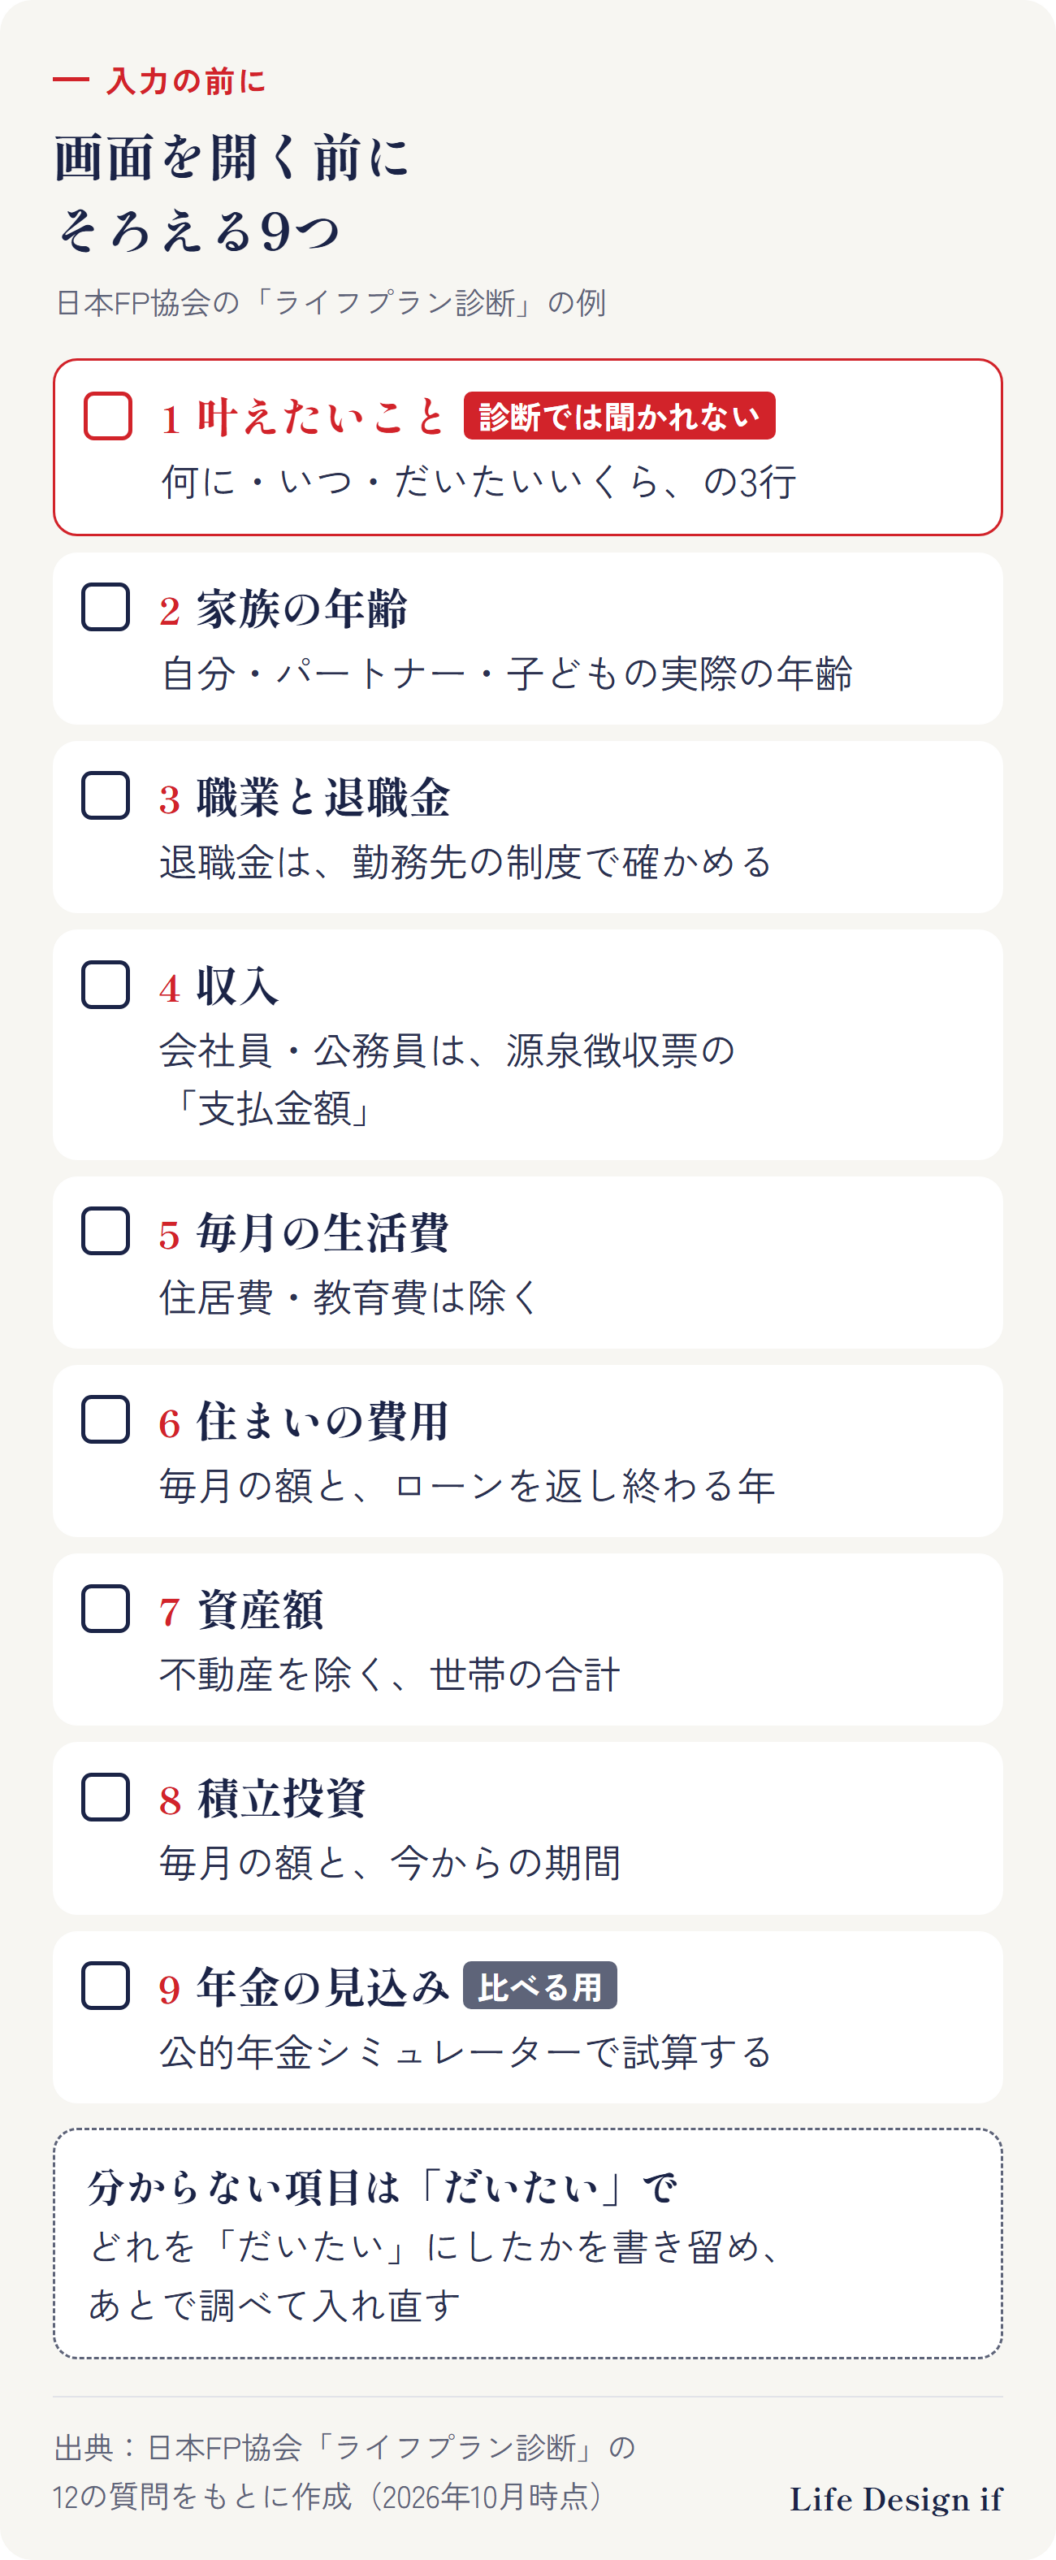
| そろえるもの:診断の質問 | 調べ方・入れ方のコツ |
|---|---|
| 叶えたいこと:聞かれない | 何に・いつ・だいたいいくらの3行。結果を読むときと、計算し直すときに使う |
| 家族の年齢:年代、配偶者のあり・なし、子どもの人数 | 実際の年齢を書いておく。診断の年齢とのずれを見るため |
| 職業と退職金:世帯主と配偶者の職業(会社員・公務員は、退職金のあり・なし) | 退職金は、勤務先の制度で確かめる |
| 収入:世帯年収 | 会社員・公務員は、源泉徴収票の「支払金額」。共働きは2人の合計 |
| 生活費:毎月の生活費 | 住居費・教育費は除く。年数回の旅行代や年払いの保険料は、12で割って月に均す |
| 住まいの費用:家賃、または住宅ローンの毎月の返済額 | ローンの返済予定表で、返し終わる年も見ておく |
| 資産額:不動産を除く、世帯の資産の合計 | 預貯金・株式・投資信託などを足す |
| 積立投資:NISAなどの毎月の積立額と、今からの積立期間 | 積立をしていなければ0円。すでに始めていても、期間は今から数える |
| 年金の見込み:聞かれない(診断が自動で計算) | 公的年金シミュレーターで、将来の見込みを試算する。50歳未満の方のねんきん定期便は、これまでの記録の確認に使う |
全部そろっていなくても大丈夫です。分からない項目は「だいたい」で入れて、どれを「だいたい」にしたかを書き留めておきます。あとで調べて、入れ直せば十分です。
収入:診断は額面、自分の表は手取り
日本FP協会の診断では、会社員・公務員は額面の年収(源泉徴収票の「支払金額」)を選びます。手取りは、診断が手取りの割合(可処分所得率)をかけて計算します。自営業の方は、売上から経費などを引いた利益を選びます。
一方、自分の数字で計算し直すときのキャッシュフロー表には、給与を手取り(給与明細の「差引支給額」)で書きます。共働きの方は、2人分をそれぞれ出しておきます。賞与は、必ずもらえるとは限りません。
年金の見込み:診断の自動計算と比べる
日本FP協会の診断は、年金を自動で計算します。自分の見込みと比べるために、次の2つを用意しておきます。
- ねんきん定期便:毎年の誕生月に届きます。50歳未満の方の額は、作成した時点までの加入実績で計算した年金額です。日本年金機構の見方の案内には、今後も保険料を納めることで、年金額がさらに増えると書かれています
- 公的年金シミュレーター(厚生労働省):ねんきん定期便の二次元コードを読み取ると、今の加入条件が60歳まで続くとした見込みが出ます。働き方を変えたときの目安も出せます。簡単な試算なので、実際の年金額と同じになるとは限りません
50歳未満の方は、ねんきん定期便の額をそのまま診断と比べず、公的年金シミュレーターの見込みと比べます。比べるときは、受け取り始める年齢(診断は65歳から)と、1人分か夫婦2人分かをそろえます。金額も、額面どうしでそろえます(診断は、額面の9割を手取りとして計算します)。
より正確な見込みは、日本年金機構の「ねんきんネット」で試算できます。
入力するとき:サンプル診断で前提を確かめる
シミュレーションの結果は、前提の上に立っています。前提が変われば、結果も変わります。日本FP協会の診断なら、「使い方」のページに前提がまとめてあります。
サンプル診断の条件と前提:30代の世帯
日本FP協会の診断には、公式のサンプル診断があります。ここでは、30代の世帯を例にします。左がサンプルの条件、右がその裏で診断が置いている前提です。
| 質問:条件 | 診断が置いている前提 |
|---|---|
| 年代・地域:30代・新潟県 | 世帯主は35歳。90歳まで計算する |
| 世帯主の職業:会社員・公務員(退職金あり) | 65歳まで働く。退職金は、59歳の額面の収入の2倍(税引き前)を、60歳で受け取る |
| 配偶者・配偶者の職業:あり・会社員・公務員(退職金あり) | 配偶者も35歳(世帯主と同じ年齢) |
| 子どもの人数:2人 | 5歳と3歳。教育費は、幼稚園〜高校は公立、大学は私立。幼児教育・保育の無償化と、多子世帯の大学の無償化は入れない |
| 世帯年収:700万円 | 額面。診断が、手取りの割合をかけて計算する |
| 生活費:月30万円 | 住居費・教育費を除く。59歳までは、手取りの増減に合わせて変わる |
| 住まいの費用:住宅ローン 月15万円 | 69歳まで同じ額で、70歳で返し終わる。固定資産税などに、返済額の2か月分を毎年見込む |
| 資産額:450万円 | 不動産を除く、世帯の合計。利回りは0%で、値動きは考えない |
| 積立投資:月2万円・35年 | 3%の複利。税金・手数料は考えない |
サンプルの世帯年収700万円と資産450万円は、自分で答えるときの選択肢にはありません。自分で答えるときは、自分の金額にいちばん近い選択肢を選びます。
自分の数字と違う行に、印をつける
サンプルの表を見ながら、自分の答えと、右の前提を1行ずつ比べます。違う行に、印をつけます。
たとえば、次のような違いです。
- 子どもが7歳と4歳 → 子どもの行に印(診断は5歳と3歳で計算する)
- 住宅ローンを65歳で返し終わる → 住まいの行に印(診断は70歳で返し終わる)
- 勤務先の退職金の制度が違う → 職業の行に印
印のついた行は、診断の計算が、あなたの暮らしと違うところです。自分の数字で計算し直すときに、置き換えます。
そのほかの主な前提
診断は、次の前提も置いています。
- 年金:65歳から受け取ります。保険料は、もれなく納めた前提です。会社員・公務員は、38歳の年収を一生の平均とし、勤続42年で計算します。手取りは額面の9割です。読むときは、公的年金シミュレーターの見込みと比べます
- 60歳からの生活費:59歳の時点の額が続きます(最低でも月約13万円)。老後の暮らし方に合わせて、自分の表で直します
- 家族の変化:子どもの独立などは考えていません。自分の表で直します
- 制度:2025年6月時点のものです。その後の制度の変化は、入っていません
ほかの道具でも確かめる4つ
ほかの道具でも、同じように次の4つを確かめます。
- 何歳まで計算するか
- 物価の上がり方が入っているか。入っていれば何%か
- 運用利回りは何%か
- 収入・年金・退職金を、どう置いているか
物価と運用利回りは「何%で計算したか」を残す
日本FP協会の冊子の見本のキャッシュフロー表は、計算しやすいように、物価の上がり方や運用利回りをゼロにしています。
- 物価の上がり方を0%にすると:将来の支出が、今の値段のまま計算されます
- 運用利回りを高くすると:結果は良く見えます。でも、利回りは約束された数字ではありません
正解の数字はありません。大切なのは、何%で計算した結果かを、結果と一緒にメモしておくことです。
くわしく読む
結果の画面とグラフの読み方
日本FP協会の診断は、12の質問に答えると、次の順に画面が進みます。
- 条件の確認:12の答えの一覧が出ます。ここで、答えを直せます
- 将来の家計状況のグラフ:将来の収支が毎年どうなるかを、グラフで見られます。教育費がかさむ時期や、資産残高が尽きる時期などが分かります
- FPのアドバイス:将来の家計の状況について、考えておくとよいことの助言が出ます
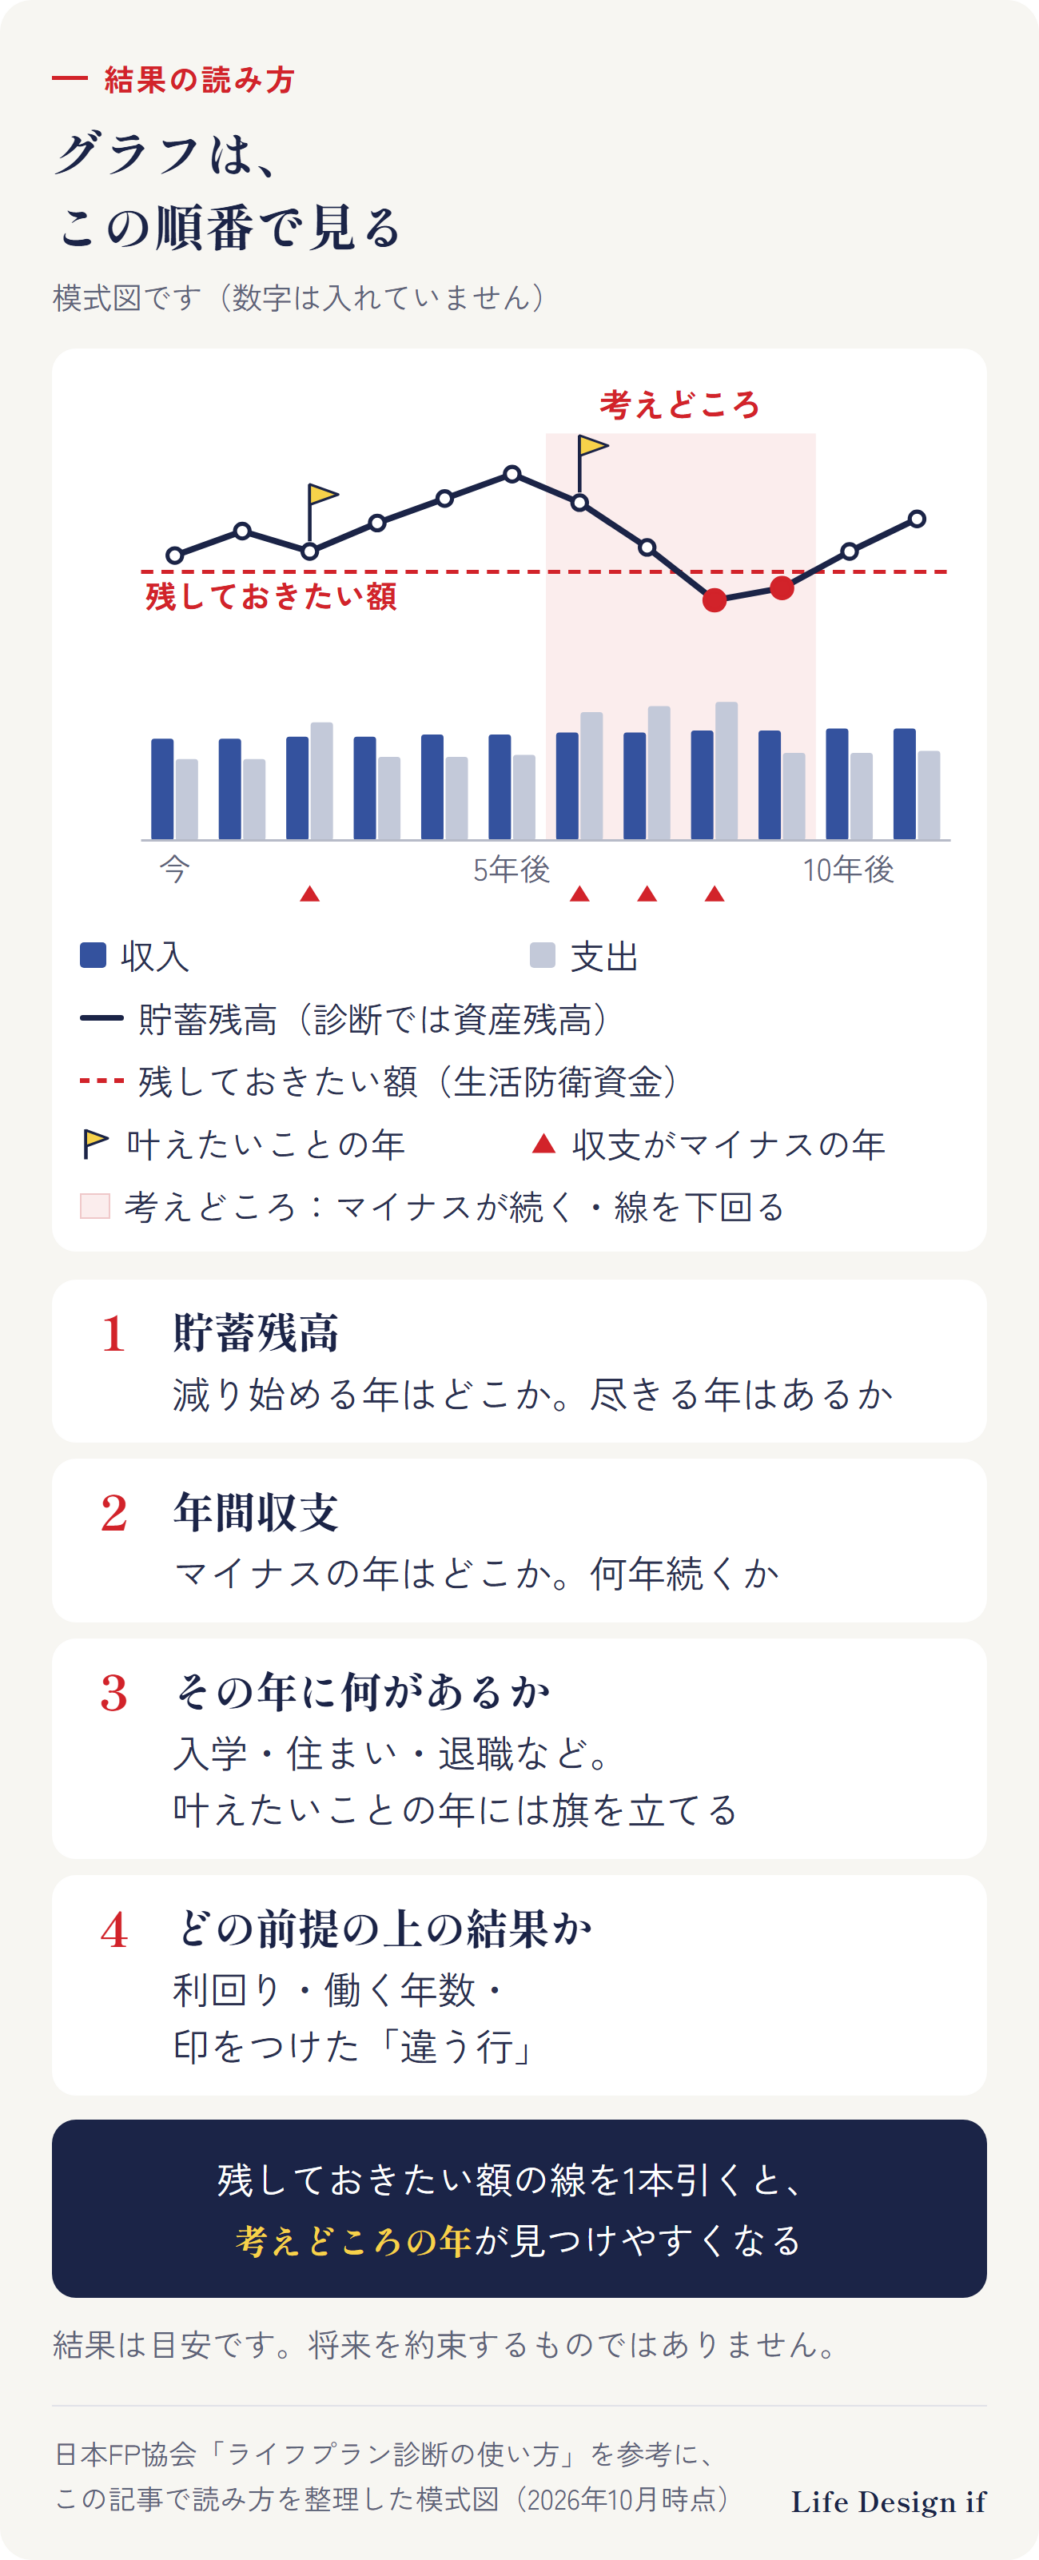
グラフは、次の順番で見ます。
- 貯蓄残高(診断では資産残高):減り始める年はどこか。尽きる年はあるか
- 年間収支:マイナスの年(支出が収入を上回る年)はどこか。何年続くか
- その年に何があるか:入学、住まい、退職など。書き出した叶えたいことの年にも、旗を立てます
- どの前提の上の結果か:利回り、働く年数、前の章で印をつけた違う行など
気になる年を見つけたら、3つをメモします。何歳の年か。どの収入・支出の変化によるか。いくら足りないか。条件を変えて計算し直すときに使います。
マイナスの年の考えどころ
予定していた旅行や車の買い替えで、その年だけマイナスになるのは、それだけで問題とは限りません。考えどころは、マイナスが何年も続く年や、貯蓄残高が、急な出費に備えて残しておきたい額(生活防衛資金)を下回る年です。
写したグラフに、残しておきたい額の横線を1本書き込んでおくと、その年が見つけやすくなります。
診断の資産残高には、株式や投資信託も入ります。急な出費に使える預貯金がいくらあるかは、別に確かめておきます。
条件を変えて、計算し直す
シミュレーションの良いところは、何度でも計算し直せることです。
診断で変えられるのは、12の答え
日本FP協会の診断では、画面の右上の「ひとつ前に戻る」で、答えを直せます。条件の確認の画面では、「ひとつ前の設問に戻る」と「条件選択を最初からやり直す」も使えます。ブラウザの「戻る」は使えません。
診断で変えられるのは、12の答えです。叶えたいことの時期や金額を変えて比べるのは、自分の表で行います。
変えるのは、1回に1つ
いくつも同時に変えると、何が効いたのか分からなくなります。1回に変えるのは1つだけにして、次の3つをメモします。
- 何を変えたか
- マイナスの年は、どう変わったか
- 貯蓄残高がいちばん少ない年と、その額
たとえば診断なら、2回目は積立投資の額だけを変えます。3回目は、生活費だけを変えます。
自分の表で計算し直す
サンプルと比べて印をつけた違う行と、「だいたい」で入れた項目は、自分の数字に置き換えます。日本FP協会のExcelのキャッシュフロー表などに、手取り・生活費・住まいの費用・貯蓄を、自分の数字で書き込みます。書き出した叶えたいことは、その年の支出に金額を入れます。
診断の生活費には、旅行代や年払いの保険料も入っています。自分の表で、これらを別の欄に書くときは、生活費から外します。同じお金を2回入れないためです。
足りない年が出たら、叶えたいことの時期をずらす・金額を見直す・毎月分けておく額を決める、の3つで組み直します。
最後に、厳しめの条件でも計算する
利回りや物価を変えられる道具や、自分の表では、最後に少し厳しめの条件でも計算してみます。
- 運用利回りを0%にする
- 物価の上がり方を入れる
- 賞与を少なめにする
厳しめの条件でも、貯蓄残高が残しておきたい額を下回らないかを確かめます。下回る年があれば、どの年に手を打てばいいかが、先に分かります。
まとめ
- ライフプランシミュレーションは、年ごとのお金の流れを計算する道具。結果は目安
- この記事では、3段で使う。先に叶えたいことを書き出し、診断で全体の形をつかみ、自分の数字と叶えたいことで計算し直す
- 入力の前に、叶えたいことと、診断が聞くこと(家族の年齢・職業・収入・生活費・住まい・資産・積立)、年金の見込みをそろえる
- サンプル診断で前提を確かめ、自分と違う行に印をつける
- 結果は、貯蓄残高 → 年間収支 → その年の出来事 → 前提、の順に見る。残しておきたい額の線を1本引く
- 条件は1回に1つずつ変えて、計算し直す。何%で計算したかを残す
ご相談のご案内
この記事では、ライフプランシミュレーションの使い方を一般的にまとめました。Life Design ifの無料相談では、叶えたいことの書き出し方から、結果の読み方・組み直し方まで、ご自身で続けられる形でお伝えしています。対面のご相談は香川・徳島で、オンラインのご相談は全国からお受けしています。
※この記事は、ライフプランシミュレーションの使い方の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。道具の画面や前提は、変わることがあります。
出典
- 日本FP協会「ライフプラン診断」 https://www.jafp.or.jp/know/lifeplan/simulation/
- 日本FP協会「ライフプラン診断の使い方」(STEP1〜4、サンプル診断、前提条件) https://www.jafp.or.jp/know/lifeplan/simulation/howto.html
- 日本FP協会「ライフプラン診断(診断の条件を選ぶ12の質問)」 https://www.jafp.or.jp/know/lifeplan/simulation/step.html
- 日本FP協会「若手社会人のマネー&ライフプラン」(2026年2月改訂)p.6〜7・9「給与明細書・賞与明細書の見方」、p.11「源泉徴収票」、p.30〜31「ライフイベント表、キャッシュフロー表を作ってみよう」、付録「キャッシュフロー表(エクセル形式)」 https://www.jafp.or.jp/personal_finance/fresh/young_handbook/
- 厚生労働省「公的年金シミュレーター利用のご案内」 https://www.mhlw.go.jp/stf/kouteki_nenkin_simulator.html
- 厚生労働省「公的年金シミュレーター」 https://nenkin-shisan.mhlw.go.jp/
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」 https://www.nenkin.go.jp/service/nenkinkiroku/torikumi/teikibin/20150331-05.html
- 日本年金機構「令和8年度「ねんきん定期便」(ハガキ)の見方(50歳未満の方)」 https://www.nenkin.go.jp/service/nenkinkiroku/torikumi/teikibin/teikibin.files/hagakigaido50miman10.pdf
(2026年10月17日時点の情報です)