この記事の結論
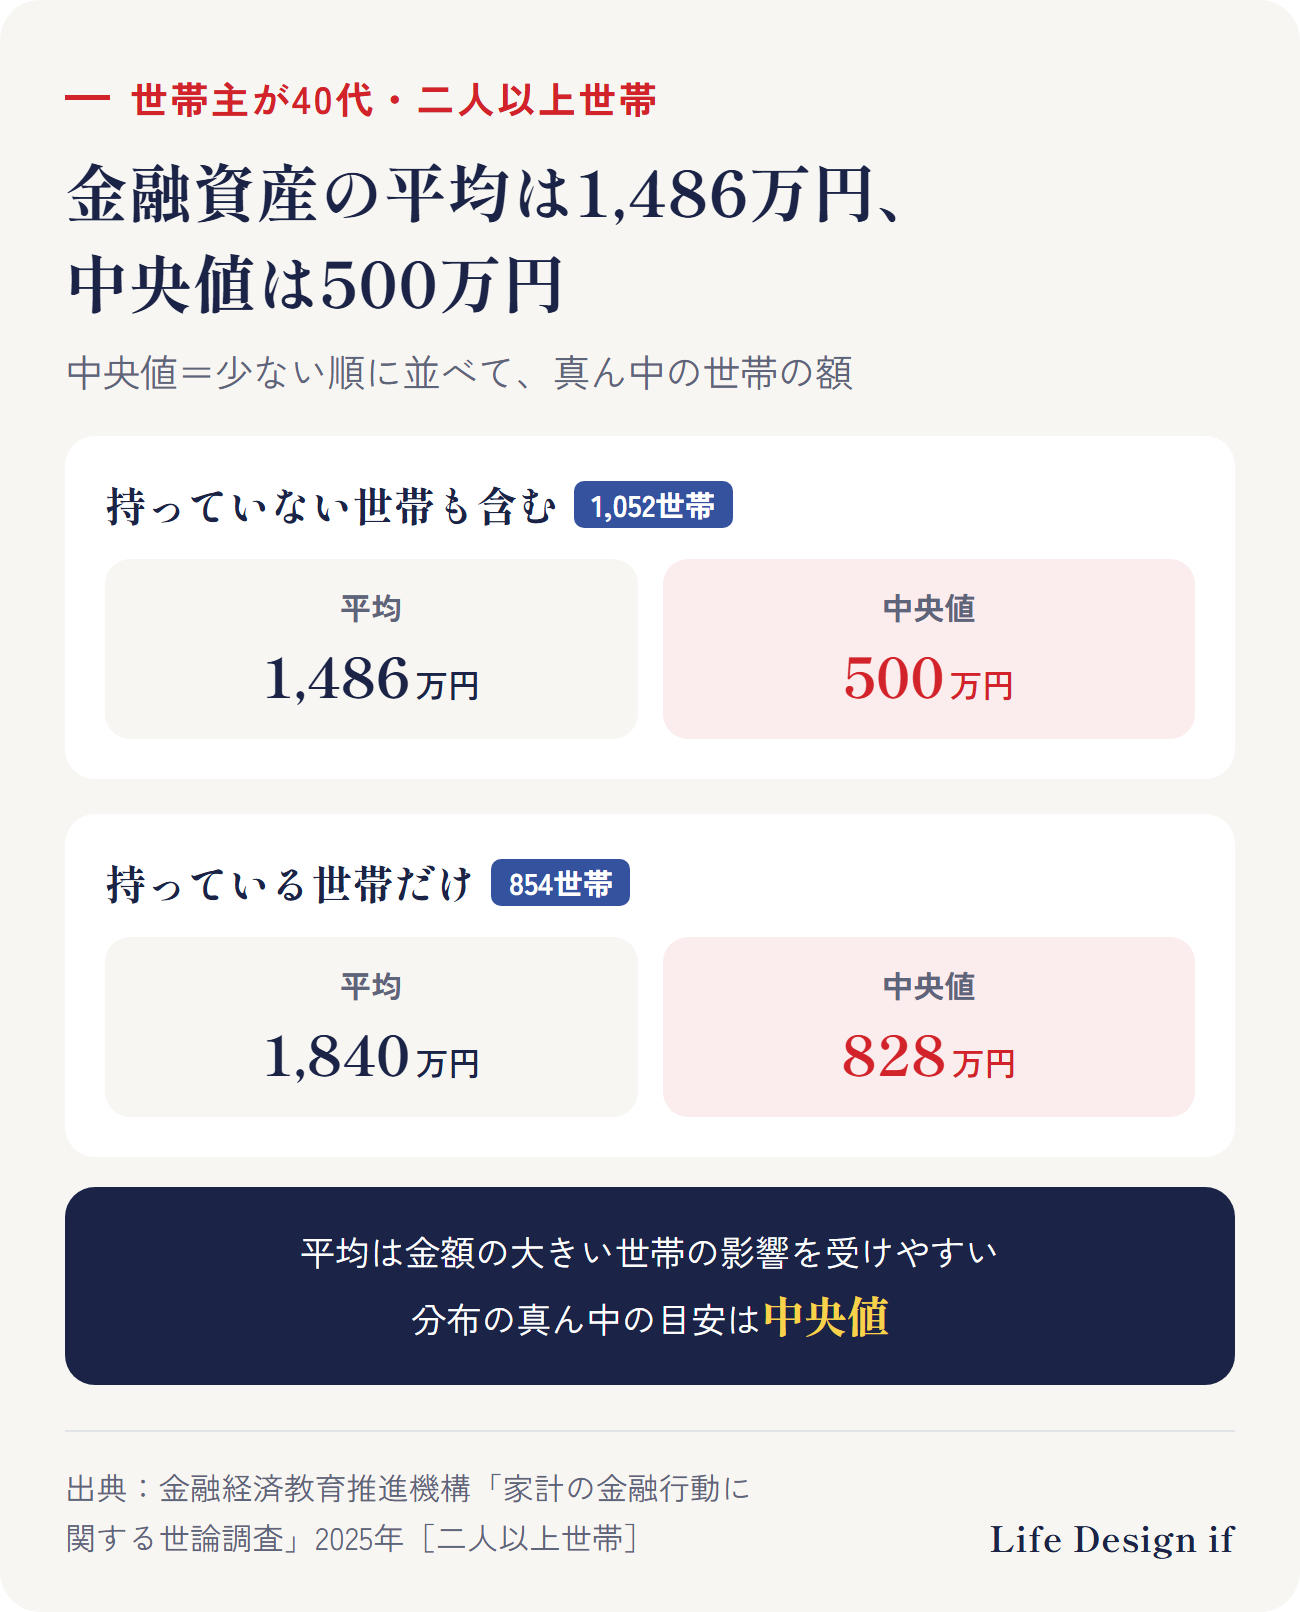
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査」2025年によると、世帯主が40代の二人以上世帯の金融資産(金融資産を持っていない世帯も含む)は、次のとおりです。
- 平均:1,486万円
- 中央値:500万円(少ない順に並べて、ちょうど真ん中の世帯の額)
平均は、金額の大きい一部の世帯の影響を受けやすい数字です。分布の真ん中を知る目安になるのは、中央値の方です。
ただ、平均や中央値と比べるより大切なのは、ご自身の家計で、いつ・何に・いくら使うかです。教育費・住まい・老後の準備が重なる40代は、使う時期と金額から逆算して、目標の額を出すと考えやすくなります。
40代の金融資産は、平均1,486万円・中央値500万円
この調査は、全国の二人以上世帯(世帯主が20〜79歳)5,000世帯に、2025年6月20日〜7月2日にインターネットで行われたものです。世帯主が40代の回答世帯は、1,052世帯でした。
数字は、金融資産を持っていない世帯を含めるかどうかで、次のように変わります。
| 集計のしかた | 平均 | 中央値 |
|---|---|---|
| 持っていない世帯も含む | 1,486万円 | 500万円 |
| 持っている世帯だけ | 1,840万円 | 828万円 |
ネットの記事などで「40代の貯金の平均」の数字が記事ごとに違うのは、調査の年のほか、こうした集計のしかたの違いや、二人以上世帯か単身世帯かの違いによることがあります。数字を見るときは、どの集計かを確かめておくと安心です。
「貯金」と、調査の「金融資産」は少し違う
この調査の「金融資産」は、運用のため、または将来に備えて蓄えている分のことです。預貯金のほか、生命保険・個人年金保険・株式・投資信託なども入ります。
一方で、次のものは入りません。
- 預貯金のうち、生活費の出し入れや引き落としに備えている分
- 手元の現金
- 土地・住宅などの不動産
- 事業のための資産
つまり、預貯金のうち日常の支払いに備えている部分を除き、運用や将来への備えとして蓄えている部分を数えた数字です。同じ普通預金の口座でも、将来に備えて置いている部分は入ります。ご自身と比べるときは、同じように分けて数えると、比べやすくなります。
平均と中央値に差が出るのは、なぜ?
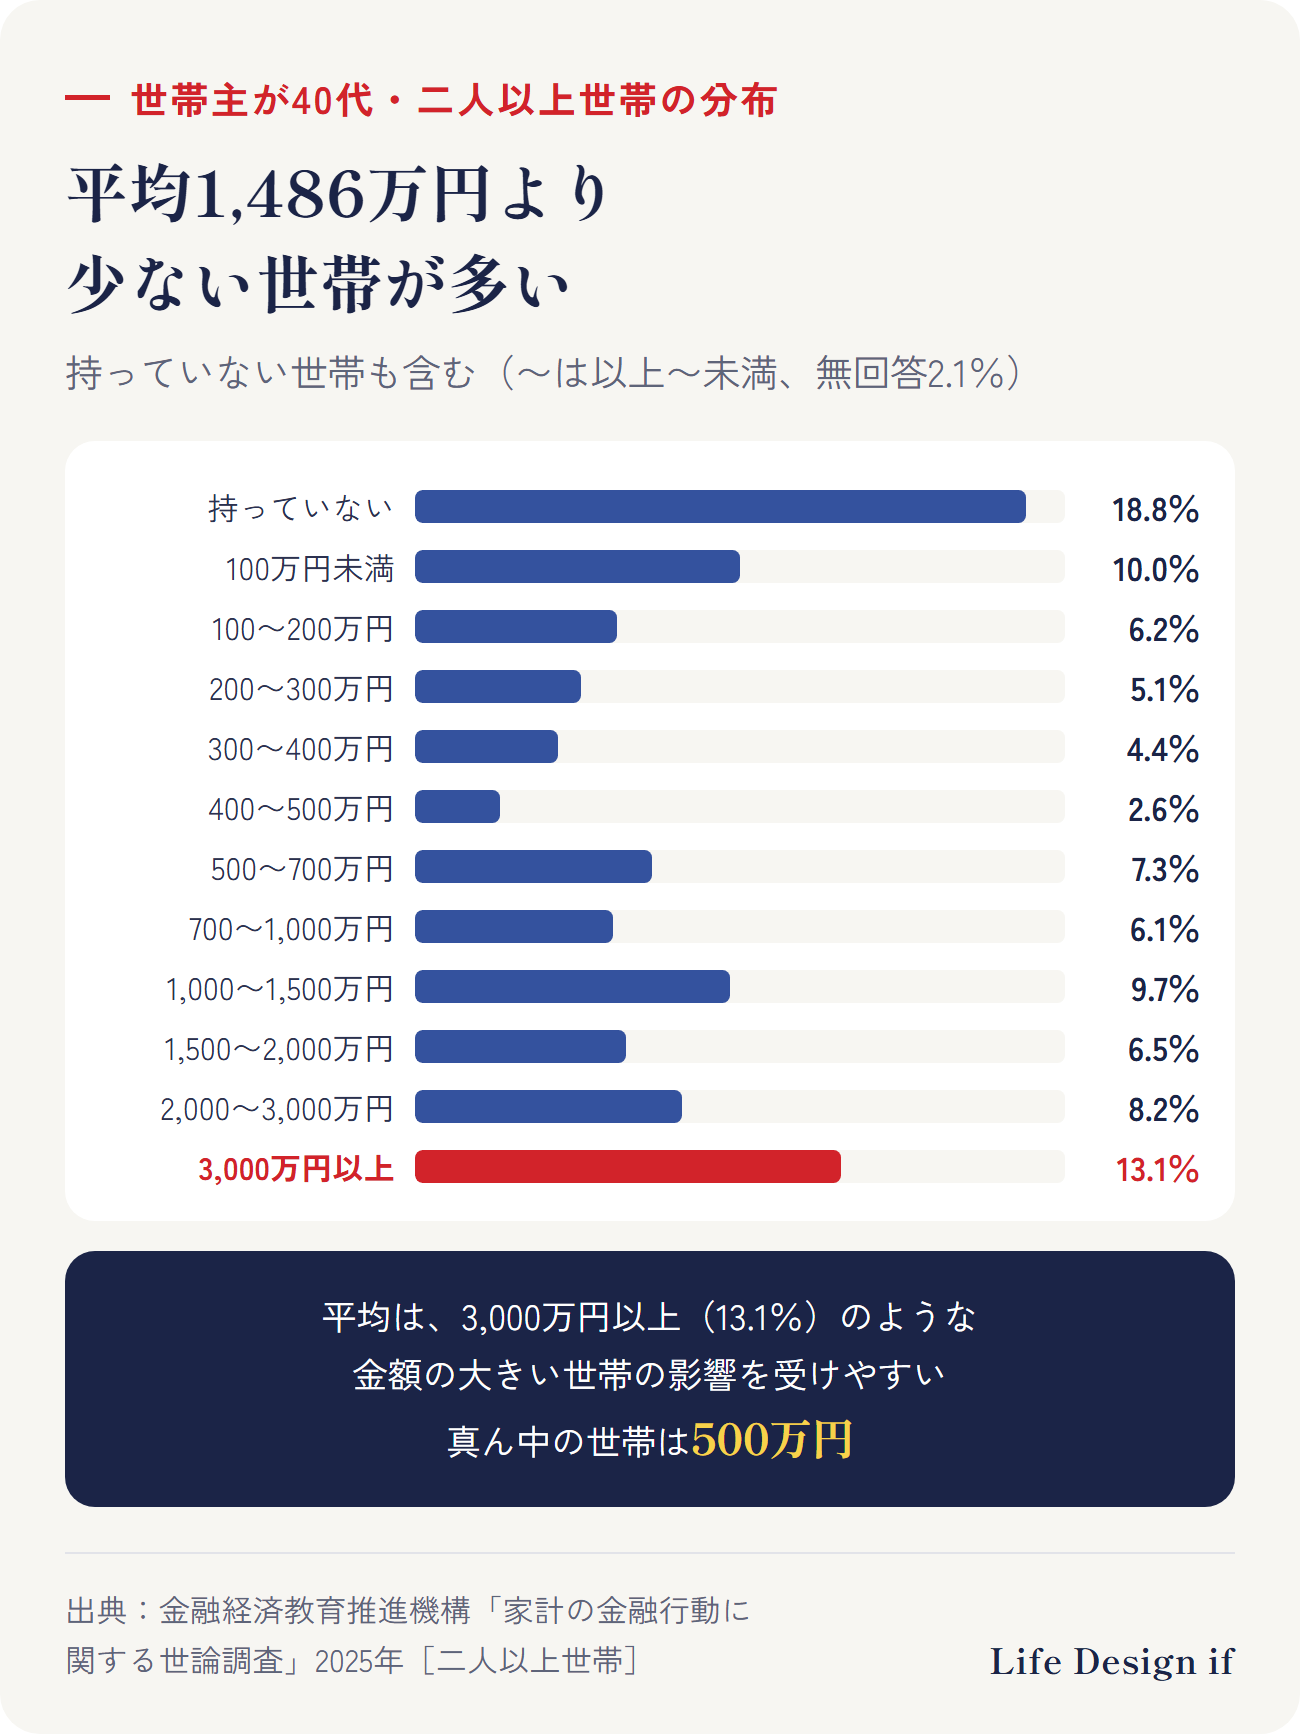
世帯主が40代の世帯を、金融資産の額で分けると、次のようになります(持っていない世帯も含む)。
- 持っていない:18.8%
- 持っているが、500万円未満:28.3%
- 500万円〜1,000万円未満:13.4%
- 1,000万円〜3,000万円未満:24.4%
- 3,000万円以上:13.1%
- 無回答:2.1%
割合は四捨五入しているため、合計が100%にならないことがあります。
3,000万円以上の世帯も13.1%あります。平均は、こうした金額の大きい世帯の影響を受けやすく、この調査では、平均(1,486万円)が中央値(500万円)の約3倍になっています。
平均は「全体の合計を世帯の数で割った額」なので、金額の大きい世帯があると、上に引っぱられます。真ん中の世帯の額である中央値は、金額の大きい世帯の影響を受けにくく、分布の真ん中を知る目安になります。
なお、「持っていない」の18.8%は、預貯金がまったくないという意味とは限りません。上のとおり、生活費の出し入れに備えている預貯金は、この調査の金融資産には入らないため、生活費用の預貯金がある世帯も含まれます。
40代の金融資産の中身
世帯主が40代の世帯の金融資産(持っていない世帯も含む・平均)を、中身ごとに見ると次のとおりです。
- 預貯金:645万円(うち定期性の預貯金 238万円)
- 株式:294万円
- 投資信託:153万円
- 生命保険:143万円
- 個人年金保険:70万円
- そのほか(金銭信託・損害保険・債券・財形貯蓄など):181万円
平均額を合計すると、預貯金が約43%、株式と投資信託が合わせて約30%を占めます。これは平均額の内訳で、それぞれの世帯の持ち方の割合を示すものではありません。
30代・50代と比べると
世帯主のほかの年代(二人以上世帯・持っていない世帯も含む)と並べると、次のとおりです。
| 世帯主の年代 | 平均 | 中央値 |
|---|---|---|
| 30代 | 1,096万円 | 311万円 |
| 40代 | 1,486万円 | 500万円 |
| 50代 | 1,908万円 | 700万円 |
| 60代 | 2,683万円 | 1,400万円 |
30代から60代までは、年代が上がるほど、平均も中央値も高くなっています。どの年代でも、平均は中央値よりかなり高く、「平均ほど持っている世帯は多くない」という形は同じです。
平均と比べるより、「いつ・何に使うか」から目標を出す
平均や中央値は、ほかの世帯の様子を知る目安にはなります。ただ、ご自身の家計にとって十分かどうかは、平均と比べても分かりません。必要な額は、家族の人数・住まい・お子さんの進路・働き方などで、世帯ごとに違うからです。
40代は、次のような使い道が重なりやすい時期です。
- お子さんの教育費:高校・大学の入学や学費が、いつ・いくらかかるか
- 住まい:住宅ローンの返し方、家の修繕の時期
- 老後の準備:何歳から、毎月いくら足りない分を補いたいか
目標の額は、次の順で考えると出しやすくなります。
- 使う時期を並べる(例:8年後に大学の入学、20年後に退職)
- それぞれいくら要るかの目安を出す
- 時期の近いものから、どこに置いておくかを分ける(すぐ使うお金は預貯金、時間のあるお金は長く置ける先、など)
こうして出した額とくらべて、「いまのペースで間に合うか」を見る方が、平均とくらべるより、次にすることが分かりやすくなります。
くわしく読む
まとめ
- 世帯主が40代の二人以上世帯の金融資産は、平均1,486万円・中央値500万円(J-FLEC 2025年・持っていない世帯も含む)
- 持っている世帯だけで見ると、平均1,840万円・中央値828万円。集計のしかたで数字が変わる
- 調査の「金融資産」には、預貯金のうち生活費の出し入れに備えている部分は入らない
- 平均は金額の大きい世帯(3,000万円以上は13.1%)の影響を受けやすい。分布の真ん中を知る目安は中央値
- 平均額の内訳では、預貯金が約43%、株式・投資信託が合わせて約30%
- 平均とくらべるより、いつ・何に・いくら使うかから目標の額を出す
ご相談のご案内
この記事では、40代の金融資産の平均と中央値を、公的な調査をもとにまとめました。ご相談では、教育費・住まい・老後の予定をもとに、「いつ・いくら要るか」と、それぞれのお金をどこに置いておくかの考え方を一緒に整理します。Life Design ifは、投資信託・株式などの販売はしていません。まずは1分の簡易チェックで、「老後のお金」に向いている置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、公的な調査の数字の一般的な説明です。特定の金融商品をおすすめするものではありません。数字は二人以上世帯の調査で、単身世帯の数字とは違います。
出典
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査[二人以上世帯調査]」2025年(2025年12月18日公表) https://www.j-flec.go.jp/data/kakekin_2025/
- 同 各種分類別データ(年代別の金融資産保有額・分布・内訳)
(2026年10月17日時点の情報です)