この記事の結論
ライフプランの相談には、無料のものと有料のものがあります。どちらが正解ということはありません。大きな違いは、相談の費用をだれが払うかです。相談できる内容や範囲も、相談先によって違います。
- 無料:保険会社からの手数料など、相談する人以外のところから費用がまかなわれている。または公的な機関が行っている
- 有料:相談する人が、相談料として払う
選ぶときは、①相談料と、無料ならその理由 ②資格や登録 ③自分で作れる形で教えてくれるか ④続けて相談できるか、の4つを確かめると、自分に合う相談先を選びやすくなります。
無料と有料の違いは「だれが費用を払うか」
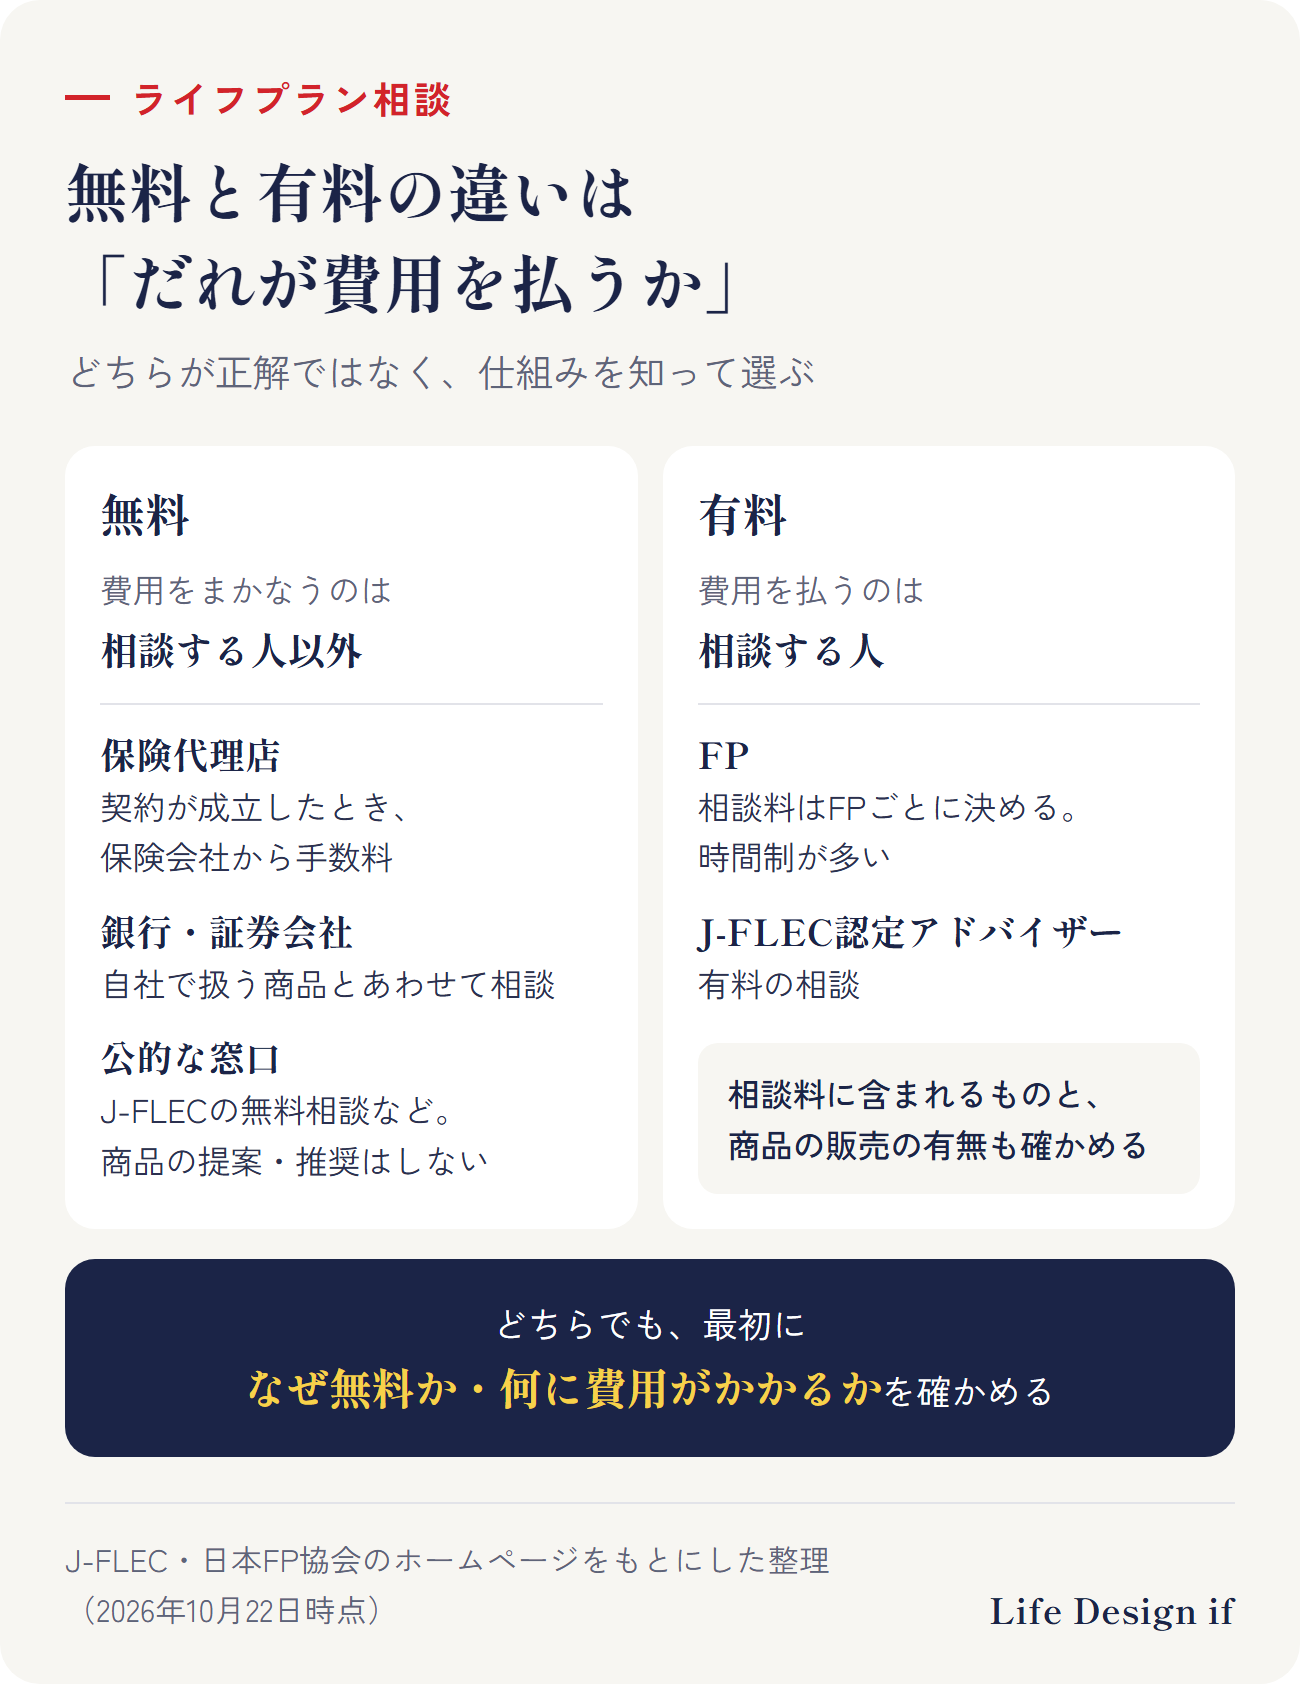
無料の相談は、相談先がほかのところから収入を得ているか、公的な機関が行っているものです。たとえば保険代理店の相談が無料なのは、保険の契約が成立したときに、保険会社から手数料を受け取る仕組みだからです。
有料の相談は、相談する人が相談料を払います。日本FP協会によると、有料のFP相談の料金はFPがそれぞれ決めていて、「相談1時間いくら」の時間制が多いようです。商品を販売しないFPなら、売る立場から離れて話を聞けます。
相談できる内容や範囲も、相談先によって違います。たとえばJ-FLECの対面・オンラインの無料相談は1人1回で、個別の商品の提案はしません。有料の相談では、計画表の作成まで含むか、作成料が別にかかるかも、相談先によって違います。
無料だから偏っている、有料だから安心、と決まるわけではありません。大切なのは、その相談先がどこから収入を得ているかを知ったうえで、話を聞くことです。
ライフプランの主な相談先
FP(ファイナンシャルプランナー)
家計・教育費・住まい・老後など、お金全体から考えるのが得意な相談先です。商品を販売しないFPは、有料のことが多いです。日本FP協会のホームページでは、専門分野や地域、相談料からFPを探せます。日本FP協会も、電話・対面・オンラインの無料体験相談を行っています。
保険代理店・保険会社
保険の相談とあわせて、ライフプランの相談に乗るところがあります。相談は無料のことがほとんどです。複数の保険会社の商品を扱う代理店と、1社だけの代理店があります。
銀行・証券会社
ふだん使っている口座がある安心感があり、預金・住宅ローン・投資信託など、自社で扱う商品とあわせて相談できます。
公的な窓口
金融庁所管の認可法人「J-FLEC(金融経済教育推進機構)」では、ライフプランを含むお金の相談を、認定アドバイザーが無料で受けています。対面・オンラインは最大1時間(1人1回)、電話は最大30分です。投資や金融商品の勧誘はなく、個別の商品の提案や推奨もしません。
選ぶときに確かめたい4つのこと
1. 相談料と、無料ならその理由
有料なら、1時間いくらか、何時間かかりそうか、計画表の作成料などはあるか、商品の販売もしているかを聞いておきます。無料なら、どこから収入を得ているのかを確かめます。
2. 資格や登録
FPには、国家検定のFP技能士(1〜3級)と、日本FP協会が認定するAFP・CFP®があります。AFP・CFP®は2年ごとの更新に、継続教育が義務付けられています。J-FLECの認定アドバイザーは、J-FLECのホームページで探せます。
3. 自分で作れる形で教えてくれるか
暮らしが変わったときに自分で書き換えたい方は、叶えたいことの書き出し方、年表やお金の表の作り方を、自分で続けられる形で教えてくれるかを見ます。作るのを任せたい方は、書き換えのときにまた頼めるかを確かめます。
4. 続けて相談できるか
ライフプランは、その時期が来たら、叶ったかどうかで見直すものです。見直すときにまた相談できるか、対面・オンラインなど会い方が暮らしに合うかも確かめます。
くわしく読む
高松で相談するなら:Life Design ifの場合
Life Design ifは、高松市を拠点にする if株式会社の生命保険の代理店です。相談料は無料で、保険のご契約が成立したときに、保険会社から手数料を受け取る仕組みです。
- 叶えたいことから始めて、たとえば10年先まで描き、その時期が来たら叶ったかどうかで見直す、ライフプランの作り方をお伝えします
- お渡しするのは、計画表ではありません。自分で作って、自分で見直し続けられる考え方と、最初の一歩です
- 相談無料
- 対面:香川・徳島/オンライン:全国
まとめ
- ライフプラン相談の無料と有料の大きな違いは、相談の費用をだれが払うか。相談できる内容や範囲も、相談先によって違う
- 無料は、保険会社からの手数料など、相談する人以外が費用をまかなうか、公的な機関が行っている。有料は、相談する人が相談料を払う
- 主な相談先は、FP・保険代理店や保険会社・銀行や証券会社・公的な窓口(J-FLECなど)
- 選ぶときは、①相談料と無料の理由 ②資格や登録 ③自分で作れる形で教えてくれるか ④続けて相談できるか、を確かめる
ご相談のご案内
この記事では、ライフプランの相談先の選び方を一般的にまとめました。Life Design ifの無料相談では、叶えたいことの書き出しから、年表とお金の流れにするところまで、ご自身で続けられる形でお伝えしています。対面のご相談は香川・徳島で、オンラインのご相談は全国からお受けしています。
※この記事は、ライフプランの相談先の一般的な説明です。特定の保険会社・金融機関・金融商品をおすすめするものではありません。
出典
- 金融経済教育推進機構(J-FLEC)「J-FLECはじめてのマネープラン(個別相談)のご案内」 https://www.j-flec.go.jp/feature/consult/
- 金融経済教育推進機構(J-FLEC)「専門家に相談したい」 https://www.j-flec.go.jp/public/consult/
- 日本FP協会「FPに相談する」 https://www.jafp.or.jp/confer/
- 日本FP協会「相談料について」 https://www.jafp.or.jp/confer/fpsoudan/consultation/
- 日本FP協会「FPの資格と検定の種類」 https://www.jafp.or.jp/aim/fpshikaku/kind/
(2026年10月22日時点の情報です)