この記事の結論
保険に入りすぎているかどうかは、入っている件数や保険料の額だけでは決まりません。「何に備えるか」ごとに、要る分と今ある分を比べると分かります。
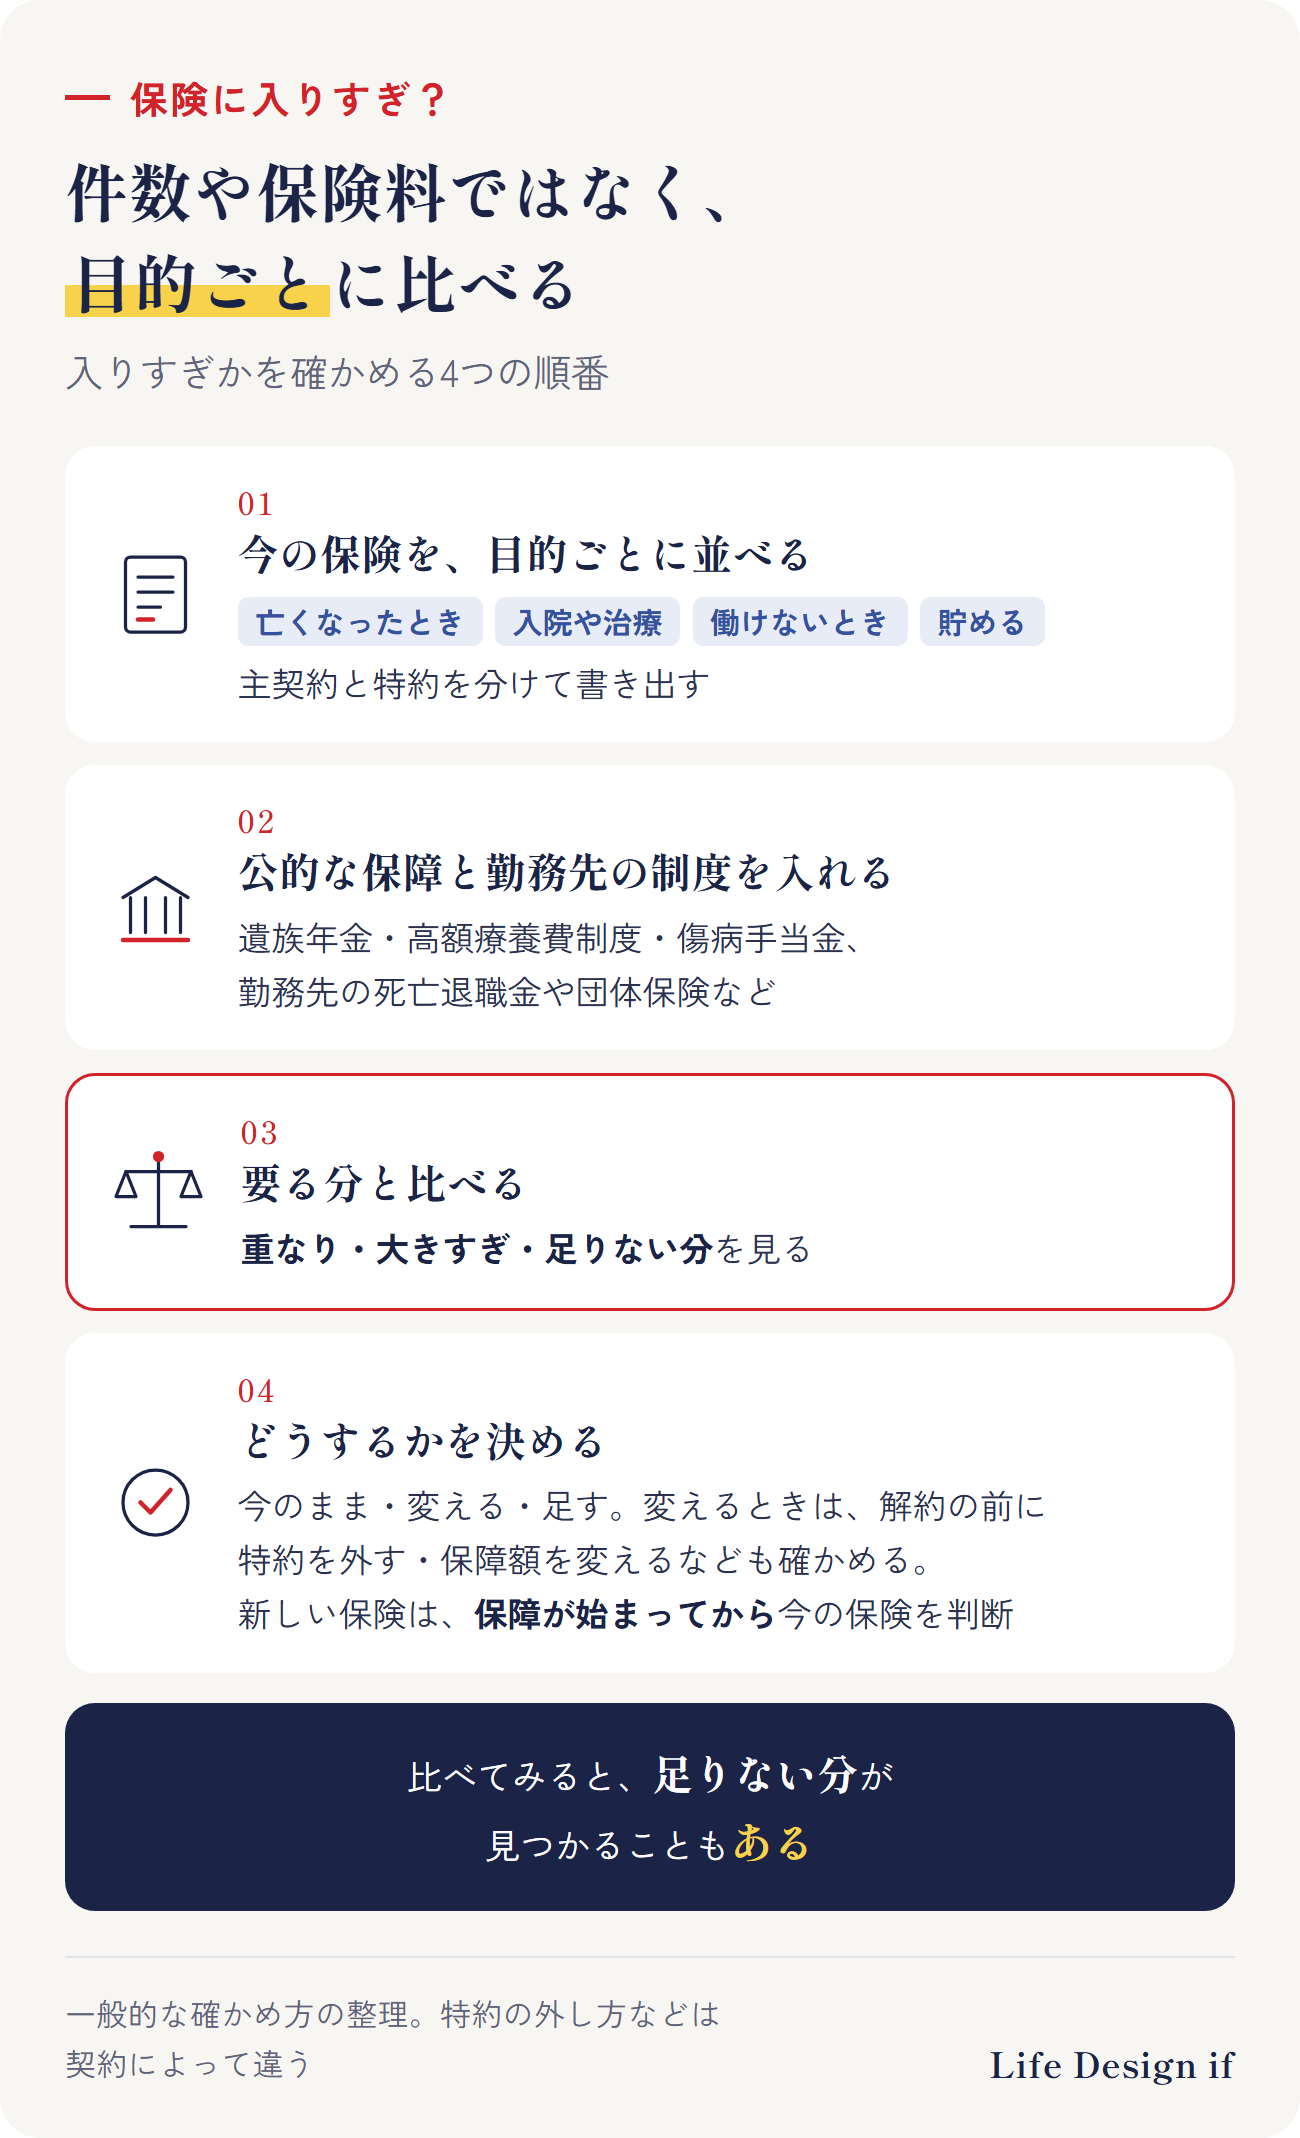
確かめる順番は、次の4つです。
- 今の保険を、目的ごとに並べる(亡くなったとき・入院や治療・働けないとき・貯める)
- 公的な保障と勤務先の制度を入れる
- 要る分と比べて、重なり・大きすぎ・足りない分を見る
- どうするかを決める(今のまま・変える・足す。変えるときは、解約の前に、特約を外す・保障額を変えるなどの方法も確かめる)
比べてみると、入りすぎではなく、足りない分が見つかることもあります。
入りすぎかどうかは「目的ごと」に比べて分かる
保険料が高く見えても、子どもが小さい・住宅ローンがあるなど、要る分が大きい時期なら、入りすぎとは限りません。反対に、保険料が少なくても、同じことに2つの保険で備えていることがあります。まず目的ごとに、要る分に合っているかを比べます。そのうえで、保険料を無理なく払い続けられるかも、あわせて確かめます。
確かめる4つの順番
1. 今の保険を、目的ごとに並べる
保険証券や、保険会社から届く契約内容のお知らせを集め、主契約と特約を分けて、どの目的の保障か、いつまで続くかを書き出します。入っている保険を探すときは、毎年届く生命保険料控除証明書も手がかりになります。1つの保険に、いくつもの目的の特約が付いていることもあります。
2. 公的な保障と勤務先の制度を入れる
亡くなったときの遺族年金、医療費の高額療養費制度、会社員などの傷病手当金、勤務先の死亡退職金や団体保険なども、備えの一部です。
3. 要る分と比べる
目的ごとに、要る分と今の保険を比べます。亡くなったときの要る分は、必要保障額の考え方で出せます(これからの支出から、遺族年金などの収入と、貯金などの今の保険以外の備えを引いた額)。その額と、今の死亡保険を比べます。
4. どうするかを決める
今のままにする、変える、足りない分を足す、のどれにするかを決めます(変え方は次の章)。
くわしく読む
重なりやすい組み合わせと、変え方
次のような組み合わせは、同じことに2つで備えていることがあります。
- 入院の給付が、生命保険の特約と、単体の医療保険の両方にある
- がん保険と、医療保険のがんの特約
- 住宅ローンの団体信用生命保険と、ローンの返済分も見込んだ死亡保険
- 勤務先の団体保険・共済と、個人で入った保険
重なっていても、厚くしておきたいと考えて入っている場合は、入りすぎではありません。目的に合っているかで判断します。
変え方は、解約だけではありません。特約だけを外す、保障額を変えるなどの方法がある場合もあります。また、今の保険をやめてから新しい保険に入ろうとすると、健康状態によって入れなかったり、保障のない期間ができたりすることがあります。新しい保険に入るときは、保障が始まってから、今の保険をどうするかを決めます。
くわしく読む
高松市・香川で相談するなら
このテーマの全体の流れ(完全ガイド)
まとめ
- 入りすぎかどうかは、件数や保険料ではなく、目的ごとに「要る分」と「今ある分」を比べて分かる
- 順番は、目的ごとに並べる → 公的な保障・勤務先の制度を入れる → 要る分と比べる → どうするかを決める
- 入院給付・がんの保障・団信・勤務先の保険は、重なりやすい
- 変え方は解約だけではない。新しい保険は、保障が始まってから今の保険を判断する
- 比べると、足りない分が見つかることもある
ご相談のご案内
この記事では、保険に入りすぎているかを確かめる順番を、一般的にまとめました。ご相談では、今入っている保険を目的ごとに並べ、公的な保障と勤務先の制度を入れて、重なりや足りない分がないかを一緒に整理し、どうするかをご自身で決められるようにします。今のままでよい、という結論になることもあります(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、公的制度と保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。特約の外し方や保障額の変え方、解約したときの扱いは、契約によって違います。ご契約の保険会社でお確かめください。
出典
- 生命保険文化センター「万一の際に必要な保障額の算出方法と具体例」 https://www.jili.or.jp/lifeplan/lifesecurity/1218.html
(2026年10月22日時点の情報です)