この記事の結論
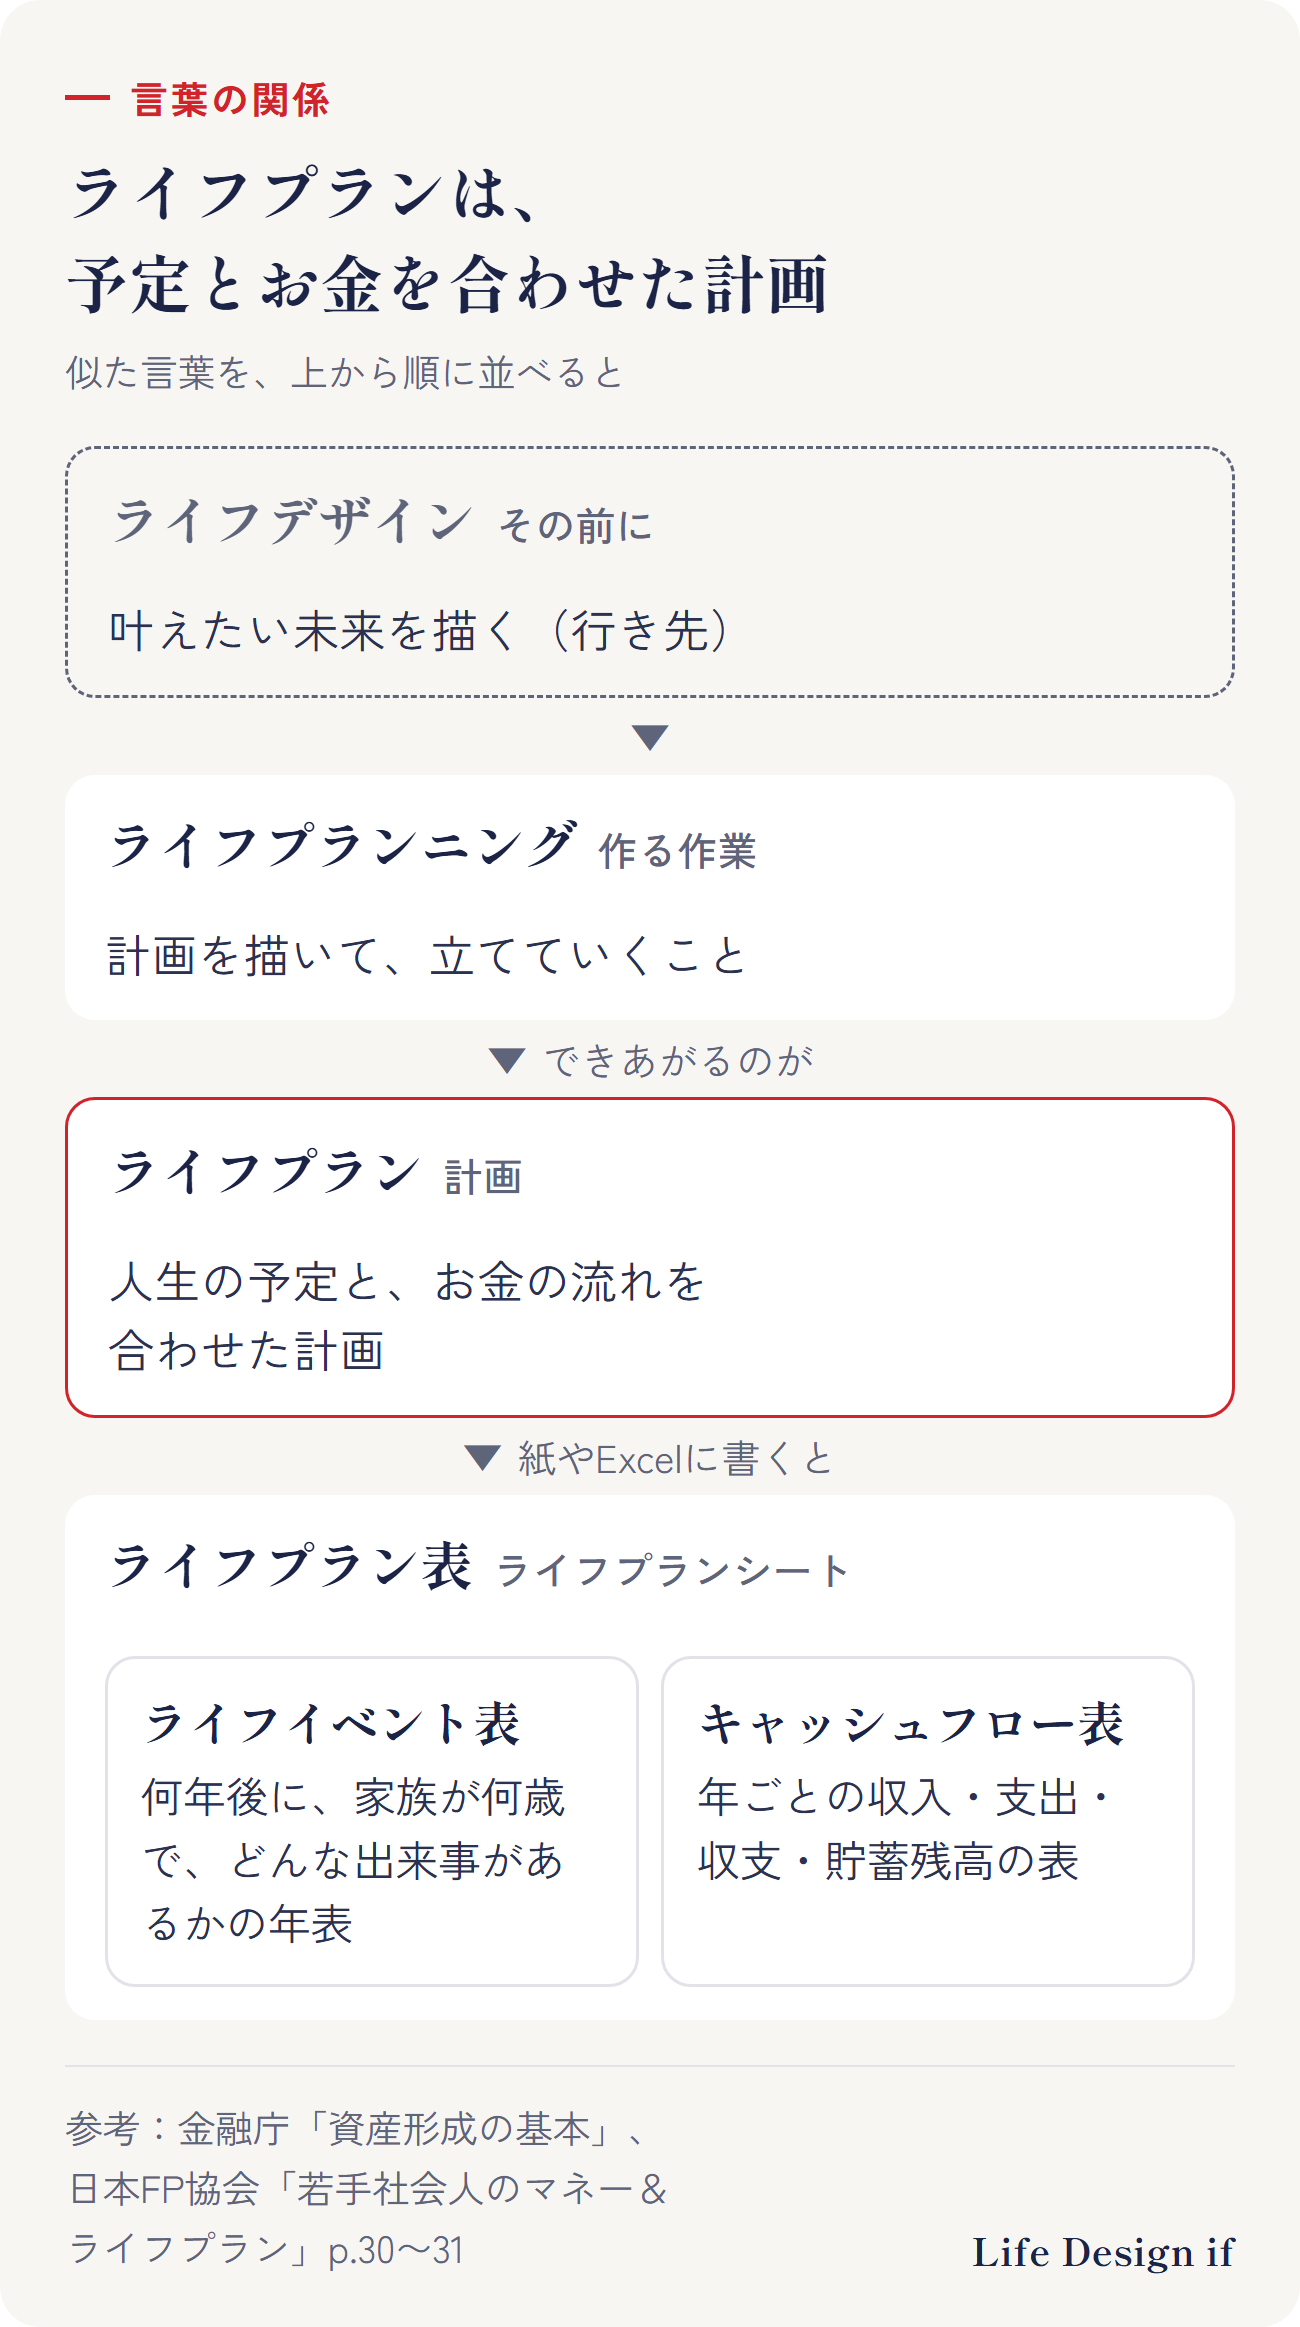
ライフプランは、これからの人生の予定と、お金の流れを合わせた計画です。ライフプランニングは、その計画を描いて、立てていくことです。
金融庁は、人生の希望や計画を具体的に描くことを「ライフプランニング」と呼んでいます。
ライフプランを立てると、次の3つが見えてきます。
- いつ、大きなお金が出ていくか(入学・住まい・車・退職など)
- お金が足りなくなりそうな年はあるか
- 何から準備するかの順番
ライフプランの形は、年齢や家族によって大きく変わります。この記事の後半では、20代のひとり暮らしから50代の夫婦まで、4つの具体例を並べました。自分に近い例から、読んでみてください。
ライフプランとは:人生の予定と、お金の計画
ライフプランは、次の2つを合わせたものです。
- 人生の予定:結婚、子どもの入学、家を買う、車の買い替え、退職、そして叶えたい旅行や趣味など
- お金の流れ:その予定に、いつ・いくらかかり、収入と貯蓄でまかなえるか
予定だけを並べても、お金が足りるかは分かりません。お金の表だけを作っても、何のためのお金かが見えません。2つを合わせて、初めて「計画」になります。
ライフプランニングとの違い
| 言葉 | 意味 |
|---|---|
| ライフプラン | 描いた計画そのもの(名詞) |
| ライフプランニング | 計画を描いて、立てていくこと(作る作業) |
金融庁は、人生の希望や計画を具体的に描くことを「ライフプランニング」と呼び、希望するライフプランに、どのくらいお金がかかるのか、必要な時期についても考えてみましょう、としています。
ふだんの会話では、2つはほとんど同じ意味で使われています。「ライフプランを立てる」と「ライフプランニングをする」は、同じことだと考えて大丈夫です。
ライフプラン表は、ライフプランを書いた紙
ライフプランを紙やExcelに書くと、多くの場合、次の2つの表になります。
- ライフイベント表:何年後に、家族が何歳で、どんな出来事があるかを並べた年表
- キャッシュフロー表:年ごとの収入・支出・その年の収支・貯蓄の残りを並べた表
この2つを合わせて、ライフプラン表(ライフプランシート)と呼ぶこともあります。日本FP協会の冊子「若手社会人のマネー&ライフプラン」には、2つの表の書き方の見本があります。
ライフデザインとの違い(短く)
Life Design ifでは、ライフプランの前にライフデザイン(叶えたい未来を描くこと)から始めることを大切にしています。ライフデザインが「行き先」、ライフプランが「そこへ行く道とお金」です。くわしくは、このテーマの全体の流れの記事にまとめています。
ライフプランを立てると、分かること
1. 大きなお金が出ていく年
子どもの入学、車の買い替え、住まいの更新、退職。大きな出費は、年表に並べると、同じ時期に重なっていることがあります。重なる年が先に分かれば、その前の年から準備できます。
2. 足りなくなりそうな年
年ごとに収入と支出を並べると、支出が収入を上回る年が見えてきます。旅行や車など、予定していた支出でその年だけマイナスになるのは、それだけで問題とは限りません。考えどころは、マイナスが何年も続く年や、急な出費に備えて残しておきたい額(生活防衛資金)を、貯蓄の残りが下回る年です。
3. 何から準備するかの順番
使う時期が近いお金と、ずっと先に使うお金では、準備の仕方が変わります。金融庁も、貯蓄と投資は、そのときの資産の状況や今後のライフプランに合わせて使い分けることが大切だとしています。ライフプランがあると、「いつ使うお金か」で順番を決められます。
くわしく読む
ライフプランの具体例:年代・家族の形ごとに
ここからは、4つの家族の例です。どれも、Life Design ifが作った例で、年齢や金額は計算の例です。相場や平均を示したものではありません。
それぞれ、叶えたいこと・決まっている予定・考えどころの3つに分けました。
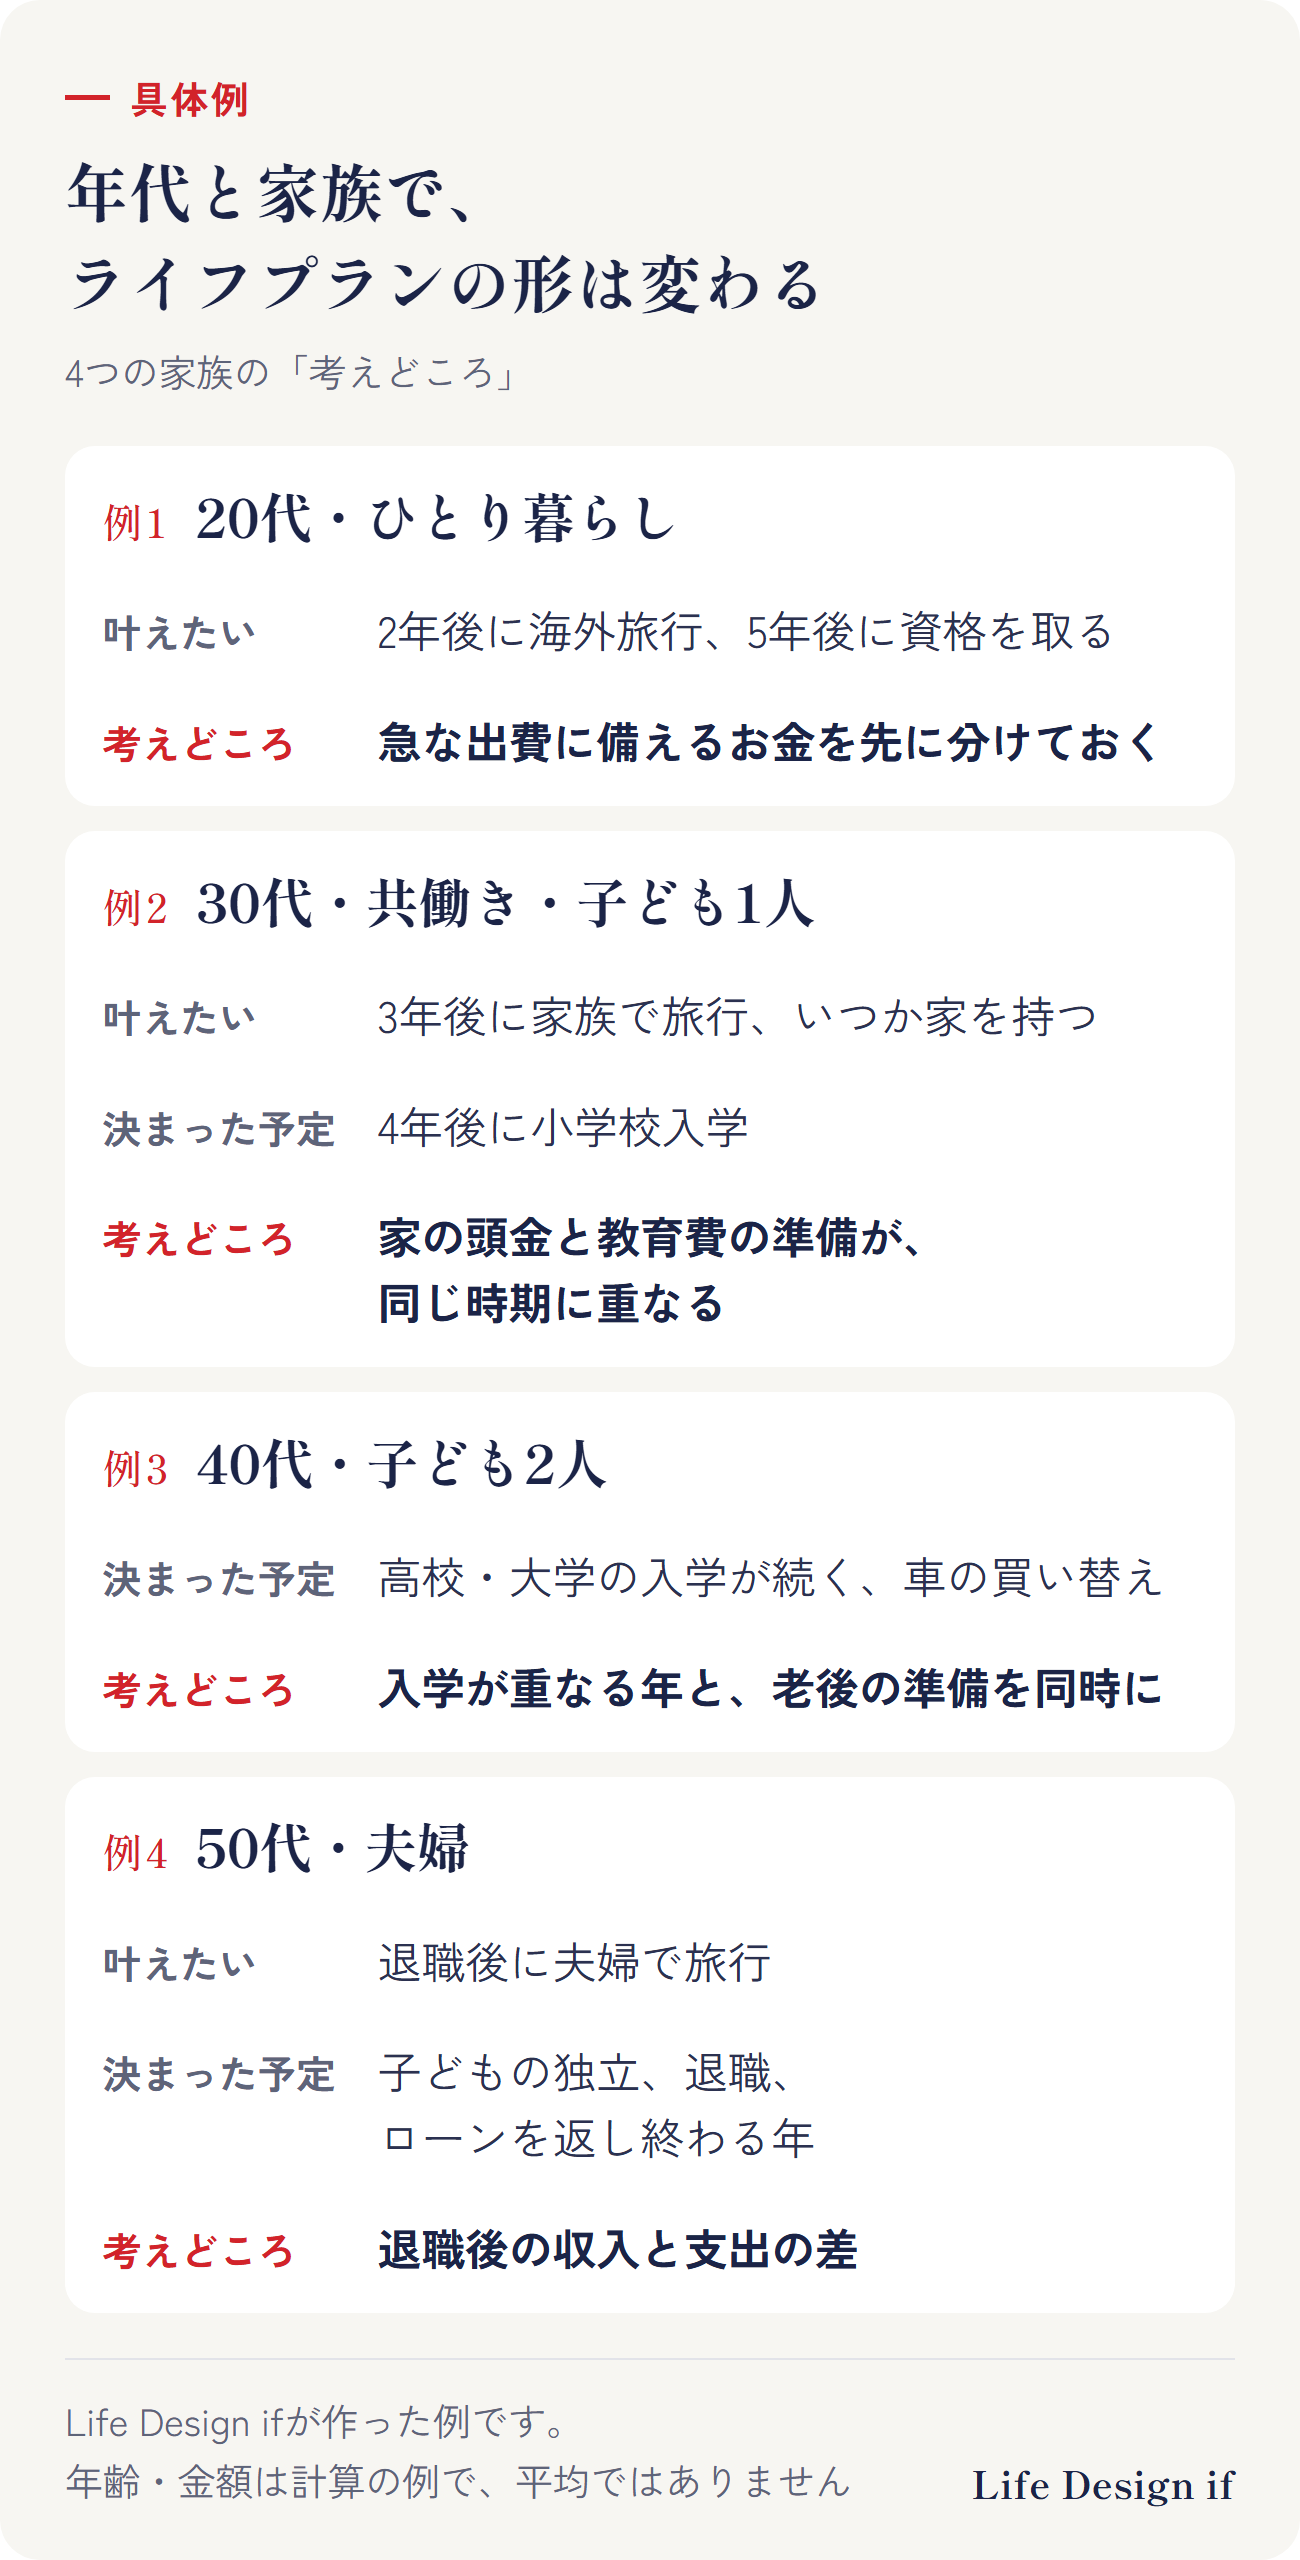
例1:20代・ひとり暮らし(会社員)
| 何年後 | 自分 | 出来事 | だいたいの金額(例) |
|---|---|---|---|
| 今年 | 26歳 | 急な出費に備えるお金を分け始める | 生活費の数か月分を目安に |
| 2年後 | 28歳 | 海外旅行(叶えたいこと) | 30万円 |
| 5年後 | 31歳 | 資格を取る(叶えたいこと) | 調べる |
- 考えどころ:収入に対して、出ていく大きなお金はまだ少ない時期です。先に、急な出費に備えるお金を分けておくと、叶えたいことのお金に手をつけずに済みます。
- 2年後の旅行は、用意済みのお金がなければ、30万円 ÷ 24か月 = 毎月1万2,500円分けておく計算です(利息や運用で増える分は入れない計算)。
- 結婚や住まいの予定がまだ決まっていなくても大丈夫です。決まったときに、年表に描き足します。
例2:30代・共働き・子ども1人(2歳)
| 何年後 | 自分 | パートナー | 子ども | 出来事 |
|---|---|---|---|---|
| 今年 | 33歳 | 32歳 | 2歳 | — |
| 3年後 | 36歳 | 35歳 | 5歳 | 家族で旅行(叶えたいこと) |
| 4年後 | 37歳 | 36歳 | 6歳 | 小学校入学(決まっている予定) |
| 5年後ごろ | 38歳 | 37歳 | 7歳 | 家を持ちたい(叶えたいこと・頭金は調べる) |
- 考えどころ:家の頭金と、子どもの教育費の準備が、同じ時期に重なります。どちらを先にするか、時期をずらせるかを、夫婦で話すきっかけになります。
- 子どもの生年月日(学年)が分かれば、小学校・中学校の入学の年が決まり、高校・大学も進学する予定の年を置けます。教育費は「何年後に、いくら」が見えやすいお金です。
- 共働きの方は、2人の収入をそれぞれ書いておくと、育休や働き方が変わる年も表に入れられます。
例3:40代・子ども2人(中学生・小学生)
| 何年後 | 自分 | 上の子 | 下の子 | 出来事 |
|---|---|---|---|---|
| 今年 | 44歳 | 13歳 | 10歳 | — |
| 2年後 | 46歳 | 15歳 | 12歳 | 上の子 高校入学、下の子 中学入学 |
| 3年後 | 47歳 | 16歳 | 13歳 | 車の買い替え(調べる) |
| 5年後 | 49歳 | 18歳 | 15歳 | 上の子 大学入学、下の子 高校入学 |
- 考えどころ:入学が数年おきに続き、教育費がかさむ時期です。同じ時期に、自分たちの老後の準備も考え始めます。
- 年表に並べると、上の子と下の子の入学が同じ年に重なることが分かります(この例では2年後と5年後)。その年の前から、準備の順番を決めておけます。
- 車の買い替えのように時期を動かせるものは、教育費が重ならない年に置けるかを見ます。
例4:50代・夫婦(子どもは独立前)
| 何年後 | 自分 | パートナー | 出来事 |
|---|---|---|---|
| 今年 | 55歳 | 53歳 | — |
| 2年後 | 57歳 | 55歳 | 子どもの独立(決まっている予定) |
| 5年後 | 60歳 | 58歳 | 退職・退職金(勤務先の制度で確かめる) |
| 7年後ごろ | 62歳 | 60歳 | 夫婦で旅行(叶えたいこと) |
| 10年後 | 65歳 | 63歳 | 年金を受け取り始める・住宅ローンを返し終わる |
- 考えどころ:退職のあとの収入と支出の差です。働き方を変える年、退職金を受け取る年、年金を受け取り始める年を、同じ年表に並べます。
- 年金の見込みは、ねんきん定期便や、厚生労働省の公的年金シミュレーターで確かめられます。
- 子どもが独立すると、支出が減る年もあります。減る分も年表に書いておくと、退職後の暮らしの形が見えやすくなります。
くわしく読む
4つの例に共通すること
年代も家族も違う4つの例ですが、立て方には、共通する点があります。
- 叶えたいことと、決まっている予定を、同じ年表に並べる:入学や退職のような決まっている予定だけでは、あなたの人生が乗りません。旅行や趣味などの叶えたいことも一緒に書きます
- 家族の年齢を書く:年齢を書くと、入学・独立・退職の年が見えてきます
- 分からない金額は「調べる」でいい:最初から全部の金額を埋めなくて大丈夫です。おおよその金額が分かれば仮に書き、分からなければ「調べる」と書いておいて、あとで調べて入れます
- 何年先まで描くかに決まりはない:Life Design ifでは、たとえば10年先までを目安にしています。その時期が来たら、また先まで描き足します
ライフプランを立てるときの道具
ライフプランは、紙1枚からでも立てられます。ほかに、次のような道具があります。
| 道具 | 向いていること |
|---|---|
| 紙・ノート | 叶えたいことを書き出す、年表に並べる |
| 日本FP協会のキャッシュフロー表(書き込み式・Excel) | 年ごとのお金の流れを、自分の数字で書く |
| ライフプランシミュレーション(日本FP協会のライフプラン診断など) | 質問に答えて、全体の形を手早くつかむ |
道具の使い方は、それぞれの記事にまとめています。
くわしく読む
まとめ
- ライフプランは、人生の予定とお金の流れを合わせた計画。ライフプランニングは、それを描いて立てていくこと
- 紙やExcelに書くと、ライフイベント表とキャッシュフロー表(合わせてライフプラン表)になる
- 立てると、大きなお金が出る年・足りなくなりそうな年・準備の順番が見えてくる
- 形は、年齢と家族で変わる。叶えたいことと決まっている予定を、家族の年齢と一緒に年表に並べる
- 最初はザックリでいい。分からない金額は「調べる」と書いて、あとで入れる
ご相談のご案内
この記事では、ライフプランの意味と具体例を一般的にまとめました。Life Design ifの無料相談では、叶えたいことの書き出しから、年表とお金の流れにするところまで、ご自身で続けられる形でお伝えしています。対面のご相談は香川・徳島で、オンラインのご相談は全国からお受けしています。
※この記事は、ライフプランの一般的な説明です。特定の保険会社・金融商品をおすすめするものではありません。例の年齢・金額は計算の例です。
出典
- 金融庁「資産形成の基本(NISA特設ウェブサイト)」家計管理とライフプランニング https://www.fsa.go.jp/policy/nisa2/invest/
- 日本FP協会「若手社会人のマネー&ライフプラン」(2026年2月改訂)p.30〜31「ライフイベント表、キャッシュフロー表を作ってみよう」 https://www.jafp.or.jp/personal_finance/fresh/young_handbook/
- 日本FP協会「ライフプラン診断」 https://www.jafp.or.jp/know/lifeplan/simulation/
- 厚生労働省「公的年金シミュレーター」 https://nenkin-shisan.mhlw.go.jp/
(2026年10月17日時点の情報です)