この記事の結論
医療保険が要るかどうかは、人によって違います。考えるときの物差しは、公的な保障と貯金で、入院や治療のお金をまかなえるかです。
- 医療費の自己負担には、1か月の上限がある:高額療養費制度で、年齢と所得に応じた上限まで(例:70歳未満・年収約370万〜770万円なら、医療費100万円の月で約9.3万円)
- 上限の外にかかるお金もある:入院中の食事代・差額ベッド代、交通費や日用品など
- 働けない間の収入は、働き方で違う:会社員などは傷病手当金があるが、市区町村の国民健康保険には、原則としてない
この3つを、貯金と今入っている保険でまかなえるかを確かめると、自分に医療保険が要るかを判断しやすくなります。
公的な保障で、どこまでまかなえるか
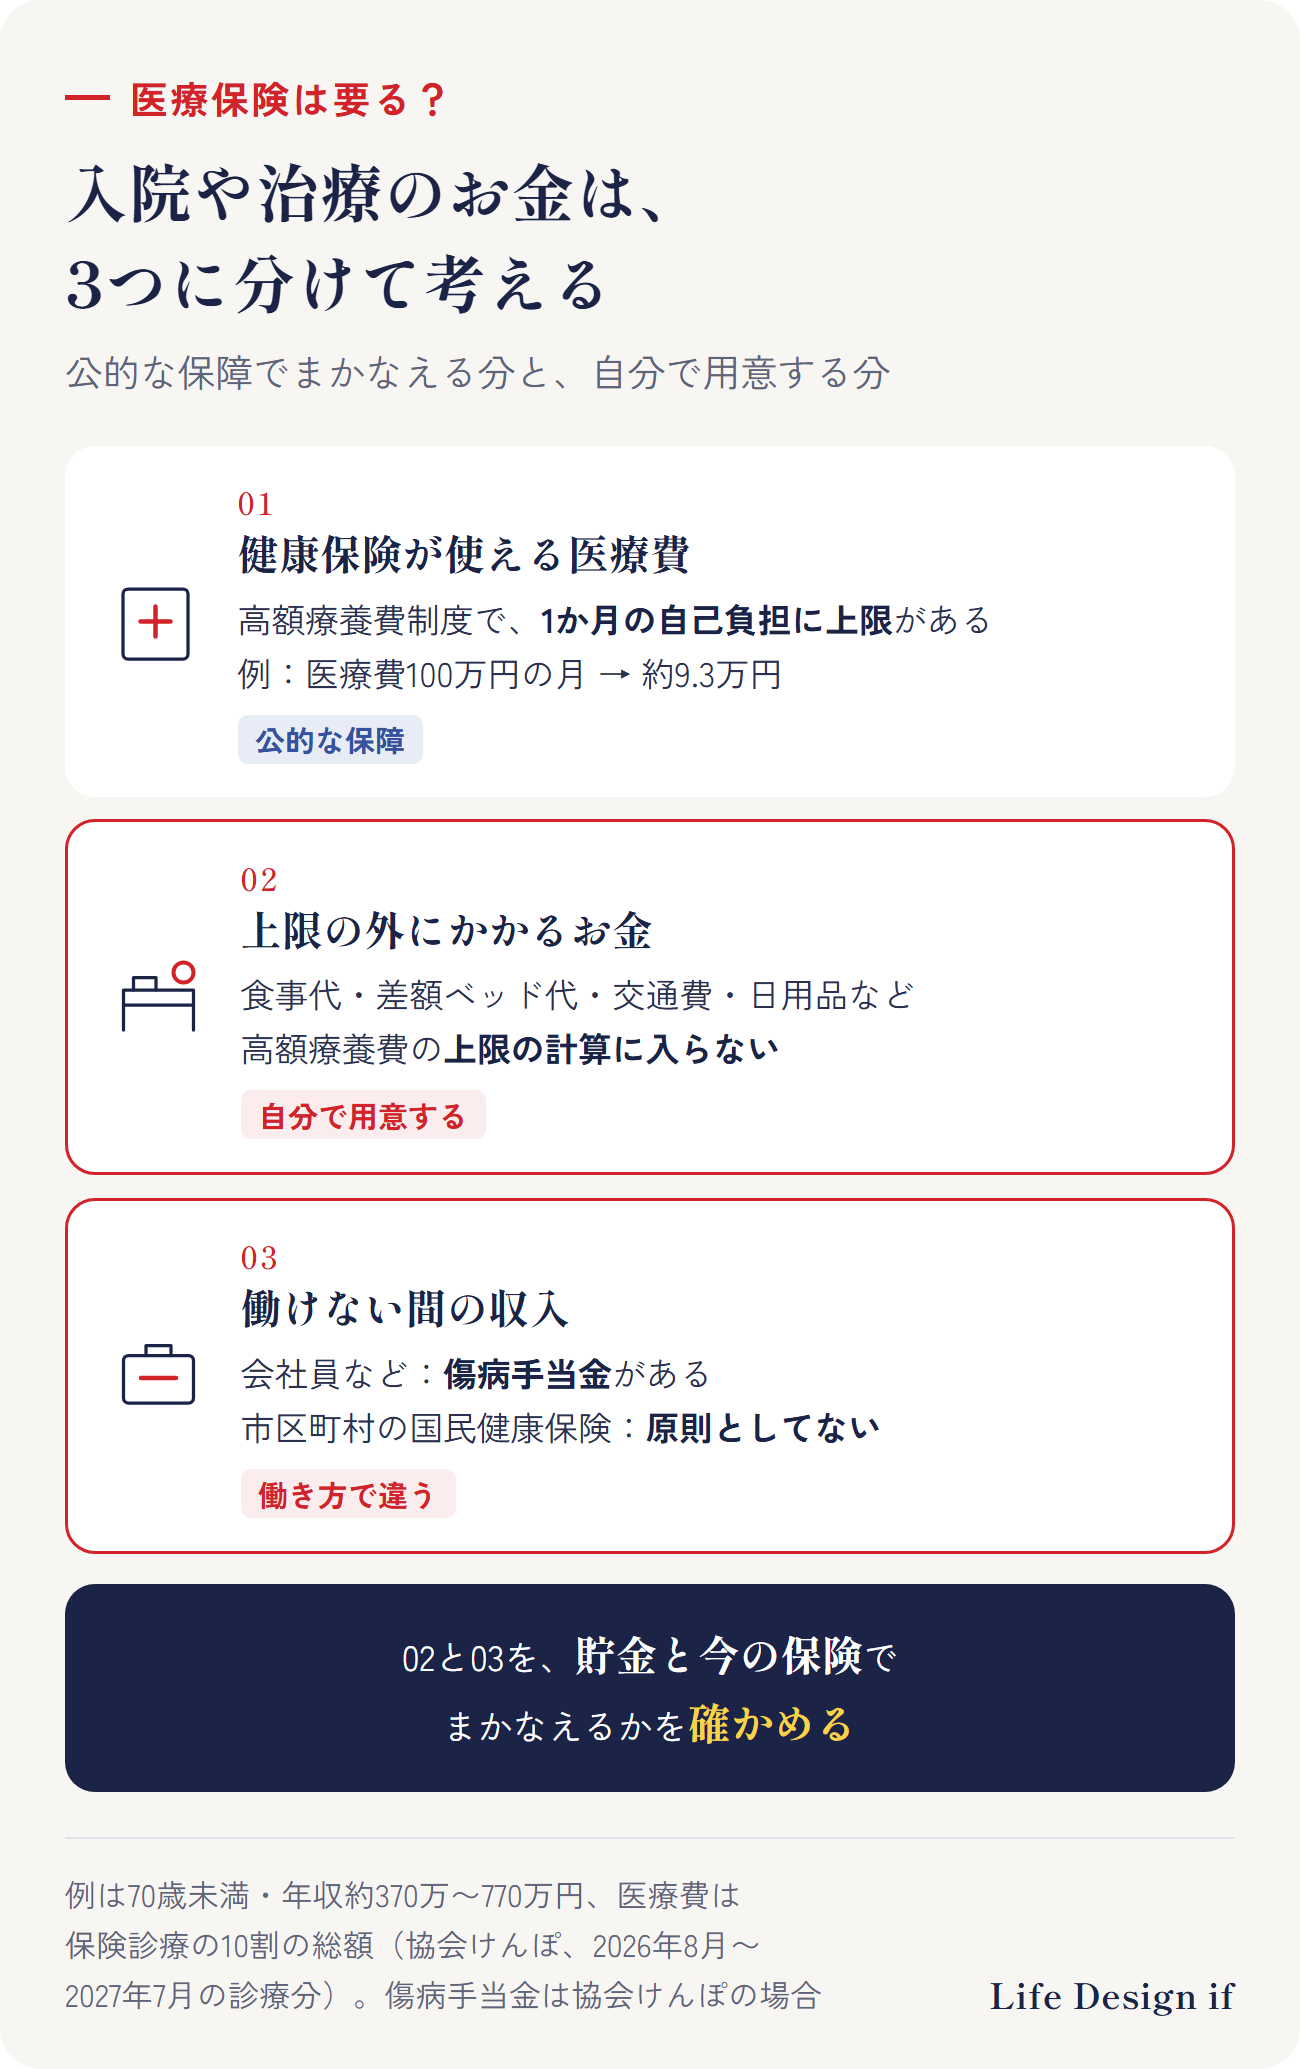
入院や治療でかかるお金は、3つに分けて考えられます。
1. 健康保険が使える医療費
窓口の負担(70歳未満は原則3割)が大きくなっても、高額療養費制度で、1か月の自己負担に上限があります。全国健康保険協会(協会けんぽ)によると、2026年8月〜2027年7月の診療分では、70歳未満・標準報酬月額28万〜50万円の方の上限は「85,800円+(医療費−286,000円)×1%」です。医療費(保険診療の10割の総額)が100万円の月でも、自己負担は約9.3万円です。
2. 健康保険が使えないお金
入院中の食事代や、個室などを希望したときの差額ベッド代は、高額療養費の計算に入りません。家族の交通費や、衣類・日用品なども別にかかります。
3. 働けない間の収入
会社員などが入る健康保険には、傷病手当金があります。協会けんぽでは、業務外の病気やけがで働けず、連続3日間の待期のあと、4日目以降の休んだ日に、支給開始日から通算1年6か月まで支給されます。1日あたりの額は、標準報酬月額の平均を30で割った額の3分の2で、給与が支払われるときは調整されます。一方、国民健康保険では、傷病手当金は条例や規約で設けることができる任意の給付で、市区町村の国民健康保険には原則としてありません(業種ごとの国民健康保険組合には、設けているところもあります)。
参考に、生命保険文化センターの調査(2025年度)では、過去5年間に入院して自己負担を払った人の、直近の入院の自己負担は平均18.7万円(1日あたり平均24,300円)でした。治療費と、食事代・差額ベッド代・交通費・日用品などを合わせた金額です(高額療養費制度を使った場合は、使ったあとの金額)。人によって大きく違うため、自分に要る額そのものではありません。
医療保険がなくても困りにくい人
次のような方は、公的な保障と貯金で、入院や治療のお金をまかないやすい方です。
- 高額療養費の上限額と、上限の外のお金(食事代・差額ベッド代など)を、数か月分払っても、暮らしに困らない貯金がある
- 貯金を医療費に使っても、教育費や住まいなど、ほかの目的のお金に影響が出にくい
- 会社員などで傷病手当金があり、休んでいる間の生活費の見通しが立つ
- 差額ベッド代のかかる個室などを、とくに希望しない
医療保険を考えたい人
次のような方は、医療保険で備えることを考える候補になります。
- 貯金が少ない、または、貯金は教育費・住まいなど決まった目的のために残しておきたい
- 自営業・フリーランスなどで傷病手当金がなく、休んでいる間の生活費も貯金から出すことになる
- 個室など、健康保険が使えない費用がかかる過ごし方を希望したい
- 入院や手術のとき、所定の条件を満たせば受け取れる給付金で、出費に備えておきたい
どれか1つに当てはまるだけで、入る・入らないが決まるものではありません。治療費への備えと、働けない間の生活費への備えは、分けて確かめましょう。働けない間の収入の減少そのものに備えたいときは、医療保険とは別に、就業不能保険などが候補になります。
決める前に確かめたい3つのこと
- 自分の健康保険:会社員などの健康保険か、国民健康保険か。高額療養費の上限額はいくらか
- 医療費に使ってよい貯金:貯金のうち、ほかの目的に残しておきたいお金を除いて、いくらあるか
- 今入っている保険:入院・手術の給付がすでにあるか。いつまで続くか
医療保険を考える場合、何歳まで備えるか、終身型か定期型かも、あわせて決めておくと選びやすくなります。
くわしく読む
高松市・香川で相談するなら
このテーマの全体の流れ(完全ガイド)
まとめ
- 医療保険が要るかは、「公的な保障と貯金で、入院や治療のお金をまかなえるか」で考える
- 健康保険が使える医療費は、高額療養費制度で1か月の自己負担に上限がある
- 食事代・差額ベッド代・交通費・日用品などは、上限の外でかかる
- 傷病手当金は会社員などの健康保険にはあり、市区町村の国民健康保険には原則としてない
- 貯金と今の保険で足りるかを確かめてから、入る・入らないを決める
ご相談のご案内
この記事では、医療保険が要るかを考えるときの物差しを、一般的にまとめました。ご相談では、加入している健康保険と、貯金のうち医療費に使ってよい額、今入っている保険の中身を一緒に整理し、医療保険で備えるかどうかを、ご自身で決められるようにします。入らない、という結論になることもあります(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、公的制度と保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。高額療養費の上限額は、年齢・所得によって違います。加入している健康保険(健康保険組合・国民健康保険など)によって、手続きや給付が異なります。
出典
- 全国健康保険協会(協会けんぽ)「高額な医療費を支払ったとき(高額療養費)」 https://www.kyoukaikenpo.or.jp/g3/sb3030/r150/
- 全国健康保険協会(協会けんぽ)「傷病手当金」 https://www.kyoukaikenpo.or.jp/g3/sb3040/r139/
- 生命保険文化センター「入院費用(自己負担額)はどれくらい?」(2025年度「生活保障に関する調査」) https://www.jili.or.jp/lifeplan/lifesecurity/1210.html
- 国民健康保険法 第58条(e-Gov法令検索) https://laws.e-gov.go.jp/law/333AC0000000192
(2026年10月22日時点の情報です)